

当地时间 11 月 6 日,谷歌母公司 Alphabet 披露,截至 2026 年第三季度末,公司持有芯片巨头高通约 297.7 万股股票,持仓市值约为 5.48 亿美元。而 6 月底的文件中还没有高通。
消息公布后,高通盘前股价一度上涨超过 3%。鉴于高通正试图摆脱对手机芯片业务的依赖,这笔新增持仓随即被市场与高通的数据中心业务联系起来:高通正试图从手机芯片走向 AI 基础设施,而谷歌也在为不断增长的 AI 需求扩建算力。
在最新的第四财季业绩报告中,高通首席执行官克里斯蒂亚诺·阿蒙(Cristiano Amon)重申,公司计划在 2027 财年实现 50 亿美元的数据中心收入;按照此前公布的目标,到 2029 财年,这一数字将超过 150 亿美元。
不过,随着更多文件被翻出,Alphabet 持有的高通股票也引出了另一种解释。
据 The Information 报道,这笔持股可能与高通收购美国 AI 软件初创公司 Modular 有关。Alphabet 旗下投资机构 GV 此前投资过 Modular,高通今年收购这家公司时,主要以发行自身股票作为交易对价。高通随后提交的 SEC 招股说明书中,GV 旗下两家基金被列为高通股票的出售股东,合计持有约 319.6 万股。
但这一数字与 Alphabet 披露的 297.7 万股并不一致,两份文件的持股数量尚未得到完整对应。
过去很长一段时间,高通的商业模式都与智能手机市场紧密绑定。作为全球主要的移动芯片供应商之一,其骁龙处理器广泛应用于安卓手机,基带芯片和通信专利授权业务也为公司带来了长期收入。
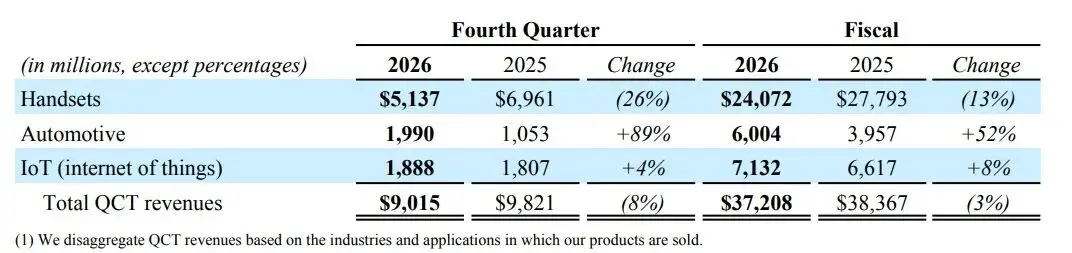
但智能手机市场逐渐成熟后,这种业务结构开始面临新的压力。一方面,全球智能手机出货量增长趋缓,手机厂商越来越重视成本控制;另一方面,苹果持续推进自研基带芯片,也让高通面临长期客户流失的风险。高通最新披露的 2026 财年第四季度业绩已经显现出这种压力:受智能手机业务走弱等因素影响,其当季手机芯片收入同比下降约 26%,降至 51.4 亿美元。
(来源:高通)
过去几年,高通已陆续加大了对汽车、物联网、个人计算和工业领域的投入,希望将移动芯片领域积累的低功耗计算、通信和芯片设计能力,迁移到更多场景中。
但随着生成式 AI 的发展,高通看到了一个更大的市场:数据中心。
过去,数据中心 AI 计算主要由英伟达 GPU 主导。但随着 AI 应用规模扩大,计算需求也在发生变化。尤其是当 AI 从简单问答走向智能体,模型需要持续调用工具、执行任务并处理更多请求,推理计算量随之增加。对于云服务商而言,除了芯片性能,还需要考虑计算成本、能源消耗以及整个数据中心的运营效率。
这给高通提供了一个切入机会。它长期积累的低功耗计算技术,以及 CPU、GPU、NPU 等不同计算单元的协同设计能力,理论上可以在部分数据中心工作负载中发挥优势。特别是 AI 推理市场,随着模型部署规模不断扩大,客户对性能、能耗和成本之间平衡的关注越来越高。
2026 年 6 月,高通在投资者日上正式公布了数据中心业务路线图,推出了面向数据中心的 Dragonwing 产品组合,包括 C1000 CPU、AI300 推理加速器,以及高带宽计算技术(HBC)等产品。与传统 GPU 路线不同,高通希望通过 CPU、AI 加速器、内存和互联技术的组合,提供覆盖数据中心不同环节的计算解决方案。公司还提出,到 2029 财年,数据中心业务收入将超过 150 亿美元,非手机业务收入则达到 400 亿美元。
这意味着,高通并不满足于成为一家单纯的芯片供应商,而是希望将过去在移动终端领域形成的软硬件协同能力,延伸到云端计算基础设施。
Modular 的收购正好补上了其中的软件环节。这家初创公司专注于 AI 软件基础设施,核心产品包括编程语言 Mojo 和 AI 推理平台 MAX,试图解决不同芯片架构之间的软件适配问题,让开发者能够更方便地在不同硬件上部署和优化 AI 模型。
这对高通尤其重要。过去,其优势更多体现在移动终端,开发者生态和软件工具链则是进入数据中心需要补足的部分。收购 Modular 后,高通可以将其软件平台与自身芯片结合,降低开发者使用高通硬件的门槛。
高通进入数据中心,并不是一个孤立的商业动作。过去两年,AI 算力需求持续增长,数据中心的竞争已经从单纯采购 GPU,逐渐延伸到芯片设计、内存、网络互联和软件生态等多个环节。大型科技公司开始越来越多地参与芯片设计,希望通过定制化方案降低成本、提高能效,并减少对单一供应商的依赖。
英伟达依然占据着最重要的位置。它的优势不只是 GPU 本身,还包括 CUDA 软件生态、网络互联技术以及从芯片到整机系统的完整解决方案。但高昂的采购成本和供应限制,也促使大型云厂商寻找其他方案。
AMD 正在通过 Instinct 系列加速器争夺 GPU 市场;博通则重点为大型科技公司设计定制化 AI 芯片(ASIC)。与通用 GPU 相比,ASIC 可以围绕特定工作负载进行优化,在能效、成本和性能方面形成差异化。Marvell 等芯片公司也在网络互联和定制计算领域寻找机会。
与此同时,云计算巨头也开始自己设计芯片。谷歌有 TPU,亚马逊有 Trainium 和 Inferentia,微软推出了 Maia,Meta 则持续推进 MTIA。对于这些云厂商来说,自研芯片与外部采购并不矛盾,关键是为不同计算任务找到更合适的硬件方案。
高通的进入,正发生在这一轮产业分工变化之中。
今年 6 月公布数据中心路线图后,高通开始加快争取与大型科技公司的合作。9 月,公司宣布与亚马逊云科技(AWS)开展多代定制芯片合作,围绕 AI 推理计算和数据中心光互联展开布局。双方的合作显示,高通已经开始接触拥有大规模算力需求的客户。此外,高通还在与微软、Meta 等公司推进数据中心芯片业务。
(来源:高通)
值得注意的是,高通与亚马逊的合作已经不只是传统的芯片采购关系。根据路透社报道,双方协议允许亚马逊在未来采购最高约 600 亿美元的高通 AI 数据中心芯片及相关产品,同时高通向亚马逊授予了购买自身股票的认股权证,最高涉及 2,500 万股。这意味着,亚马逊的股权安排与实际采购业务存在联系。
不过,获得客户订单只是进入数据中心市场的第一步,能否按时交付同样是一个现实考验。高通 CEO 阿蒙在接受采访时谈到,当前 AI 基础设施建设面临供应链紧张的问题,先进制程芯片等关键环节的产能仍然有限。对于刚刚进入这一市场的高通而言,除了争取客户,还需要确保芯片制造和产品交付能够跟上需求。
与此同时,高通还需要面对英伟达、AMD 以及已经深度参与大型云厂商供应链的博通和 Marvell。它需要证明的,不仅是芯片性能,还包括软件兼容性、系统集成能力和长期供货能力。
如果说高通正在寻找进入数据中心的机会,那么谷歌则是另一种典型:它既是 AI 算力的巨大需求方,也是芯片设计者和云计算服务提供商。
谷歌很早就开始自研 AI 芯片。2015 年,谷歌推出第一代张量处理单元(TPU),最初主要用于加速内部机器学习任务。随着大模型训练和推理需求增长,TPU 逐渐成为谷歌 AI 基础设施的重要组成部分。如今,谷歌不仅用 TPU 支撑 Gemini 等模型的训练和运行,也通过 Google Cloud 向外部客户提供 TPU 算力。
但自研芯片并不意味着谷歌可以摆脱外部供应商。芯片设计只是数据中心建设的一部分,从处理器、内存、网络交换芯片,到高速互联和服务器,都需要不同企业参与。尤其是定制AI芯片,往往需要芯片设计公司、代工厂和云服务商共同完成。
博通就是谷歌这一体系中最重要的合作伙伴之一。双方在 TPU 领域已经合作多年,博通参与了谷歌多代 TPU 的设计与供应。今年 4 月,博通披露与谷歌签署长期协议,将继续为谷歌未来几代 TPU 提供设计和供应支持,同时为下一代 AI 服务器机架提供网络及其他组件,合作期限最长延续至 2031 年。
Alphabet 此前也持有芯片设计公司 Arm 的股份,并与 Marvell 建立了涉及定制 AI 芯片的合作关系。2026 年 8 月,路透社报道称,Marvell 为谷歌提供了最高约 122 亿美元的潜在股票申购安排,相关权益与双方定制芯片合作目标挂钩。
这意味着,谷歌一方面发展自己的 TPU,另一方面也在通过不同形式与外部芯片企业建立联系。博通参与 TPU 设计和供应,Marvell 参与定制芯片开发,英伟达 GPU 则继续满足部分计算需求。对谷歌而言,自研芯片并不是要完全取代外部供应商,而是希望通过多种技术路线和合作关系,降低对单一供应商的依赖,获得更大的算力调配空间。
那么,高通是否有机会进入谷歌的这套体系?
从技术方向来看,两家公司确实存在一些潜在交集。高通长期积累的低功耗计算、CPU 设计和异构计算能力,与谷歌持续扩张的 AI 基础设施存在一定的衔接空间。尤其是随着 AI 推理需求增长,数据中心对计算能效和单位 Token 成本的关注不断提高,高通希望推广的计算架构也有了更多应用场景。
但这并不意味着谷歌已经成为高通数据中心芯片的潜在客户。目前公开信息中,还没有证据表明双方已经就数据中心芯片采购或定制计算达成合作。全球知名创业投资与科技生态数据平台 Dealroom 在分析这笔交易时也提醒,13F 文件只能反映机构在季度末持有什么股票,并不披露买入时间、成本和投资目的。
谷歌与高通现有的合作基础,主要还是来自移动终端和汽车领域。双方的合作已持续十多年,从骁龙芯片与 Android 手机生态,到近年来的汽车和个人计算领域。2026 年 1 月,双方宣布扩大汽车领域合作,将高通的 Snapdragon 数字底盘与谷歌的 Android Automotive OS 及云服务结合;9 月,谷歌推出 Googlebook,高通的 Snapdragon X Elite 成为其首批处理器平台之一。合作范围也从移动终端向更多计算场景延伸。
Alphabet 此次披露的持股,究竟有多少与 Modular 收购有关,目前尚不能完全厘清。但这并不妨碍我们从中观察两家公司的产业布局。高通正试图从移动芯片走向数据中心,谷歌则在自研芯片之外,不断拓展自己的算力供应链。
这笔股权背后是否还存在更深层次的产业联系,目前尚难下定论。但可以确定的是,随着 AI 算力竞争不断深入,芯片公司与科技巨头之间的关系正在发生变化。高通能否成为数据中心市场的新玩家,以及它与谷歌这样的科技巨头能否在算力领域产生新的合作,值得继续关注。
参考链接:
1.https://www.mobileworldlive.com/google/alphabet-reveals-548m-qualcomm-stake/
2.https://s204.q4cdn.com/645488518/files/content_files/FY2026-4th-Quarter-Earnings-Release.pdf
3.https://www.qualcomm.com/content/dam/qcomm-martech/dm-
assets/documents/Investor-Day-2026_TPialis_Data-Center.pdf
4.https://www.qualcomm.com/news/releases/2026/06/qualcomm-unveils-comprehensive-data-center-roadmap-for-the-agent
5.https://www.reuters.com/business/alphabet-discloses-548-million-worth-qualcomm-stake-2026-11-06/
注:封面/首图由 AI 辅助生成