

Anthropic首席执行官达里奥·阿莫迪曾撰文表示,要打造出足够强大的AI,如同“在数据中心里聚集了一群天才”。然而,这家公司最新披露的IPO招股书却展现了现实的另一面:要实现这一愿景,Anthropic正依赖一套脆弱且高风险的融资机制。
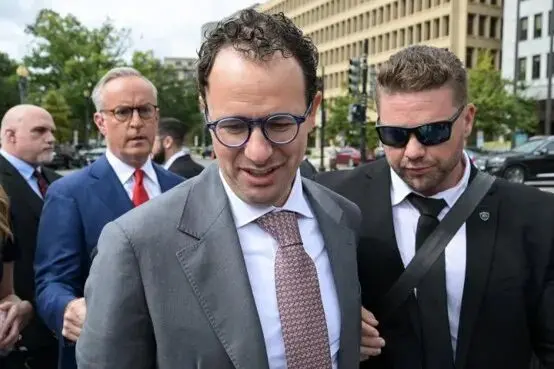
Anthropic首席执行官达里奥·阿莫迪。图片来源:Oliver Contreras—AFP via Getty Images
本周,Anthropic更新招股书,补充第三季度财务数据。受算力成本持续攀升影响,企业利润空间不断收窄;同时,公司还披露了额外的数据中心建设支出承诺:计划到2045年累计投入高达8954亿美元。
为Anthropic供应芯片与云服务的部分厂商,也是相关采购项目的融资方。例如,博通敲定一项总额达630亿美元的设备融资协议:一旦Anthropic出现违约,博通将承担相应损失;设备全部交付投用后,博通承担的最大潜在赔付额可达约430亿美元。
依托这类兜底条款,Anthropic无需预先支付设备全款,即可获得算力资源。谷歌与 AMD也将部分资金拨付与Anthropic租赁或部署其硬件挂钩。然而,一旦AI需求下行,硬件厂商在自身营收和市场估值承压的同时,还需履行担保赔付义务,向贷款方与合作方兑付资金。
风险由谁承担?
在10月26日公布的这笔630亿美元交易中,美国银行、花旗、摩根士丹利和黑石将共同出资设立一家新公司,新公司负责采购博通芯片及网络设备,再租赁给Anthropic,设备预计于2027年交付。Anthropic将分期支付租金,而投资方依靠租金收回本金。
倘若Anthropic无力按期支付租金、发生违约,博通将按约定补足差额:租赁剩余欠款的72.5%减去设备变卖所得。举例来说,若剩余欠款100美元,设备变卖仅收回60美元,博通就需要赔付12.5美元。
D.A. Davidson技术研究主管吉尔·卢里亚对《财富》杂志表示,博通不得不达成此类协议,否则订单会被竞争对手英伟达抢走,英伟达同样会为头部芯片采购客户提供融资担保。卢里亚表示:“为了在英伟达扶持客户的竞争中不落下风,博通、AMD这类大型半导体厂商也不得不跟进,为采购方提供支持。”他已于10月27日将博通评级上调至“买入”。
在债务违约发生后,投资方能否收回资金,很大程度上取决于这些芯片能否转租给其他客户。信用评级机构KBRA的安德鲁·朱迪奇在对比英伟达GPU与博通制造的谷歌专用AI芯片TPU后,向《财富》杂志表示:“定制TPU是为更专业的生态系统设计的,潜在用户群体也更为有限,因此相比英伟达GPU,转租风险更高。”
朱迪奇指出,博通提供的残值兜底协议,能够在设备变卖或转租收入不及预期时帮助投资方收回资金,“但本质上这将部分风险转移给了担保方。”因此,在评估这笔融资时,必须重点考察担保企业的信用状况、协议条款的法律效力,以及赔付覆盖范围。
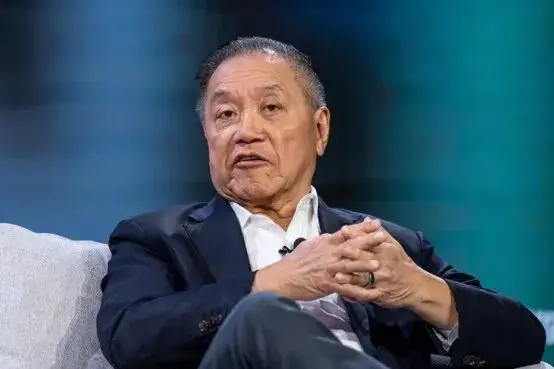
博通首席执行官陈福阳。博通已同意在一项融资协议中为Anthropic提供担保,该协议旨在支持这家AI公司采购博通生产的AI芯片TPU。图片来源:David Paul Morris—Bloomberg via Getty Images
哥伦比亚商学院房地产与金融学教授斯泰恩·范纽沃伯格认为,主业多元、现金流充沛、不单纯依赖AI业务的硬件厂商,具备承受亏损的能力。不过,如果AI市场需求放缓,不仅会触发担保赔付,还会对上述合作方的硬件销售、云业务收入及投资估值形成冲击。“彼此独立的合同,会让同一项潜在需求冲击传导至多家企业的资产负债表。单笔贷款看似变安全了,但整个系统的风险集中度却在上升,且更难评估。”
Anthropic在招股书中警示,其算力扩张能否持续,可能高度依赖少数几家云服务商、合作伙伴与投资方是否愿意且有能力提供支持。其中,两大核心合作方亚马逊与谷歌在AI领域的资本支出已超过经营现金流。过去12个月,亚马逊自由现金流为负424亿美元,主要源于AI设备投资增加;谷歌母公司Alphabet第三季度自由现金流为负91亿美元。尽管两家公司依然具备强大的造血能力和顺畅的融资渠道,但持续向Anthropic输血,将与其自身的AI基建项目争夺资金。
达里奥·阿莫迪曾描述过这样一种情形:一家AI公司的成长速度可能极快,但算力采购规模仍超出自身承受能力。今年2月在接受播客采访时,他以一个极端假设阐释了其中的财务隐患:一家企业基于收入每年增长10倍的预期采购算力;但如果实际收入仅增长5倍,它可能就无力结清货款了。即使未来市场空间巨大,发展速度仍可能落后于此前基于增长预期做出的采购安排。“如果预测偏差两三年,就足以拖垮公司。”他表示。
复杂的融资条件
依据2026年3月达成的协议,Anthropic可向博通发行最高420亿美元的可转换票据,用于支付符合条件的季度租金,从而保留现金。利息将计入债务本金,票据持有人则可按折价将票据转换为Anthropic股权。
正常情况下,这批可转换票据年利率为9%,利息计入本金,转股价格为市价的九折。如果未能达成约定营收目标,利率直接上浮至13%,转股价格下调至市价的八五折,同等票据能兑换更多股份,进一步稀释原有股东权益。若长期达不到业绩门槛,Anthropic将彻底失去后续融资资格。Anthropic表示,协议设定的营收门槛远低于近期实际增速:公司第三季度营收环比增长45%,同比增幅超过1000%。
谷歌和AMD也将资金支持与硬件交付挂钩:当Anthropic签署TPU租赁协议后,谷歌部分资金方可启用;AMD的投资款则在GPU交付、部署节点达标后拨付。
范纽沃伯格向《财富》杂志表示:“与硬件挂钩的股权投资使亚马逊和AMD承担风险,但并未使其成为全面担保人。”如果Anthropic无力偿付,博通、谷歌将在兜底协议约定的限额内承担损失,超出该范围的风险则由贷款方承担。
Anthropic称,公司多年来持续优化Claude大模型,使其能够兼容亚马逊、谷歌、英伟达、AMD多家厂商的芯片,从而根据成本与性能灵活分配算力负载。然而,绑定单一供应商设备的资金无法自动转移至其他厂商。这可能会削弱Anthropic在针对不同工作负载选择芯片时的灵活性。
IPO募资能否换取更大的灵活性?
截至9月30日,Anthropic持有1466亿美元流动性资金,涵盖现金、短期投资及可用银行授信,足以覆盖当期付款与扩张开支;但若动用银行授信,企业负债规模也将随之上升。
市场分析人士特钦卡认为,流动性充裕对债券持有人是利好,但Anthropic债务能否获得投资级评级,“取决于评级机构如何评估其庞大的未来承诺支出、较短的经营历史,以及盘根错节的业务关系。”
他表示:“公司现已披露远期履约金额8950亿美元,高于我们最初预估的约6000亿美元。”巨额支出承诺与复杂的合作网络将限制该公司以投资级利差(即投资级借款人通常支付的、相对于基准利率的较低溢价)获得低成本融资的能力。
“核心问题在于,营收的复利增速能否跑赢算力成本,并覆盖远期履约支出。”他持续关注两个信号:Anthropic是否会进一步增加远期履约金额,以及其流动性状况如何。“动用循环授信额度,同样是潜在的预警信号。”他补充道。
Anthropic 推出自有云计算基建项目Anthropic Direct,将数据中心场地租赁与芯片大规模采购拆分开来,从而在锁定设备订单前预留充足时间研判市场需求。企业可先锁定第三方运营的专用基础设施,后续再敲定芯片订单。招股书显示,数据中心筹备周期长于内部硬件设备部署。待自建专用基础设施正式投产,公司就能用低成本长期算力,替换价格较高的短期租赁资源。
在范·纽韦伯格论文建模的AI数据中心示范项目中,算力设备及配套系统约占初始投入的三分之二,剩余部分为机房建筑与电力配套。
即便先租机房、暂缓采购芯片,Anthropic仍需为闲置机房付费。范纽沃伯格指出,就算机房配套供电已落实,“如果最终数据中心需求不及预期,机房就会变成搁浅资产”(编者注:因技术进步、市场需求改变或政策调整而提前失去经济价值、无法收回投资成本的固定资产),这意味其业务收入无法覆盖投入成本,也很难找到接盘方。
Anthropic表示,想要减少对合作方垫付基建和设备资金的依赖,部分取决于能否凭借自身信用从独立渠道获得融资。通过IPO引入的股东资金可直接用于算力采购,无需等待特定供应商硬件达到交付或部署节点。再加上Anthropic Direct计划允许延后采购设备,自主筹集的资金可以让Anthropic在对比硬件和融资选项时,减少对设备供应商融资支持的依赖。
IPO募资将大幅提升Anthropic在硬件选型与融资谈判中的主动权。但正如范纽沃伯格所说:“供应商融资虽能支撑基建落地,但归根结底,偿还债务仍需依赖终端客户带来的营收。”(财富中文网)
·Anthropic最新IPO招股书显示其到2045年累计数据中心支出承诺高达8954亿美元,正高度依赖复杂的供应商融资兜底机制,折射出AI军备竞赛背后极高的财务杠杆与风险,市场需警惕激进扩张之下的潜在系统性危机。
·为应对竞争,博通等芯片供应商通过设备融资担保将部分市场风险转移至自身资产负债表,揭示了AI产业链表面繁荣下的隐忧:一旦需求不及预期,相互交织的担保网络极易引发连锁效应。
·亚马逊和谷歌因AI基建导致自由现金流承压,对Anthropic的持续输血将与其自身项目争夺资本,这凸显了科技巨头阵营面临的痛点:当自身造血能力与AI资本开支的矛盾加剧,营收复合增速能否跑赢庞大算力成本,决定未来商业化的可持续性。
财富中文网对原文有删减和调整