作者: 李海伦 ,腾讯科技
编辑:徐青阳,腾讯科技
临近IPO, Anthropic 近期的动作愈发密集。
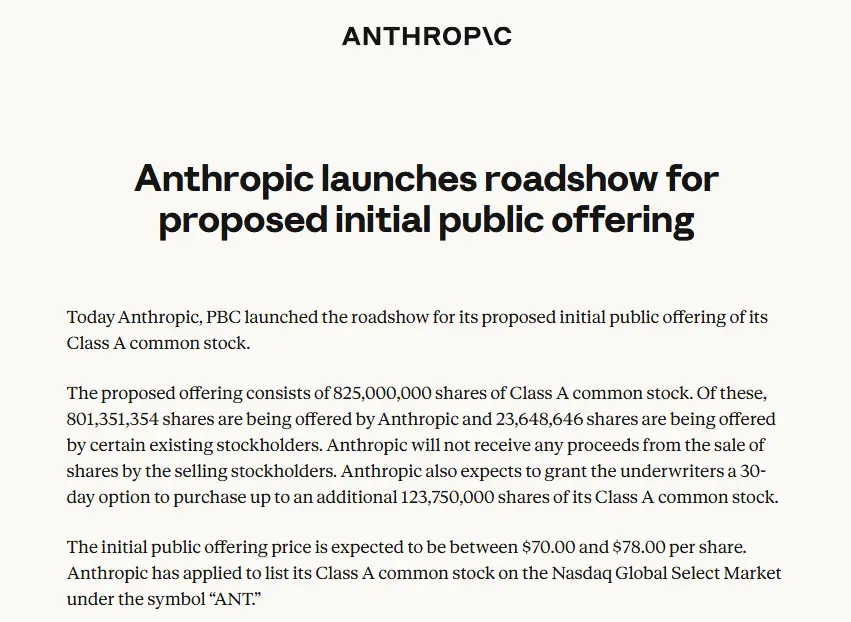
美国当地时间11月9日,Anthropic一口气发布Claude Fable 5.2和Claude Mythos 5.2两款新模型。仅隔一天,11月10日,公司又宣布正式启动首次公开募股(IPO)路演,计划以每股70至78美元的价格发行8.25亿股股票,拟在纳斯达克上市,股票代码为ANT。
按照发行后股本计算,Anthropic最高估值约为1.02万亿美元。多家外媒报道,如果计入期权、限制性股票等潜在股份, 完全摊薄后的估值则可能达到1.4万亿美元。
这场IPO还有一个更引人注目的看点: 谷歌、英伟达、AMD、微软等七家科技公司将通过私募配售投入260亿美元。其中,谷歌和英伟达各自承诺投资100亿美元 。
如果公开发行和战略配售均按计划完成,Anthropic此次融资规模有望达到900亿美元以上。
不过,资本市场并非只有乐观情绪。
一边是Claude业务高速增长,Anthropic前三季度营收已经达到332亿美元;另一边是公司签下了约9009亿美元的长期采购和租赁承诺,绝大部分与算力基础设施有关。
这家AI明星公司正在用一场IPO回答一个问题:高速增长的AI业务,究竟能支撑多高的估值?
Anthropic此次IPO最受关注的,是发行价格和估值终于有了明确答案。
根据最新发行文件,公司计划发行8.25亿股A类普通股,定价区间为每股70至78美元。其中,约8.0135亿股由公司发行,另外2365万股来自现有股东出售。
按照最高发行价78美元计算,公开发行募资规模约为644亿美元。承销商还拥有额外购买1.2375亿股的 超额配售权 。
估值方面,则需要区分两种口径。
按照IPO及私募配售完成后的约130.87亿股已发行股份计算,Anthropic对应估值约为9160亿美元至1.02万亿美元。若进一步计入期权、限制性股票等潜在股份,按照完全摊薄口径计算,最高估值可能达到约1.4万亿美元。
因此,市场上出现的1万亿美元和1.4万亿美元并不是两份不同的发行方案,而是计算股本的口径不同。
即便按照完全摊薄口径,1.4万亿美元仍低于此前市场讨论的1.5万亿至2万亿美元估值预期。
今年5月,Anthropic完成一轮650亿美元融资,投后估值达到9650亿美元。短短数月,公司便开始冲击公开市场,估值也从此前的私募市场定价进入更严格的公开市场检验。
雅虎财经根据SEC规则推算,如果采用最快流程,Anthropic最早可能在11月16日当周开始交易。 作为参照,SpaceX今年从公开提交IPO文件到正式上市用了23天。若Anthropic遵循类似节奏,其股票可能于11月18日开始交易。不过,具体上市日期仍有待官方确认。
对于Anthropic来说,上市不仅是一次大规模融资,也是在AI资本热潮逐渐进入理性定价阶段后,接受公开市场的一次考验。
Anthropic此次IPO另一个重要看点,是科技巨头的集体入场。
根据发行文件,Anthropic计划在IPO完成后,通过私募配售向七家科技和半导体企业发行N类普通股,合计融资260亿美元。
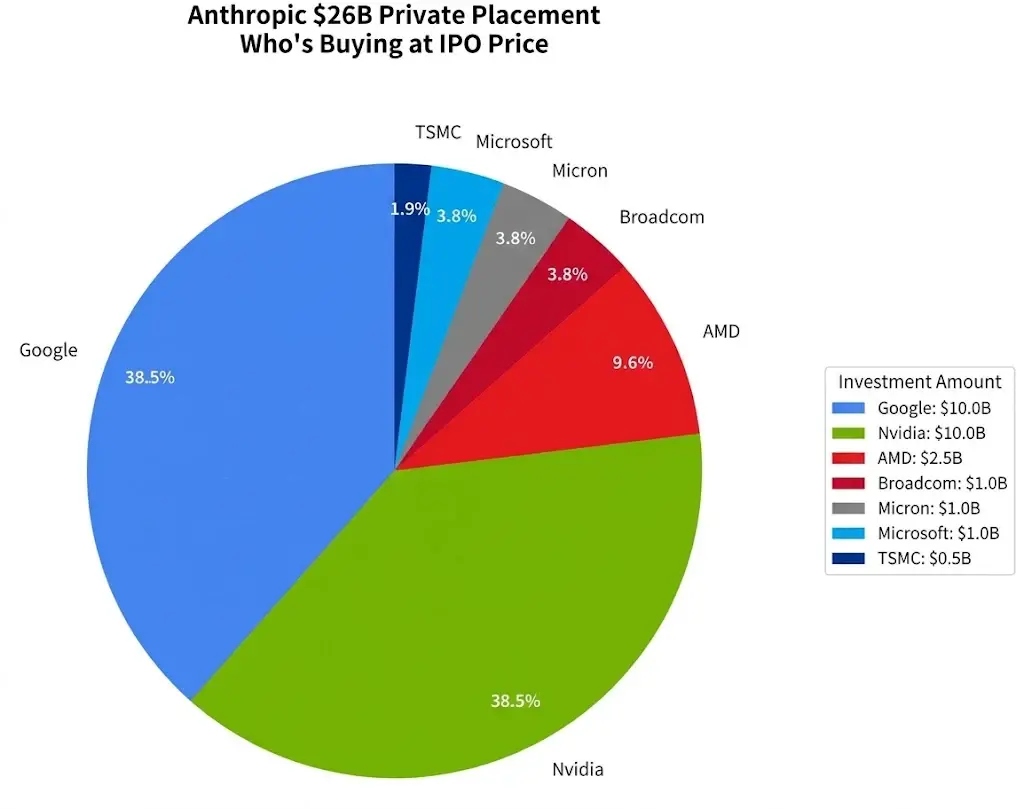
其中,谷歌和英伟达各自承诺投资100亿美元,AMD投资25亿美元。博通、美光和微软分别投资10亿美元,台积电投资5亿美元。
七家公司横跨云计算、AI芯片、半导体制造和存储产业链,几乎覆盖了Anthropic发展所需的核心基础设施。
如果公开发行和私募配售均顺利完成,Anthropic此次融资总额将达到约904亿美元。计入超额配售后,规模还可能进一步扩大。
这笔钱的意义不只是增加现金储备。
谷歌和亚马逊既是Anthropic的重要投资者,也是其云计算和算力供应商。英伟达、AMD则是AI芯片产业链的核心参与者。微软也在云计算和AI市场与Anthropic存在商业合作。
这些公司既是Anthropic的合作伙伴,也是AI市场上的竞争者。
投资与采购关系交织,意味着Anthropic的成长已经与整个AI基础设施产业链深度绑定。
不过,这种安排也让投资者需要进一步评估:战略投资究竟是对Anthropic商业前景的认可,还是大型科技公司为了锁定AI算力需求而进行的产业链布局?
支撑Anthropic万亿美元估值的核心,仍然是Claude业务的快速扩张。
最新发行文件显示,截至2026年9月30日的前三季度,Anthropic实现营收332.4亿美元,同比增长约12倍。其中,第三季度营收达到169.6亿美元,环比增长47%。截至9月底,公司过去12个月的营收约为350亿美元。
企业客户数量也在快速增加。截至9月底,过去12个月贡献至少10万美元收入的客户超过1.19万家,其中超过1900家客户贡献了100万美元以上收入,约250家客户贡献超过1000万美元收入。
这表明,Claude已经不只是面向个人用户的聊天工具,而是在企业软件、开发工具和商业工作流中逐渐建立起规模化收入。
但收入增长的另一面,是算力成本的快速膨胀。
第三季度,Anthropic的计算和基础设施成本达到约99亿美元。随着模型训练和推理需求持续增长,公司需要不断采购更多计算资源。同期,计算业务毛利率从第二季度的52%降至42%,调整后营业利润率也从19%降至15%。
收入在增长,利润空间却受到算力成本挤压。
更大的压力来自长期合同。
根据11月10日更新的招股书,截至2026年9月底及此后,Anthropic已签订的采购承诺和租赁协议总额约为9009亿美元,绝大部分与算力及基础设施有关。
其中,约4516亿美元预计在2030年底前发生,其余大部分分布在2031年至2045年。按照招股书统计口径,约707亿美元将在2026年9月30日之后的12个月内到期。
这里需要解释下,9009亿美元并非Anthropic当前已经形成的债务,也不是需要立即支付的金额,而是已签订的长期采购和租赁安排总额。其中部分承诺仍附带终止权或履约条件。
Anthropic拥有约956亿美元现金及现金等价物,以及363亿美元短期投资,具备相当规模的资金储备。但面对长期基础设施投入,公司仍然需要依靠持续增长的收入和融资能力来维持扩张。
Anthropic此次IPO,实际上将成为公开市场检验AI商业模式的一次重要机会。
首先是增长能否持续。 前三季度营收同比增长约12倍,足以证明Claude正在迅速打开市场。但第三季度营收环比增速为47%,低于第二季度的144%。随着收入基数不断扩大,未来继续维持极高增长速度的难度也会增加。
其次是算力投入能否转化为利润。 约9009亿美元的长期采购和租赁承诺,意味着Anthropic必须持续扩大商业收入,才能支撑庞大的基础设施体系。第三季度计算业务毛利率下降,也说明收入增长并不会自动转化为更高利润。
最后是公司治理和股东权利。 Anthropic采用了多类别股份结构。发行文件显示,创始人相关实体持有的F类特别股份,在交易完成后将拥有50.1%的总投票权。长期利益信托则在董事会构成和董事任免方面拥有重要影响力。
这意味着,公开市场投资者虽然能够分享公司成长带来的经济收益,却未必拥有与持股比例相匹配的控制权。
对于一家以AI安全为核心理念的公司而言,上市后的治理结构也将成为投资者持续关注的问题。
回头看Anthropic这次IPO,最值得关注的并不是它能否成为又一家万亿美元公司,而是它能否证明AI商业化已经进入一个可以持续创造利润的阶段。
此前,市场愿意为模型能力、用户增长和未来想象力支付高昂溢价。如今,随着Anthropic把数百亿美元营收、近万亿美元长期算力承诺和公开市场估值同时摆上桌面,投资者终于有机会对这套商业模式进行更完整的定价。
AI行业的资本狂欢,正在进入下一阶段。