

一、头条
- Alphabet 创史上最大单日跌幅 :三季度营收不及预期、Search 收入缺口拖累整体,股价 -12.64% 至 283.82 美元,市值蒸发 4820 亿美元(WSJ/Yahoo Finance 口径,CNBC 称"近 5000 亿美元")。市场焦点从"AI 投入能否变现"转向"AI 资本开支是否过度",是本轮科技股调整的核心叙事。
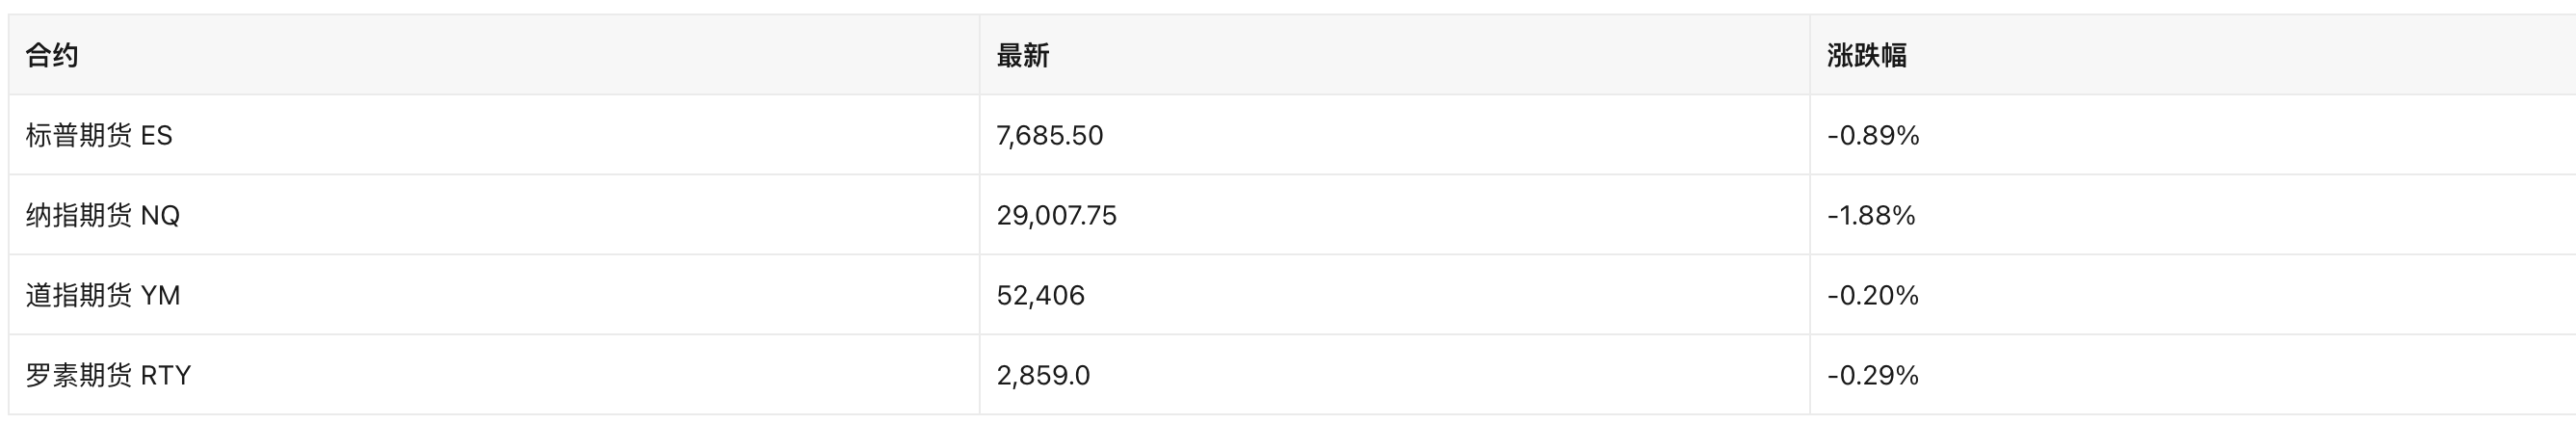
- 盘后 Amazon、Intel 财报继续不及预期 :纳指期货跌 1.88%、标普期货跌 0.89%(截至 10-30 04:31 UTC),说明抛压未在收盘结束,风险偏好仍在收缩。
- Binance 遭遇史上最大规模加密资产攻击 :公司称 63 亿美元资产受影响,多家平台合计冻结逾 25 亿美元,提现一度暂停;BTC 跌破 77,000 美元后现报 78,329 美元。
- Strategy 三季度录得 209 亿美元营业利润,但每股比特币含量下降 :利润全部来自比特币公允价值变动(209 亿美元),营收 1.254 亿美元同比 -3%,BTC Yield 年初至今 -3.7%,CFO Andrew Kang 离任。
- 油价四连月涨、地缘风险升温 :霍尔木兹海峡油轮遇袭叠加胡塞武装袭击沙特能源设施,WTI 收 103.13 美元(+1.11%),国防股集体走强,通胀与利率路径的不确定性上升。
二、美股大盘与宏观
2.1 三大指数(美东 2026-10-29 收盘)
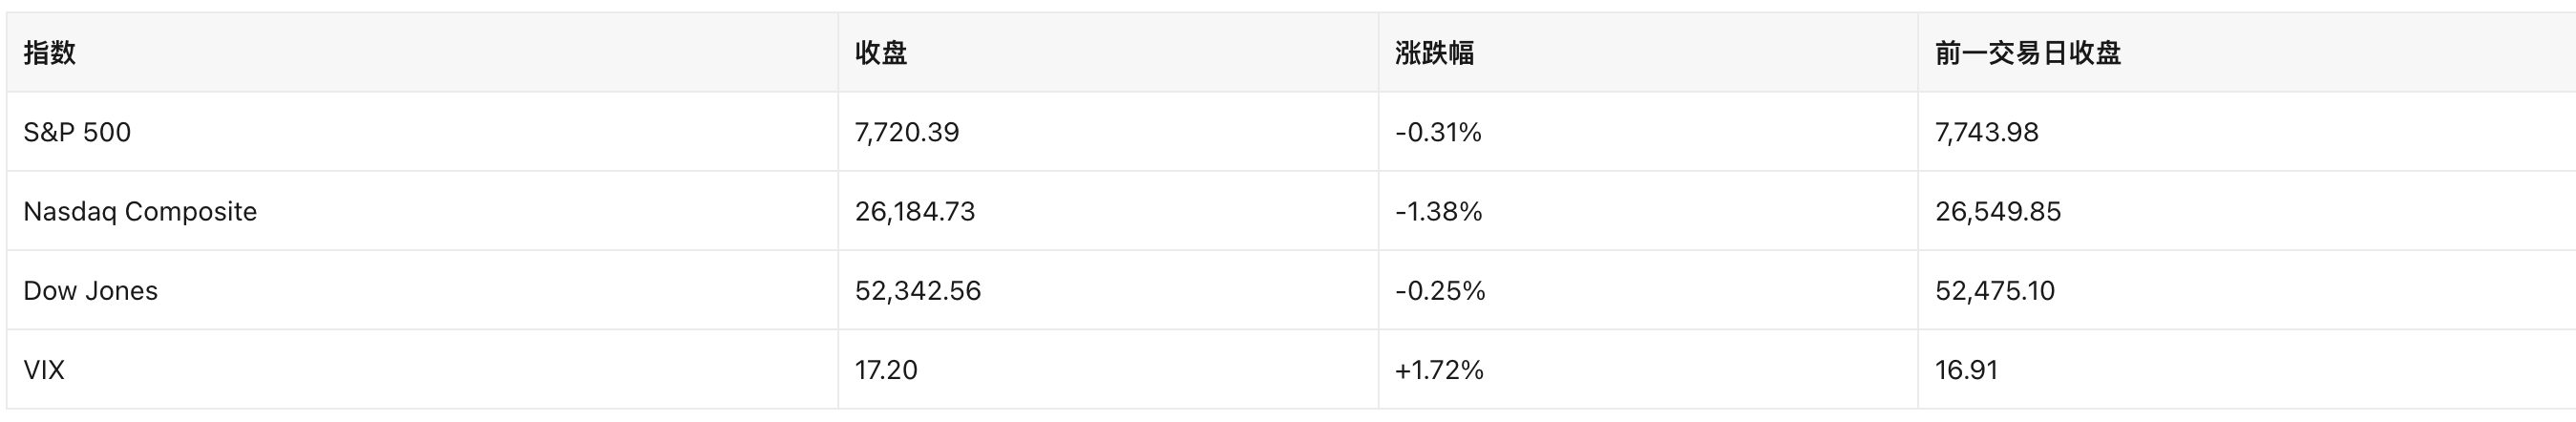
核心驱动 :指数层面跌幅温和,但内部结构极度分化——Alphabet 一家贡献了纳指主要跌幅,道指靠金融、医疗、能源撑住。这不是全面风险出清,而是"AI 权重股单点爆破 + 资金向防御与实物资产迁移"。
2.2 隔夜期货(10-30 04:31 UTC / 00:31 ET)
2.3 利率、汇率与商品
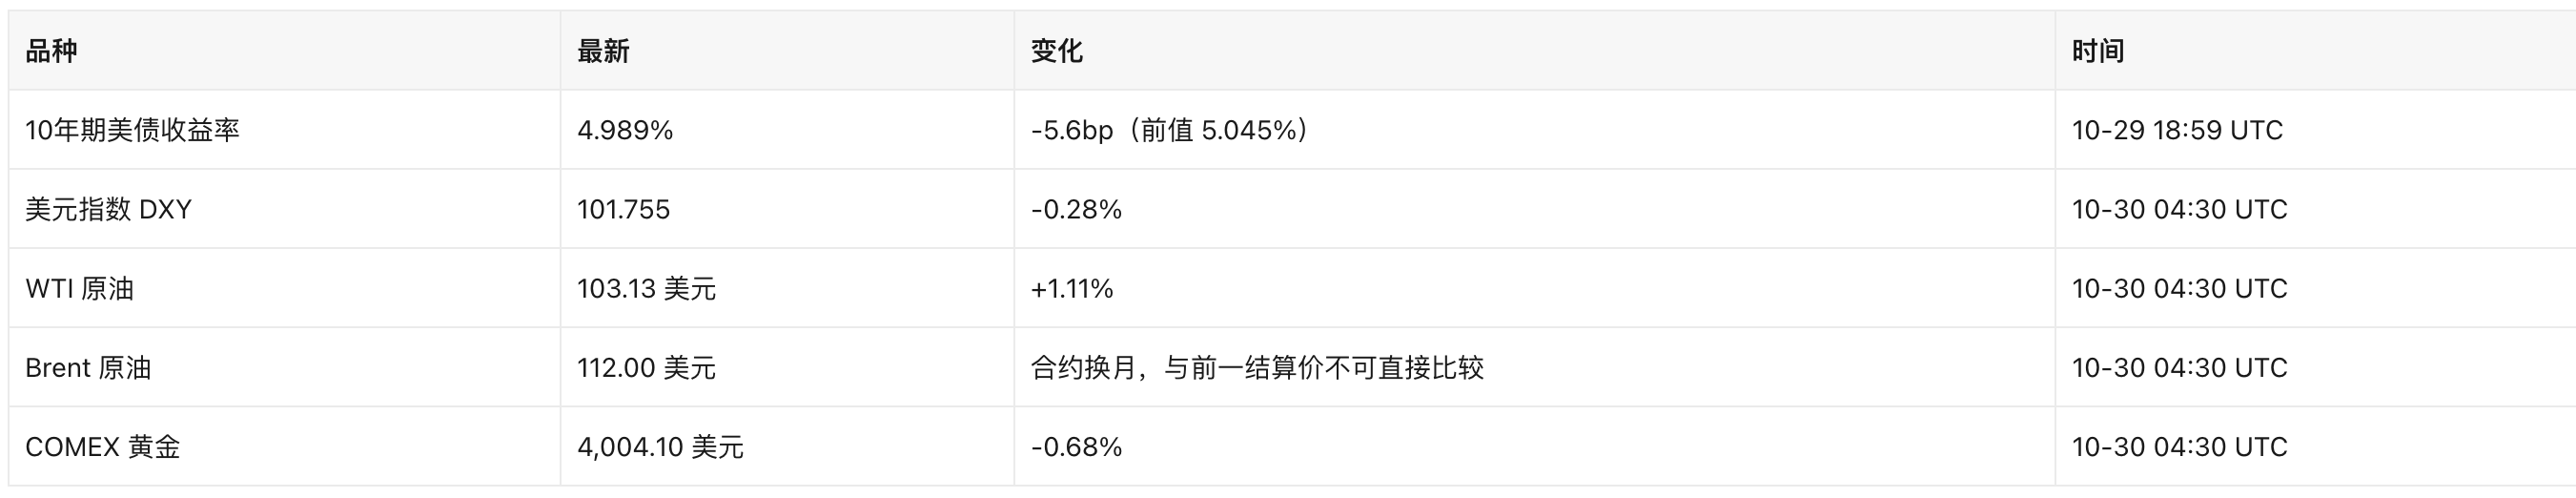
解读 :股市下跌同时收益率下行、美元走弱,是典型的"避险买债 + 增长预期下修",而非通胀交易;但油价站上 103 美元又在给通胀预期加火。两条力量方向相反,说明市场尚未形成一致叙事,这也是波动率放大的原因。黄金在 4000 美元上方回落 0.68%,更像高位获利了结而非避险需求消失。
2.4 央行与政策
- 欧洲央行 10-29 维持利率 2.5% 不变 ,但暗示 12 月可能加息;拉加德同日宣布提前离任。
- 美联储 :本周进入 11 月 3-4 日议息会议前的静默期,市场对后续路径的定价缺乏官员指引。
- 美国 9 月 PCE 与三季度 GDP 初值将于今日(10-30)08:30 ET 公布,是本周最后一个关键数据窗口。
三、热点个股与板块
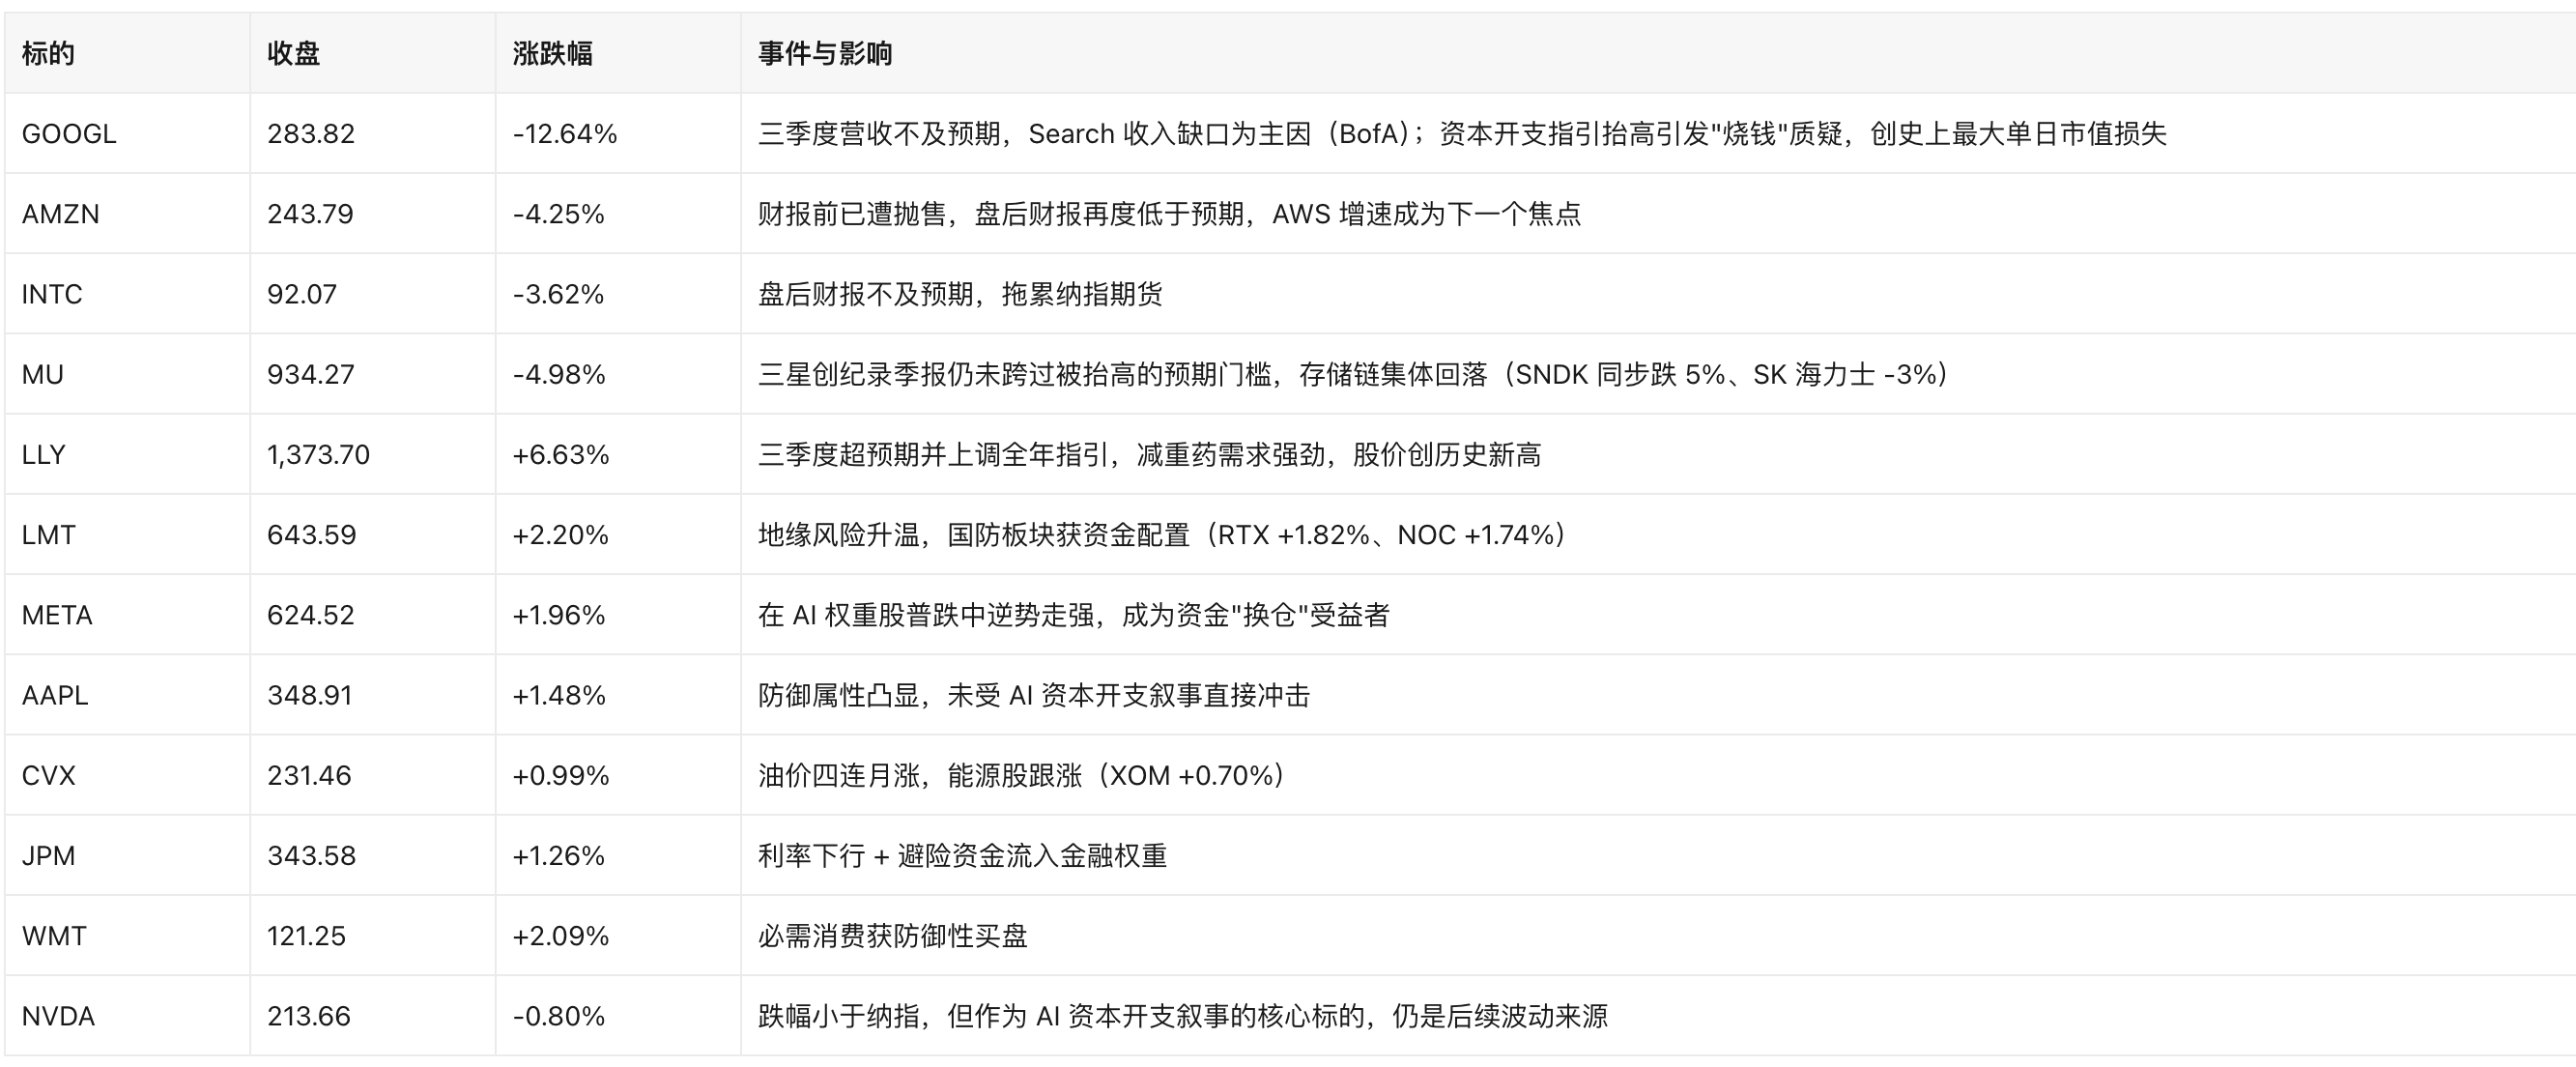
板块逻辑 :本次调整的特点是"叙事受损集中在超大规模云厂商(Hyperscaler)",而非全科技板块。资金路径清晰——从 AI 资本开支受益/承担方,流向国防、能源、医药、必需消费。若今日 GDP/PCE 数据不弱,这种"高低切换"可能延续;若数据超预期走弱,则可能演变为全面去风险。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)——利润创纪录,但安全垫被削薄
股价 :141.62 美元,-2.44%(10-29 收盘);盘后据 Benzinga/Crypto Briefing 报道走低 2.5%。
三季度财报(SEC 8-K 原文,10-29 提交) :
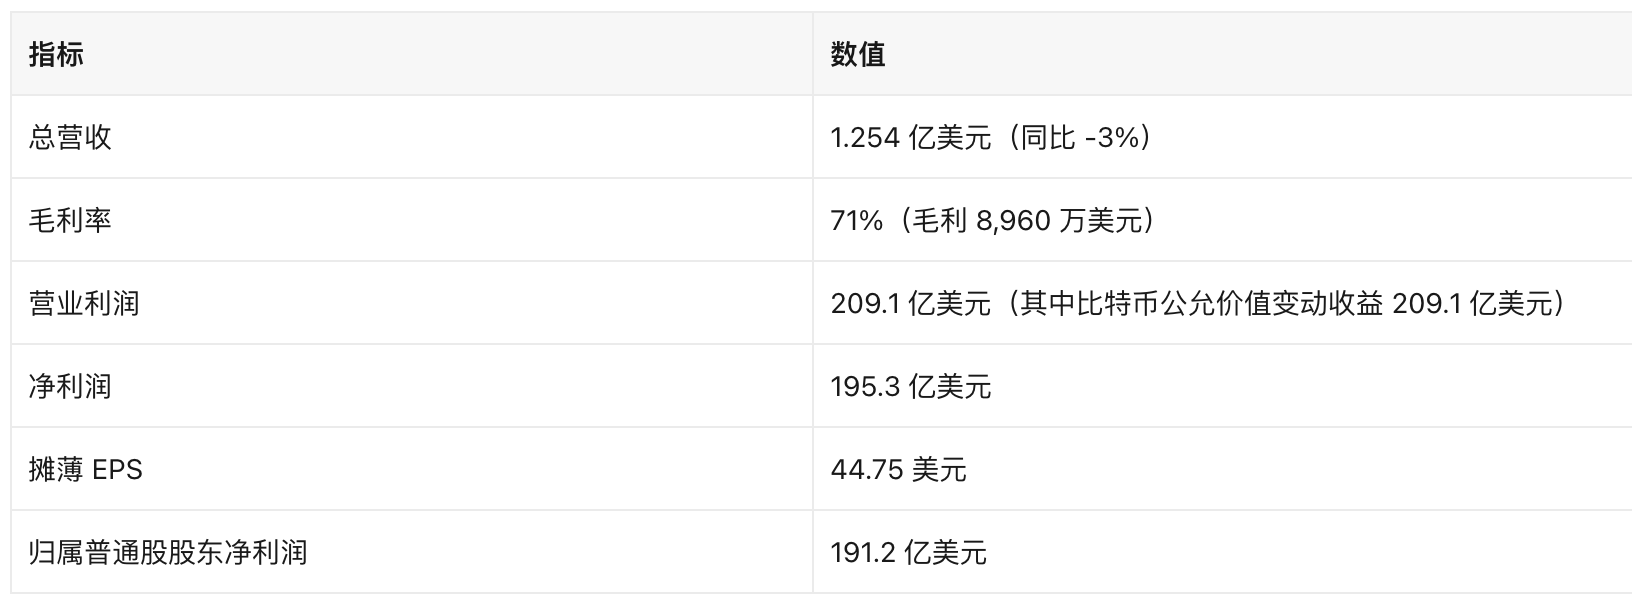
持仓(截至 2026-10-25) :848,517 枚 BTC,原始成本 640.2 亿美元,均价 75,446 美元/枚;按 10-23 的 81,200 美元计价市值 689.0 亿美元。自检:848,517 × 75,446 = 640.2 亿美元 ✓;848,517 × 81,200 = 689.0 亿美元 ✓。
融资与稀释 :
- 年初至今募资 212.3 亿美元,为美国第四大股权发行方;
- 三季度 ATM 净募资 54.1 亿美元,10-01 至 10-23 再募 5,870 万美元;
- BTC Yield 年初至今 -3.7%,BTC Gain -24,947 枚,BTC $ Gain -20.3 亿美元 ——即每股对应的比特币含量在下降,融资增发未能跑赢稀释;
- 截至 9-30 短期投资 34.0 亿美元。
mNAV(本报告计算,公式公开) :
- 市值 544.1 亿美元(stockanalysis.com,10-29 收盘;3.8423 亿股 × 141.62 美元 = 544.1 亿美元 ✓)
- 持仓现值 848,517 × 78,329(BTC 现价)= 664.6 亿美元
- mNAV = 0.82 倍(544.1 ÷ 664.6),相对持仓净值折价 18%
关键判断 :mNAV 低于 1 意味着 ATM 增发从"增值"变为"摊薄",Strategy 过去赖以推升每股 BTC 含量的飞轮在当前价位失效——这也解释了为什么创纪录的 209 亿美元账面利润没能托住股价。同时,持仓均价 75,446 美元与现价 78,329 美元仅差 3.8%,BTC 本轮 24 小时低点 76,500 美元已逼近成本线,若跌破,账面浮盈将转为浮亏,对情绪与融资能力的冲击会明显放大。
其他 :CFO Andrew Kang 离任(StreetInsider、Benzinga);股东批准四只优先股的每日分红安排(Bitcoin Magazine);21Shares 在欧洲推出 Strategy 比特币 ETP。
4.2 泛加密美股
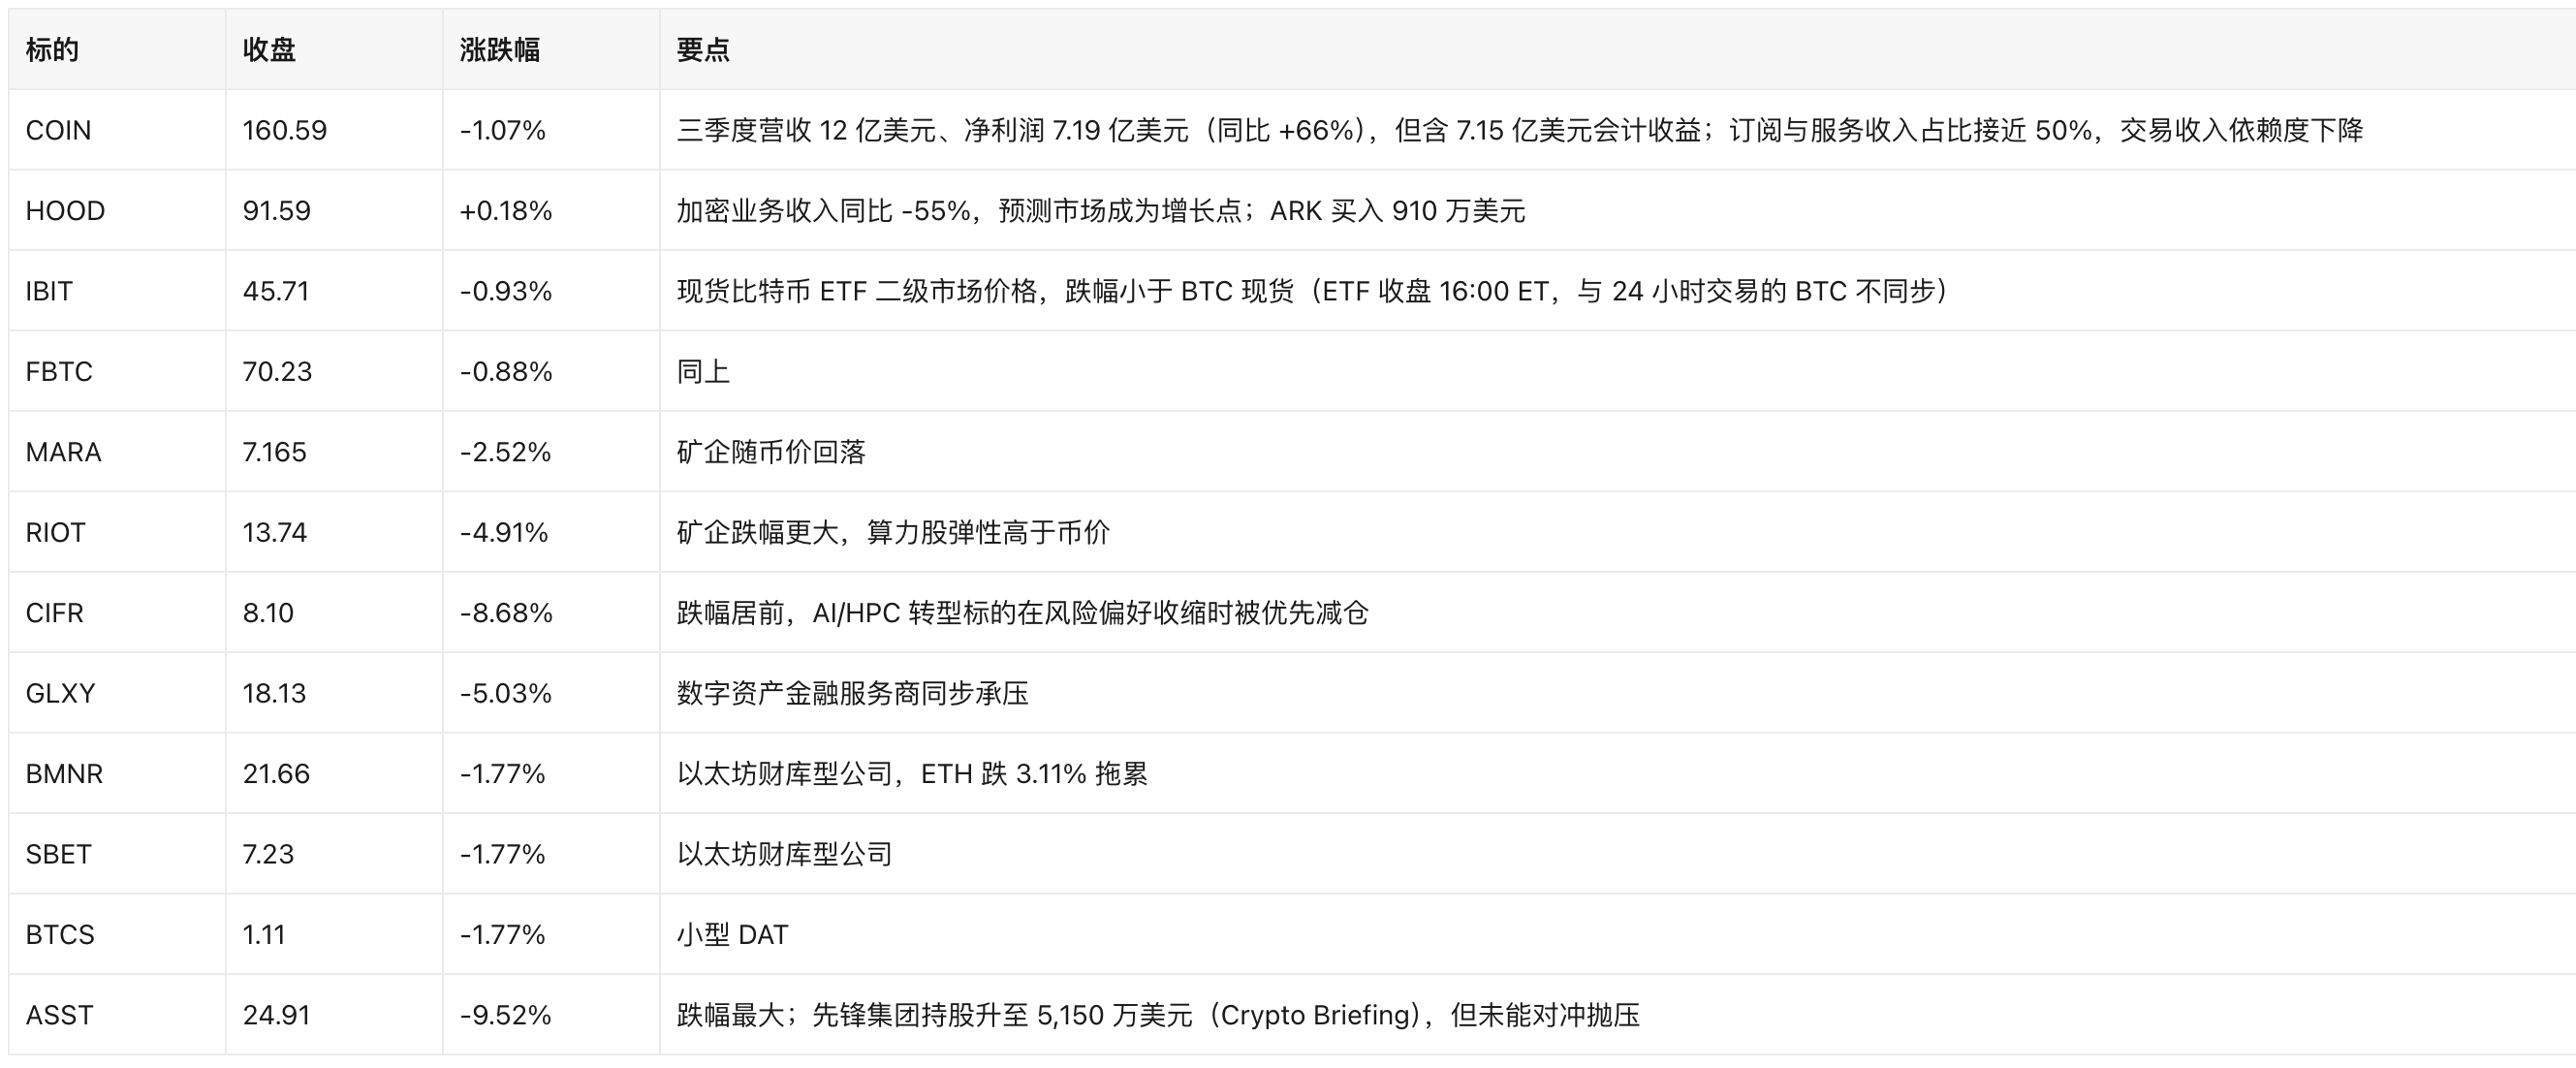
ETF 资金流 : 未获取到可靠的最新单日资金流数据 (Farside 接口返回 403,各二手追踪口径分歧较大,未采用)。最近可得的公开报道为 10-29 前后"美国现货比特币 ETF 出现净流出"的方向性描述,但金额未经交叉验证,不作为结论依据。
4.3 新进入者与转型
- 今日未发现经公司公告确认的美股新入场者或新转型 DAT 标的 ,不臆测"观察名单新增"。
- 反向案例值得记入观察名单 :Datavault AI 承认其持有的比特币存放在一家小型交易所且无法提取,股价单日暴跌近 50%。这对所有"公告购币"型公司是重要的信用定价提醒——托管对手方风险开始被市场计入估值。
4.4 监管与会计驱动
- 会计规则仍是这轮 DAT 繁荣的底层引擎 :公允价值计量使 Strategy 单季确认 209 亿美元收益,利润表被币价直接放大,下跌时同样会造成大额账面亏损。
- 立法进程受阻 :美国市场结构立法(CLARITY Act)未能在参议院推进,民主党提出替代方案,博彩市场给出的年内通过概率降至低位(据 CoinMarketCap 转述,未经证实);Bloomberg Law 亦报道"市场结构法案失败后加密税务游说仍在扩大"。
- 战略比特币储备 :参议员 Hagerty 表示一旦 CLARITY Act 通过,储备"很快"可以扩容(TheStreet)——属表态,非既成政策。
- 中期选举 11-3 :距今 4 天,加密监管走向与参议院席位直接绑定,是本周最大的政策变量。
五、地缘政治影响
最新事态 :
- 霍尔木兹海峡油轮遇袭 ,油价录得连续第四个月上涨(Reuters,10-30)。
- 胡塞武装袭击沙特能源设施 ,沙特炼厂受袭消息反复扰动供应预期(Reuters,10-28)。
- 据 CNBC 报道,美方要求海湾国家为"中期选举后可能对伊朗采取行动"做准备 ——属媒体转述,官方未确认,标注为 未经证实 。
- 世界银行警告中东冲突或引发大宗商品价格冲击(多家媒体转述,未采用其具体涨幅预测)。
传导路径 :
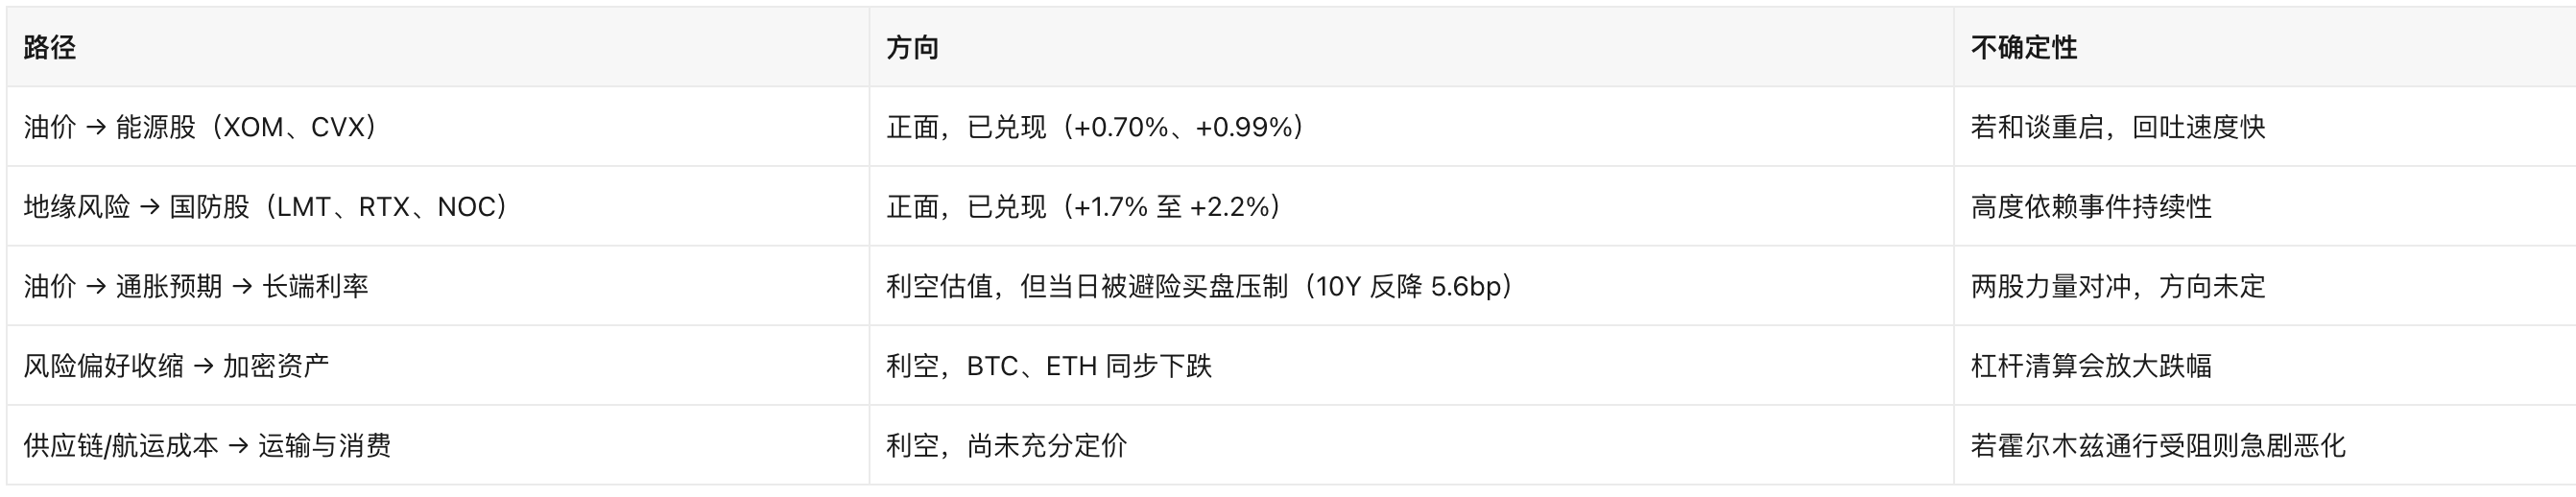
核心矛盾 :市场同时交易"避险"(买债、买金、买防御)与"再通胀"(买油、买国防),两者不可能长期共存。11-3 中期选举与美联储 11-4 决议将决定哪条主线占优。
六、今日关注点(未来 24 小时)
宏观数据(10-30 08:30 ET / 20:30 北京时间)
- 美国三季度 GDP 初值:市场预期 +3.2%(前值 +2.2%)
- 9 月 PCE 物价:预期环比 +0.5%、同比 +3.6%;核心 PCE 预期环比 +0.3%、同比 +3.1%
- 初请失业金人数:预期 19.8 万(前值 19.5 万)
- 上述数据若显著偏离,将直接决定"避险"与"再通胀"两条主线的胜负。
财报(10-30 盘前)
- XOM、CVX(油价高位的能源业绩验证)
- ABBV、REGN、AZN(医药能否延续 LLY 的强势)
- GD(国防订单)、CL、CCJ、EXC、D、KVUE
政策与政治
- 中期选举 11-3(4 天后),CLARITY Act 命运与之绑定
- 美联储 11-3 至 11-4 议息会议,当前处于静默期
加密与加密美股风险点