

原文作者:董静
原文来源: 华尔街见闻
金融市场的行为模式正越来越像 AI 资本开支周期已经见顶,尽管目前尚无令人信服的“ 实体层面的证据 ”支撑这一判断。杰富瑞(Jefferies)认为,当前市场的核心分歧在于:这究竟是 AI 资本开支周期的真正顶点,还是上升周期中的一次中期调整。
据追风交易台消息,杰富瑞在 11 月 19 日发布的最新研报中称,围绕这一核心判断,多重风险信号正在同步发酵。
英伟达在 AI 生态中扮演的“央行”角色面临治理转向压力 ,其庞大的表外财务敞口一旦收缩,将对整个 AI 融资链条产生系统性收紧效应;
与此同时, 超大规模云厂商(hyperscaler)的盈利质量正受到市场更严格的审视 ——剔除 AI 相关投资的非现金账面收益后,其核心盈利增速远低于表面数字;
此外, 美国商务部工业与安全局(BIS)宣布对多个东南亚国家及巴西的 AI 芯片出口实施许可证要求 ,进一步重塑全球算力资本开支的地域分布与扩张节奏。
该行认为,上述三条逻辑线索相互交织, 共同构成当前 AI 资本开支周期定性的核心争议。
市场信号与周期定性:定价先行于“地面证据”
杰富瑞报告明确指出, 金融市场的行为模式已越来越像 AI 资本开支周期见顶,但目前尚缺乏令人信服的"地面证据" 证明这一判断成立。
报告延续此前 11 月 5 日那份研报的分析思路,暂且以市场信号为准,将当前局面归结为两种情景之争:
其一,这是 AI 资本开支周期的真正顶点(peak);其二,这只是上升周期中的一次中期调整(mid-cycle correction)。
报告认为,在更多基本面证据浮现之前,这一判断悬而未决,是当前投资者面临的最关键定性问题。
英伟达的“央行”角色:庞大表外敞口与治理转向风险
英伟达在过去两年深度充当了整个 AI 生态的“出资方”与“担保方” ,其财务敞口的规模远超市场此前的普遍认知。据 Tomasz Tunguz 于 11 月 12 日发布的梳理,英伟达的相关承诺包括:
420 亿美元 用于技术收购承诺;
610 亿美元 股权投资,覆盖 229 家初创企业和 13 家上市公司;
1645 亿美元 租赁担保与云算力容量兜底,需计提相应资本准备金;
631 亿美元 客户应收账款,付款账期最长可达一年。
治理层面的变化正在引发市场关注。 担任英伟达首席财务官长达 13 年、现兼任临时 CEO 的 Colette Kress,对上述大规模财务风险敞口持保留态度。 报告认为,一旦英伟达从激进撮合模式转向更审慎的财务纪律,作为 AI 交易“领头羊”的英伟达,将对整个 AI 资本开支与融资链条产生明显的收紧传导效应。
“新云”(Neoclouds)承压尤为突出。 英伟达此前将“新云”——即数据中心初创企业——视为超大规模云厂商之外的重要算力替代需求来源。值得注意的是,包括谷歌母公司 Alphabet 的 TPU 在内,各大超大规模云厂商均在推进自研芯片。
随着相关风波发酵,CoreWeave 股价自消息传出后已回调 25%,其美元债收益率升至约 15.7%,显现出较强的信用与生存压力。
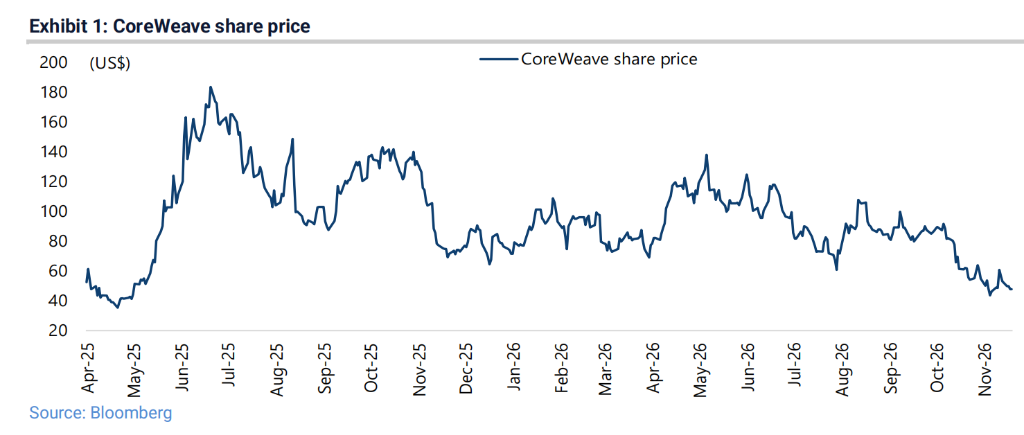
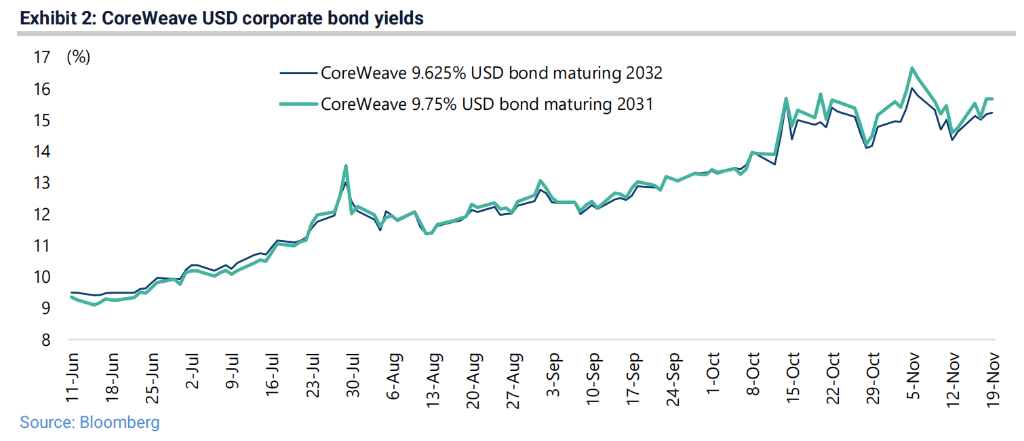
报告认为, 最投机性的一块算力需求若出现萎缩,有望压低其余参与者的算力价格 ,进而对整个 AI 算力供需格局产生重新定价的压力。
超大规模云厂商盈利拆解:资本开支回报的“反身性”警示
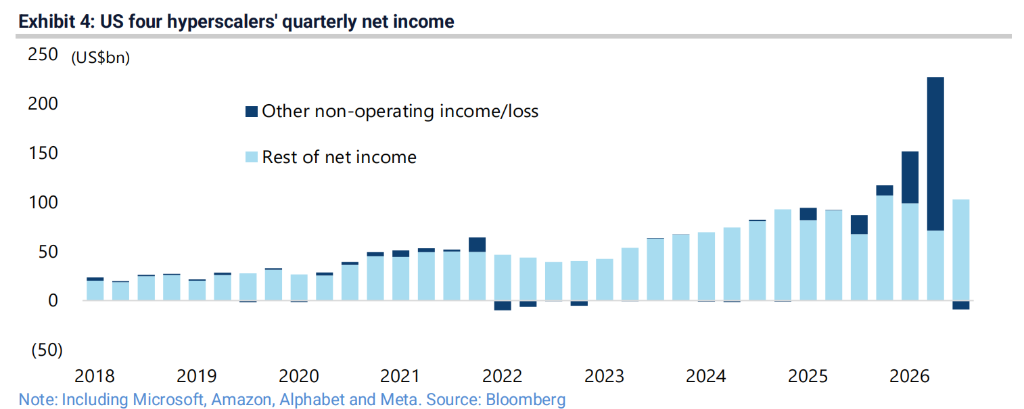
杰富瑞报告对微软、亚马逊、Alphabet 和 Meta 四家超大规模云厂商的利润结构进行了深度拆解,揭示出 前期盈利增长在很大程度上依赖 AI 相关投资的非现金账面收益,而非核心经营利润的实质性改善 。
报告追踪的“其他非营业损益”项目,主要包含未上市 AI 相关投资的未实现账面损益等非现金项目。 该项季度合计值已从 2Q26 的+1550 亿美元骤然逆转为 3Q26 的-90 亿美元 ,直接反映了近期 AI 相关资产价格下跌带来的账面回吐。
从年化口径看,数据同样耐人寻味:截至 3Q26 的过去 12 个月,四家合计年化净利润较截至 1Q25 的 12 个月上升 73%,增加 2,480 亿美元(从 3400 亿美元升至 5880 亿美元)。然而, 这一增量中,年化“其他非营业收入”从 120 亿美元飙升 18 倍至 2090 亿美元,贡献了增量的绝大部分(1980 亿美元);而剔除该项后的其余年化净利润仅增长 15%,增加 510 亿美元(从 3290 亿美元升至 3790 亿美元) 。
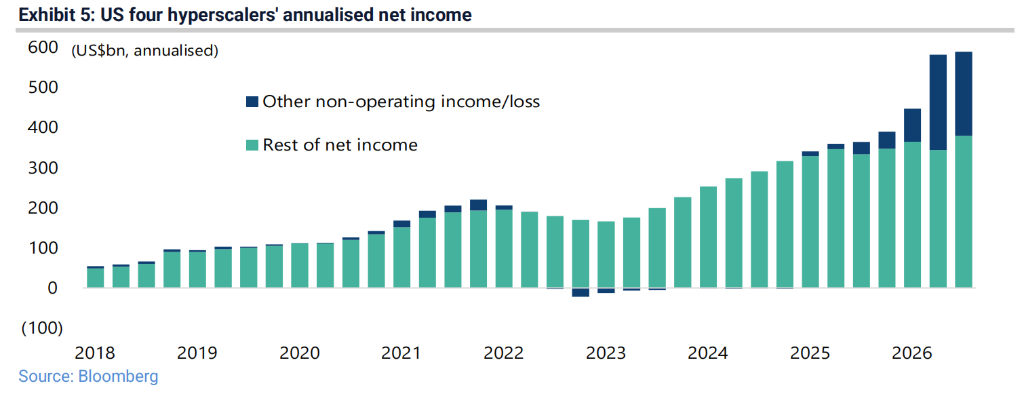
报告指出,这凸显了前期 AI 牛市"反身性"对账面利润的放大作用,也使市场对巨额资本开支的实际回报率愈发敏感。随着 AI 相关资产价格的调整,这一"反身性"正在向相反方向运作。
与此同时, 美国商务部工业与安全局(BIS)宣布,对向东南亚等国家出口 AI 芯片实施出口许可证要求。
出口管制收紧、监管审查升级与融资环境趋紧三重压力叠加,意味着跨境算力扩张与部分依赖外部资金的数据中心项目将面临更高的合规与资金门槛。 报告认为,这将影响全球 AI 资本开支的地域分布与扩张斜率。