

作者:Zhou,ChainCatcher
对 E 卫兵来说,过去这一年格外难熬。
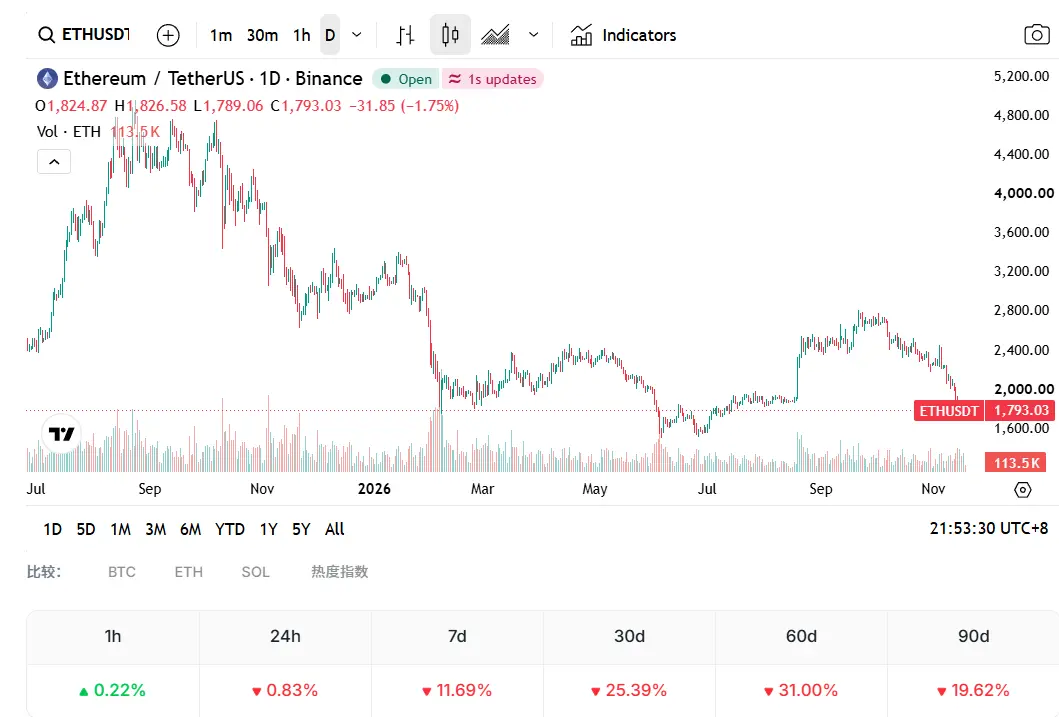
自去年冲上 4,954 美元历史高点后,ETH 价格一路走低。今年以来,ETH 多次跌破 2,000 美元关口,6 月一度跌破 1,600 美元,目前仍在 1,800 美元附近徘徊,较历史高点回撤超过六成。
损失最惨重的,当属 Tom Lee 执掌的 Bitmine。截至 11 月 8 日,公司 持有 6,070,092 枚 ETH ,平均成本约 3,353 美元,浮亏一度近百亿美元。
一年多前,这位 Fundstrat 联合创始人以华尔街策略师的身份为 ETH 站台,被视为以太坊难得的机构代言人。
此后无论行情如何,他几乎总能给出看多的理由,今年10 月底,他仍表示 ETH 在下一轮周期有望达到约 6.2 万美元。
在市场看来,他的表态越来越像一种“无脑看多”。一个持仓几乎腰斩、浮亏近百亿的多头,他的话还值多少?
去年下半年,是 Tom Lee 影响力最大的时候。Bitmine 借助股价溢价持续增发买币,短短几个月便成为全球最大的 ETH 财库公司,Tom Lee 的几次短线判断也接连应验,一度被捧为 ETH 喊单王。
ETH 在 8 月见顶回落后,他的看多基调也没有改变。12 月初的币安区块链周上,他仍称 3,000 美元的 ETH 被严重低估,并预计 BTC 和 ETH 将在 2026 年 1 月创出新高。
半个月后,一份内部报告打破了这一形象。12 月 20 日,Fundstrat 数字资产策略主管 Sean Farrell 在面向付费订阅客户的 2026 年展望中,把上半年出现明显回撤作为基准情形,给出的 ETH 目标区间为 1,800 至 2,000 美元,BTC 为 6 万至 6.5 万美元。
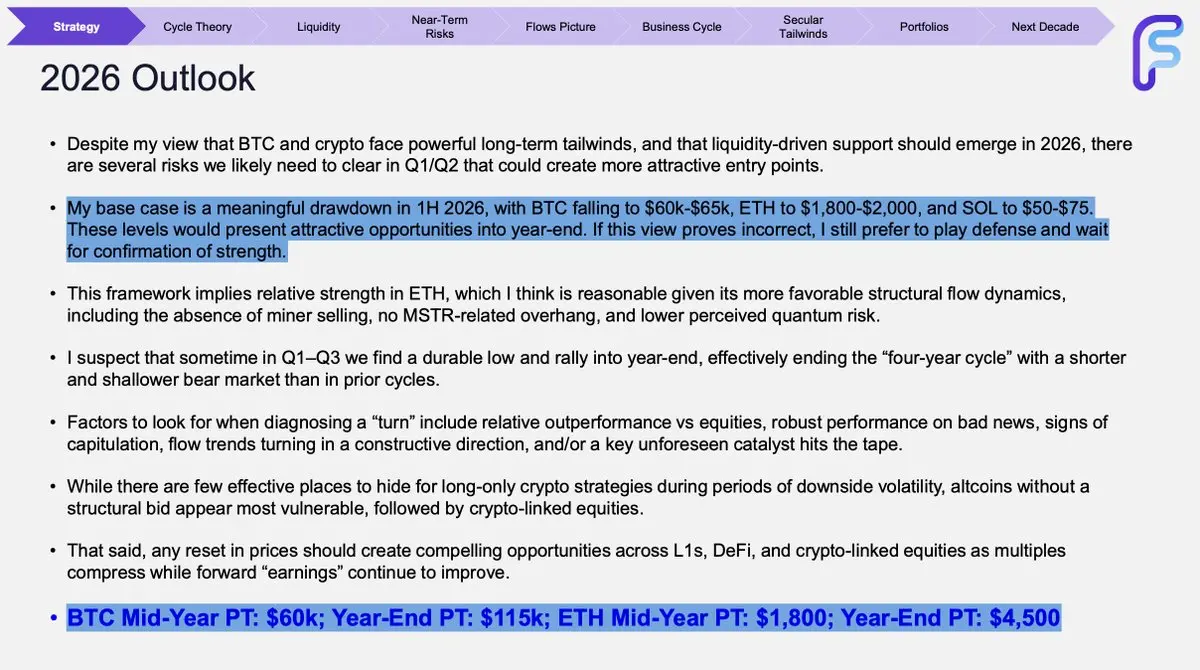
台前喊多、内部看空,这一反差让 Tom Lee 和他的团队陷入信任危机,不少人将其视为 Tom Lee 人设崩塌的开始。
Sean Farrell 随后澄清,报告强调的是风险管理,并不代表看空。Tom Lee 则解释称,两者源于不同的方法论和时间维度。
此后的行情基本符合那份内部报告的判断。2026 年 1 月,BTC 和 ETH 均未创出新高,ETH 此后多次跌破 2,000 美元,6 月更是跌破 1,600 美元。
从 2025 年 9 月起,他就多次 提出 ETH 有望达到约 6.2 万美元 。按他的推算,若以太坊取代支付和银行基础设施,ETH/BTC 汇率可升至约 0.25,以 BTC 25 万美元计算,ETH 约为 6.2 万美元。
此后,他又补充了历史周期的论据,称以太坊在以往周期中曾上涨 50 至 200 倍,即便保守按 25 倍估算也能达到这一价位。
对于 ETH 的下跌,11 月 16 日的 Bitmine 周报中,他把 ETH 两周内 28% 的跌幅形容为与基本面不符的瀑布式下跌,原因可能是英伟达动态、投资者为 Anthropic 上市筹集现金等外部因素。一年前,他给出的理由是做市商资产负债表受损。
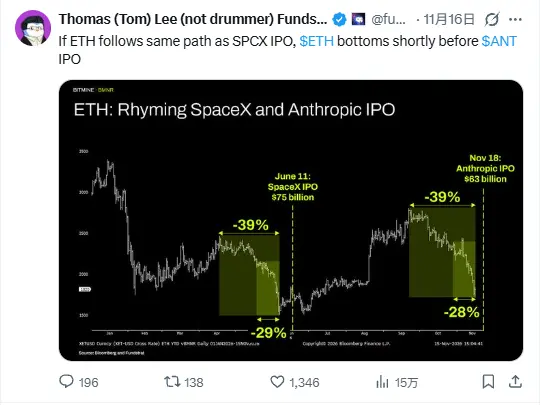
公信力之外,Bitmine 自身的处境也在削弱 Tom Lee 的话语权。去年支撑其扩张的增发买币模式,如今已难以为继。
随着 ETH 下跌,公司股价长期低于其持有资产的价值,继续增发只会稀释股东,Bitmine 转而回购股票。据 Bitmine 披露,2026 年截至 10 月下旬,公司已回购约 2,290 万股,耗资约 4 亿美元。
最近两周,Bitmine 分别买入 9,587 枚和 7,653 枚 ETH,后者按当前价格计算约 1,400 万美元,增持规模明显收缩。目前公司已完成 5% 持仓目标的 99%,尚未披露达标后的计划,后续很大可能不再购入 ETH。
更重要的是,Bitmine 作为华尔街与 ETH 之间桥梁的稀缺性正在消失。今年 1 月,Grayscale 完成美国首笔现货 ETH ETF 质押收益分配,3 月 BlackRock 推出质押型 ETH ETF,机构可以直接通过 ETF 获得 ETH 敞口和质押收益。
目前 Bitmine 基本没有负债,约 86% 的 ETH 处于质押状态,年化质押收入约 2.45 亿美元,短期内并无被迫平仓的压力。Tom Lee 的人设虽未彻底崩塌,但他的话对市场的影响已大不如前。
细数过去一年 Tom Lee 的看多逻辑,讲得最多的便是代币化超级周期。在他看来,代币化正取得稳定进展,且大部分发生在以太坊上。
从使用量看,代币化确实在发生。据 Binance Research 报告,2026 年上半年以太坊网络使用量增长约 50%,但由于 Gas 费持续走低,全年网络收入预计将下降 53%。
链上越来越繁忙,价值却没有回到 ETH 身上。自转向权益证明以来,ETH 相对 BTC 已下跌超过六成。
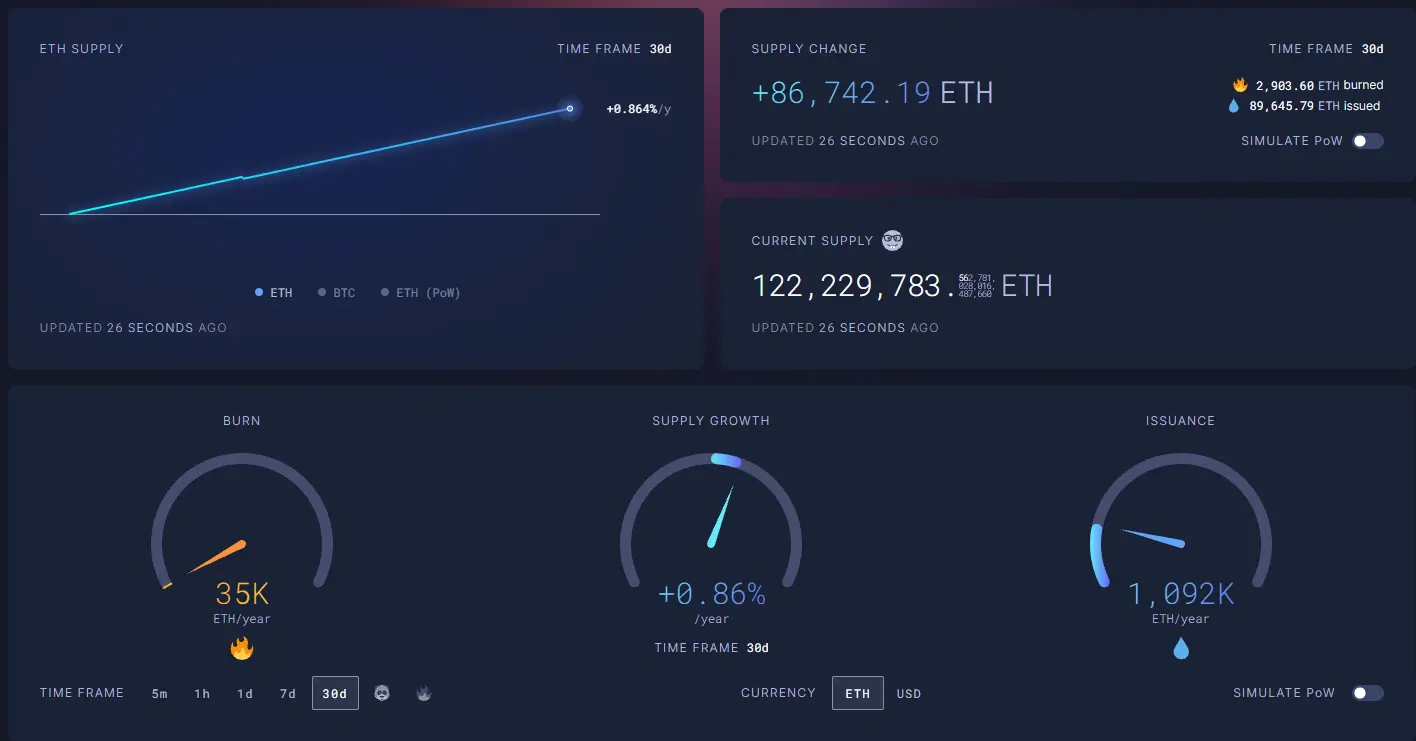
此前支撑 ETH 估值的销毁逻辑也已失效。随着 L2 扩容推进、主网手续费大幅下降,销毁量已远远赶不上新增发行。
据 ultrasound.money 数据,按最近 30 天计算,ETH 年化销毁量约 3.5 万枚,年化发行量约 109 万枚,供应年增速约 0.86%。合并至今,ETH 供应量净增约 170 万枚,通缩的预期彻底落空。
比特币能占据数字黄金的位置,很大程度上在于它多年来几乎没有改变规则,以太坊则仍处在快速迭代之中。
11 月 8 日,Vitalik 发文重新 强调 ETH 的价值存储定位 ,并提出不再把手续费销毁作为核心估值逻辑。
在他看来,过去的销毁主要来自加密圈内部的投机需求,算不上真正的价格底部,追求高额销毁还会与去中心化和抗捕获的目标相冲突,即使销毁长期不足盈亏平衡水平的一成,也无需为此遗憾。
Tom Lee 一如既往,把 Vitalik 确认 ETH 是价值存储,也列进了自己的看多理由。
机构投资者的看法则有所不同。据Arca 首席投资官 Jeff Dorman 测算,以太坊每月约 600 万美元的收入,加上钱包中用于支付 Gas 的 ETH,只能解释约 2,460 亿美元市值中的 450 亿至 500 亿美元,其余更多来自社交价值和市场想象。
加密 KOL 蓝狐也认为,现在提价值存储为时过早,以太坊应先从 L2 和区块构建者那里收取 10% 至 20% 的合理费用,从机制上解决价值捕获问题。价值存储只能自然形成,靠喊口号无法实现。
Vitalik 提到,以太坊路线图已相对成熟,重大变更大多可以提前预判,但他同时列出了一长串预计会变化的协议特性,其中包括共识算法可能在未来两年大幅调整。
加密 KOL 陈默表示,技术路线对价格的影响需要很长时间才能显现,真正值得关注的是以太坊能否继续赢得开发者,销毁数据反倒是次要的。
以太坊或许可以很成功,但 ETH 为什么一定要很贵,至今仍缺少令人信服的答案。
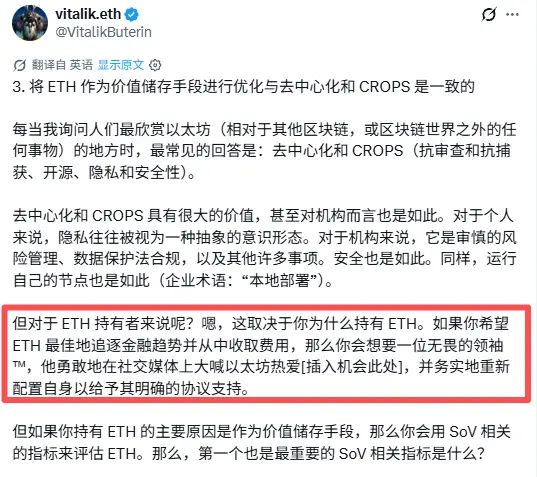
Vitalik 在 X 长文中写道,如果持有 ETH 是为了追逐金融热点,那就需要一位在社交媒体上高喊口号的无畏领袖。这句话带有一点讽刺意味,也表明基金会无意扮演这样的角色。
今年 3 月发布的基金会使命文件,把抗审查、抗捕获列为核心原则。
与此同时,基金会内部正经历动荡。两位联合执行董事 Tomasz Stańczak 和 Hsiao-Wei Wang 先后于 2 月和 6 月离职,目前由董事会成员 Bastian Aue 临时负责。6 月,基金会宣布裁员 54 人,约占员工总数的 20%,并削减约 40% 的年度预算。
近期,基金会前协议支持负责人 Kayleen Fulton 在美国联邦法院起诉称,她与 Trent Van Epps 牵头了一封 53 人联署的公开信,反对使命文件中的争议条款,两人随后于 4 月被解雇。基金会尚未提交答辩。
此外,近期市场频繁出现基金会正在抛售 ETH 的说法,多个被标记为基金会关联地址的钱包陆续卖出 ETH。据链上分析师 Ai 姨监测,10 月 26 日以来,基金会关联地址累计卖出约 7,785 枚 ETH。
不过,链上分析师 Specter 则提醒,部分钱包的归属标记缺乏充分证据,与基金会存在早期资金往来,并不意味着仍由基金会控制。
从规模看,这些卖出对价格的直接影响有限。基金会持有的 ETH 约占总供应量的 0.16%,今年已质押约 7 万枚 ETH,用收益替代部分卖币。
但在散户看来,Vitalik 把 ETH 定位为价值存储,基金会卖币的消息接连不断,这种反差正在动摇市场信心。
值得一提的是,基金会公开确认的卖出,买家都是 Bitmine。据基金会公告,3 月至 5 月,基金会通过三笔场外交易向 Bitmine 出售共 2.5 万枚 ETH,成交均价在 2,043 至 2,387 美元之间。
今年 6 月,五位前基金会高级研究员创办非营利研发机构 Ethlabs,资助方包括 BitMine、SharpLink 和以太坊联合创始人 Joe Lubin。7 月,同一批资助方又支持成立了专注机构推广与 ETH 营销的 Ethereum Institutional。
不过,两者的关联目前更多停留在买卖和资助层面。Vitalik 重提价值存储之后,这套说法要被华尔街接受,还需要转化为机构能理解的估值逻辑。
对 ETH 投资者来说,眼下能指望的主体已所剩无几。基金会无意为币价发声,现货 ETF 资金近期持续流出。持有约 5% ETH 流通量的 Bitmine,仍被认为是当前最有动力、也最有能力托住 ETH 叙事的一方。
问题在于,Bitmine 的利益与散户并不完全重合。它的收入主要来自质押,股价表现取决于资产溢价,持仓接近 5% 目标后,增持规模也明显缩小。
Tom Lee 的喊单已经很难再打动市场。比起他的下一个目标价,Bitmine 能否与基金会形成更直接的协同,为 ETH 找到一个华尔街认可的估值锚,或许更值得关注。