

原文来源:龙玥
原文作者:华尔街见闻
CoreWeave 周二发布三季度财报,营收和亏损均好于预期,全年指引亦超出市场预期上限。消息提振了此前因 AI 投资回报担忧而持续承压的“新云”(neocloud)板块。
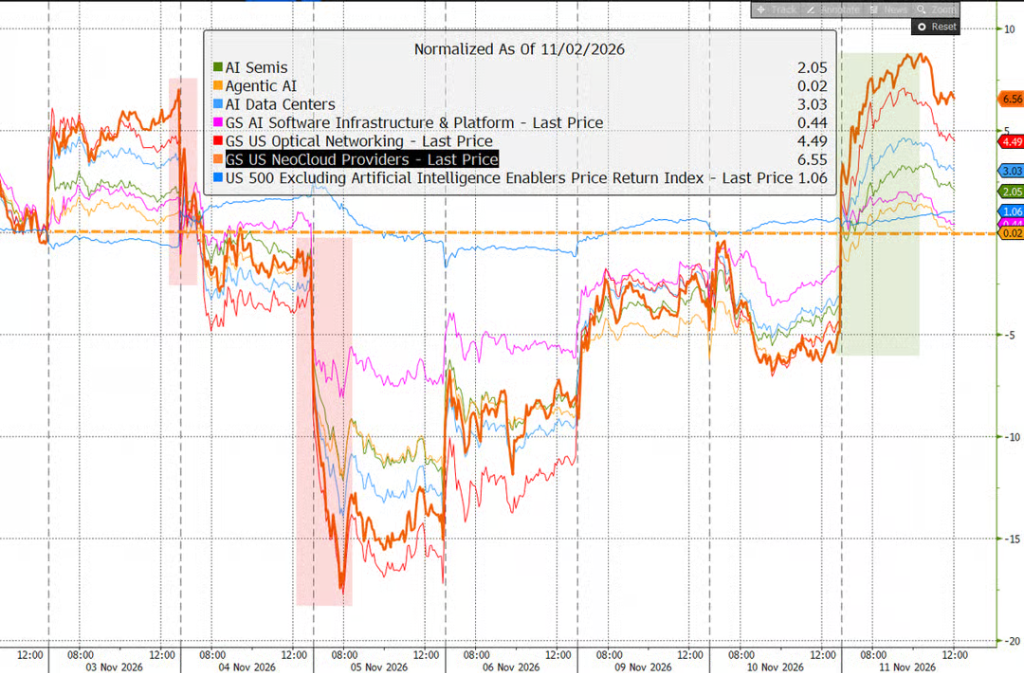
在 CoreWeave 股价单日大涨约 25%的带动下,新云(NeoCloud)板块盘中涨幅一度超过 12%,纳指也收复了中期选举后的失地。 市场的乐观情绪还受到两则消息强化:Anthropic 据报正讨论高达 1.5 万亿美元以上的 IPO 估值,打消了此前公司估值将大幅下调的担忧;此外,OpenAI 单季营收强劲、首次达到 100 亿美元。
而对于即将在下周登陆资本市场的 Anthropic 而言,这份财报来得恰逢其时—— CoreWeave 是 Anthropic 的重要算力供应商,两家公司的命运在一定程度上相互绑定。 与此同时,英伟达下周的财报将是另一块试金石,投资者届时将寻找更多理由判断 AI 基础设施热潮能否持续。
不过,这轮反弹的基础仍不牢固:一方面,资金正从超大规模云厂商转向“卖铲人”和算力租赁商;另一方面,CoreWeave 未来的融资缺口、债务成本及算力供给扩张,仍是决定这轮 AI 基建交易能否走远的核心变量。
CoreWeave 带动新云板块集体反弹
CoreWeave 三季度营收 36.6 亿美元,超出分析师预期;每股亏损 1.27 美元,亏损幅度小于市场此前担忧的水平。更受关注的是全年指引:公司预计 2026 年全年营收在 130 亿至 133 亿美元之间,高于市场一致预期上限约 3.4%。
CoreWeave CEO Michael Intrator 在与分析师的电话会议上透露了一个值得关注的细节: 今年新增客户中,超过一半来自 AI 领域以外。 这一数据在一定程度上回应了市场对 AI 算力需求过度集中、一旦 AI 投资热潮退却便将面临需求断崖的担忧。Intrator 的表述暗示,对高性能算力的需求正在向更广泛的行业渗透,而不仅仅依赖 AI 实验室的采购。
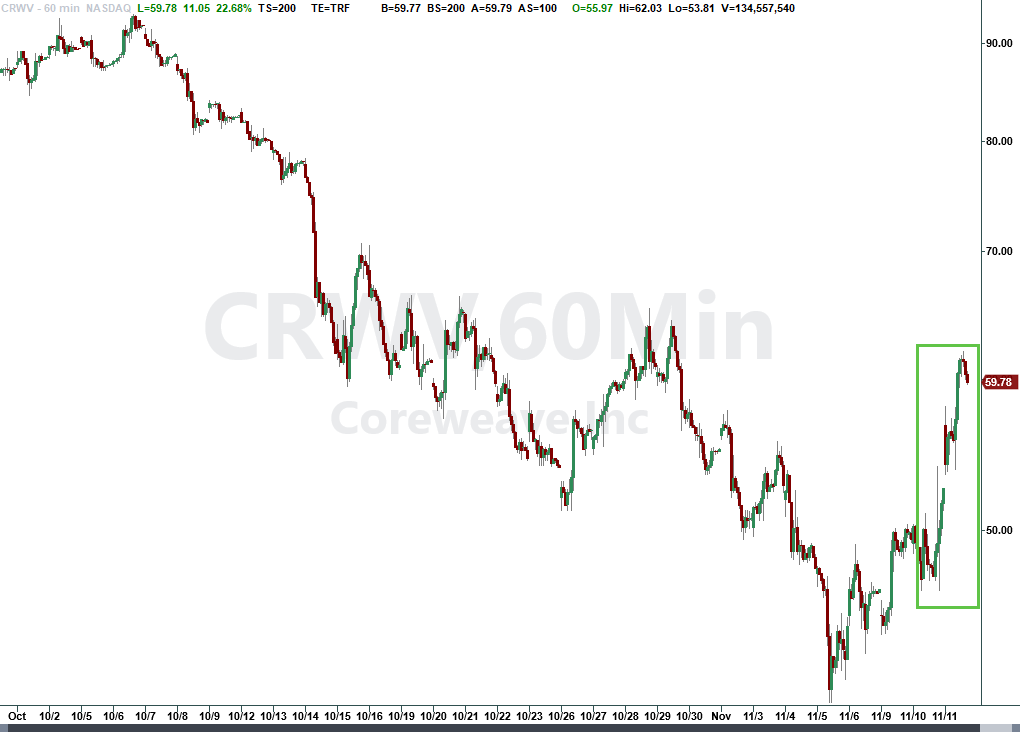
在此之前,CoreWeave 股价年内已累计下跌 39%,是 AI 算力板块中跌幅最深的个股之一。德意志银行分析师 Brad Zelnick 在财报发布后表示,感谢公司提供了“令人宽慰的细节”,这句话颇能代表市场整体情绪。
财报公布后,CoreWeave 股价单日大涨约 25%,成为带动新云板块反弹的核心标的。
市场数据显示,新云概念股当日整体上涨逾 12% ,而高盛广义 AI 股票篮子上涨约 5%,显著跑赢非 AI 股票。此前受 AI 资本开支回报疑虑拖累的算力产业链,迎来了一轮快速估值修复。
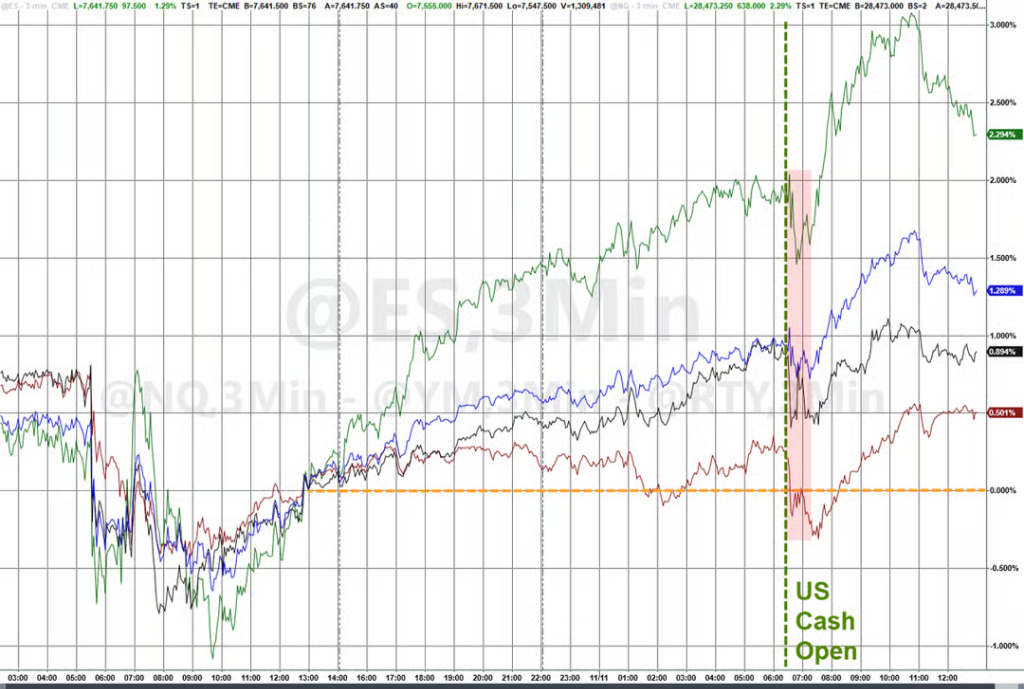
纳指也收复了中期选举后的失地。
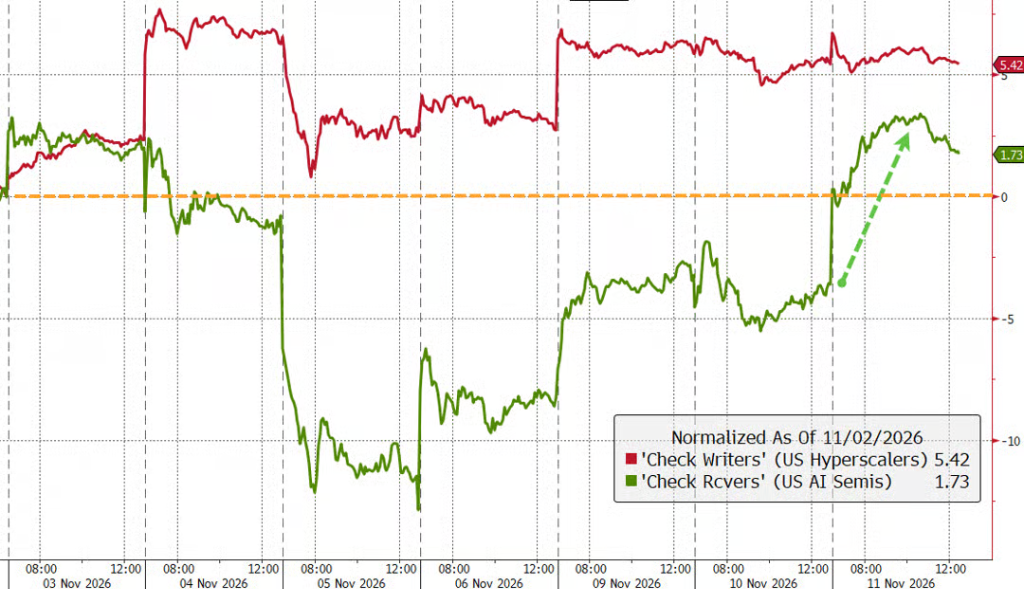
但从市场交易结构看,资金的选择也反映出投资者尚未完全消除疑虑。 算力租赁商、半导体企业等 AI 资本开支的“收款方”表现更强;微软、谷歌、亚马逊等承担巨额数据中心投资的超大规模云厂商则相对落后。换言之,市场眼下更愿意押注 AI 建设周期的直接受益者,而非继续为巨额资本开支买单的“付款方”。
CoreWeave 与 Anthropic:命运相连
而 CoreWeave 的财报对 Anthropic 而言具有直接意义。
Anthropic 是 CoreWeave 的客户,使用 CoreWeave 及其他多家新云服务商的算力来支撑其 Claude 系列产品,同时也与谷歌等超大规模云厂商签有合同。 两家公司从未公开披露合同条款,但 Intrator 今年 4 月曾将与 Anthropic 的合作描述为“数十亿美元级别的合同”。
据彭博报道,Anthropic 计划于下周完成上市。作为首家寻求公开上市的美国前沿 AI 实验室,Anthropic 没有搜索引擎、社交媒体或云业务等传统业务作为“护城河”,其估值将完全取决于市场对 AI 前景的判断。CoreWeave 的强劲表现,理论上有助于 Anthropic 在路演中获得更高的估值认可。
最新市场消息进一步抬高了这场 IPO 的关注度:据报道,Anthropic 的承销商正评估 1.5 万亿美元或更高的 IPO 估值可能性。 若该估值预期得以维持,Anthropic 将不只是检验前沿大模型公司商业化能力的样本,也将成为市场为 AI 长期增长故事愿意支付何种溢价的直接标尺。此前有消息称 Anthropic 估值可能大打折扣,或在 1.5 万亿美元以下。
与此同时,OpenAI 单季营收首次达到 100 亿美元的消息,也为 AI 应用层需求提供了新的支撑。 对投资者而言,这意味着市场正在尝试寻找“模型收入增长—算力采购扩张—芯片及数据中心投资回报”之间能够相互验证的闭环;但这一闭环是否足以支撑高估值,仍有待更多公司财报和订单数据验证。
对 Anthropic 而言,CoreWeave 财报释放的积极信号在于:其上游算力供应商仍能获得强劲订单、提高收入指引并维持融资能力。但这也凸显了双方的共同风险——大模型公司对外部算力的需求能否持续高增长,以及算力供应商能否在高资本开支和高负债模式下保持稳定交付,将共同影响这条产业链的估值基础。值得注意的是,Anthropic 在算力供应上还依赖其他几家前景尚不明朗的新云服务商,其中包括 Nscale——据报道该公司正在考虑推迟自身的 IPO 计划。
AI 下一个考验:英伟达财报
下周,英伟达将发布财报。如果投资者能够暂时搁置对 CEO 黄仁勋及其他相关问题的担忧,英伟达的业绩或将为市场提供更多乐观理由。
英伟达财报的重要性,已不止于验证 GPU 需求是否旺盛。 市场更希望从中确认三件事: 云厂商和新云服务商的采购强度是否持续、Blackwell 等新产品的供给与交付能否匹配需求,以及客户资本开支的快速增长能否转化为更可持续的收入和利润。
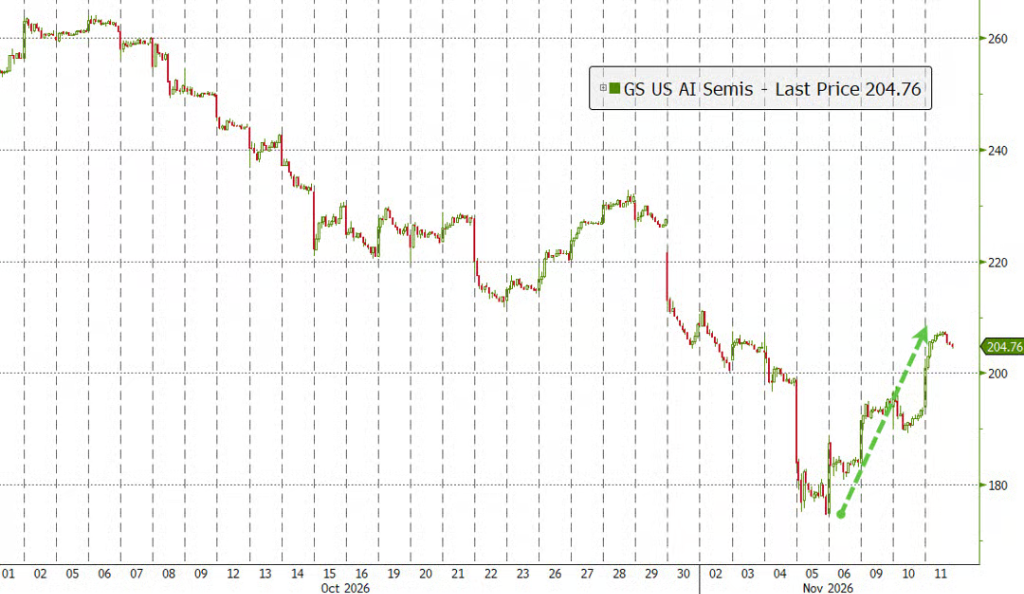
本轮反弹中,半导体板块表现强劲,费城半导体指数录得数月来最大单日涨幅,并收复此前一周回调的大部分失地;英伟达股价也出现反弹。不过,交易员观察到,部分活跃资金和散户在英伟达财报前仍有卖出行为。这意味着市场对芯片龙头的预期依旧很高,财报若无法提供足够强的指引,AI 交易的波动可能再度放大。
彭博专栏作家 Dave Lee 分析,早在 2025 年 3 月 CoreWeave 上市之际,他便曾警告这家公司将成为“AI 革命的第一只真正的风向标股票”,事实证明确实如此——CoreWeave 的股价已成为市场波动的主要“出气筒”。
反弹背后:融资缺口与供给扩张仍是硬约束
不过,这轮反弹的基础仍不牢固。CoreWeave 未来的融资缺口、债务成本及算力供给扩张,仍是决定这轮 AI 基建交易能否走远的核心变量。
CoreWeave 的业绩缓解了“AI 建设会否因融资受阻而戛然而止”的短期担忧,但并未彻底回答长期问题。
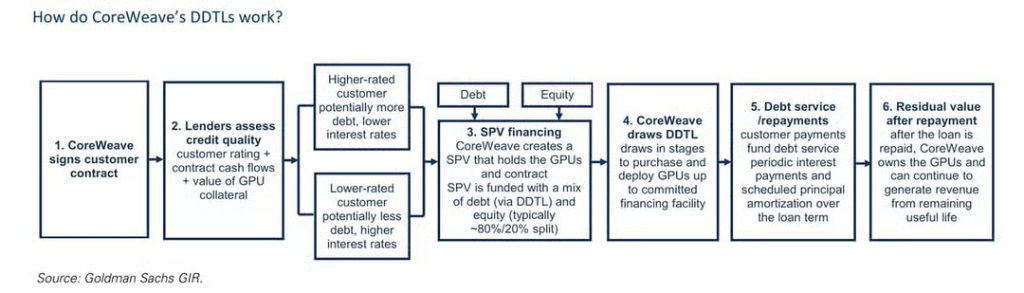
多头逻辑是, CoreWeave 可以围绕客户合同设立融资主体,以高比例担保债务覆盖建设成本;在合同期内偿还债务后,公司仍保留 GPU 资产,并可将已还清融资的设备再次出租。若算力长期紧缺,这种模式有望令存量设备持续产生现金流。
空头则聚焦三个风险。 首先是定价:管理层所提及的每兆瓦收入水平,与财务报表所反映的实际变现水平之间仍存在差距。其次是融资:市场观点认为,公司明年或面临约 330 亿美元的资金缺口,仍需依赖新增债务或客户预付款填补。最后是供给:到 2028 年前,市场预计将有约 55 吉瓦新增算力容量投放,若供给释放快于需求增长,老一代 GPU 的租金和残值都可能承压。
因此,CoreWeave 本季证明的是,在算力依然紧张时,公司能够拿到订单并获得融资;但它尚无法证明,供给紧张会持续到足以覆盖巨额债务、并支撑旧 GPU 残值的阶段。接下来,市场将密切关注其投资级担保贷款的最终定价、客户预付款规模,以及公司资本开支和自由现金流拐点能否如预期出现。
宏观环境并未放行,监管不确定性仍是隐患
在美国中期选举后,民主党控制国会,德克萨斯州候任州长 Gina Hinojosa 在竞选期间曾主张对数据中心建设实施暂停令。Intrator 上周已致信 Hinojosa,希望就已获批项目的“负责任完工”以及未来项目的“持久标准”寻求共识。
在财报电话会议上,Intrator 试图稳定投资者情绪。他表示:“我们预计不会受到近期重大监管变化的影响。我们认为,这些变化是关于如何建设的表态,而非是否建设。”
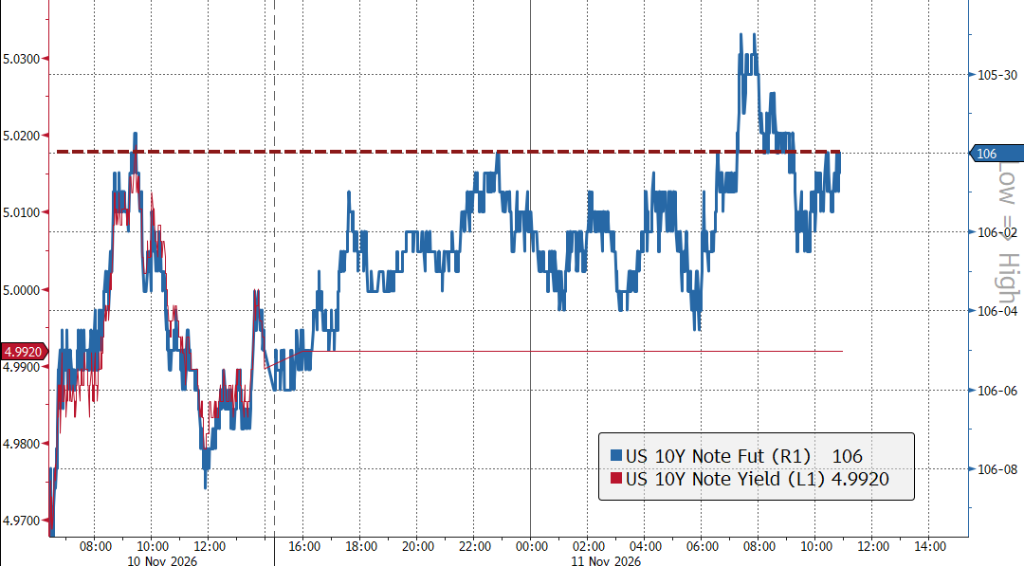
除监管外,利率仍可能是 AI 基础设施估值的另一重约束。在本轮股市反弹期间,市场对未来加息的定价有所上升,10 年期美债期货隐含收益率重新逼近 5%。对于依赖债务融资建设数据中心的新云公司而言,融资成本上升会直接影响项目回报率和股权估值。
更重要的是,股票、信用、利率和原油市场的波动率尚未完全回落。此前建立的避险仓位虽在本轮反弹中部分平仓,VIX 一度回落至 17 附近,但跨资产波动仍处于相对偏高水平。这意味着,CoreWeave 带来的“喘息之机”能否演变成趋势性修复,仍取决于后续财报、融资市场和宏观利率环境能否同时给出积极答案。
总体而言,CoreWeave 财报暂时修复了市场对 AI 算力需求和融资能力的信心,也为 Anthropic IPO 及英伟达财报营造了更有利的情绪窗口。但从“短期空头回补”走向“长期基本面重估”,仍需回答融资、供给、GPU 残值和利率四道难题。 下周的 Anthropic 与英伟达,将是这轮 AI 反弹能否延续的两场关键考试。