

每周一、周三、周五,聚焦加密市场、日本、韩国、A股和港股,用数据复盘市场、用趋势把握先机,由PANews出品。
50周均线失守引发多空血战,BTC退守200日均线等待CPI终极审判
非农爆表焊死美联储12月加息预期,叠加周末英伟达CEO桃色丑闻与美伊谈判僵局,令唯一全天候开盘的加密市场率先沦为宏观避险情绪的提款机。比特币周末打破横盘走势,自早前8.7万美元高位回调近16%,周末跌破7.5万美元关口并一度向下插针至73,510美元附近,随后在7.45万美元附近震荡。这根跌幅达4.47%的周线不仅录得罕见的“五连阴”,更自9月中旬以来首次收于50周均线(约75,500美元)下方,市场进入高波动分水岭。
面对破位危机,市场多空双方正围绕72,500至73,500美元的核心铁底展开激烈博弈。多位知名分析师与交易员指出,200日均线(位于73200美元附近)与5.7万至8.7万美元上涨波段的0.5斐波那契回撤位(72,581美元)构成了眼下最关键的防线。此外,CoinAnk数据显示,72,850至74,700美元区间沉淀着高达2.89亿美元峰值的极端多头清算集群。
然而,50周均线的得失依然让技术派惊出一身冷汗,Doctor Profit警告称,50周均线是牛市的最后防线,若无法有效收回,此前5.7万至8.7万美元的涨幅或将沦为牛市陷阱,价格恐直奔6.8万至6.9万美元的斐波那契黄金口袋。Ash Crypto、Ardi与Material Indicators联创Keith Alan也指出,若本周无法确认该跌破为“假跌破”,比特币恐将进一步下探6.6万至7万美元(200周均线)甚至6万美元水平,以寻求买方流动性。
不过Galaxy Digital研究主管Alex Thorn援引2011年与2019年的历史数据安抚市场,指出在熊市筑底后,首次跌破50周均线从未创出周线新低。此外,分析师Saif Trades与Killa坚定认为,当前约16%的回调仅是牛市中的“更高低点”,长线依旧看涨至9万美元乃至18万美元。
衍生品市场方面,Coinbase持续负溢价显示美国现货买盘缺席,而币安仍有75%账户盲目做多,同时CoinGlass“净空头”指标与现货买单墙双双退守至6万美元水平。交易员Stoic指出,7.6万美元是当前的“Gamma翻转点”,唯有放量站稳该位置,做市商才会从“逢高抛售”转为“顺势追涨”,从而打开冲向8万美元的大门。若无法攻克7.6万至7.76万美元的未平仓合约密集区,比特币将难以摆脱下跌引力。
展望后市,比特币能否绝地反击将取决于周一美股开盘表现及周二公布的美国10月CPI通胀数据。若通胀数据超预期,将彻底焊死美联储加息大门,迫使比特币下杀测试7.2万美元买盘墙;反之,若通胀温和降温并配合美股反弹,市场有望迎来强力拉升。此外,矿工挖矿收益覆盖电费的盈亏平衡点(约7万美元)构成了市场的隐形支撑。
以太坊ETF连遭净流出,ETH跌破2100美元关口引发山寨币流动性踩踏
以太坊近期遭遇基本面与技术面双重打击,价格一度失守2100美元关键防线,最低触及2060美元。资金流向方面,SoSoValue数据显示以太坊现货ETF已连续六周净流出,上周流出额达3.65亿美元(其中贝莱德ETHA流出3.46亿美元)。此外,以太坊联创Vitalik Buterin提出叙事转型,建议将ETH从“手续费销毁型代币”转向“价值储存”资产,以应对AI时代挑战,引发市场对叙事转型的讨论。
技术面上,交易员普遍将2100美元视为牛熊分界线。分析师指出,ETH短期需迅速收复2210美元乃至2300美元,否则极易下探2000美元整数关口。尽管市场承压,但链上“聪明钱”已开始逆势布局,Lookonchain监测显示有巨鲸在3小时内从币安提走3.46万枚ETH(约7375万美元),另有多个大户在2149至2155美元区间密集扫货逾2.3万枚ETH。
山寨币市场同样经历惨烈洗牌,USDT市占率飙升至7.25%。此前受Linux漏洞影响的Threshold Network(tBTC)跨链桥已恢复,但Aave上约1.2亿美元储备池仍被冻结。此外,Meme交易平台XXYY宣布将于11月底关停,Web3任务平台Galxe将整合至Gravity L1并关停旧服务;Animoca Brands则宣布转向AI代理与Web3数字所有权基建。
政治与协议升级方面,尽管加密超级政治行动委员会Fairshake在中期选举中胜率达92%,但监管阴云依然笼罩。市场后续将密切关注以太坊EIP草案中关于“版本化操作码Gas重新定价”的推进情况。若ETH本周无法守住2000至2100美元的生死防线,山寨币市场或将面临新一轮深幅去杠杆清算。
今日要点:
-
本周预告 | 美国10月CPI公布;Hyperliquid生态L2网络Elysium上线主网
-
数据:ALLO、AZTEC等代币本周将迎来价值超千万美元的大额解锁
-
Hyperliquid生态L2网络Elysium上线主网
-
Coinbase将暂停BAL和TNSR交易
-
比特币现货 ETF 上周净流出 12.82 亿美元,贝莱德 IBIT 净流出 12.09 亿美元居首
-
以太坊现货 ETF 上周净流出 3.65 亿美元,连续六周净流出
-
HYPE现货 ETF 上周净流出 1561.68 万美元,创历史第三高
-
XRP现货 ETF 上周净流出 52.95 万美元
-
SOL现货 ETF 上周净流出 2625.21 万美元
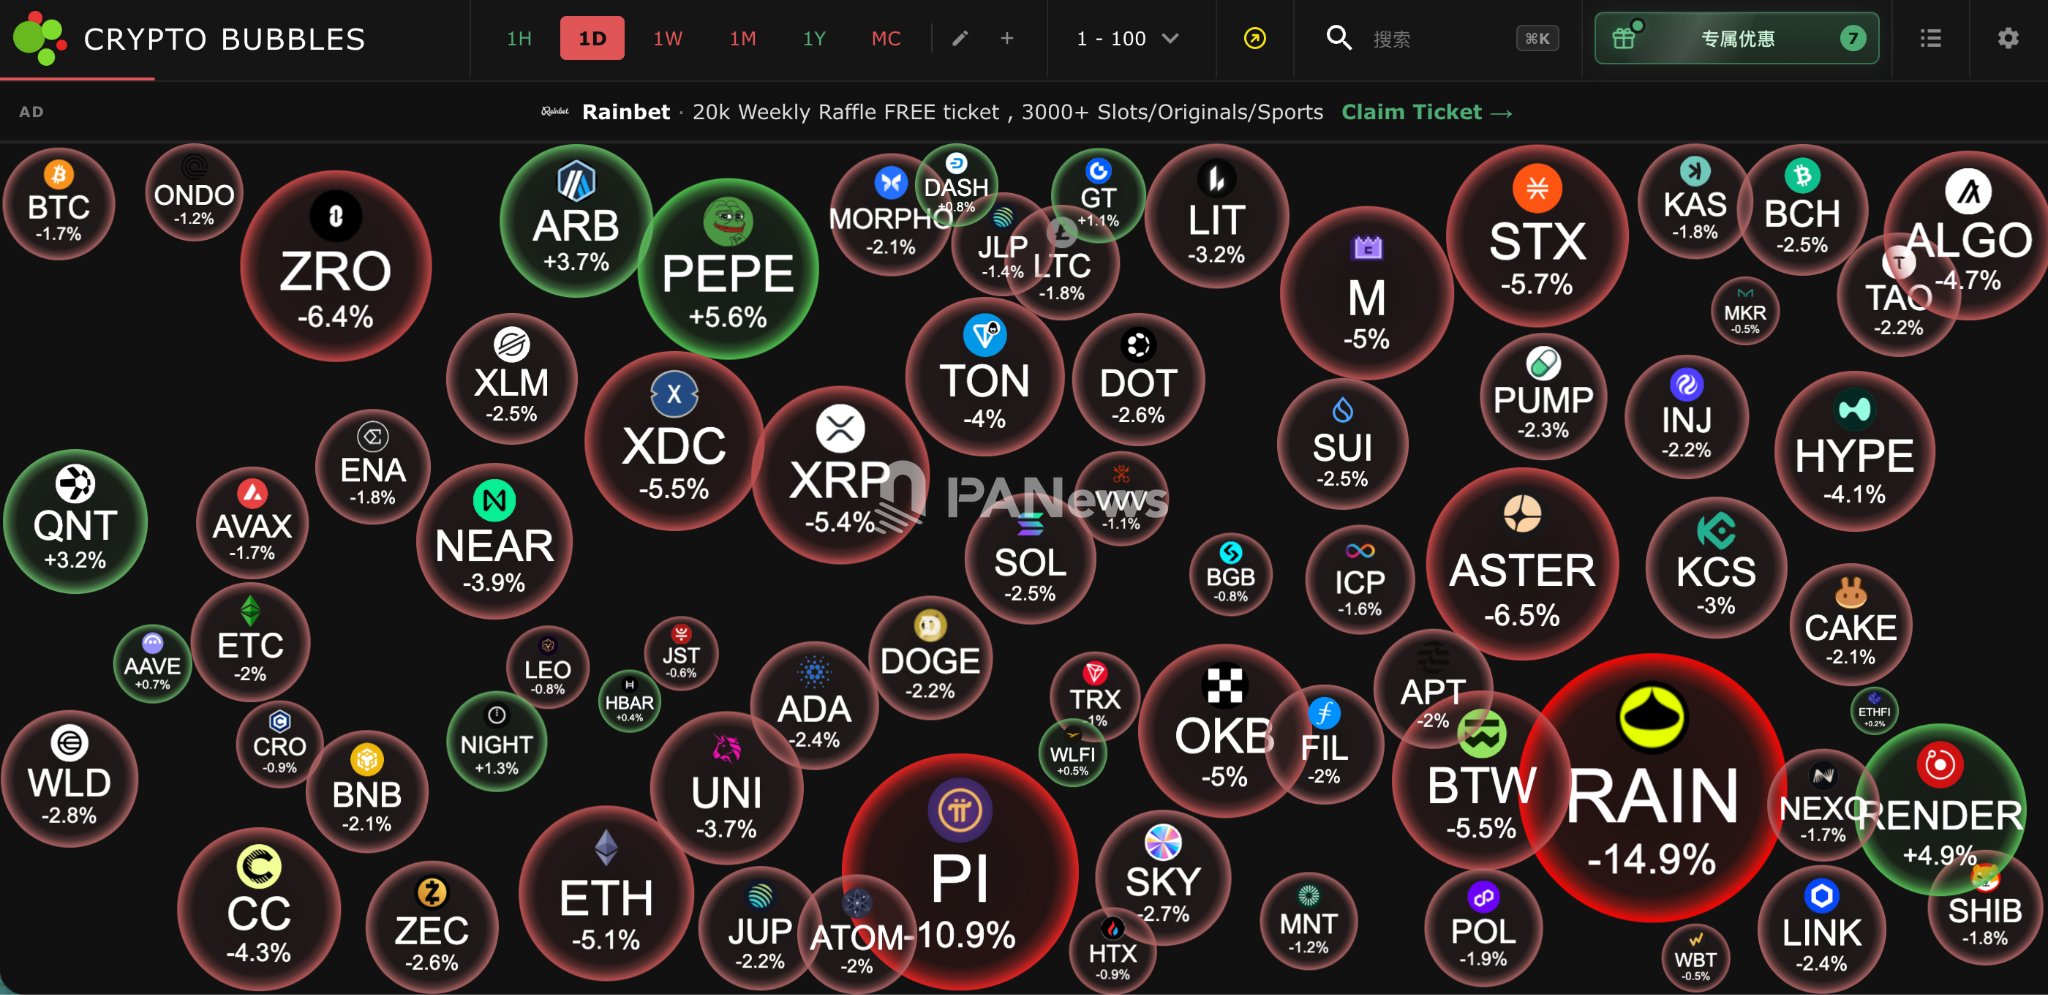
今日市值前100币种最大涨幅:PEPE涨5.6%、RENDR涨4.9%、ARB涨3.7%、QNT涨3.2%、NIGHT涨1.3%。
科技股折价时代叠加黄仁勋桃色风暴,亚太股市冰火两重天
受硅谷“政治与伦理风暴”影响,韩国股市经历剧烈震荡。韩国综指(KOSPI)盘中一度冲高,但受英伟达夜盘暴跌传染,最终收跌0.79%。韩国市场重度依赖半导体产业链,英伟达CEO黄仁勋个人风波及其引发的外部独立审查传闻直接重创了供应链情绪,导致三星电子盘中大幅收窄涨幅;SK海力士也走弱,且面临两只挂钩其杠杆ETF本周四前后清算退市的抽血压力。野村证券陆挺团队警告,美国“蓝色浪潮”卡死数据中心审批将终结云巨头囤积芯片的狂热,直接刺破亚洲灰市高达200%至300%的GPU与HBM溢价泡沫,这无疑给本周五即将迎来“IPO基石投资者新规”生效的韩国科技股蒙上了一层厚重的阴影。
日本股市则在汇率贬值与本土复苏逻辑下走出独立行情,日经225指数收涨2.33%,日本东证指数更是狂飙3%。日元兑美元汇率跌至158.49附近的低位,极大刺激了日本出口型制造企业与汽车龙头的盈利预期。尽管英伟达风波扰动了部分半导体设备板块,但丰田、三菱重工等传统工业巨头以及低估值金融股的强劲吸金效应,助推日股一举扭转了上周跟随美股调整的疲态。野村证券研报认为,日股目前的强劲动能主要来自日元贬值带来的EPS预期上修,以及全球资金在美股AI剧震下的区域再平衡。
港股市场全天处于水下窄幅震荡,恒生指数收跌0.13%,恒生科技指数跌0.92%。受算力硬件板块海外抛售情绪传染,港股半导体与科技网络股普跌,美团收跌6.53%,建滔积层板跌9.21%,小米与阿里小幅承压。不过,Alphabet考虑在港发行等值10亿至15亿美元港元债券的消息提振了部分流动性信心。
A股市场则走出内需与新概念驱动的探底反弹走势,沪指缩量收涨0.32%,深成指与创业板指微跌0.27%,全市场成交额1.49万亿元。盘面上呈现明显的避险与主题分化:受10月煤炭开采业PPI暴涨36.6%、油气开采业大涨35%提振,煤炭、燃气板块领衔大涨,郑州煤电、胜通能源掀起涨停潮;科技成长端,苹果开源调用阿里千问模型的人形机器人控制系统HALO,在宇树G1上实现91%的任务成功率,引爆人形机器人涨停潮,上纬新材、祥明智能20CM涨停,宇树科技飙升超9%;而此前涨幅巨大的光伏与锂矿等能源金属板块则遭遇资金兑现大幅走低。方正证券策略指出,在外部美联储加息预期与海外科技黑天鹅肆虐的背景下,国内政策对稳市机制的部署正推动资金向具有防御属性的顺周期内需及低估值自主可控板块靠拢。