Coinbase 週四美股盤後公布第三季財報,Robinhood 加密收入年減 55% 先敲警鐘,分析師對交易量的預估差距超過兩成。
(前情提要:
Robinhood 創歷史最佳業績,但加密收入暴跌 38%、股價從高點蒸發一半
)
(背景補充:
Coinbase 斥資 29 億美元(千億臺幣)收購 Deribit 期權交易所
)
本文目錄
Toggle
美 國最大的加密貨幣交易所 Coinbase 將在美股週四盤後公布第三季財報,但在數字出爐前,市場先在「交易量到底回溫多少」這件事上吵成一團。導火線是同業 Robinhood 剛公布的第三季成績單:加密貨幣交易收入年減 55%,讓原本期待交易熱度迴流的分析師被迫重新盤算。
Robinhood 先摔一跤,市場信心跟著鬆動
從 Robinhood 公布的第三季財報 來看,該平台加密貨幣交易收入較去年同期大減 55%,加密貨幣交易量同步下滑 38%。
股票與選擇權業務的成長補上部分缺口,預測市場業務更繳出 1.73 億美元收入、年增超過六倍,成為財報裡的少數亮點。市場解讀,這份成績單代表散戶的加密交易熱度並沒有回到高峰水準。
分析師對 Coinbase 的預期分歧
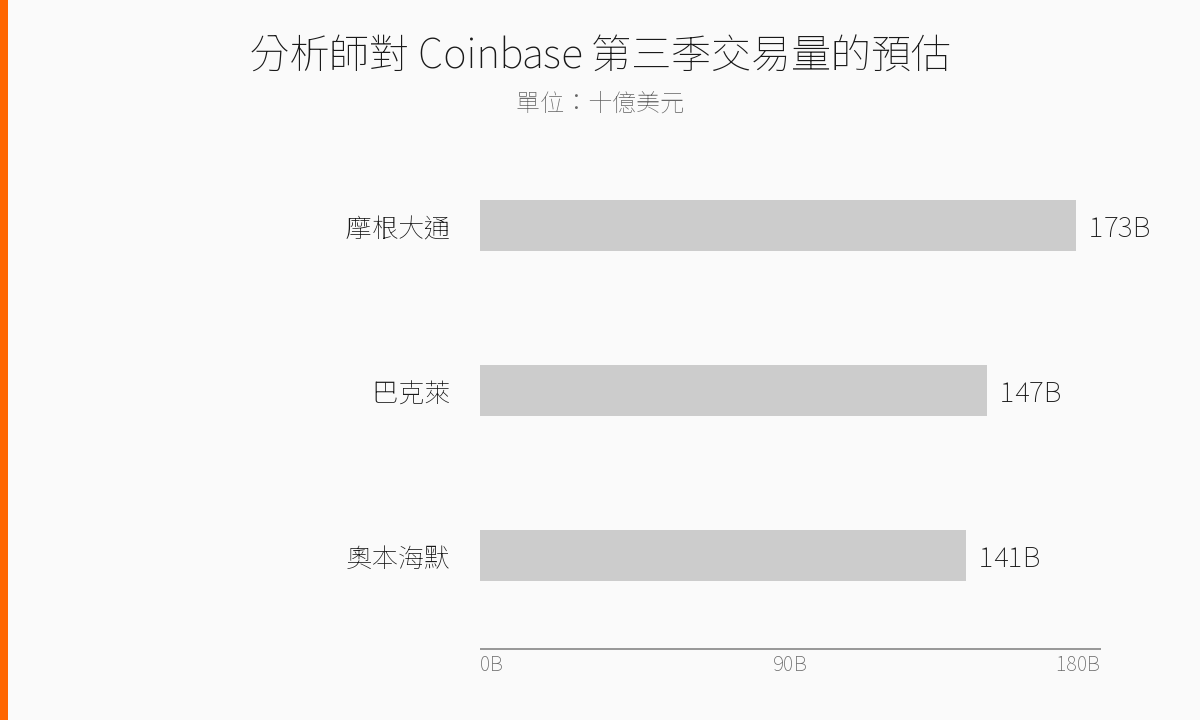
分歧最明顯的是交易量。摩根大通預估 Coinbase 第三季交易量約為 1,730 億美元,是主流券商中最樂觀的一家;巴克萊估 1,470 億美元,奧本海默則估 1,410 億美元。
換算下來,交易收入預估落在 5.78 億至 6.94 億美元之間,全季總營收預估落在 12 億至 14 億美元之間。
獲利預估同樣沒有共識。摩根大通預估調整後 EBITDA 為 3.23 億美元,巴克萊給出 3.60 億美元,奧本海默則相對保守、估 2.62 億美元。巴克萊在報告中提醒,九月現貨交易量回升的動能在十月初就開始消退,奧本海默更把交易量預估下修約 20%,理由是市場活躍度不如預期。
穩定幣與衍生品成兩大變數
Coinbase 與 Circle 共享的 USDC 儲備利息收入,是這幾年最穩定的現金流來源之一。摩根大通預估本季穩定幣相關收入約 3.2 億美元,但也提醒利率走低會壓縮 USDC 儲備的收益率,加上穩定幣市場競爭升溫,這條收入線的成長性正面臨考驗。
衍生品方面,Coinbase 併入的 Deribit 讓它在選擇權與期貨市場站穩腳步。本季 Coinbase International 的期貨交易量季減 12%,但合併 Deribit 之後,選擇權與期貨合計交易量反而小增 2%,顯示併購正在補上現貨交易的缺口。
另一邊,VanEck 數位資產研究主管 Matthew Sigel 也在 社群貼文 點出,Coinbase 這季最弱的一環是定價能力,而非交易量本身。
市場影響與後續觀察
把財報放回估值脈絡看,Coinbase 的股價表現長期與交易量高度連動,分析師對交易量的估差超過兩成,足以讓財報結果從「驚喜」變成「失望」。摩根大通看好代幣化、支付與 Base 鏈的長期布局,巴克萊則對這些新業務能否在短期內貢獻實質收入抱持懷疑,這條分歧線將直接反映在財報後的股價波動上。
後續有兩個觀察點。第一是第四季財測:若管理層給出的交易量與費用指引優於巴克萊的保守版本,市場對交易回溫的信心就有機會修補。第二是 USDC 儲備收入的利率敏感度,以及 Robinhood、Kalshi 等平台在預測市場的攻城掠地,是否會侵蝕 Coinbase 的散戶交易與新產品收入。
週四盤後(台灣時間週五清晨)的法說會,將是驗證這些假設的第一手場合。
?相關報導?
Coinbase 全線上架 Ripple 穩定幣 RLUSD!零售與機構即日起可交易
Coinbase Q4 虧掉 6.67 億美元,當熊市帳單寄到美國最大交易所
Circle提交「IPO上市申請」估值上看50億美元,Coinbase為何是USDC隱藏大贏家?
SEC 公布 2027 查核重點!代幣化證券進軍、量子計算也上榜
貝森特淡化 AI 泡沫風險:不存在系統性問題,全球最聰明的人仍看好人工智慧