

每周一至周五上午,聚焦宏观、美股、AI、贵金属与原油等方向,用数据复盘市场、用趋势把握先机,由PANews出品。
油价承压、美元走强,美股靠AI硬件撑起涨幅
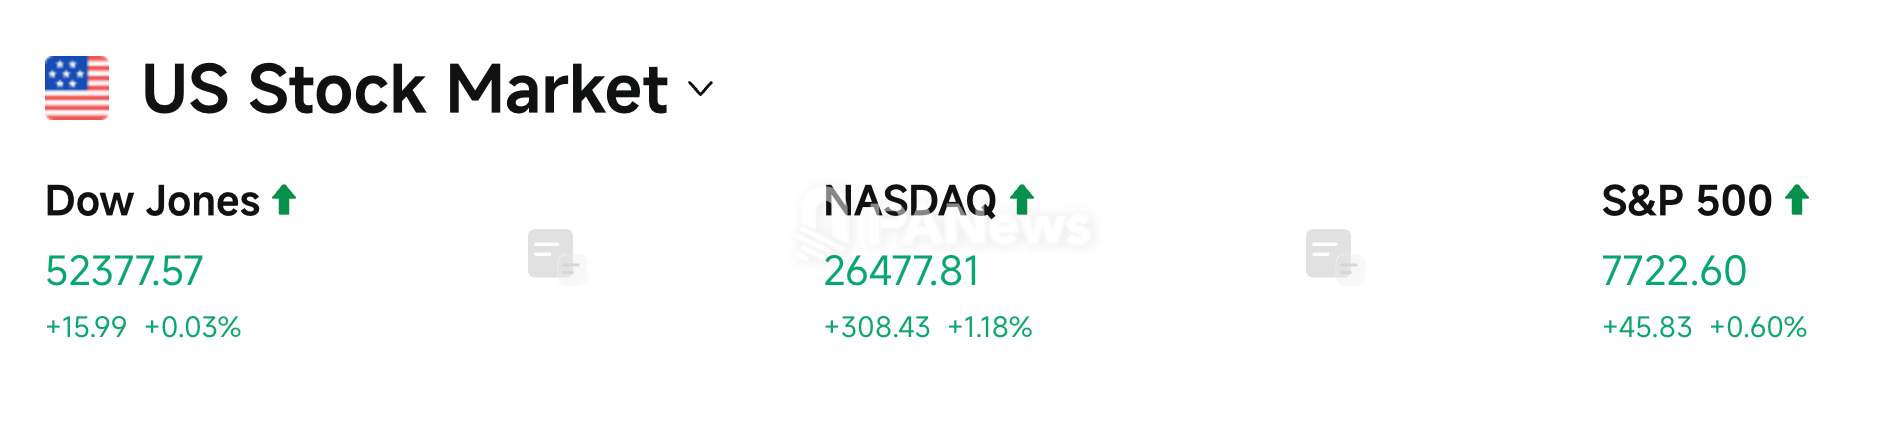
昨夜科技股撑起大盘,纳斯达克综合指数领涨1.18%,标普500指数涨0.60%, 纳指100涨1.29%重新站上100日均线, 罗素2000亦涨1.16%;道琼斯工业指数仅微涨0.03%,传统工业巨头波音暴跌逾10%拖累了蓝筹表现。
德意志银行全球宏观研究主管Jim Reid指出,根据1928年以来标普季节性规律,美股可能正处年内最后一轮下跌低点,年底上涨行情有望启动,尤其中期选举年份历史胜率更高。但伊朗局势、AI融资焦虑与法国政治风险仍可能扰动。
特朗普亲自表态,美国将接收首批100万桶委内瑞拉原油,后续规模可达“数十亿桶”,并强调西半球正成为“能源之都”,汽油柴油价格将大幅回落。与此同时,美俄正秘密讨论战后美国企业重返俄罗斯能源市场,包括恢复萨哈林油气合资、经“友谊”管道对欧供油等方案,但欧洲强烈反对战前松绑制裁,落地仍存高度不确定性。
国际原油期货二连跌,WTI原油跌破100美元大关收于99.90美元/桶(跌幅1.83%),布伦特原油回落至109.74美元/桶。尽管沙特拉斯塔努拉遇袭消息扰动,但委内瑞拉供应预期、OPEC+维持产量目标传闻以及美俄能源合作讨论,共同压制了地缘溢价。摩根大通商品策略团队称:“4月短缺的是原油,10月则是运输成本。”
AI硬件盈利超预期,融资闭环落地,科技板块全面反攻
AI叙事昨夜再度升温,此前市场一度对科技巨头激增的AI债务融资产生严重的“消化不良”,但博通牵头银团达成的630亿美元史上最大AI算力融资、以及Meta高达250亿美元股权发行获5倍超额认购,为整个科技板块注入强心剂。Galaxy Digital创始人Michael Novogratz断言,信贷市场的紧张情绪已逼近峰值,伴随更多股权融资进场,算力供应链的信用紧缩周期正在迎来转折。
芯片与光通信板块掀起凌厉攻势,半导体ETF及相关硬件标的集体大涨。费城半导体指数暴涨3.60%,30只成分股全线上涨。新兴云服务商NeoCloud与核电公用事业板块同步迎来估值修复。此前深陷债务风暴与重资产贬值质疑的“新云”阵营出现报复性反弹,Crusoe与CoreWeave管理层对算力商业化韧性的力挺平息了抛售潮。
与算力配套的能源侧同样获得政策级背书,特朗普政府拟向核电巨头提供50亿美元贷款以扩大供电能力,直接推动核电及清洁电力标的逆势上扬。高盛科技交易台强调,当前市场正从估值恐慌转向对超大规模云厂商资本开支落地能力的重新验证。
具体项目动作及股价波动:
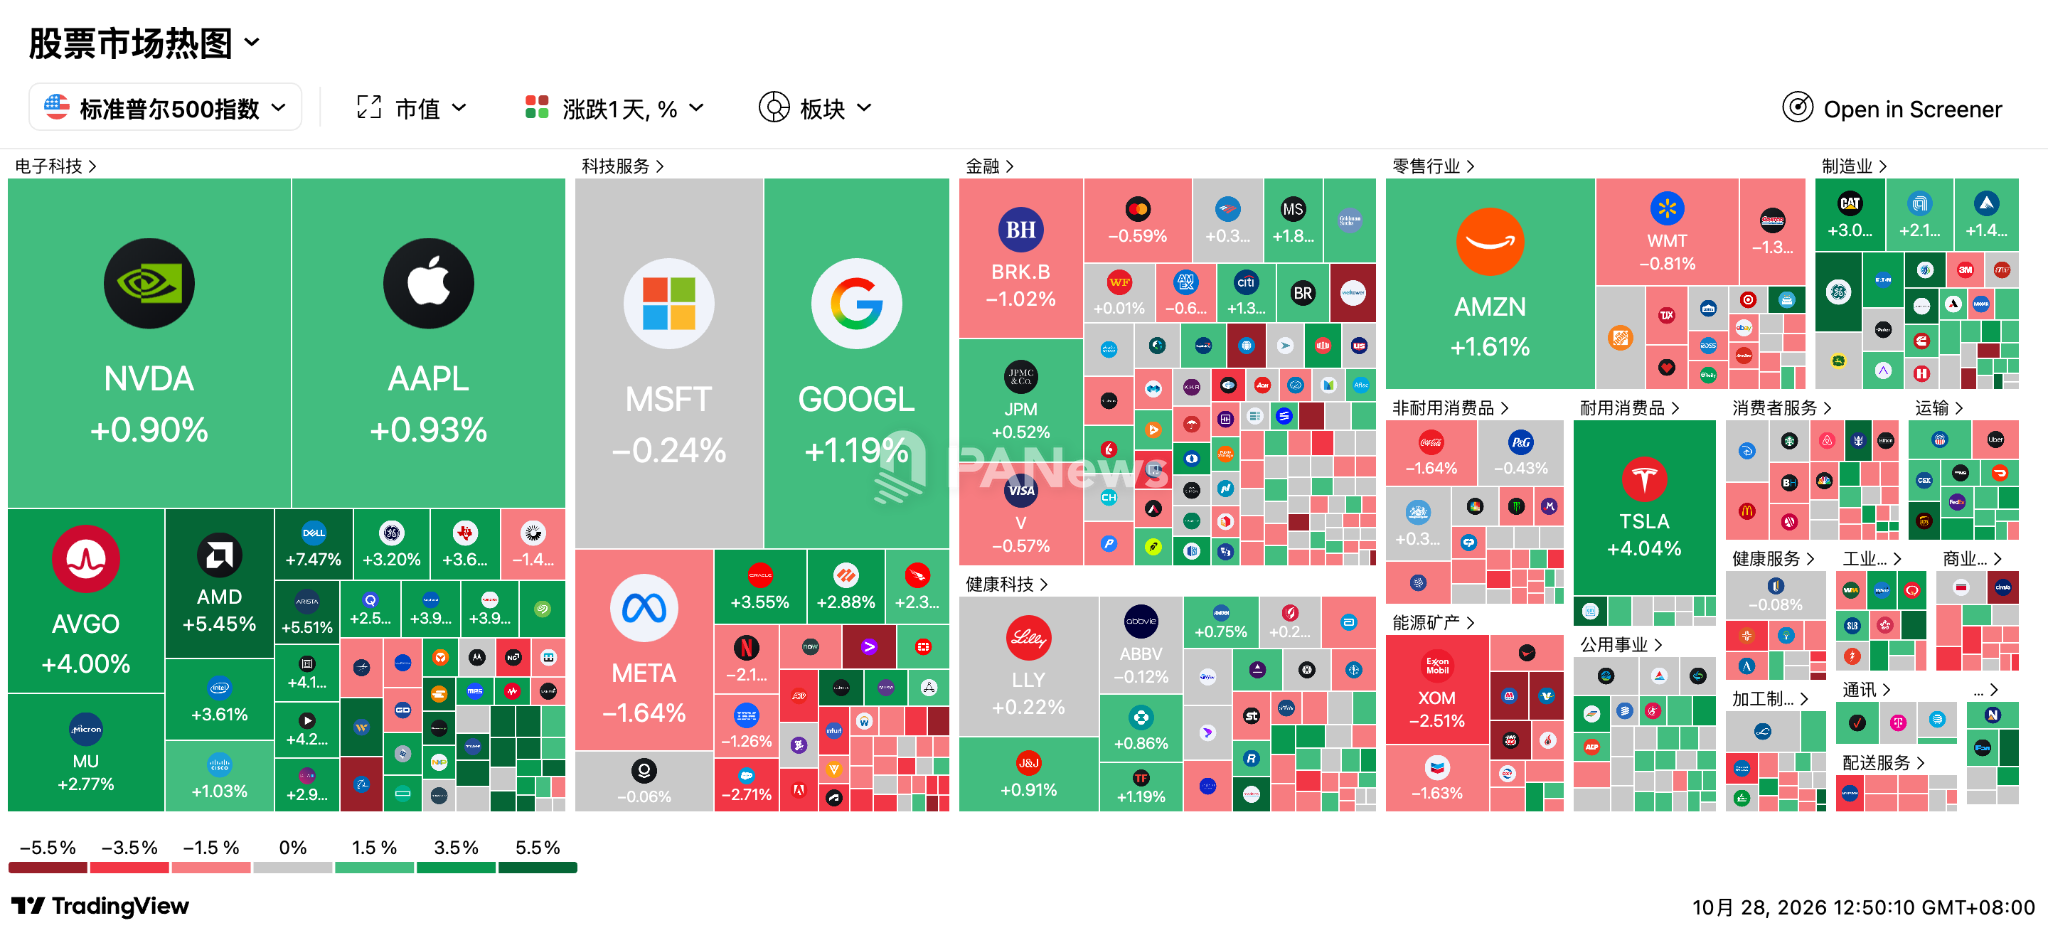
- 博通涨4.00%: 首席执行官陈福阳周末紧急磋商,敲定总额630亿美元的代号“北极星”AI芯片融资安排,博通身兼供应商、担保人并承担最高430亿美元机架资产残值兜底,成功化解银团退缩风险。
- 芯片股普涨: AMD 涨5.45%,迈威尔科技涨4.19%,英特尔 涨3.61%(宣布收购量子初创公司Classiq),台积电涨近3%,泛林集团涨超1%。
- 光通信延续反弹: Astera Labs与Credo Technology大涨逾10%,应用光电涨近7%,Coherent涨6.45%,Lumentum涨5.88%。
- 西部数据涨6.95%: 受到SK海力士长周期指引提振,资金大幅回流低估值存储设备板块。尽管此前市场担忧AI资本开支见顶,但存储板块与企业级硬盘报价持续上涨驱动超卖反弹。
- 存储上涨: Roundhill Memory ETF (DRAM) 涨4.53%,闪迪 涨3.92%,希捷科技3.67%,美光科技涨2.77%;
- 新兴云服务商 Nebius 涨11.22%、CoreWeave涨7.94%: 市场对AI租算力巨额负债的过度反应得到纠偏,Crusoe首席执行官公开发声强调CoreWeave底层订单充沛且商业模式韧性强,算力资产抛压骤缓。
- 加密算力与金融板块上涨: SoFi Technologies涨超13%(营收、利润均超预期),IREN Ltd 涨7.90%,Bitmine Immersion涨超3%,Circle涨超2%。
- 波音暴跌 10.69%: 股价创下逾18个月新低,拖垮道指表现。公司Q3营收虽同比增长4%至241.9亿美元,但每股核心亏损达0.34美元(逊于预期的亏损0.25美元),商用飞机部门营收降至107亿美元且营业亏损达6.97亿美元;更致命的是,波音CFO公开警告737机型月产量稳定在47架的进程严重延迟,预计将无法达成2026年交付500架的目标。
- 通用汽车收涨超 5%: 公司宣布将于11月17日正式将普通股从纽交所转板至纳斯达克(代码仍为GM),旨在重塑以科技为核心的企业形象,并借此获取未来被纳入纳斯达克100指数的资格。
- Constellation Energy 涨2.57%: 特朗普政府正考虑向其提供最高50亿美元的政策性融资,用于升级宾夕法尼亚等多州的核反应堆设施,以向AI数据中心输送1.1吉瓦稳定电力。
Mag 7
- 特斯拉涨4.04%: 股价创下逾三个月新高,总市值逼近1.6万亿美元。巴克莱将其评级上调至“超配”,目标价从370美元大幅提至450美元,核心在于马斯克在电话会确认设立专门委员会推进特斯拉与SpaceX的潜在合并,华尔街正为其注入巨大的协同战略溢价。
- 亚马逊涨1.61%: 资金押注其云基础设施在即将发布的财报中展现高景气度。
- 谷歌涨1.19%: DeepMind推出新一代世界模型Genie 4,且OpenAI传出计划采购谷歌TPU芯片消息,直接构成对英伟达生态的边际突破。
- 苹果涨0.93%: 密集发布搭载M6芯片的iMac及入级MacBook Pro,AI本地算力宣称提升5倍。
- 英伟达涨0.90%: 甲骨文宣布扩大合作部署其新一代Vera Rubin服务器,但受制于甲骨文同时引入谷歌TPU与推理专用芯片,涨幅有所收敛。
- 微软跌0.24%: 盘后放榜前夕市场情绪偏向防御,大摩等机构指出虽然Azure需求强劲,但高估值抬高了业绩超预期门槛,资本开支高企或压制自由现金流。
- Meta Platforms跌1.64%: 知情人士透露其250亿美元股权发行虽获5倍超额认购,但每股625美元定价相对此前收盘价有2.7%折让,大体量稀释压力导致正股承压。
盘后/夜盘标的
- SK海力士夜盘涨近7% (韩股早盘涨超9%触发熔断机制):公司Q3营业利润暴增632%至83.33万亿韩元创历史纪录,宣布2026财年实施100万亿韩元(约750亿美元)的史诗级股东回报方案,并直言供不应求将延续至2030年。
- Robinhood财报不及市场预期,盘后大跌7.63%: Q3营收同比增长12%至14.24亿美元创历史新高,交易类收入大涨19%,管理层小幅下调全财年运营支出预期上限。
- Visa盘后下跌1.15%: 2026财年Q4营收121.4亿美元、调整后每股收益3.48美元双双超越华尔街一致预期,展现底层消费者支付流水的强劲韧性。
- 希捷科技盘后大跌近6%: 尽管Q1财季营收同比大增61%且下季指引超预期,但存货周转天数升至86天(超5年均值5天),引发交易员对周期见顶和渠道累库的剧烈担忧。
- 恩智浦盘后重挫超7%: Q3业绩虽达标,但Q4营收中值(38.5亿美元)及每股收益指引均不及彭博一致预期,汽车与工业芯片复苏周期再度蒙上阴影。
接下来需要关注:
10月28日(周三)
- 科技巨头财报:美股盘后 微软 (关注单季超500亿美元及全年1750亿美元资本开支重压下,Azure云营收能否维持44%-45%的高增速)与 谷歌 (关注全年1950亿-2050亿美元资本开支对自由现金流的侵蚀、DeepMind算力挤占问题,以及Google Cloud增速能否达美银预期的93%和TPU外销进展)同台放榜, ServiceNow 、科磊、福特汽车同步披露。
10月29日(周四)
- 01:00 苹果“Pro and Tell”洛杉矶新品发布会 :新任CEO John Ternus主导首秀,预计推出首款配备OLED屏幕与“灵动岛”的触控屏MacBook Pro、新款OLED版iPad mini,以及搭载M6芯片的14英寸MacBook Pro和iMac,检验高端硬件换机催化力。
- 02:00 美联储FOMC利率决议 & 02:30 沃什新闻发布会: “超级央行周”最高潮,市场预期维持3.75%-4.00%不变(概率超90%),核心风险在于拒绝“前瞻指引”的主席沃什是否会调整“金融条件宽松”的措辞,或释放12月加息(目前市场定价概率72%-80%)的鹰派信号,一旦偏鹰将直接推升10年期美债收益率冲破5%并压制AI科技股估值。
- 09:00 三星电子三季报电话会: 初估Q3营收195万亿韩元、营业利润暴增782.5%至107.4万亿韩元(史上首次破百万亿),重点看Device Solutions半导体部门盈利集中度风险、向英伟达Vera Rubin平台供应HBM4的良率进展(指引占下半年HBM收入60%以上),以及约100万亿韩元股东回报计划中三季度30万亿韩元分红与额外回购细节。
- 20:30 美国Q3 GDP初值与 9月PCE通胀数据 同日落地:Q3实际GDP年化季率初值预期3.2%(前值2.2%),9月整体PCE同比预期升至3.7%(前值3.4%)、环比+0.5%,核心PCE同比预期升至3.1%-3.2%(前值3.0%),同时间公布9月个人支出月率(预期0.5%)、当周初请失业金人数(预期20万人)及EIA天然气库存。
- 国内调价与腾讯大会:国内成品油开启新一轮调价窗口;2026腾讯全球数字生态大会在深圳举行,将发布100+面向Agent场景的新产品与500余个实践案例。
- 财报:中国机器人新锐 宇树科技(首份公开财报) ,美股盘后亚马逊(德银看AWS Q3增速达41%、营业利润率37.1%,重点审视2027年上调至3300亿美元资本开支与自由现金流修复的张力)、英特尔(检验产品竞争力与经营修复)、闪迪、Coinbase、Strategy放榜;美股盘前礼来、默沙东、卡特彼勒、壳牌发业绩。