

作者: Felipe Montealegre ,Theia Research 联合创始人兼 CIO
编译:谷昱,ChainCatcher
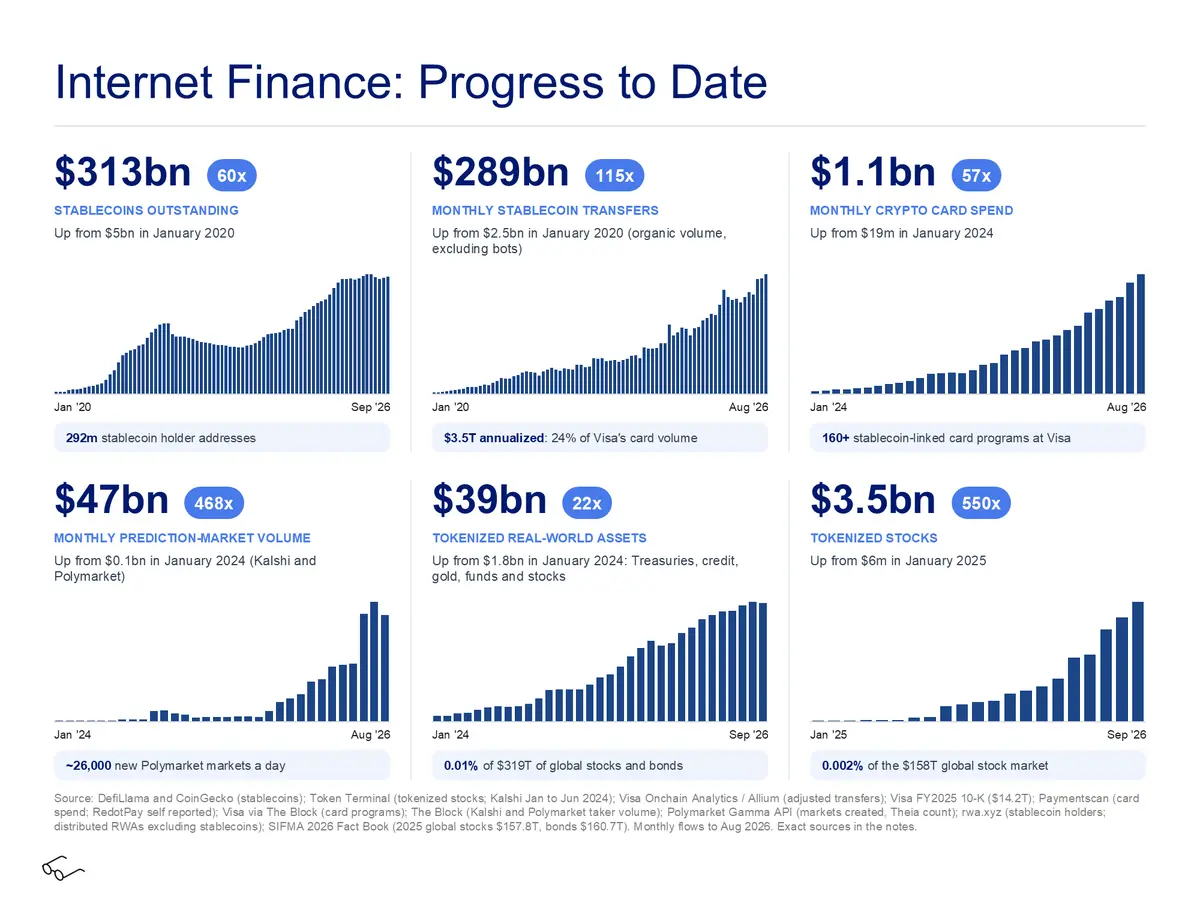
加密正在发挥作用,却没人在意。几年前,稳定币和代币化基金还是遥不可及的梦想;预测市场、借贷协议和 AMM 还只是白皮书。如今,美国财政部长 Scott Bessent 告诉我们,稳定币规模在短期内将达到 2 万亿美元;BlackRock 首席执行官 Larry Fink 表示,所有资产都将被代币化;Hyperliquid 正与 ICE(NYSE 的所有者)合作,把链上永续合约引入美国资本市场。如果你曾认为加密将改变全球金融市场,那么你是对的。那么,你为什么如此痛苦?
证据 A:加密正在发挥作用
在我职业生涯早期,有人建议我,永远不要去一家无法在其最新基金上实现 carry 的公司工作。不是因为他们付不起高薪——以我当时的级别,他们付得起——而是因为公司文化会很痛苦。人们在努力工作并且赚到钱时,才会感到快乐。
这也适用于整个行业。在进入细节之前,我想把这个想法概括成一个完整的三表财务报表模型,包含资产负债表、利润表和现金流量表。让我们看看本行业各自的简化版本。
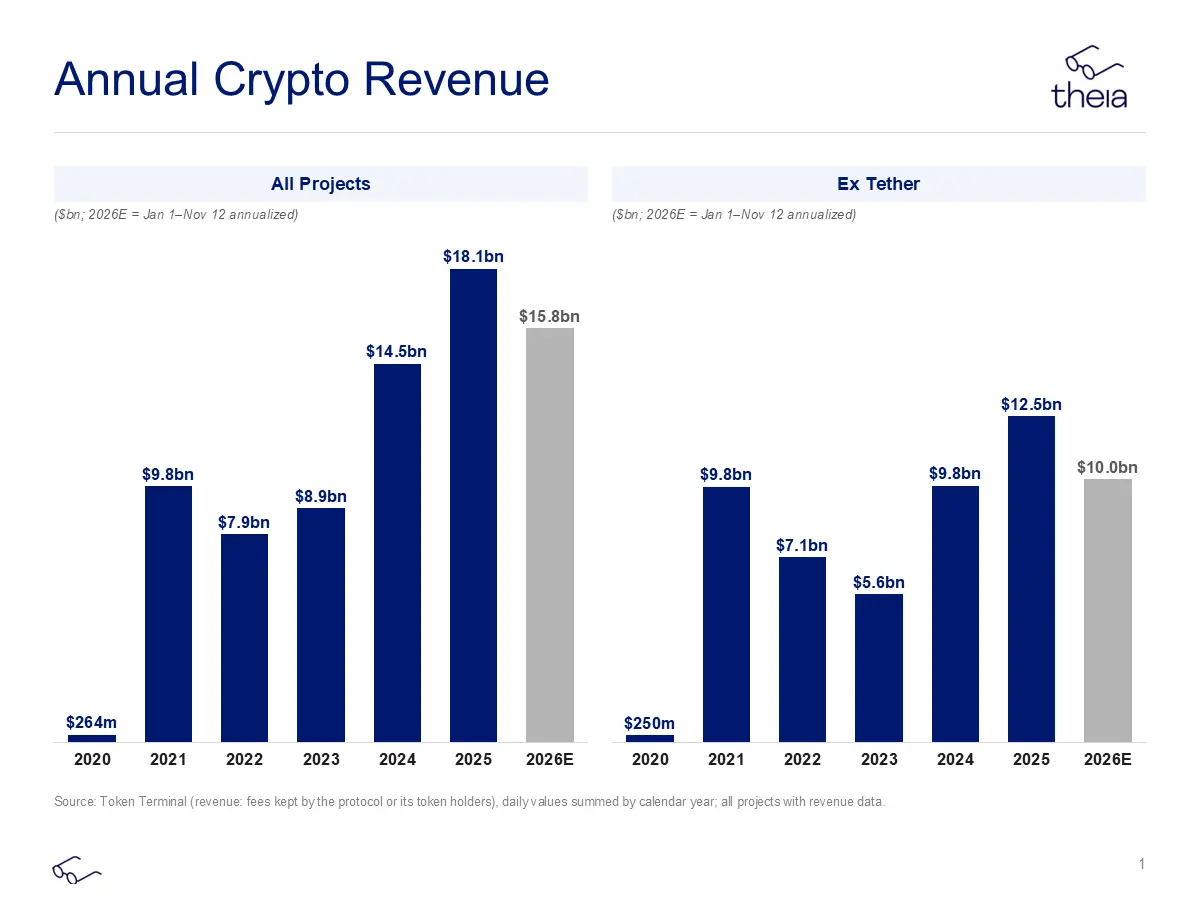
我们先只看收入。与这些收入相关的大部分成本,都流向了行业内的人——工程师、商务拓展、验证者、审计师等。我们的收入表现并不算太差:自 2021 年以来增长了约 80 亿美元;如果剔除 Tether,则下降了约 30 亿美元。
资产价格波动带来的资产负债表变动会进入利润表(通常通过净利润),但我们会把这个话题留到最后一部分,在讨论行业资产负债表时再谈。
现金流量表涵盖经营活动现金流、投资活动现金流和筹资活动现金流。根据上文的简要讨论,我们可以用收入替代经营活动现金流。投资活动现金流在资本支出很大的行业中很重要,但对我们的影响很小,因为加密行业几乎没有资本支出。筹资活动现金流才是大头,因为这个行业里的大多数人,其薪资和办公室费用历来都由流入该行业的风险投资资金支付。
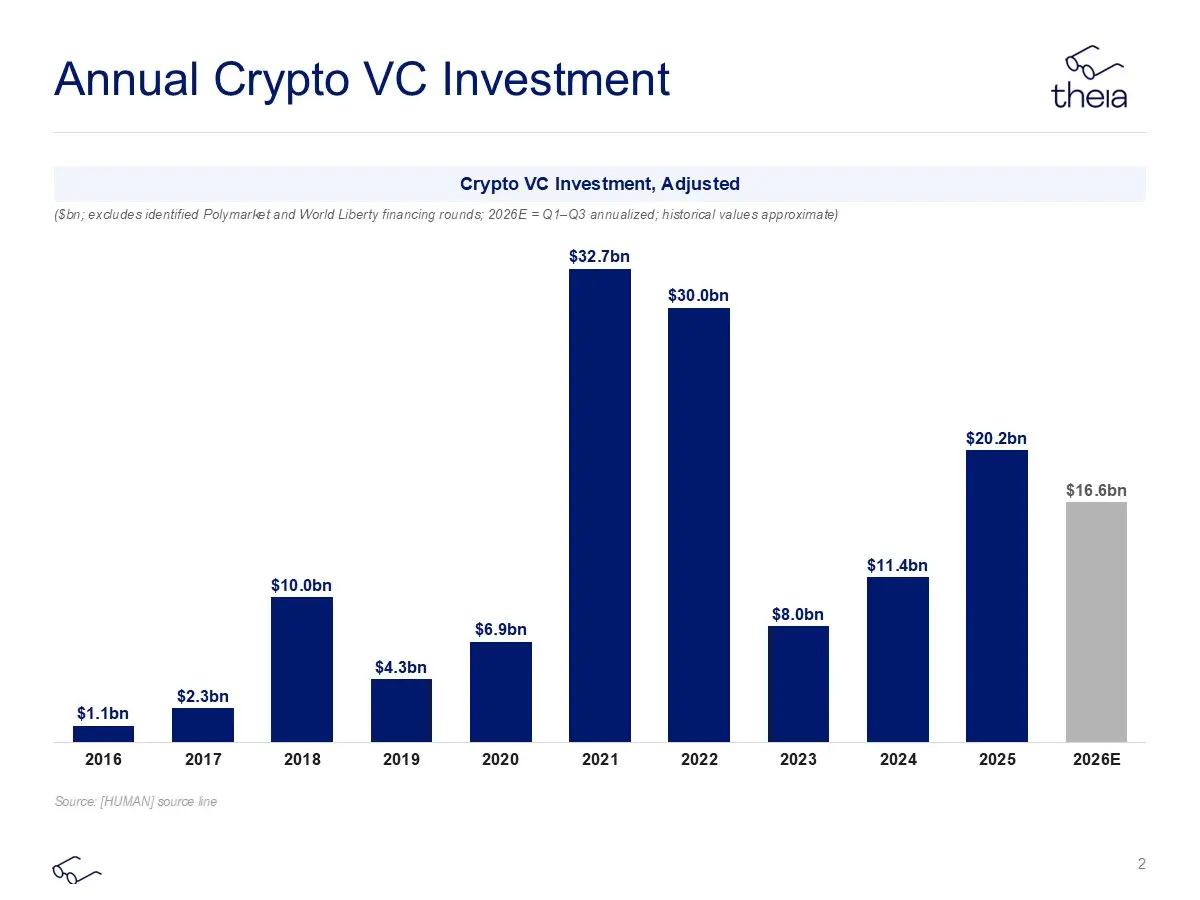
我们可以把收入和风险投资加总,得出流入该行业、用于支付薪资、高管、审计师、顾问、招聘人员、验证者等费用的美元金额。剩下的就是投资者的利润(他们需要向 LP 支付回报,才能获得更多资本)。
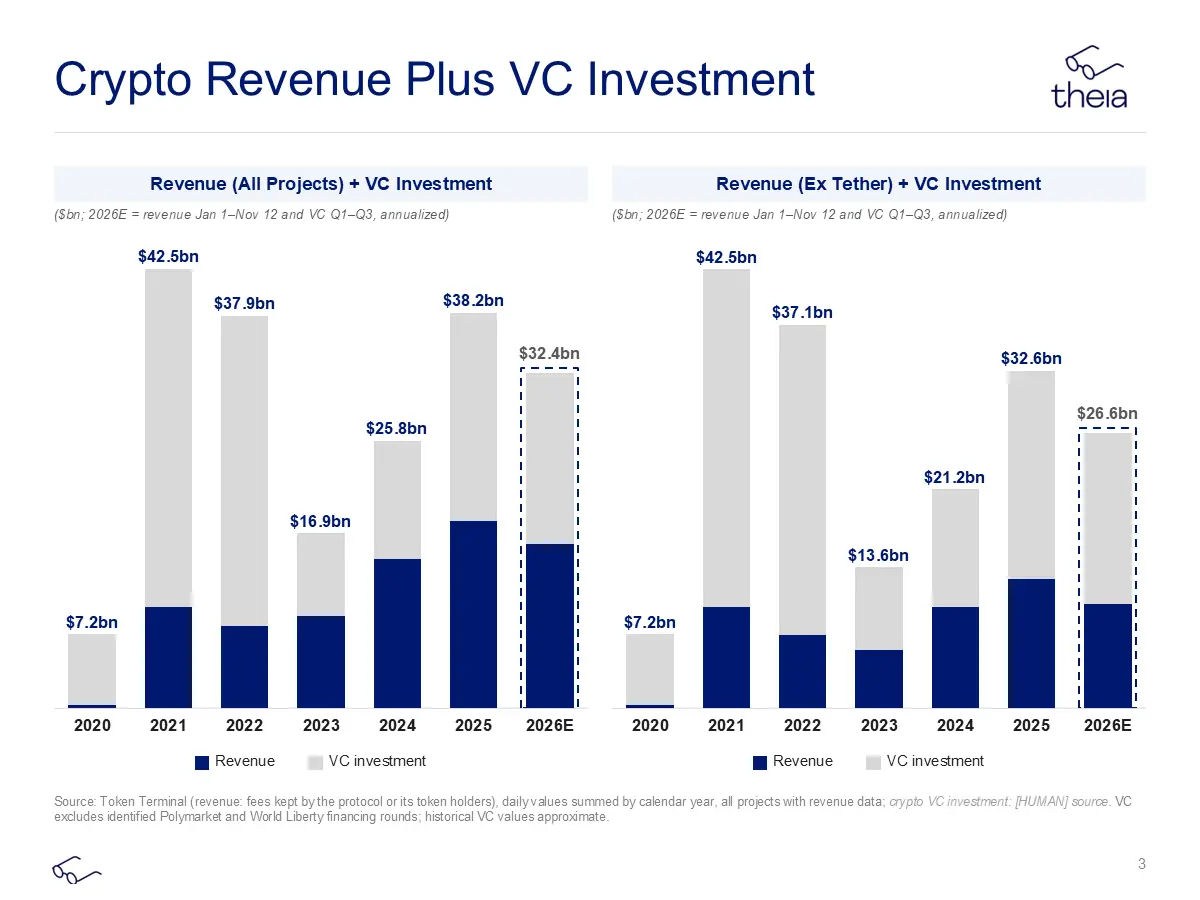
因此,自 2021 年和 2022 年以来,流入该行业的现金流下降了约 150 亿美元(剔除 Tether,因为那部分现金流仍然高度集中)。这相当于很多薪资,但还不能完全解释我们在加密行业看到的投降规模。
这才是问题的根源。我们谈论的是一个今年有 266 亿美元现金流入的行业,而仅 Ethereum 和 Solana 自去年 10 月以来就抹去了约 3500 亿美元的行业财富。我们身处一个独特的行业,资产价值相对于现金流价值高得惊人。无论股票代币化或稳定币增长到什么程度,都无法弥补 3500 亿美元的资产负债表冲击。我们需要把收入增长 35 倍(相当于 350 个 Hyperliquid 的收入),才能仅靠收入弥补 ETH 和 SOL 的损失。
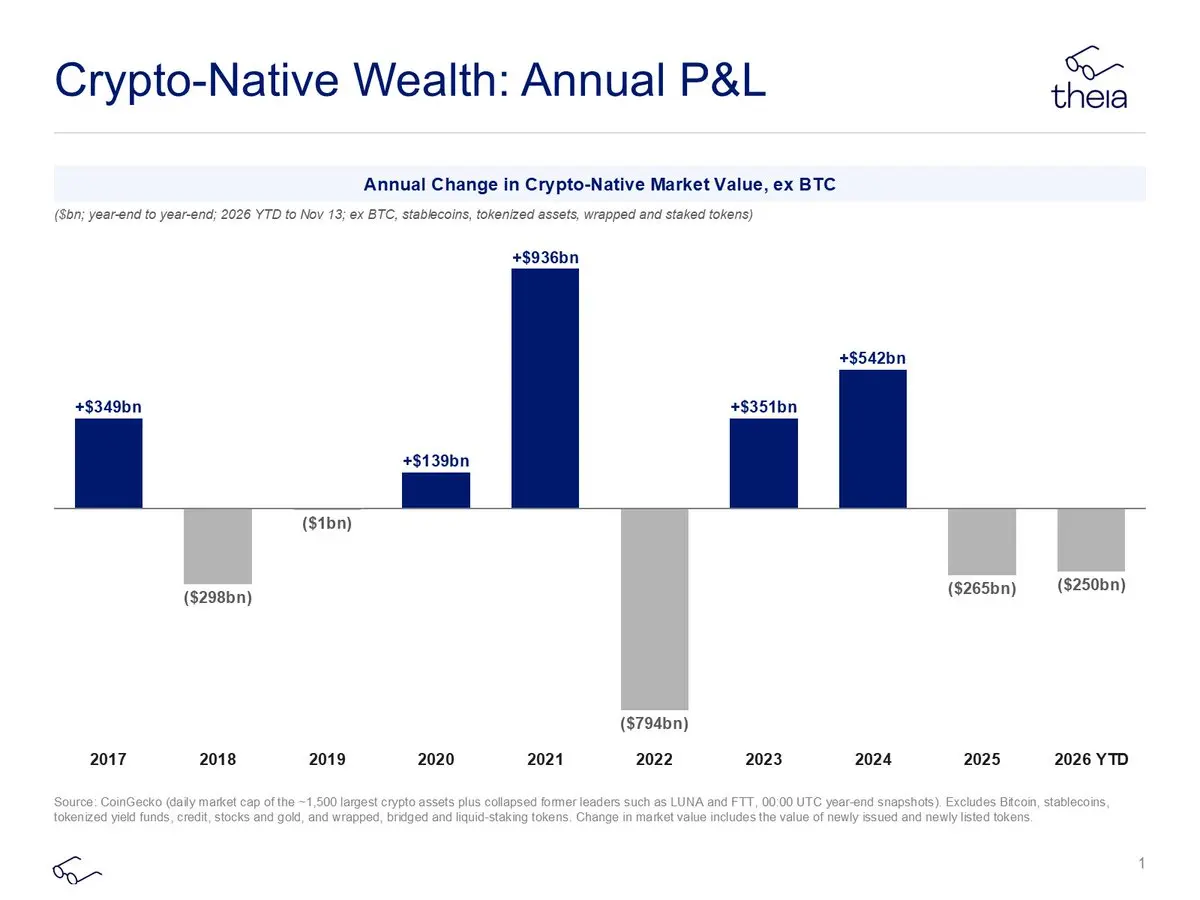
当你把所有数字放在一起时,就会看到,行业资产负债表是唯一真正重要的驱动因素。
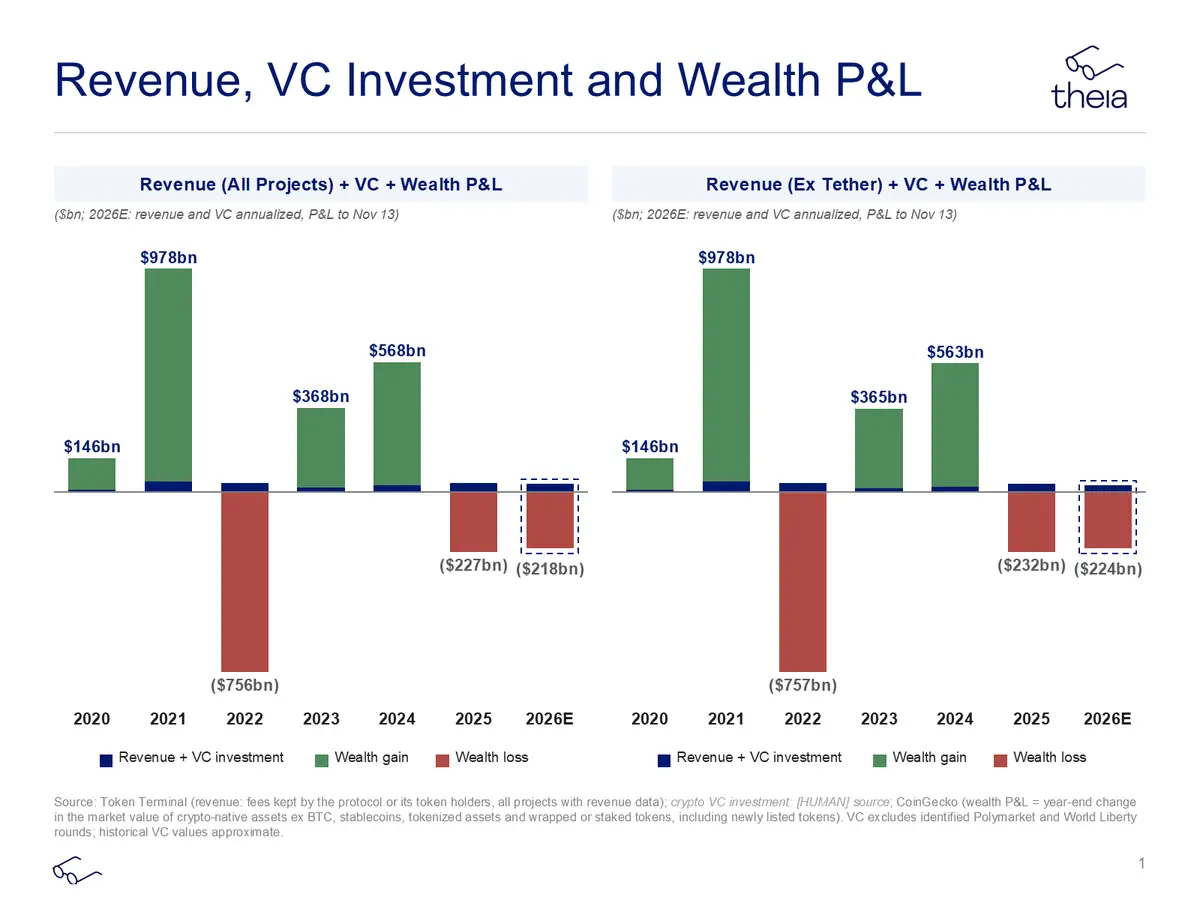
我相信,你可以通过观察一个行业随时间变化的三张财务报表来理解它的状态,尤其是当你理解资金如何流动时(例如,谁在行业内循环资金,或把资金抽离行业,以及他们把钱花在哪里、投在哪里)。你可以对硅谷、美国私募股权和 AI 做同样的分析。这篇文章显然只是对加密行业财务报表的一个极其简化的视角,但我相信它足以解释市场的当前状态(简而言之,人们难过是因为价格下跌了)。
有几个理由可以保持乐观。第一,最糟糕的阶段很可能已经过去—— 链上业务正以合理估值交易 ,而 Cardano 等代币的市值已从 800 亿美元降至 50 亿美元。
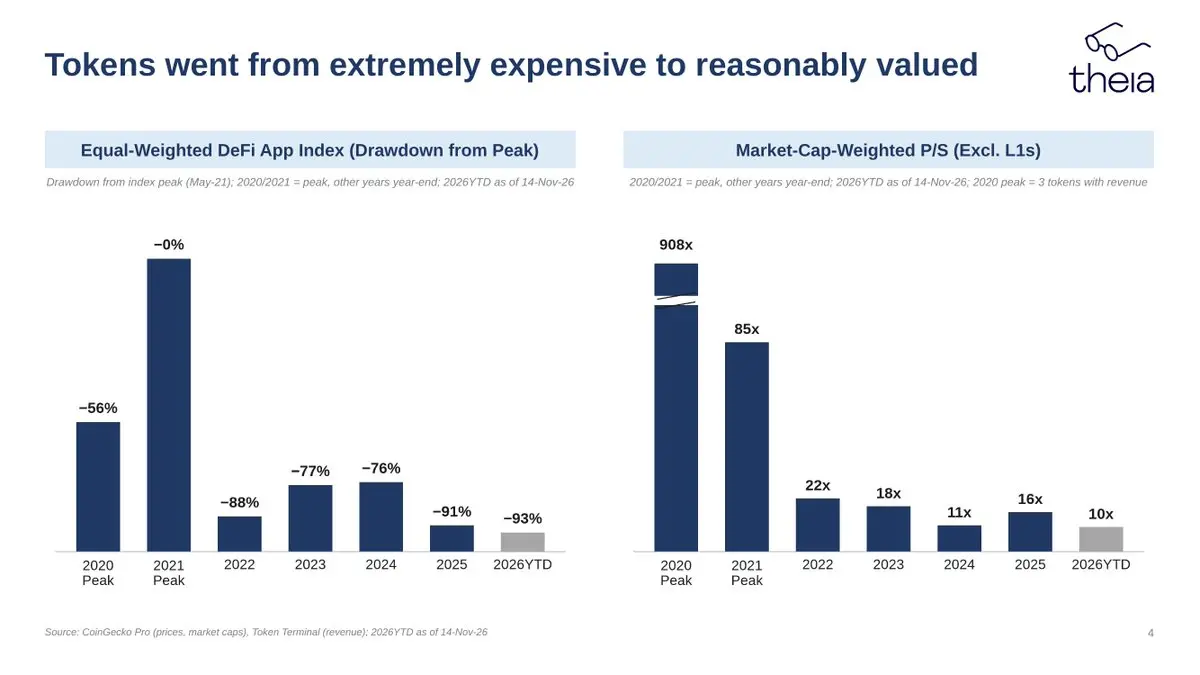
出路在于能够产生收入的代币。虽然如果我们仅靠收入来弥补 ETH 和 SOL 损失的 3500 亿美元资产负债表价值,确实需要创造出 350 个 Hyperliquid,但就行业资产负债表而言,我们只需要少数几个 HYPE 代币,就能回到 2024 年最好的时期。
另一条出路是,让 BTC、ETH、SOL 和 ZEC 等可能具有价值的价值储存资产合计增加 3500 亿美元市值。这大约相当于 BTC 上涨 30%(不过,如果我们剔除 ETF 持有者以及不会把资金再投回该行业的 Bitcoiners,我们实际上需要超过 60% 的涨幅),或者 ETH 和 SOL 回到历史高点。这不是什么新颖的观点,但数学就是数学。
这是我新系列《金融服务中现金流的未来》的第一篇文章。我会把它们全部发布在 X 上。