作者: Noveleader ,Castle Labs 研究分析师
编译:谷昱,ChainCatcher
加密领域的资金高度集中。
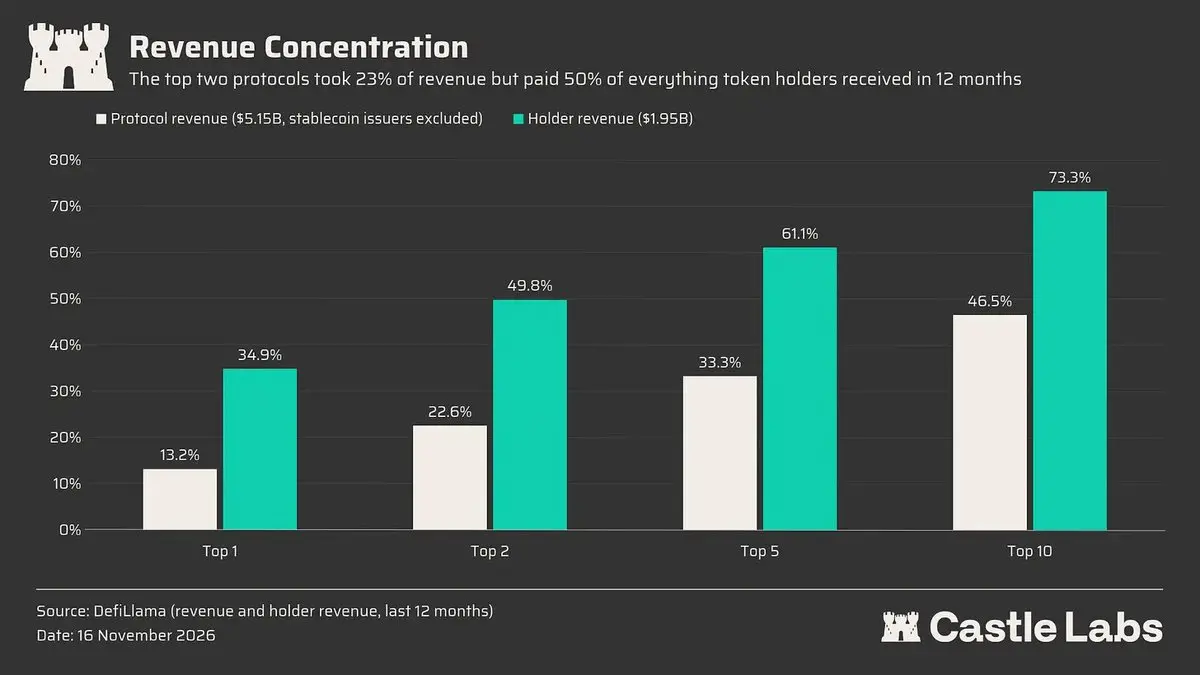
若剔除稳定币发行方,排名前 10 位的协议在过去 12 个月内占据了全部协议总收入的 47%。
代币持有者的回报则更加集中,排名前 10 位的协议贡献了其中的 73%。
由于具备高现金流,产生收入的协议往往会成为更好的投资标的。
本文旨在探讨:在某一类别中处于领先地位是否是衡量代币表现的良好指标?如果不是,那么在代币表现优异与表现平平的头部项目之间,究竟存在怎样的区别?
这是我们系列研究的第三篇。在《 加密新时代:从投机到投资 》中,我们探讨了加密领域的收入。在第二篇文章《 协议收入与代币之间脱节的纽带 》中,我们分析了代币排放如何稀释价值,以及为何应将代币排放与收入一并考量。
在本文中,我们将流向代币持有者的收入与代币的实际表现联系起来,并引入单纯依靠收入无法解释的两个关键因素:协议潜在市场规模能扩展到多大,以及围绕产品本身的叙事。
加密市场各个细分赛道的领头羊占据了绝大部分现金流。在过去的 12 个月里,各个类别的加密协议共创造了 137 亿美元的收入。
在每个类别中,排名前 2 位的协议至少攫取了 52% 的费用;在稳定币发行商、预测市场、基差交易和期权等部分类别中,前两名甚至拿走了总费用的 90% 以上。
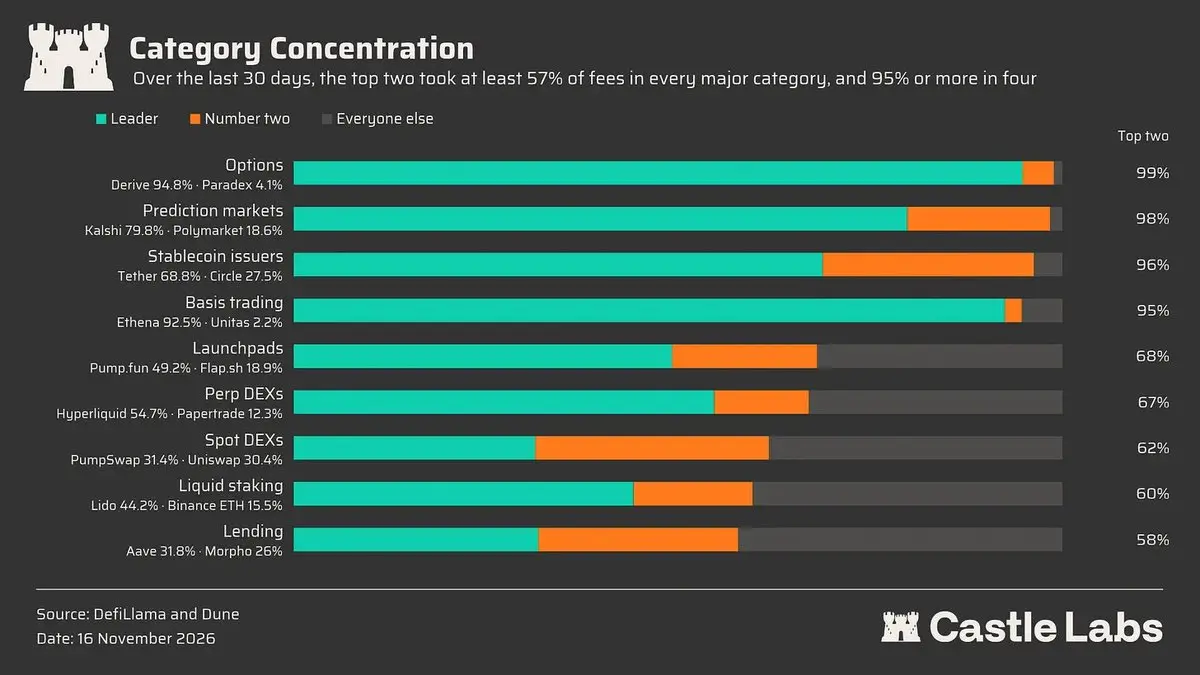
然而,这种集中度偏差并不适用于所有类别。当转换成本较低或竞争激烈时,头部格局很容易受到挑战。
例如,Launchpad 和现货 DEX 的集中度就没有那么高,因为用户的切换成本极低且市场竞争激烈。
对于 DEX 交易者而言,最重要的是获得最优路径和最低成本的交易场所,聚合器会根据流动性来选择路线。对于 DEX 来说,竞争非常激烈,没有任何单一平台能够为所有资产提供最深的流动性池和最优价格,因此订单流分散在各个平台之间。
另一方面,对于 Launchpad 而言,其业务具有周期性,取决于平台能否在新兴或发展中的生态系统中充分捕捉流量。Pons 在 Robinhood 模因币热潮的巅峰时期崭露头角,并在当时斩获了大部分收入,而如今其活跃度似乎正在消退。
借贷和永续合约 DEX 则更加依赖激励和流动性驱动。因此,资金流取决于两者的结合:更优的激励措施能够吸引价值,而更好的流动性则有助于维系价值。流动性帮助顶级协议巩固并扩大对抗竞争对手的优势地位,而部分资金流则会被更具吸引力的激励措施所分流。
此外,对于双头垄断更为显著的类别(例如稳定币和预测市场),从代币投资的角度来看,目前尚缺乏直接投资渠道。唯一可交易的公开股票是 Circle,交易代码为 $CRCL。
因此,投资机会自然回流至集中度较低的类别。但即便利好流向这些龙头项目,你的投资组合表现也未必亮眼,因为其中大多数代币的表现都落后于 BTC。
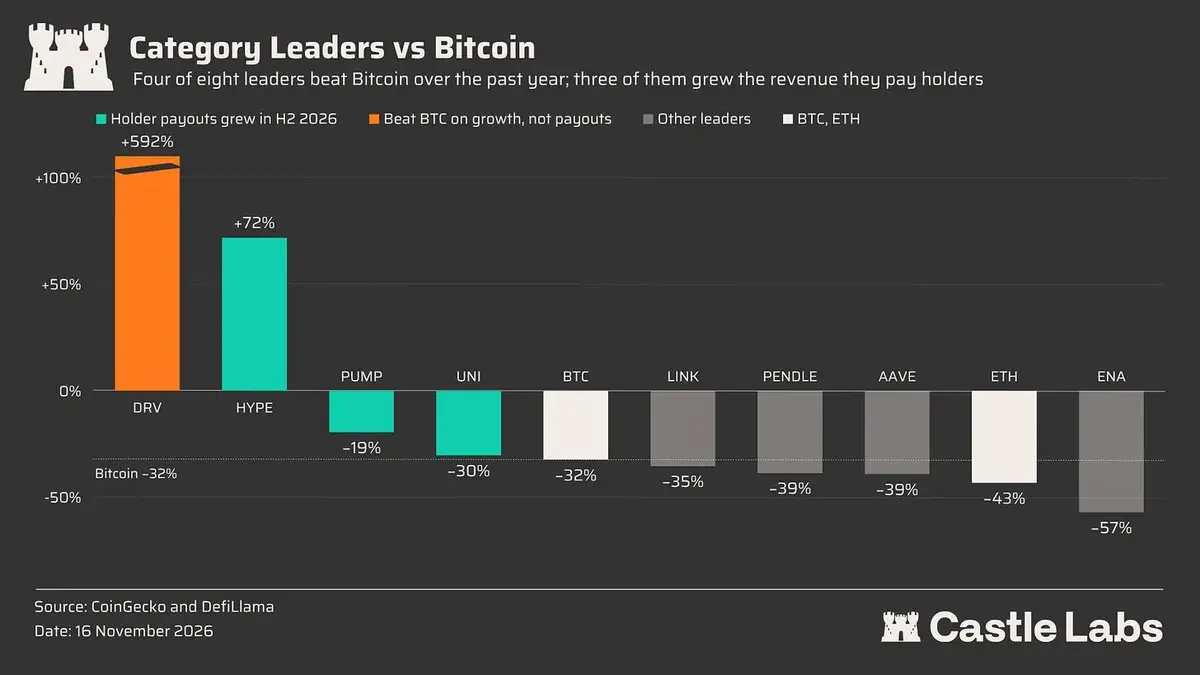
那么,为什么这些代币背后的协议明明处于细分领域的龙头地位,其代币表现却依然逊色?
部分答案隐藏在收入数据以及代币持有者究竟能分得多少收益之中。
Hyperliquid 的月收入从 7 月的 3800 万美元跃升至 10 月的 6900 万美元,这得益于该协议及其代币从项目自身增长以及 Circle 储备收益中捕获了价值。
Uniswap 的费用开关和 UNIfication 提案 在年初生效,该协议一直在利用收入持续回购代币。
Derive 的涨幅达到了 592%,超越了其他所有龙头项目,但 Derive 去年仅向其持有者分配了约 130 万美元 。其价格并非仅由持有者收益支撑,而是取决于链上期权市场未来能扩张到多大规模,我们将在下一节对此展开讨论。
与此同时,Aave 在 KelpDAO 事件后 暂停了回购 ,而 Pendle 的月收入在一年的时间里(2025 年 10 月对比 2026 年 10 月)从 400 万美元暴跌至 50 万美元 。
为了探究市场是否已经消化了这些变化,我们将市值除以过去 12 个月的持有者收入,以此反映市场为流向持有者的每一美元所支付的溢价。在一年的时间跨度内进行对比,还可以揭示市场的走向以及代币究竟是变贵了还是变便宜了。
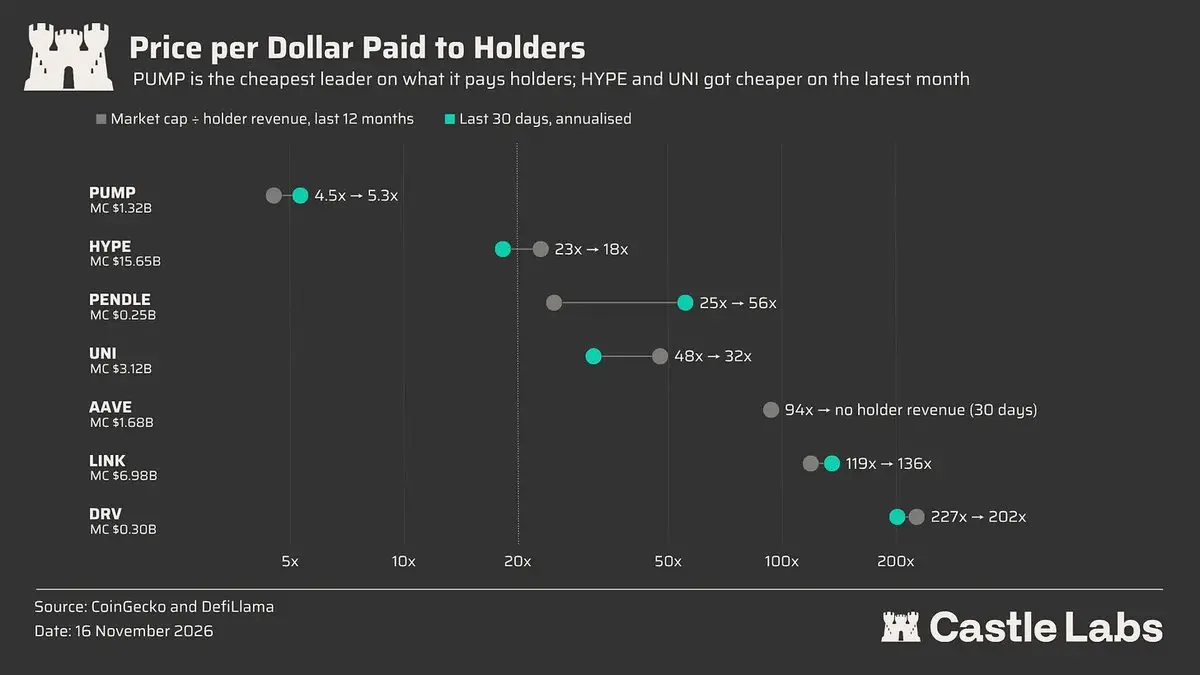
在过去 12 个月里,Uniswap 和 Hyperliquid 变得更为便宜,而其他所有代币都变得更加昂贵,这也解释了为何这两种代币的表现优于其他资产。
Derive 是估值最昂贵的代币,这明确表明其价格更多是由增长预期而非当前的持有者收入所驱动的。
Pump 是所有标的中最便宜的,并且拥有持续的现金流和流向代币的价值积累。但围绕该产品的市场情绪尚未好转,因为作为一家 Launchpad,其收入依赖于投机性的模因币交易活动,这将其置于整个行业的负和博弈类别中。
此外,该协议仍未向其用户发放空投,这种不确定性也让更多投资者望而却步。
DRV 和 PUMP 的增长缺乏持续性,这表明单纯依靠协议收入和持有者收入并不能作为充分的判断指标。
其他值得关注的重要维度还包括叙事演变和面向未来的前瞻性投资,这些因素决定了代币资金流的成败。我们将在下一节中简要讨论这一点,并介绍一些收入并不出众但叙事极其强劲的有趣代币。
DeFi 和代币化的目标市场规模以万亿美元计,因此对于各赛道龙头而言,当前的收入规模在其潜在市场总量(TAM)中仅仅是九牛一毛。
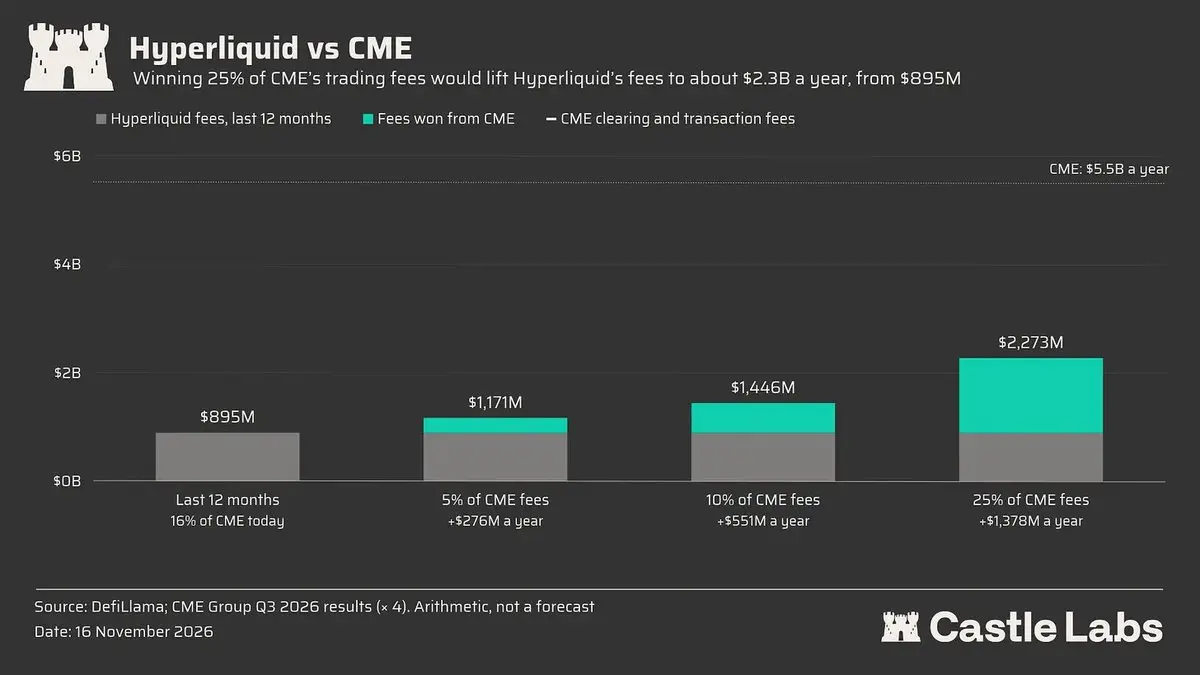
我们先来看看 Hyperliquid。该协议年手续费收入已达 8.95 亿美元,约占芝加哥商业交易所(CME)清算和交易费收入(2026 年第三季度年化数据约为 55 亿美元)的 16%。Hyperliquid 是在由于监管限制完全没有美国用户参与的情况下达成这一成绩的,但这一局面正迎来转变。
近期,纽约证券交易所(NYSE)的母公司洲际交易所(ICE)已与 TradeXYZ 达成合作并完成投资 ,旨在通过 Hyperliquid 在美国本土上线涵盖加密货币、股票、大宗商品和外汇的永续合约。Kraken 的母公司 Payward 也通过其旗下的 Bitnomial 交易所和 NinjaTrader Clearing,成为了首个受美国商品期货交易委员会(CFTC)监管的 HIP-3 部署方。
尽管两者仍在等待监管批准,但这充分展示了 Hyperliquid 在向美国市场开放后所能撬动的庞大市场潜力。
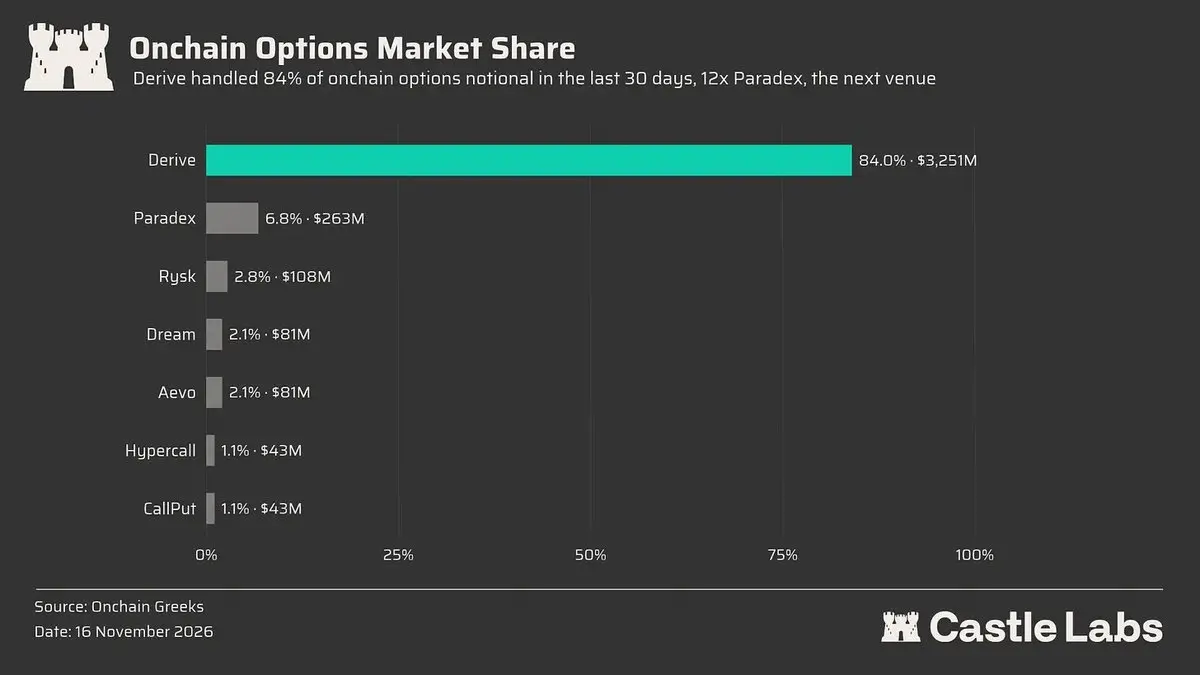
Derive 之于链上期权,就如同 Hyperliquid 之于链上永续合约。
在过去的 30 天里,Derive 处理了约 73% 的链上期权交易量,并占据了 93% 的未平仓合约量 。自今年年初以来,该平台在 2026 年清算了约 142 亿美元的名义交易量,几乎是其 2025 年全年的 3 倍。
为了进一步扩展协议规模,他们开发了 Derive V3 ,引入了多币种保证金、金库以及机构级支持等功能。特别是金库和各类集成带来了全新的分发渠道,这种模式类似于 Hyperliquid 的 HIP-3 和 Builder Code,已被证明能为自身生态带来丰硕成果。
这些全新的分发渠道不仅使产品对散户更加友好,同时机构级支持也有助于吸纳更大规模的资金流。
归根结底,真正有待占领的阵地是传统期权市场,而 Derive 已经通过即将推出的 RWA 期权 迈出了第一步。
其目前最大的链下期权竞争对手 Deribit 在过去 30 天内的期权名义交易量达到了 604 亿美元,是所有链上交易平台总和的 13.6 倍。
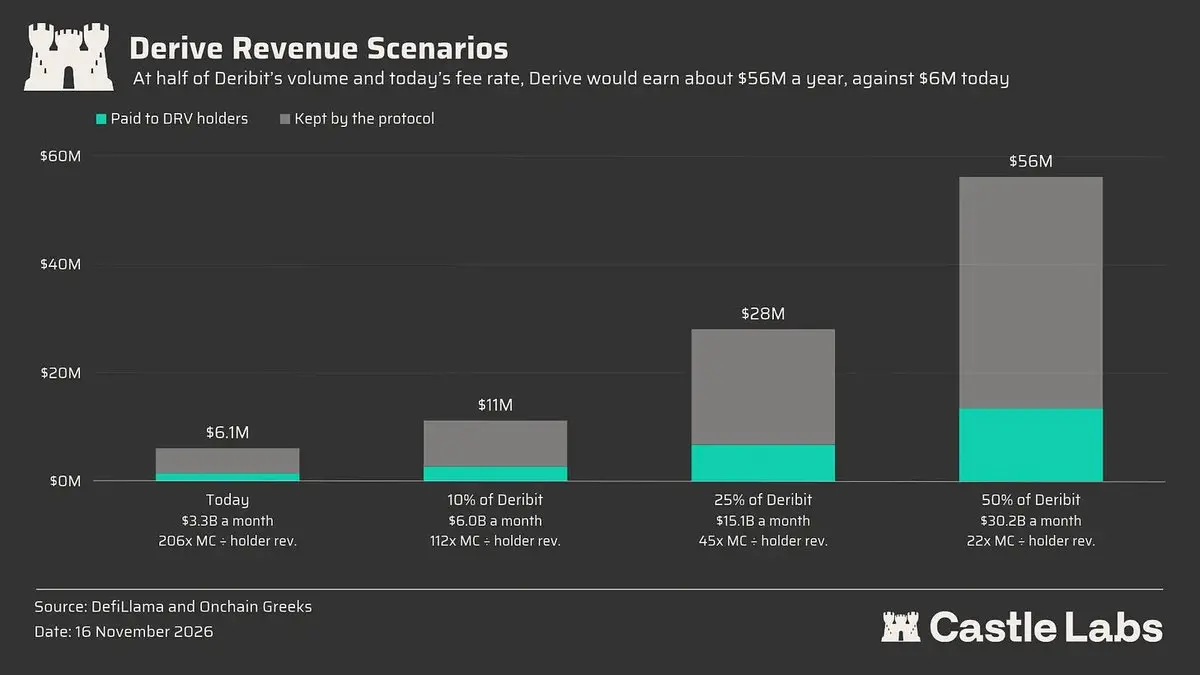
随着链上期权市场的持续扩张和稳步增长,如果 Derive 的名义交易量能够达到 Deribit 的 10%,其年收入就有望突破 1000 万美元。
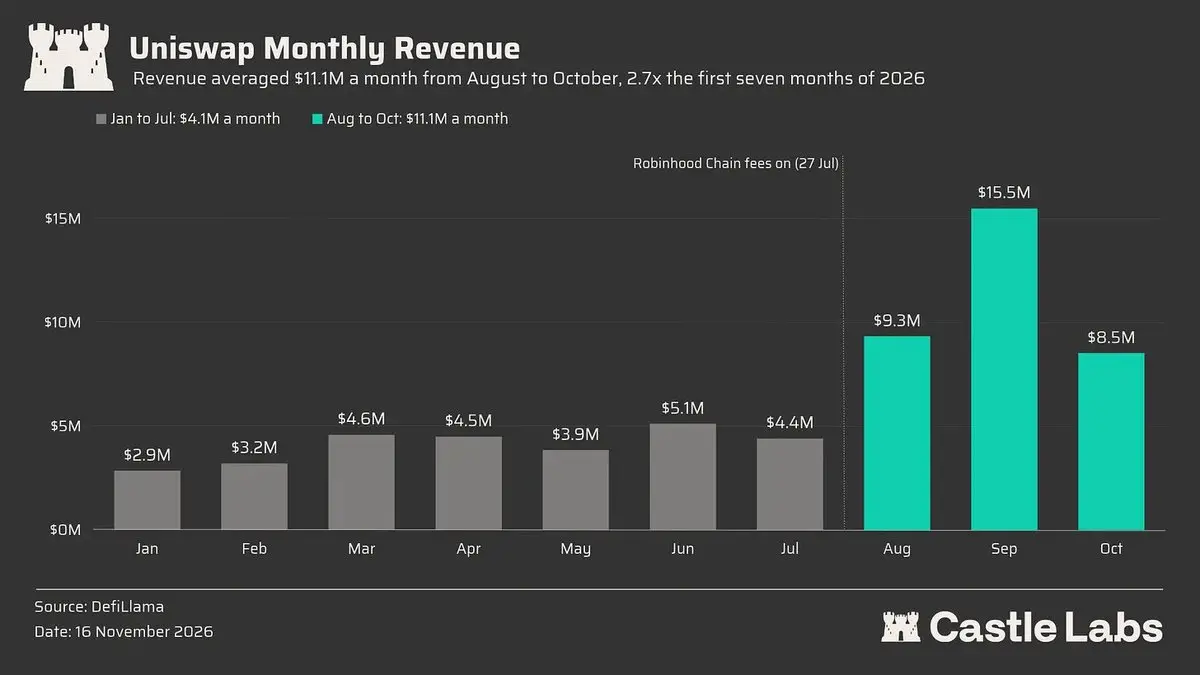
Uniswap 领跑现货 DEX,占据过去 30 天交易量的 25% 以及过去 12 个月净费用的 31%。其收入在 2026 年下半年大幅增加,主要得益于代币化趋势与 Robinhood 交易活动的叠加效应。
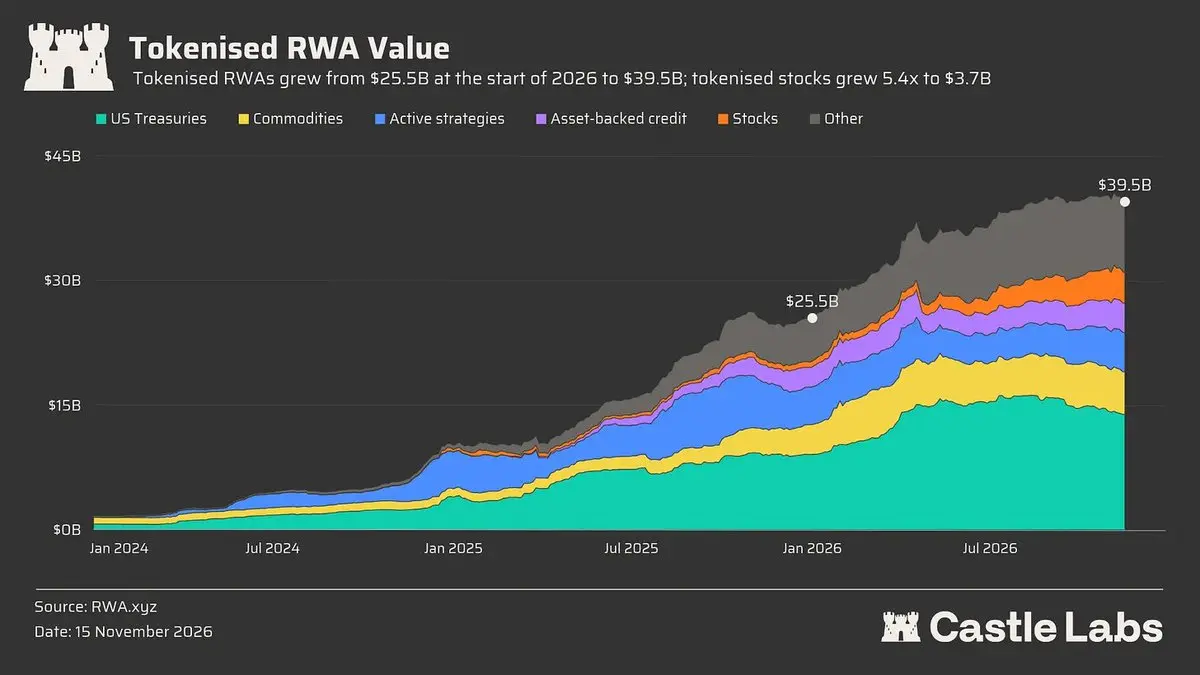
虽然 Robinhood 的活跃度可能被归类为一次性脉冲(尽管我们预计其后续会迎来复苏),但更大的想象空间在于代币化浪潮的飞速发展:RWA 资产规模已从年初的 250 亿美元增长至目前的约 400 亿美元。谈及代币化未来的发展潜力, 麦肯锡 预测其市场规模到 2030 年将达到 2 万亿美元。
所有这些代币化资产都将在 DEX 上进行交易,DEX 能够提供全天候 24/7 的流动性,这对任何链上 DEX 而言都构成了直接的增长联动。
Uniswap 架构的核心优势在于其 V4 Hooks,它允许任何人创建许可池,这为受转账限制的合规资产带来了显著优势。不仅如此,V4 还能支持在受限地区开展交易; OKXICE 就是近期的代表案例。
另一个受益于代币化浪潮的协议是 Pendle。
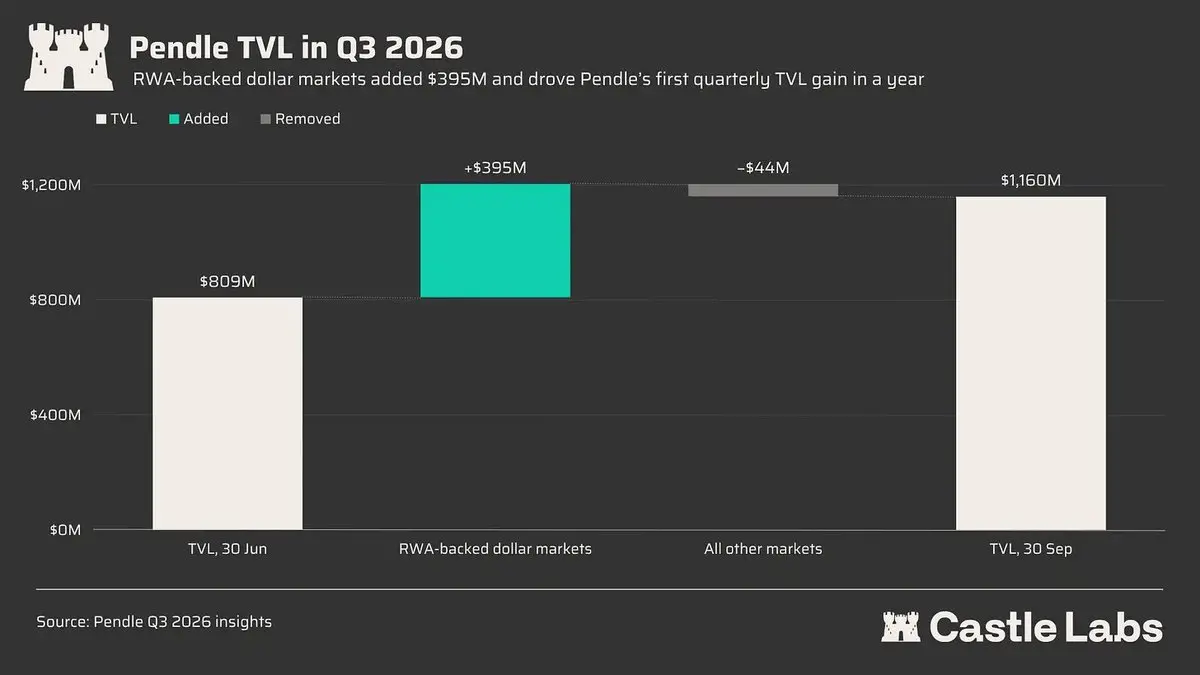
截至 2026 年第三季度末,以 RWA 为底层资产的美元市场已占到 Pendle TVL 的 82%,其 TVL 在第三季度单季增长了 43%。这些市场包括来自 Agora 和 Global Dollar 的国债支持美元、来自 Re Protocol 的再保险,以及通过 USDAi 发行的 GPU 抵押贷款。
每一种全新的生息 RWA 资产都需要借助 Pendle 市场来实现更优的流动性分发和 DeFi 可组合性;它正日益成为代币化资产市场推广策略(GTM)中不可或缺的一环,随着这些资产规模的扩张,Pendle 必将直接受益。
那么,Pendle 的天花板究竟有多高?
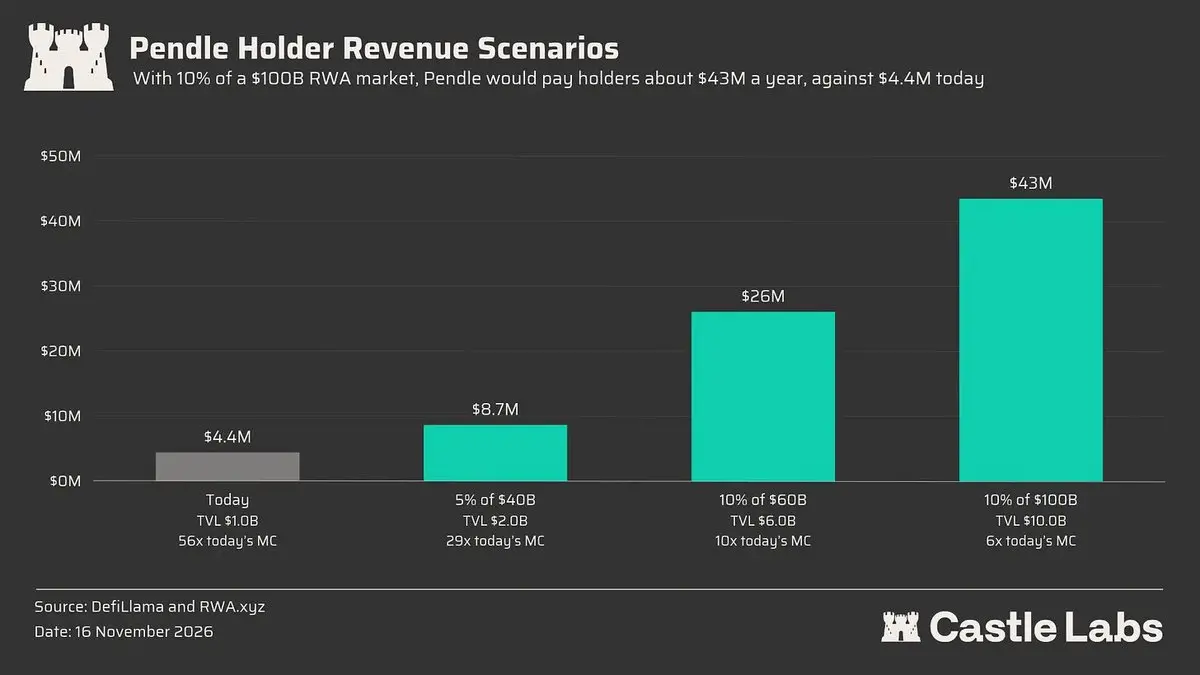
Pendle 目前的 TVL 约为 10 亿美元,涵盖了加密资产和 RWA 资产。但随着 RWA 市场的壮大,Pendle 的 RWA TVL 也将随之膨胀。一旦其市占率达到不断扩大的 RWA 市场的 10%,Pendle 每年可向其持有者派发超过 4300 万美元的收益。
尽管 Aave 的代币价格走势表现平平,但它恰恰处于代币化、消费者端普及以及核心 DeFi 的交汇点。
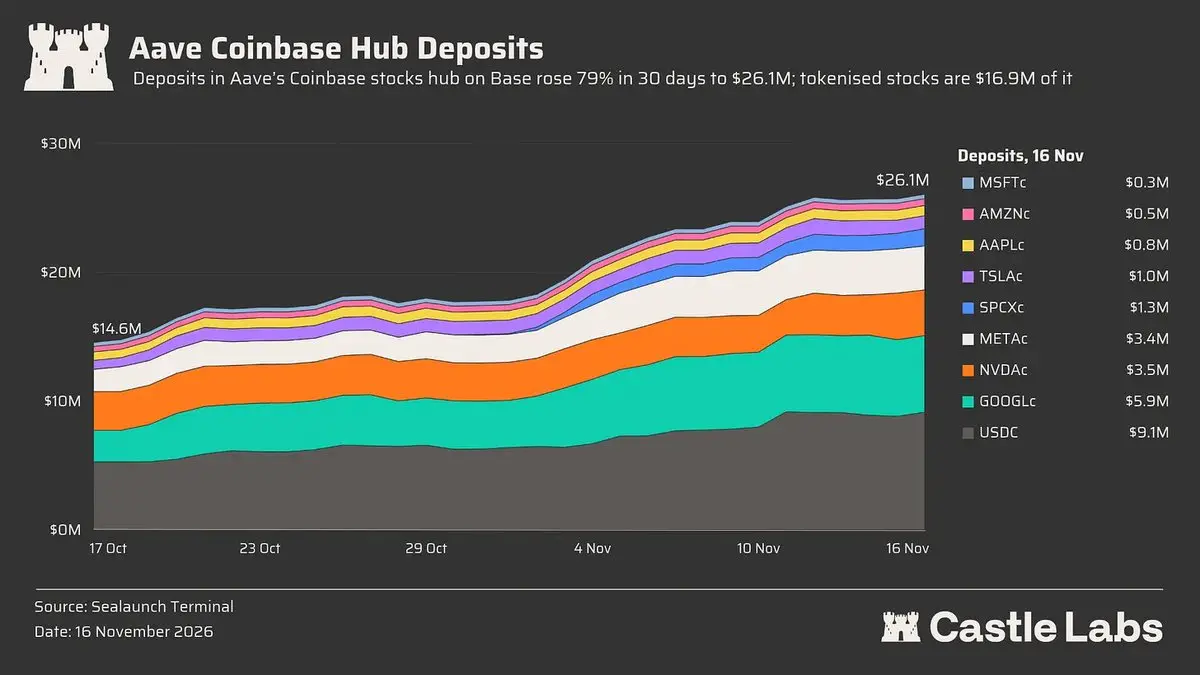
代币化资产的增长与 Aave 和 Pendle 紧密相关,因为 Pendle 的 PT 资产会被存入借贷平台作为抵押品进行循环加杠杆。Base 链上的代币化股票规模正在持续增长,在激励措施以及来自 SuperForm 和 Dialectic Group Vaults 等合作协议的套息交易推动下,净存款额已突破 1800 万美元。
Aave 应用程序允许用户赚取高于美国国债的 DeFi 原生收益,并享有最高达 100 万美元的 资金余额保障 (是美国银行业 25 万美元 FDIC 保障标准的 4 倍)。新一代数字银行 EtherFi 也在 Aave V4 上部署了其核心枢纽,存款规模约 3.5 亿美元 ,并支持用户直接在应用内进行借贷,这为 Aave 注入了新的增量资金流,并将其塑造为面向 C 端用户的底层基础设施提供商。
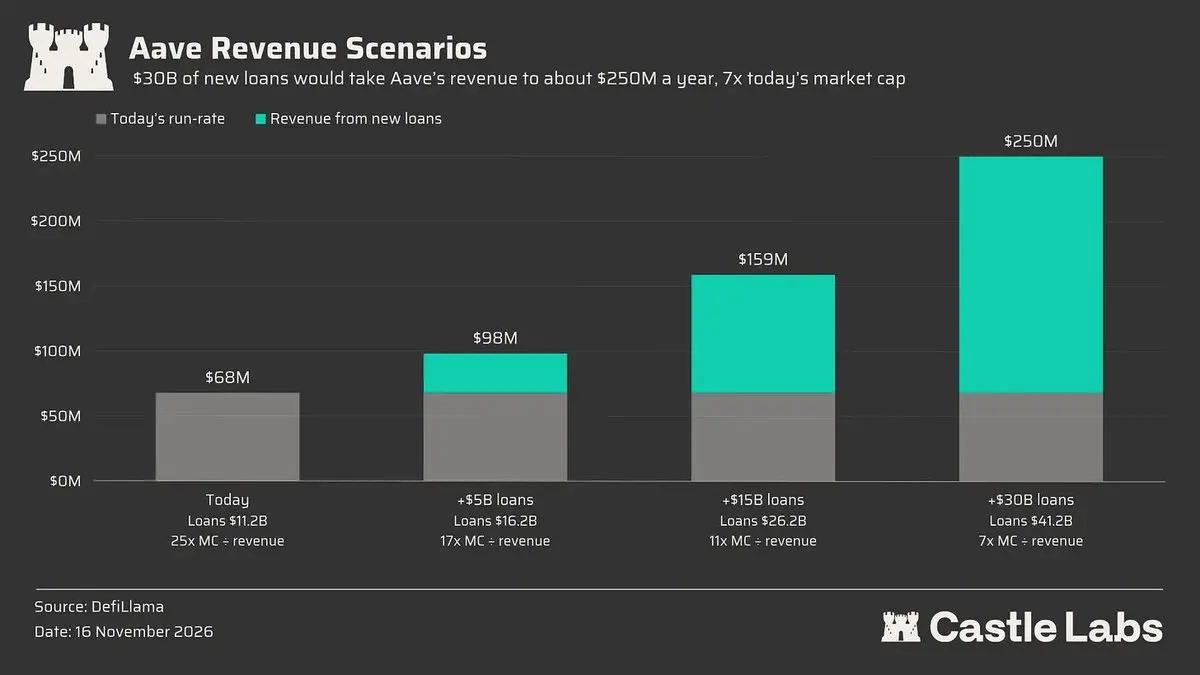
多元化的分发渠道和增长引擎为整个系统引入了更多借贷需求,进而推动了收入的提升。该平台目前拥有约 120 亿美元的活跃贷款,今年以来的收入达 6100 万美元 。随着借贷规模的进一步扩大,我们预计其收入将呈现线性增长。
尽管 Aave 具备所有必要的增长抓手,但自今年 4 月以来它已停止向代币持有者分配价值。一旦该功能重新开启,我们就能见证这种增长真正转化为实质回报。
上述项目均属于核心 DeFi 协议且极具看点,但我们同样希望聚焦一些标杆产品,例如作为“AI 货币”崛起的 Pearl 和 Venice AI,以及作为“隐私货币”的 Zcash。
首先从 Venice 说起,因为该项目已经产生实际收入,并非仅仅依赖未来预期。
Venice 为其用户提供注重隐私保护、无审查的模型访问通道,可作为 Claude 和 ChatGPT 的去中心化替代品。
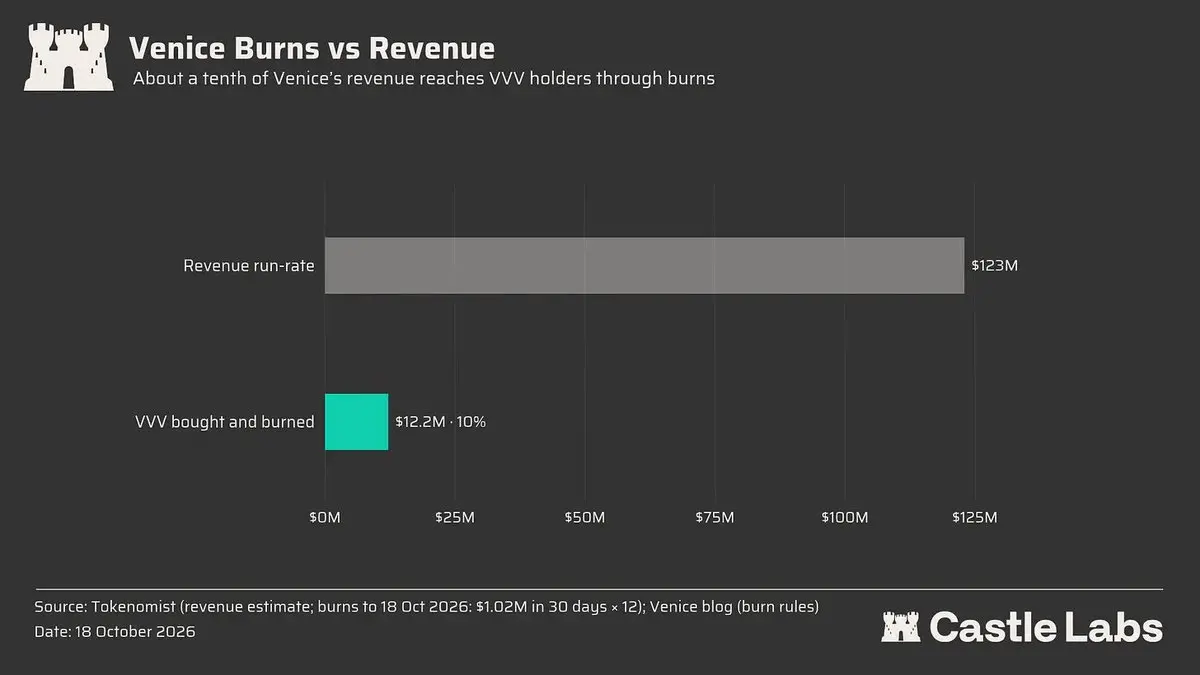
其 年化收入达 1.23 亿美元 ,对应 $VVV 的市销率(P/S)约为 8 倍(基于 流通市值 )或约 12 倍(基于完全稀释估值 FDV)。然而,$VVV 并没有捕获全部价值,Venice 股权同样参与了利益分成,这导致了代币持有者与股权持有者之间的利益脱节,也引发了关于项目成功后究竟谁能捕获最大价值的疑问。
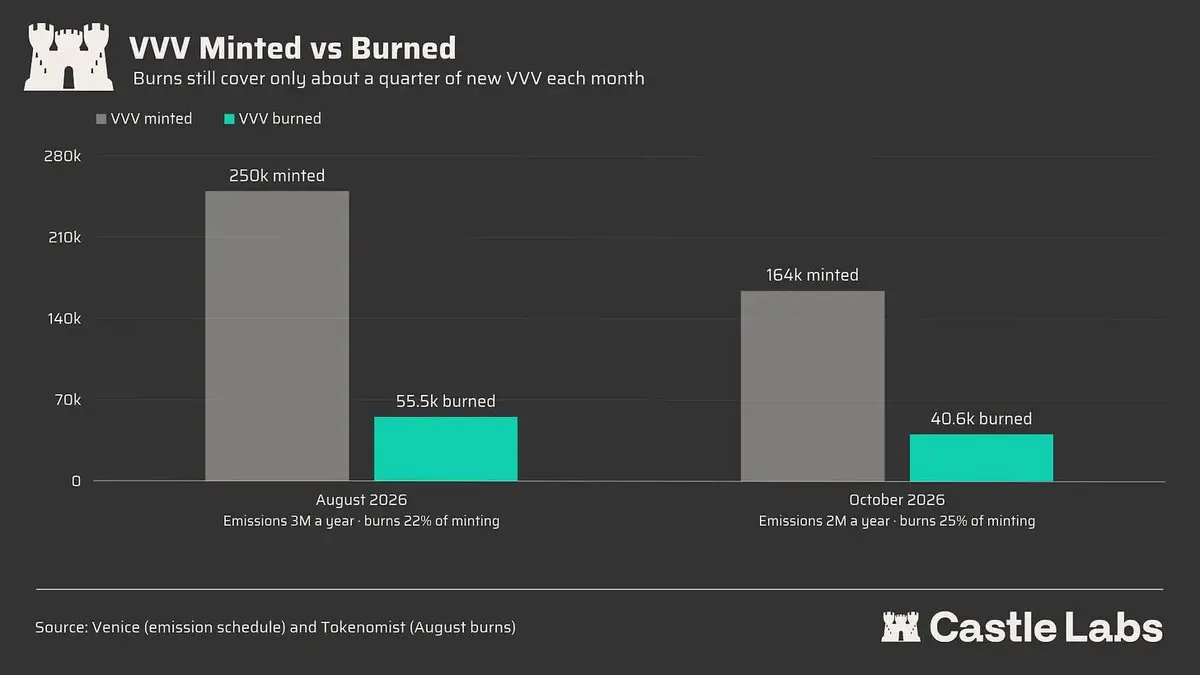
为了减少围绕代币的顾虑并确保利益协同,Venice 对 $VVV 实施了自主裁量与自动回购机制(将部分销售额返还给代币)。在过去的 30 天内,这些销毁金额累计达到 102 万美元,折合年化约为 1219 万美元,使回购占收入的比例达到了 10%。
该团队本月还将年度代币排放量从每年 250 万枚 下调至 200 万枚 ,从而减轻了代币的新增抛压。以当前的节奏计算,回购销毁仅能从供应中移除 50 万枚 VVV 代币,仅占新增排放供应的 25%,这使得代币整体仍处于通胀状态。随着网络的扩张,我们预计其收入将进一步增长而代币排放将减少,从而推动代币走向通缩路径。
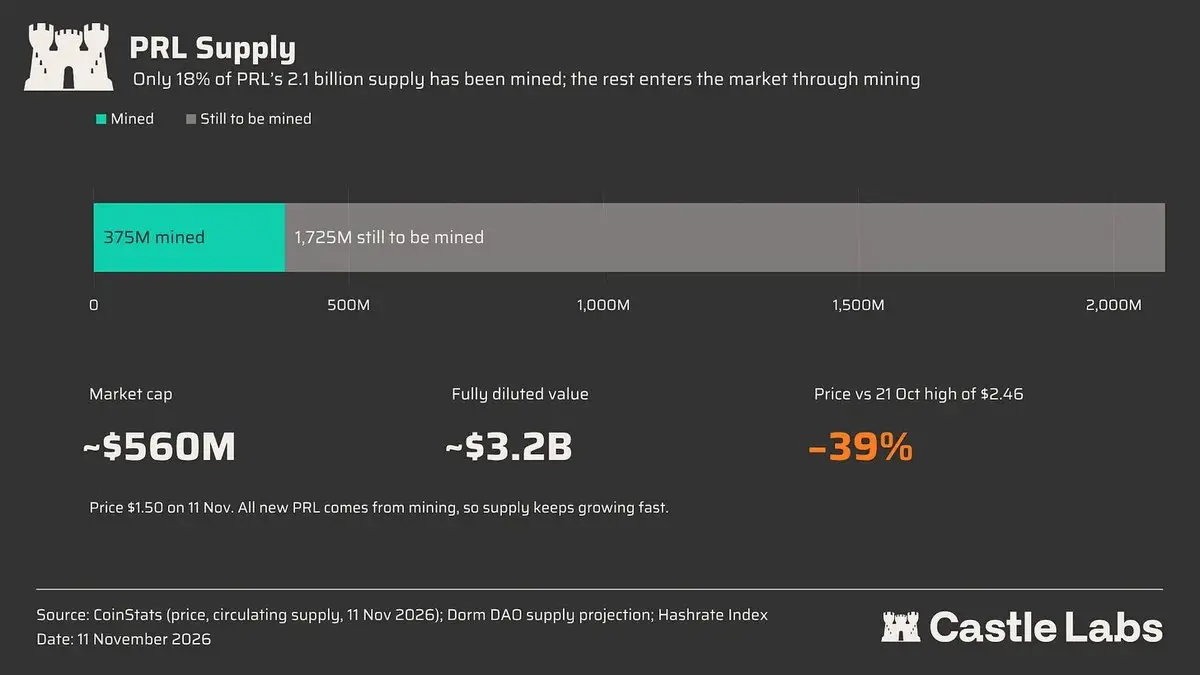
第二个代币是 $PRL ,它凭借精巧的机制设计吸引了广泛关注。在 Pearl 网络上,矿工利用其 GPU 运行矩阵乘法运算——这是所有聊天机器人背后的核心计算过程,该机制被称为“有用工作量证明(PoUW)”。
该网络的主网于 4 月底上线,在经历 10 月的高点后, $PEARL 当前的交易市值约为 5 亿美元 。我们此前曾撰文深入分析过 Pearl 、该网络的运作机制及其试图切入的目标市场。
同时需要明确的是,在当前网络中,大部分挖矿算力并未转化为产生付费收入的推理需求;目前仅有一家合作伙伴 Together AI 在利用该算力为其自身服务的折扣提供补贴资金。
虽然这令人有所担忧,但这项技术的应用前景远比许多人预期的要广阔得多。如果未来有多个客户开始接入推理服务并为此付费,由于用户可以使用 $PRL 结算费用,这将通过代币销毁机制进一步提振矿工收入。
此外,谈及 $PRL 就不能忽视其公平启动的机制,任何人都可以通过参与网络挖矿来铸造代币,也可以在交易所直接购买,目前仅有 18% 的代币供应量被挖出。
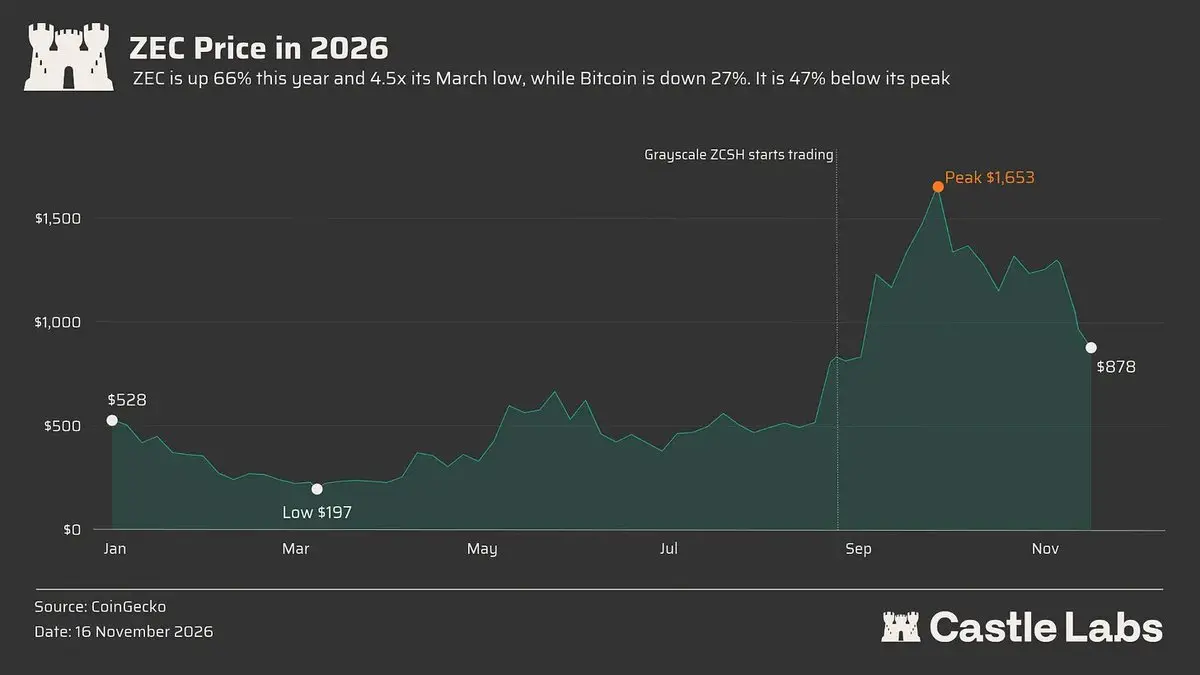
Zcash 则是另一个极具代表性的前瞻性投资案例,该标的正逐渐转型为价值存储(SOV)资产。Zcash 作为一个网络本身的收入微乎其微,但它却是今年表现最为出色的高市值代币之一。
华尔街通过灰度的 Zcash ETF(ZCSH) 获得了合规投资通道,该产品于 8 月 25 日开始交易,目前已吸纳了 超过 10 亿美元的存入资金 ,跻身过去十年发行成绩最好的前 1% ETF 行列。
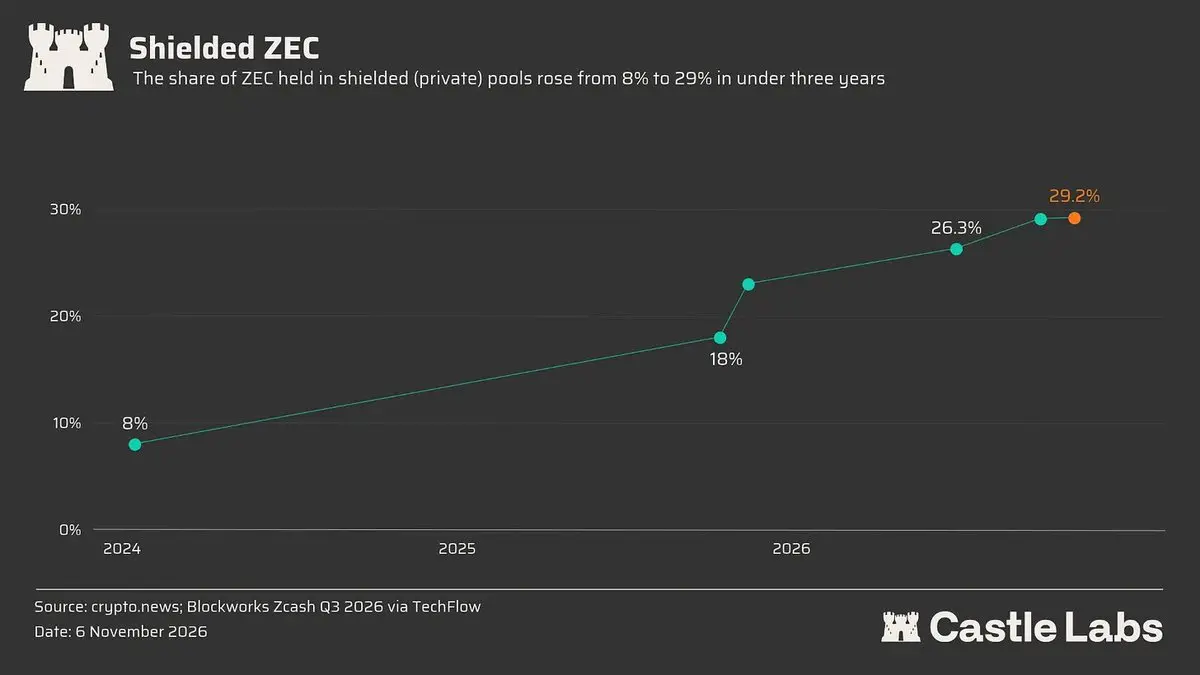
Zcash 本质上是隐私版 Bitcoin:2100 万枚供应上限、4 年减半,以及可选的零知识屏蔽功能使其具备隐私属性。隐私并不只是表面上听起来不错的一项功能;它正被越来越多地实际使用,屏蔽 ZEC 在 3 年内从 8% 升至 29.2%。
隐私功能正是 Zcash 的有趣之处;它最近在民主党赢得中期选举后上涨,因为如果他们在美国上台,我们可以预期审查会加强,对金融隐私的需求也会提升,而这正是 Zcash 能够提供的,也应据此来看待它。
在本节中,我们讨论了两类代币:一类拥有持续收入,能够向代币持有者返还价值,并有望通过代币化切入规模大得多的市场;另一类则是更具前瞻性、叙事较强的投资。
一套好的投资可以两者兼顾,既关注基本面,也关注未来走向。如果你看看那些交出强劲 YTD 回报的代币,答案会更加清晰。
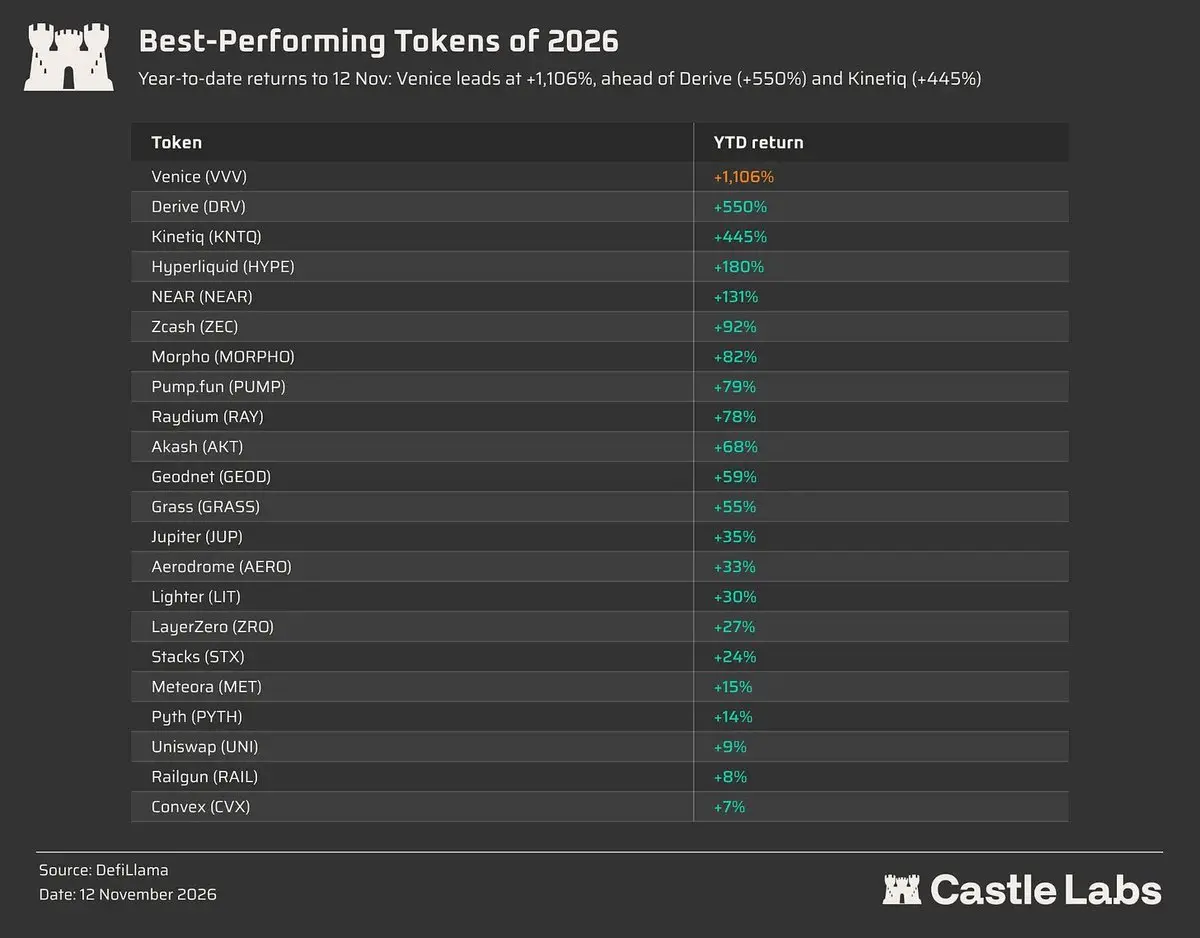
回顾我们在文章开头提出的问题:成为所在类别的代币龙头,是否是业绩的重要预测指标?答案并不像“是”那样明确,因为大多数类别龙头表现并不好,因此我们需要用不同的视角来判断代币:
产品当前的基本面,以及它与代币的关联程度。如果代币能产生持续现金流,它就是一只好代币,但也需要结合排放来理解代币周围的净流量。
产品试图切入的市场,以及该市场本身能变得多大。代币化是一个相当大的市场,多个链上产品都在试图切入,如果某个产品直接关联
产品所围绕并已掌握的叙事。叙事强的产品会基于其可能切入的未来增长获得需求。对 Zcash 和 Pearl 而言,分别是 Private Money 和 AI Money,因为前者本质上是隐私版 Bitcoin,后者试图通过其代币和区块链设计来满足 AI 算力需求。
第一项检验对于评估代币基本面至关重要;第二项有助于界定市场规模与增长,第三项则凸显市场最关心的是什么。