

一个给治理连续性打折,一个给盈利兑现时间打折。当 10 年期美债收益率逼近 5%,AI 资产或许正在从"讲增长"切换到"验兑现"。
AI 牛市开始缴的,可能不是"增长税",而是时间税。11 月 12 日,AI 产业链出现了一个颇有意味的组合:上游核心芯片供应商英伟达突然换帅,盘中一度大跌 14.35%;几乎与此同时,算力云服务商 Nebius 公布了一份明显超预期的三季度业绩,股价却反而收跌 16.84%。
两家公司面对的是完全不同的问题。英伟达的问题是"谁来继续掌舵",Nebius 的问题是"什么时候兑现"。但市场给出的答案偏向一致:过去只要增长足够快,很多问题可以往后放;现在,治理、交付、资本开支和兑现时间,都开始直接进入估值。
这背后的宏观环境也发生了变化。10 年期美债收益率逼近 5%,意味着资本的机会成本已经不能被忽略。对一家需要持续投入几十亿美元甚至数百亿美元、收入又依赖未来产能释放的 AI 公司而言,晚半年不再只是项目管理上的延期,而可能直接意味着更高的资金成本、更长的回收周期和更低的估值。
所以,11 月 12 日最值得关注的,并不是 AI 突然不值钱了,而是市场开始不再免费购买 AI 的远期增长。
一、英伟达盘中跌 14%,市场砍掉的到底是什么?
英伟达这次真正值得观察的,不只是最终 4.34%的跌幅,而是盘中 14.35%的急跌以及随后明显的跌幅回补。据公司公告,黄仁勋辞去总裁、CEO 及董事会成员职务,即刻生效;CFO 科莱特·克雷斯出任临时 CEO,前 Synopsys CEO Harvey Jones 出任董事会主席,董事会同时启动新任 CEO 遴选。消息公布后,英伟达开盘 151.01 美元,最低触及 148.80 美元,较前一交易日收盘一度下跌 14.35%,随后跌幅快速收窄,最终收于 166.19 美元(近 40 个交易日的位置变化见图 1)。
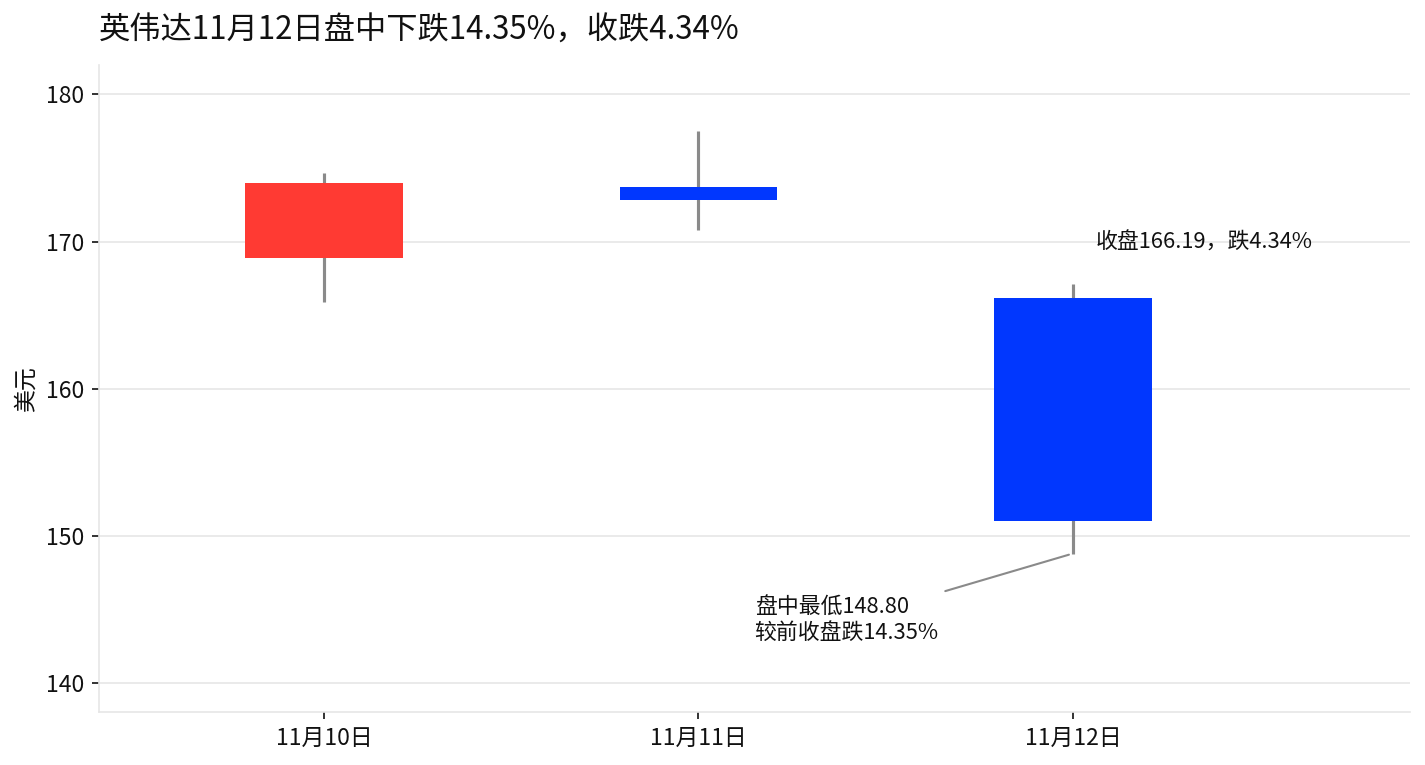
这种走势本身已经提供了一个重要信号:市场第一时间卖出的可能不是"AI 需求",而是治理风险。
如果投资者普遍认为英伟达基本面已经发生根本变化,盘中的大跌通常不会如此明显地回补。价格重新站回 160 美元上方,说明仍有资金认为 GPU 需求、数据中心资本开支和英伟达现有生态并没有因为 CEO 离任而立即消失。
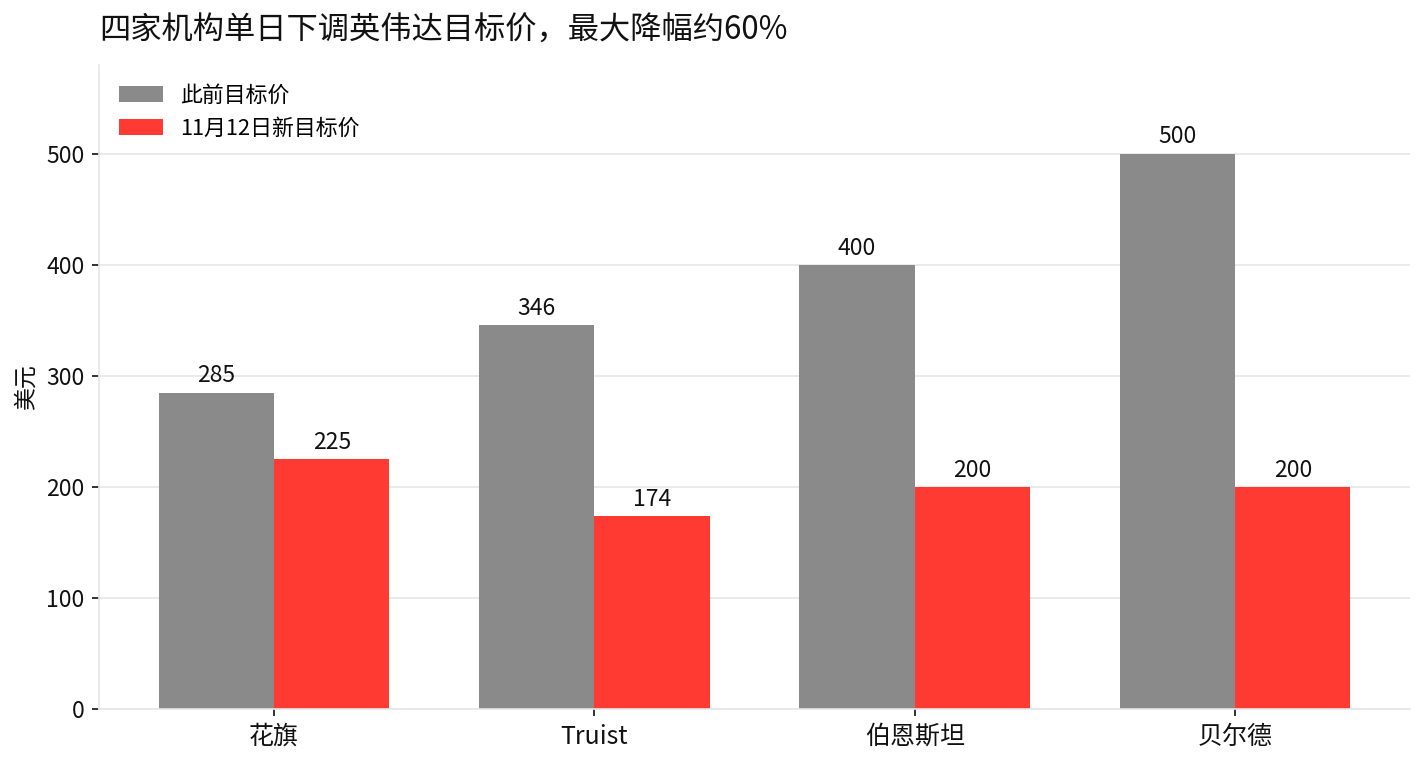
真正快速发生变化的是估值。据媒体报道,贝尔德将英伟达目标价从 500 美元下调至 200 美元,伯恩斯坦从 400 美元降至 200 美元,Truist 从 346 美元降至 174 美元,花旗从 285 美元降至 225 美元,高盛下调至 220 美元(五家机构的新目标价见图 2)。目标价的快速重排说明,市场正在尝试回答一个过去很少被单独讨论的问题:黄仁勋本人在英伟达的估值溢价里到底占了多少?
这并不等于英伟达的竞争优势会随着换帅消失。GPU 产品迭代、CUDA 生态、客户关系、供应链协同和数据中心需求仍然是基本盘。真正需要重新验证的是,这套体系能否在没有黄仁勋亲自掌舵的情况下继续保持过去的决策速度和执行效率。
因此,11 月 17 日财报的重要性已经不只是"营收有没有超预期",而是要看管理层能否让市场相信:换帅不会改变 AI 算力周期的兑现速度。
二、Nebius 为什么"业绩越好越跌"?市场已经开始给延期收费
如果说英伟达交易的是治理风险,那么 Nebius 交易的就是更加直接的"时间风险"。
Nebius 三季度营收达到 9.81 亿美元,同比增长 571%,高于市场预期的 9.08 亿美元;调整后 EBITDA 达到 4.66 亿美元,高于预期的 3.57 亿美元;调整后净利润 9090 万美元,而市场此前预期仍为亏损约 2.71 亿美元。
单看三季度财报,这显然不是一份应该被砸盘的业绩。问题在于,市场已经不再只看刚刚过去的三个月,而是在重新计算未来 12 个月的资本回报。
2026 年全年营收指引落在 30 亿至 34 亿美元区间的低端,低于市场此前约 33.5 亿美元的预期;与此同时,资本开支从此前 200 亿至 250 亿美元上调至约 270 亿美元,2027 年进一步达到 400 亿至 450 亿美元。更关键的是,公司此前预计年化营收超过 70 亿美元的时间点,从 2026 年 12 月推迟至 2027 年 2 月,部分第三方数据中心因为建设和电力供应延迟,原定 2026 年投运的算力容量推迟至 2027 年上半年(指引与预期的对照见图 3)。
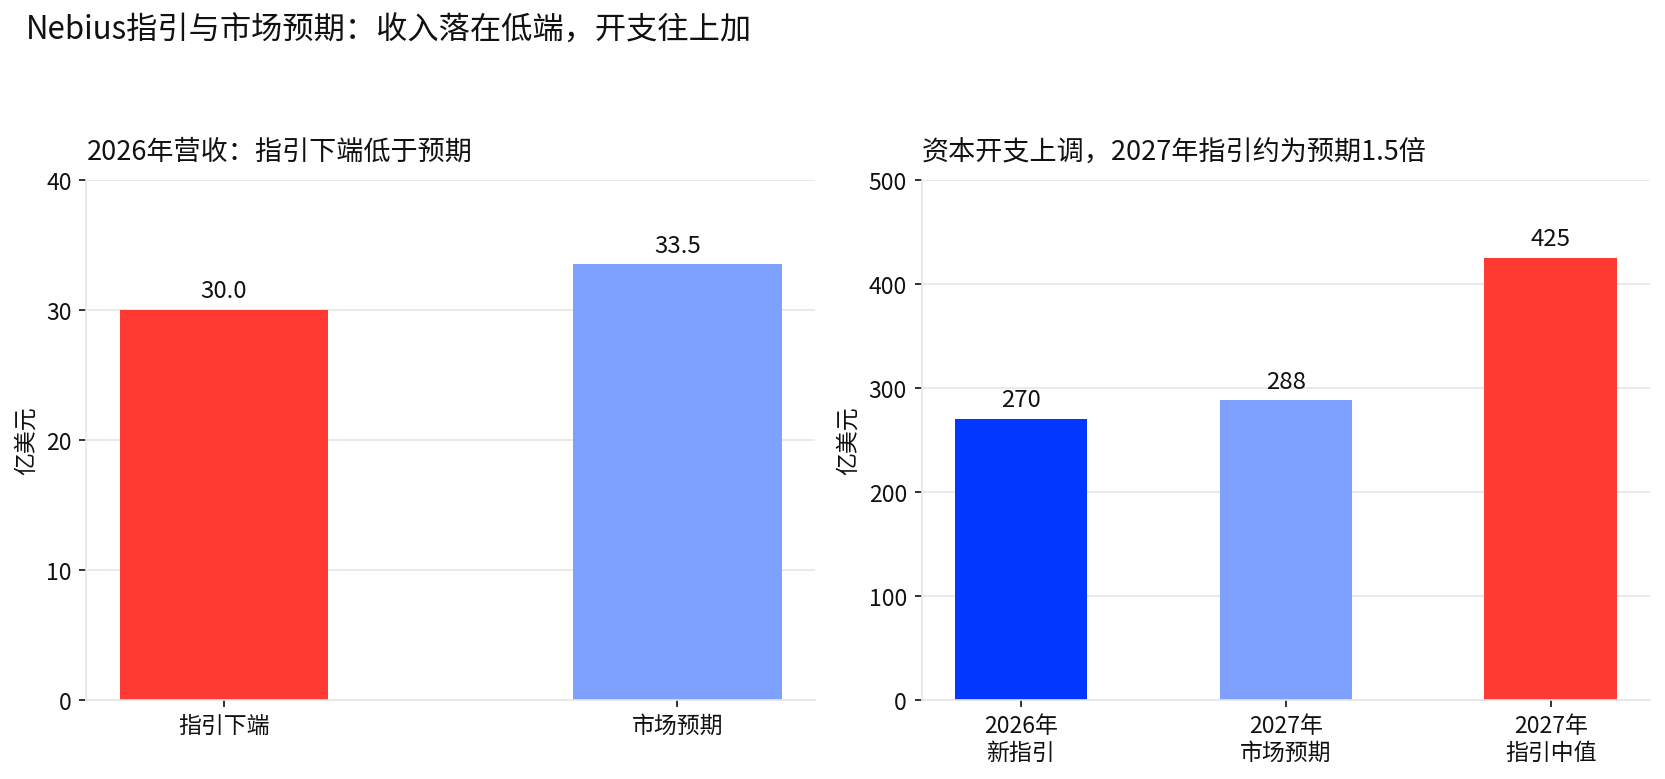
于是市场看到了一笔非常现实的账:收入兑现晚了,但资本开支不仅没有同步推迟,反而继续增加。这就是 Nebius 股价为什么没有因为业绩超预期而上涨。
AI 算力需求越旺盛,基础设施投入往往越大;投入越大,资金占用就越高;资金占用越高,项目投产时间就越重要。当无风险利率很低时,市场可以对半年甚至一年后的收入保持耐心;当 10 年期美债收益率逼近 5%,等待本身就有成本。
因此,Nebius 这次并不是在告诉市场"AI 需求不好",而是在告诉市场:即使需求很好,如果收入晚半年、资本开支继续增加,股东也可能需要为这段等待承担更多成本。
这也是"时间税"真正的含义。
三、英伟达看"谁来做",Nebius 看"什么时候做成":AI 估值规则正在改变
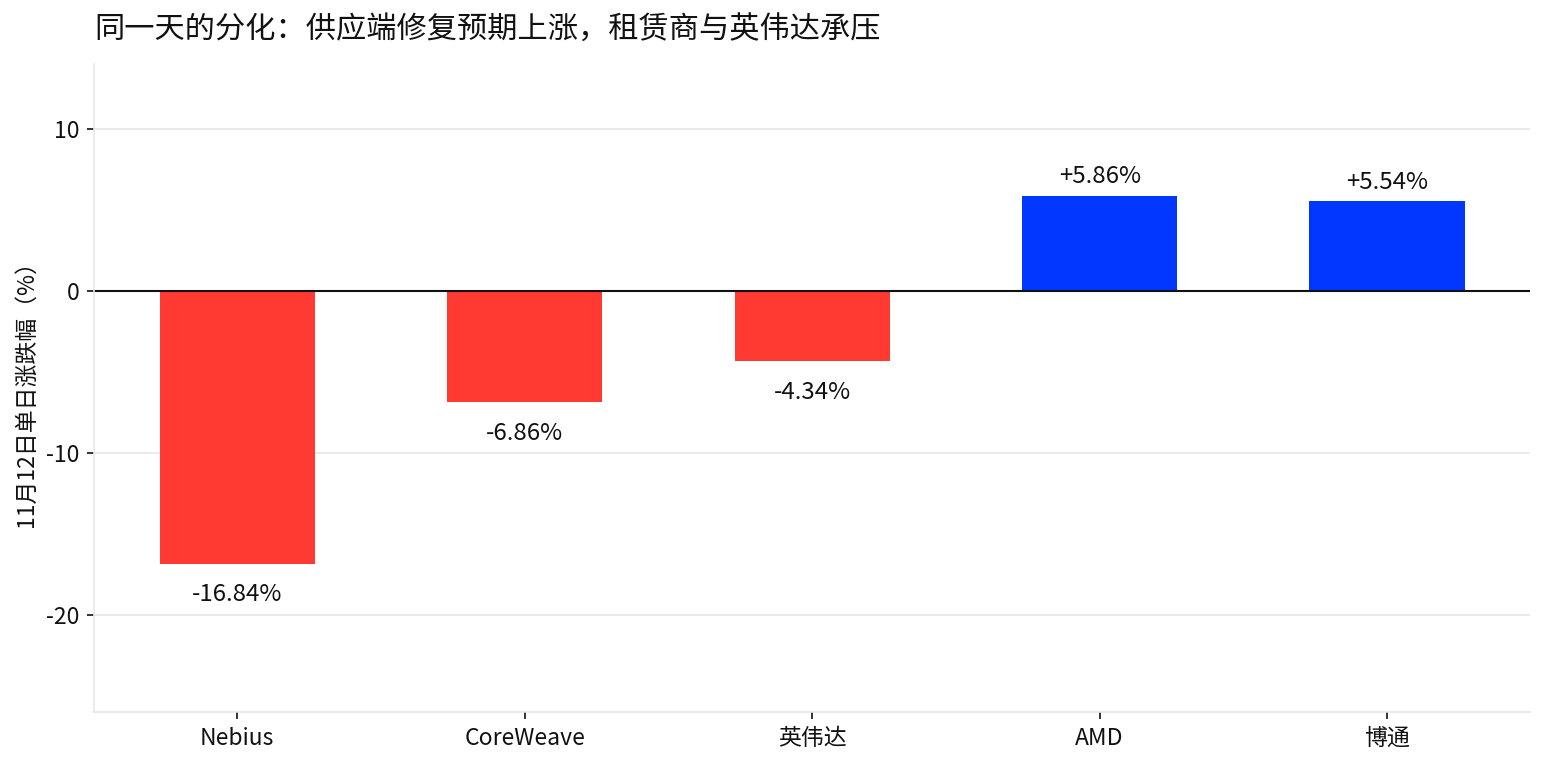
把两家公司放在一起看,11 月 12 日的行情就不再是两个孤立事件。英伟达被重新定价的是治理连续性,Nebius 被重新定价的是兑现时间,同一天整条链条的分化见图 4。
过去这两个变量很容易被高速增长掩盖:只要市场相信 AI 需求会继续爆发,CEO 是谁可以以后再说,产能晚几个月也可以理解成需求太旺盛。
它仍然愿意为增长付钱,但不再愿意为所有远期增长支付同样的价格。投资者开始问得更加具体:收入什么时候出现?需要多少资本开支?项目有没有电、有多少产能已经真正投产?客户合同能不能转化成现金流?管理层是否有能力按原来的节奏执行?
这也是为什么不能简单把 11 月 12 日定义成"AI 牛市结束"。如果 AI 需求真的出现结构性下滑,那么最先受到冲击的应该是产业链收入和订单本身。但目前这两个案例更像是在说明另一件事:AI 需求仍然很强,但市场开始降低对"未来一定会兑现"的容忍度。
这对接下来的选股逻辑影响很大。过去可以重点寻找"AI 空间最大"的公司,现在需要进一步区分:谁已经开始赚钱,谁还在等待产能;谁的资本开支能够快速转化成收入,谁需要不断融资;谁有稳定的治理和执行体系,谁的核心竞争力高度依赖某个关键人物。
四、这笔账会沿着产业链传导:AMD、博通受益,但不是无条件受益
英伟达换帅之后,最直接的相对交易已经出现在供应链。11 月 12 日,AMD 上涨 5.86%,收于 585.30 美元;博通上涨 5.54%,收于 364.36 美元,与英伟达形成明显反差。市场在重新评估英伟达治理风险时,自然会把部分资金注意力转向第二供应来源。
但这里需要区分两个概念:供应份额的重新排序,不等于 AI 需求总量增加。如果英伟达的治理风险只是短期事件,而数据中心资本开支继续增长,那么 AMD 和博通确实可能获得更高的相对关注度;但如果后续英伟达财报证明 AI 资本开支本身正在放缓,那么"资金从英伟达流向 AMD 和博通"就很难成为持续逻辑。
Nebius 和 CoreWeave 则是另一种风险。它们对算力需求高度敏感,同时也更加依赖融资条件、数据中心建设和产能投放。一旦利率维持高位,资本开支越大的公司,对融资成本和项目延期就越敏感。11 月 12 日 CoreWeave 下跌 6.86%,收于 56.60 美元,Nebius 跌幅更大,说明市场正在重新区分"AI 需求受益者"和"AI 资本密集型执行者"。
换句话说,下一阶段 AI 产业链真正需要看的,不只是订单有多少,而是订单能不能在预定时间转化成收入,再从收入转化成现金流。这也是为什么 Nebius 这次的反应,比单纯的业绩 miss 更值得关注。
五、今晚 PPI 是放大器:美债收益率越高,"时间税"越贵
11 月 12 日的两场抛售,并不是发生在真空里。10 月 CPI 已经超预期,市场对 12 月利率决议的定价明显偏向加息。今晚公布的 10 月 PPI,将进一步影响市场对通胀和利率路径的判断。
如果 PPI 继续高于预期,市场对更高、更久的利率定价可能进一步升温,高估值、长久期的 AI 资产就会面临更大的折现压力。反过来,如果 PPI 明显降温,美债收益率回落,部分此前被压缩的 AI 估值溢价就可能重新获得支撑。
所以现在看 AI 行情,不要只盯着美联储下一次加多少个基点,更要盯住 10 年期美债收益率怎么走。因为对于需要多年资本投入才能兑现利润的 AI 公司来说,利率决定的不是一个百分点的小数变化,而是未来现金流到底应该被打几折。
这也是为什么 11 月 17 日英伟达财报处在一个很敏感的位置:PPI 先给利率环境定调,英伟达再用财报验证 AI 需求和盈利兑现,两个变量叠加,市场对高估值 AI 资产的容忍度很可能继续快速变化。
六、11 月 17 日英伟达财报:别只看"超预期",真正要盯的是这几件事
英伟达将于 11 月 17 日盘后发布 2027 财年三季度财报。据媒体报道,市场目前预计营收约 1088 亿美元,每股收益约 2.47 美元。
但在换帅之后,这份财报已经不能再按照普通财报来读。最重要的仍然是数据中心业务和下一季度指引。如果收入增长和订单继续强劲,说明 AI 资本开支周期本身没有因为管理层变化而受到明显影响;如果同时毛利率保持稳定,市场对"换帅冲击基本面"的担忧就会明显降低。
新增变量则来自治理。临时 CEO 克雷斯会如何解释交接安排?董事会有没有明确的正式继任时间表?市场能不能看到一个足以证明战略连续性的候选人?这些问题的答案,决定的是此前被砍掉的"治理溢价"能不能回来。
生态承诺同样值得关注。包括对 Anthropic 的认购承诺、对 Nebius 等生态公司的持股和合作关系,如果出现明显调整,市场会进一步追问英伟达未来的资本配置逻辑。
价格层面,166.19 美元可以作为财报前的重要观察区域,而 148.80 美元则是 11 月 12 日盘中的极端事件低点。这里不宜简单理解成机械意义上的"支撑位",更适合把它们看作市场对治理风险已经定价到什么程度的两个观察点。如果财报后基本面继续强劲、继任安排明确,市场有机会逐步收回部分治理折价;如果基本面也开始出现变化,那么此前的盘中低点就可能再次成为参考点。。
对 AMD、博通、Nebius 和 CoreWeave 也是同样的逻辑:不要因为一天的相对强弱就急着下结论,要看 11 月 17 日之后这种相对强弱能不能持续。
写在最后:也许 AI 牛市没结束,但"免费等待"可能结束了
11 月 12 日的两个案例,把 AI 估值正在发生的变化表现得非常直接。英伟达告诉市场,过去被视为理所当然的治理连续性,现在也需要重新定价;Nebius 则告诉市场,即使业绩已经开始赚钱,只要收入兑现时间推迟、资本开支继续上升,市场同样会要求折价。
所以这轮行情真正变化的,不一定是 AI 需求,而是市场愿意为未来支付多少钱,以及愿意等多久。在 10 年期美债收益率逼近 5%、PPI 即将公布、英伟达财报临近的环境里,接下来判断 AI 资产,不能再只问"谁的 AI 故事最大",而要进一步问:谁已经把增长兑现成收入,谁已经把收入兑现成现金流,谁的资本开支能够按时产生回报,谁又需要市场继续耐心等待。
这也是接下来 AI 行情最值得观察的分水岭。如果 11 月 17 日英伟达财报证明需求仍然强劲,同时继任安排清晰、生态承诺稳定,那么这次调整更可能是一次治理溢价的重新定价,而不是 AI 产业趋势反转。反过来,如果治理不确定性继续扩大,又叠加高利率、资本开支回报周期拉长,那么 Nebius 身上已经出现的"时间税",就可能从个别公司的问题,扩散成整个 AI 基础设施板块的估值规则。AI 仍然可以增长,但市场开始要求它按时交卷。
免责声明:
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。