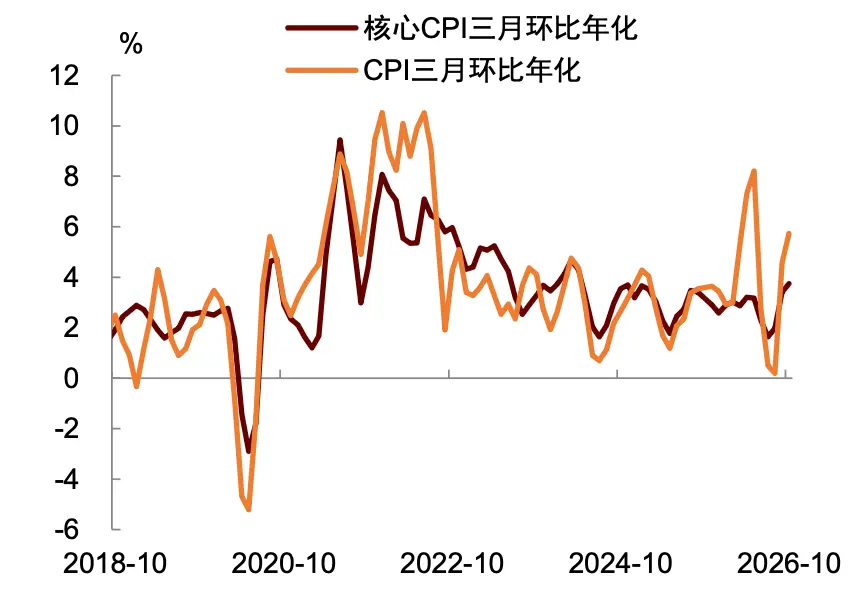
美国10月CPI季调环比上涨0.4%(上月0.6%),核心CPI环比上涨0.3%(上月0.3%),均高于市场预期。去年10月美国政府停摆未公布经济数据,因此缺失同比数据。整体看,通胀粘性仍然较强,核心CPI环比连续第三个月上涨0.3%,支持美联储继续加息。近期美联储理事沃勒提出,不排除12月加息50个基点。但我们认为美联储政策并未明显“落后于曲线”,加上金融条件已边际收紧,加速加息必要性不强。我们维持12月加息25个基点的基准判断,本轮紧缩节奏仍偏渐进温和。
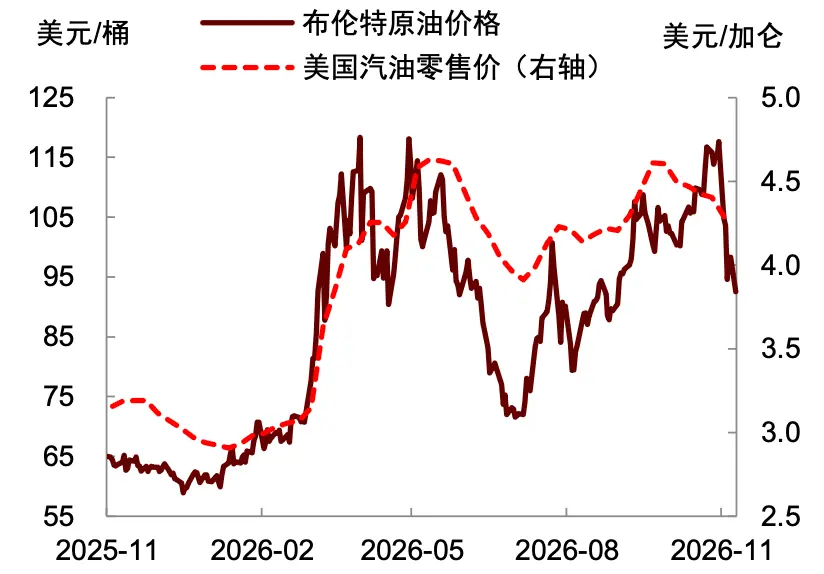
能源通胀边际减弱,食品价格加速上涨。10月能源CPI环比上涨0.7%,较9月5.2%的涨幅大幅回落。其中,汽油价格环比上涨1%,燃油价格环比上涨2%,均明显低于9月涨幅,天然气管道服务环比下降0.8%。但电力价格上涨0.9%,为今年5月以来的高点。在数据中心建设、电力需求增长的背景下,电价可能具有一定上行压力。
10月食品CPI环比上涨0.5%,为今年5月以来的高点。其中,家庭食品上涨0.4%,外出就餐上涨0.5%。食品价格上涨具有较广泛的覆盖面,水果和蔬菜、乳制品、肉类价格均有所上涨,并非由某一个单独品类推动。这可能受到了前期能源价格上涨向下传导的影响。
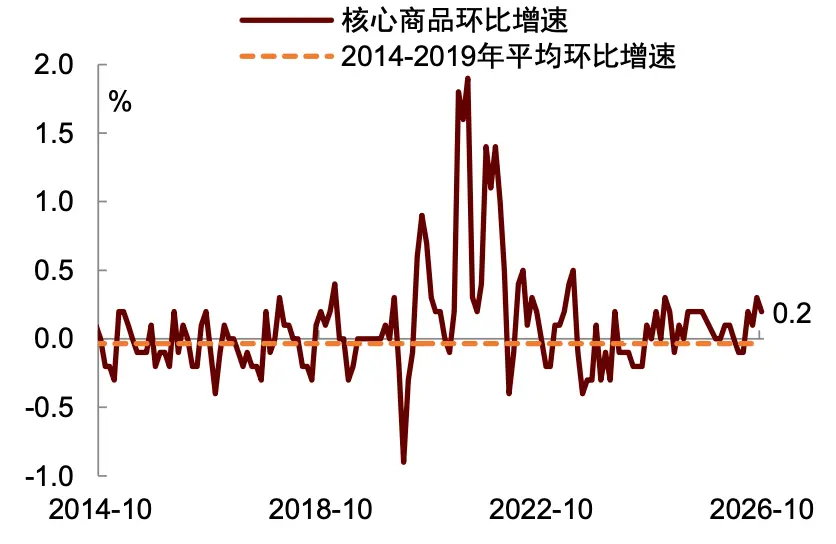
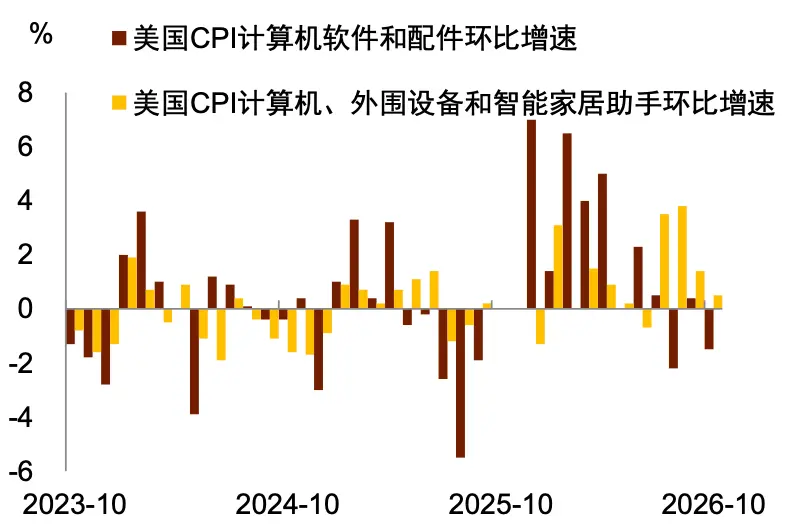
核心商品价格整体温和。剔除能源与食品后,10月核心商品价格环比上涨0.2%,较9月的0.3%放缓。其中,新车(0.2%)、家具(0.7%)和医疗商品(0.5%)仍在上涨,二手车价格则下降1.2%,为今年2月以来的最低水平。计算机软件和配件价格环比下降1.5%,计算机、外围设备和智能家居助手价格环比增速由上月1.4%回落至0.5%,表明AI通胀压力边际略有缓解。但AI相关硬件价格仍在上涨,后续涨价压力仍有待观察。
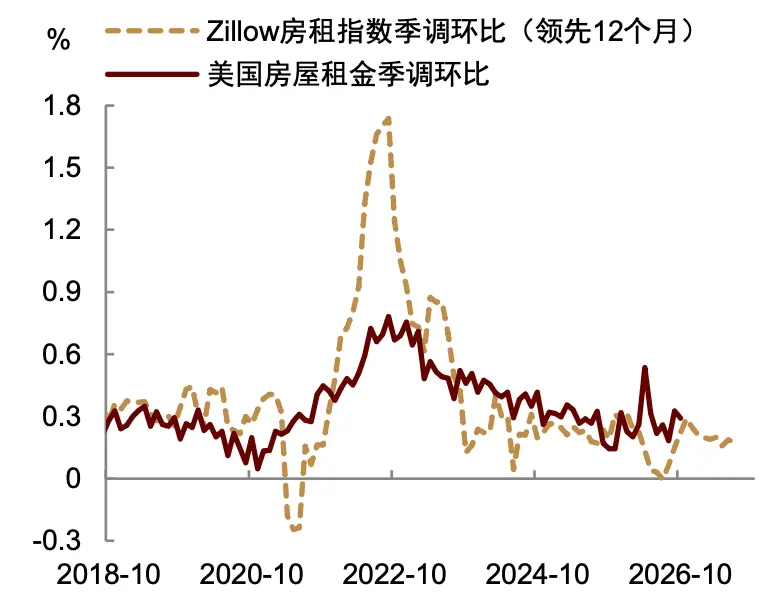
房租通胀总体稳定。10月住房CPI环比上涨0.3%,较9月的0.4%有所放缓。其中,业主等价租金(OER)上涨0.3%,实际租金上涨0.2%,均与上月持平。从房租的前瞻指标来看,并未出现房租通胀加速上行的迹象。
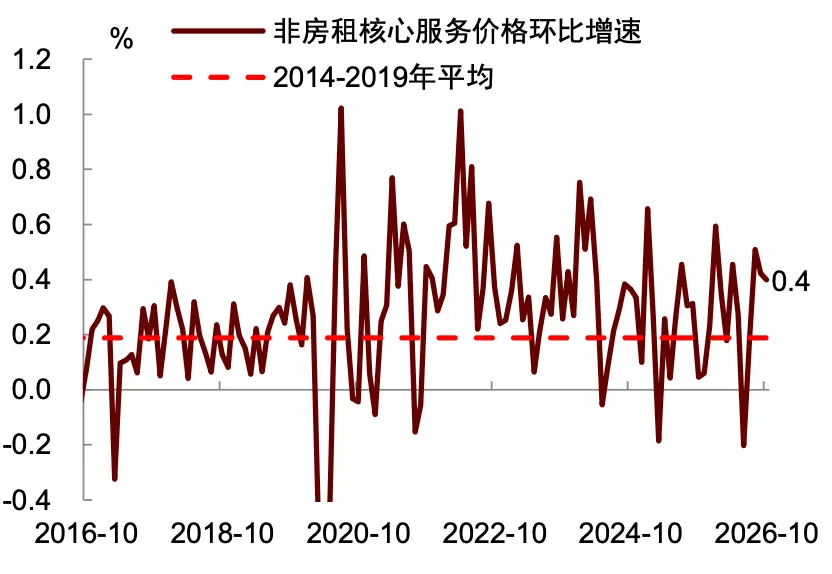
非房租核心服务通胀(supercore)粘性较强,交通服务价格涨幅扩大。10月非房租核心服务价格环比上涨约0.4%,与上月基本持平。其中,交通服务价格环比上涨0.8%,高于上月的0.6%,但涨价结构有所变化。汽车保险价格环比上涨0.7%,公共交通价格上涨2.0%,而机票价格涨幅由上月的1.2%放缓至0.4%。此外,医疗服务价格上涨0.3%,娱乐服务价格上涨0.9%,表明服务通胀的来源仍相对广泛,整体较有粘性。往前看,随着近期国际油价回落,能源成本进一步向运输等服务价格传导的压力有望缓解,但制造业、建筑业工资增速有所加快,需关注劳动力需求回暖是否进一步推升劳动密集型服务业工资,形成工资与服务价格相互强化的压力。
我们认为,通胀压力偏高,支持美联储继续加息,但加快加息的必要性不强。10月核心CPI环比连续第三个月上涨0.3%,表明通胀粘性仍然较强,支持美联储进一步收紧货币政策。我们也维持此前的判断:美联储12月将再次加息。
CPI数据公布前,美联储理事沃勒表示,如果10月核心CPI环比达到0.3%或更高,应考虑一次性加息50个基点,以维护货币政策的可信度 。本次数据符合其提出的条件,市场对此有所担心。我们认为,更大幅度加息通常意味着需要加快政策调整,以弥补此前紧缩力度的不足,但近期金融条件边际收紧,表明前期紧缩已经在产生效果;与此同时,近两个月通胀环比增速更多体现的是粘性,并未出现加速上涨迹象,美联储也不必要加速紧缩。事实上,沃勒本人在10月会议上也支持暂停加息 ,如果他认为货币政策有“落后于曲线”的嫌疑,当时就应该反对按兵不动。
不排除一种可能:近期中期选举结果落地,民主党取得大胜,美联储面临的压力得以减轻,部分官员可能倾向于尽早采取行动,以缓解居高不下的通胀。但有无必要采取一次性加息50个基点,仍有待评估,即便在美联储内部,激进加息策略也未必会受到多数官员的支持,此前最鹰派的达拉斯联储主席洛根也只认为,应该再加息两次,每次分别25个基点。综上,在更多经济数据出炉之前,我们的基准情形仍然是12月加息25个基点,本轮紧缩仍是渐进式、较为温和的紧缩周期。
图表1:核心与整体CPI环比年化走势上行
资料来源:Wind,中金公司研究部
图表2:原油价格近期有所回落
资料来源:Wind,中金公司研究部
图表3:核心商品通胀环比增速略有回落
资料来源:Haver,中金公司研究部
图表4:与AI相关的通胀压力边际略有缓解
资料来源:Haver,中金公司研究部
图表5:房屋租金通胀粘性增强
资料来源:Haver,中金公司研究部
图表6:非房租核心服务通胀有所回落
资料来源:Haver,中金公司研究部
[1]https://www.federalreserve.gov/newsevents/speech/waller20261110a.htm
[2]https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
本文摘自:2026年11月11日已经发布的《通胀粘性未退,支持美联储继续加息》
刘政宁 分析员 SAC 执证编号:S0080520080007 SFC CE Ref:BRF443
肖捷文 分析员 SAC 执证编号:S0080523060021 SFC CE Ref:BVG234
林雨昕 分析员 SAC 执证编号:S0080526060003
张文朗 分析员 SAC 执证编号:S0080520080009 SFC CE Ref:BFE988