

周四,高盛的电话机要爆炸了。
“痛苦程度极高。”
这是高盛顶级股票交易员John Flood在周四当日报告中给客户发的一句话。他的电话机,用他自己的话说,“正在爆炸”。
纳斯达克100指数周四收跌6.4%,单日蒸发市值约2.3万亿美元,创2020年3月以来最大单日跌幅。标普500跌4.4%,费城半导体指数暴跌12%。“恐慌指数”VIX飙升70%,英伟达年内涨幅悉数回吐,闪迪单日暴跌22%。
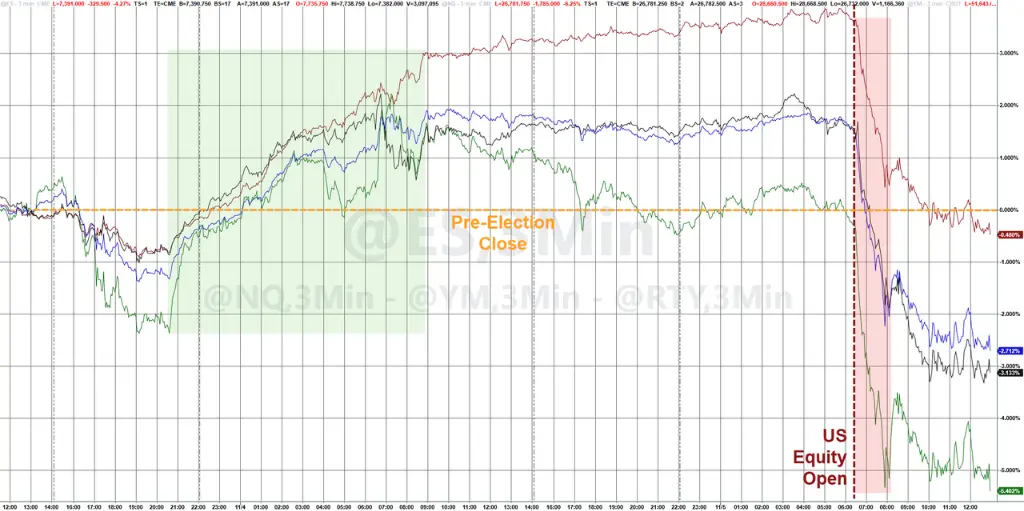
触发这场崩盘的直接导火索,是民主党在中期选举中横扫国会两院。高盛随即警告,此次“蓝色海啸”将导致约45%的美国计划数据中心扩张容量面临暂停令——支撑AI科技股估值的核心叙事,在一夜之间被政治现实打了一个问号。
但行情的惨烈程度,远超政策冲击本身所能解释的范围。
野村证券衍生品策略师Charlie McElligott在周四盘中发布的一份报告里,给出了另一层解释——这场崩盘,有相当一部分是被“最聪明的那群人”自己踩出来的。
McElligott描述了一个市场悖论:周四美股盘中,当摩根士丹利中午算出520亿美元的收盘前机械卖单并整个华尔街人人皆知后,所有人都试图提前卖出等低点买回,结果抢跑者自己变成了推动下跌的力量。他警告,若惯常的“下午2-3点低点然后反弹”没有出现,抢跑者自己也会变成推动下跌的力量。果然,当天收盘一片惨烈。叠加杠杆ETF 470亿、波动率控制基金610亿及dealer负gamma,总机械卖压超1000亿美元,且周五仍将持续。
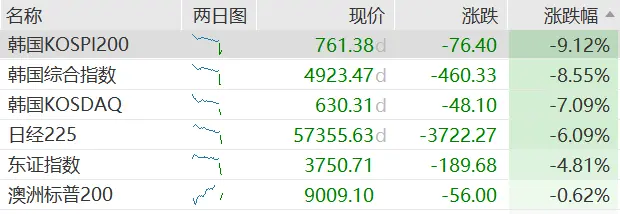
而今天亚太市场,韩国和日本的暴跌正在回答这一问题。
要理解McElligott的逻辑,先要理解一个机制。
市场上有一类产品叫杠杆ETF,比如“两倍做多纳斯达克”。它们每天收盘前必须做一件事:把当天的盈亏重新平衡回目标杠杆比例。当市场大跌时,这意味着它们必须在收盘前卖出大量股票——跌得越惨,卖得越多,这是被动的、机械的、不可避免的。
还有一类叫波动率控制基金(Vol Control),当市场波动率飙升时,它们会系统性地降低股票仓位——同样是机械的,且通常滞后一到两天执行。
周四,这两股力量叠加在一起,规模大得吓人。
摩根士丹利衍生品团队在当地时间11月5日中午算出:假设价格维持在下午1点的水平,收盘前杠杆ETF的被迫卖出规模约为520亿美元。其中仅半导体一个板块就要吃掉210亿,纳斯达克100再吃150亿。
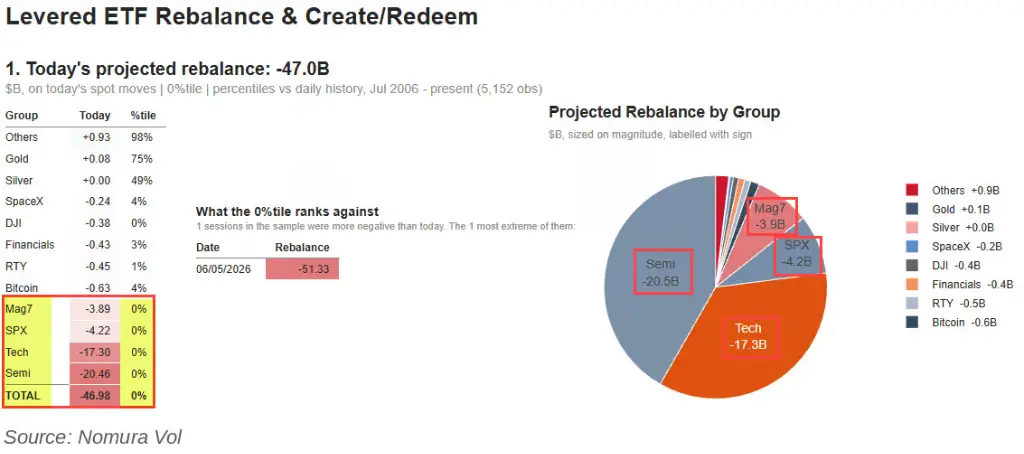
野村的McElligott给出的数字略低,但同样触目惊心:杠杆ETF约470亿美元,这是野村数据库中有史以来第二大的单日再平衡规模,仅次于今年6月5日的513亿美元。他补充说,这笔卖单“格外痛苦”,因为其中86%的资产集中在科技和AI相关标的。
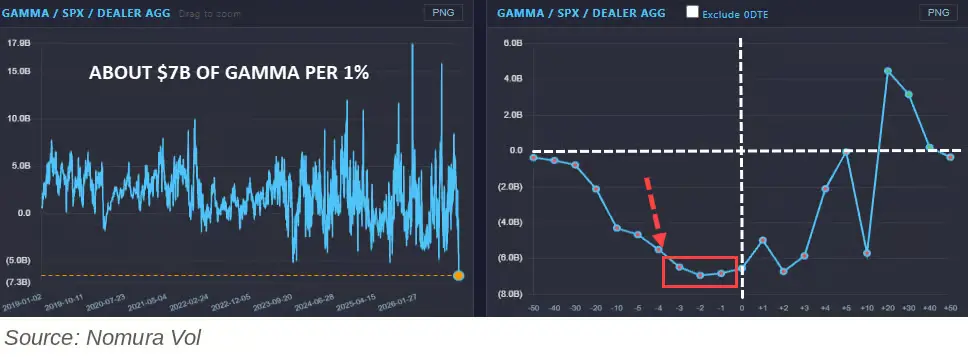
叠加约610亿美元的波动率控制基金卖单,以及dealer负gamma每下跌1%带来的约70亿美元卖压,全市场机械性供给轻松超过1000亿美元。
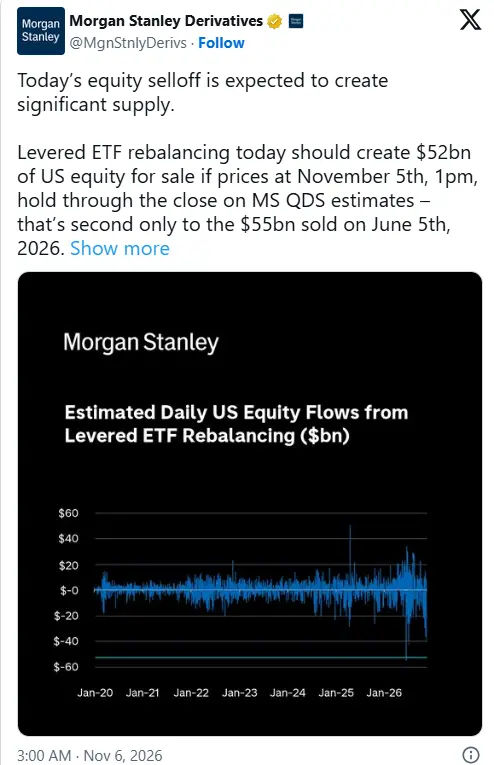
这些数字的关键特性是:它们是可以被提前计算出来的。
摩根士丹利中午算出520亿这个数字之后,用McElligott的话说,“在华尔街,没有任何信息能保密超过45分钟”——这个数字迅速“整个华尔街皆知”。
知道了这笔机械卖单,交易员们的反应是什么?
McElligott称,主动交易者面对这类机械流,通常会尝试“抢跑”。
逻辑很简单:既然收盘前会有一波大规模被动抛售,那我现在就卖,等它砸完了再低价买回来。
而且这个策略最近一直有效。McElligott在报告中指出,在近期几次"单日大幅波动"的交易日里,市场往往会在美东时间盘中下午2点到3点之间形成当日低点,随后抢跑者和对冲盘开始翻转、止盈、平仓,推动市场在收盘前反弹,最终收盘价高于那笔“预期中的”机械抛售所隐含的极值。
就在上周四,McElligott刚刚提醒过市场“又来了”——当时杠杆ETF面临350亿美元的卖单,最后市场也走出了“2-3点低点+收盘反弹”的经典结构。
今年6月韩国市场崩盘那次,美股也是类似的剧本。
4月关税暂停那天,这个机制反向运转:McElligott测算出历史最大的+343亿美元收盘前买入再平衡,抢跑者提前买,最终推动市场大涨。
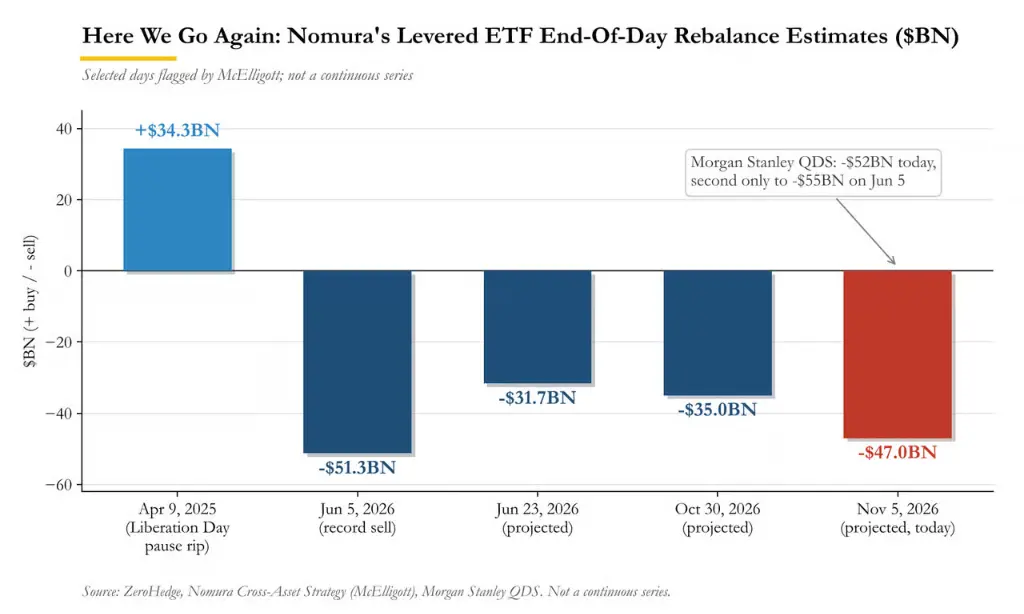
所以周四,当摩根士丹利的520亿美元数字在中午传遍全街,每一个知道这个数字的交易员脑子里都在盘算同一件事:现在卖,等下午2-3点的低点,然后买回来。
然后McElligott在报告里写下了那个让人后背发凉的担忧:“如果那个'假设中的下午2-3点低点然后反弹'根本没有出现,怎么办?”
显然,现在可怕的地方在于:这些数字大到‘万一’我们没有出现那个几乎被视为理所当然的尾盘‘先见低点再反弹’(从低点反弹标准的一两个百分点),无法在下午2到3点的‘标准TWAP’窗口反弹、反而创出新低……而是在对市场‘会在最后一小时反弹’的假设虚晃一枪之后,收在最低点。
这正是反身性悖论的核心。
当所有人都知道同一个剧本,并且同时按剧本行动时,剧本本身就失效了。
原本应该集中在收盘前发生的1000亿美元机械卖单,被提前“抢跑”的主动交易者分散到了全天——这些抢跑者自己,就成了推动市场下跌的力量。
与此同时,波动率控制基金的卖单还有一到两天的滞后——周四的暴跌,会触发这类基金在周五继续卖出。McElligott写道,当天下午3点跌幅对应的波动率控制卖出量约为610亿美元,若跌幅扩大到10%,这个数字会膨胀到700亿美元。
更致命的是:当所有抢跑者都已经卖出,在等着“那个低点”的时候——谁来接盘?
McElligott在报告里用了一个meme来描述这个场景:所有人都坐在椅子上,等着同一个反弹——但椅子不够。
ZeroHedge分析总结道:
“有时候骑兵在下午3点到来。有时候,骑兵就是那个在卖的人。”
周四,骑兵没有来。市场以全日最低点收盘:纳指100跌6.4%,标普500跌4.4%
在反身性机制引爆之前,市场上还有另一个火药桶在等待引线。
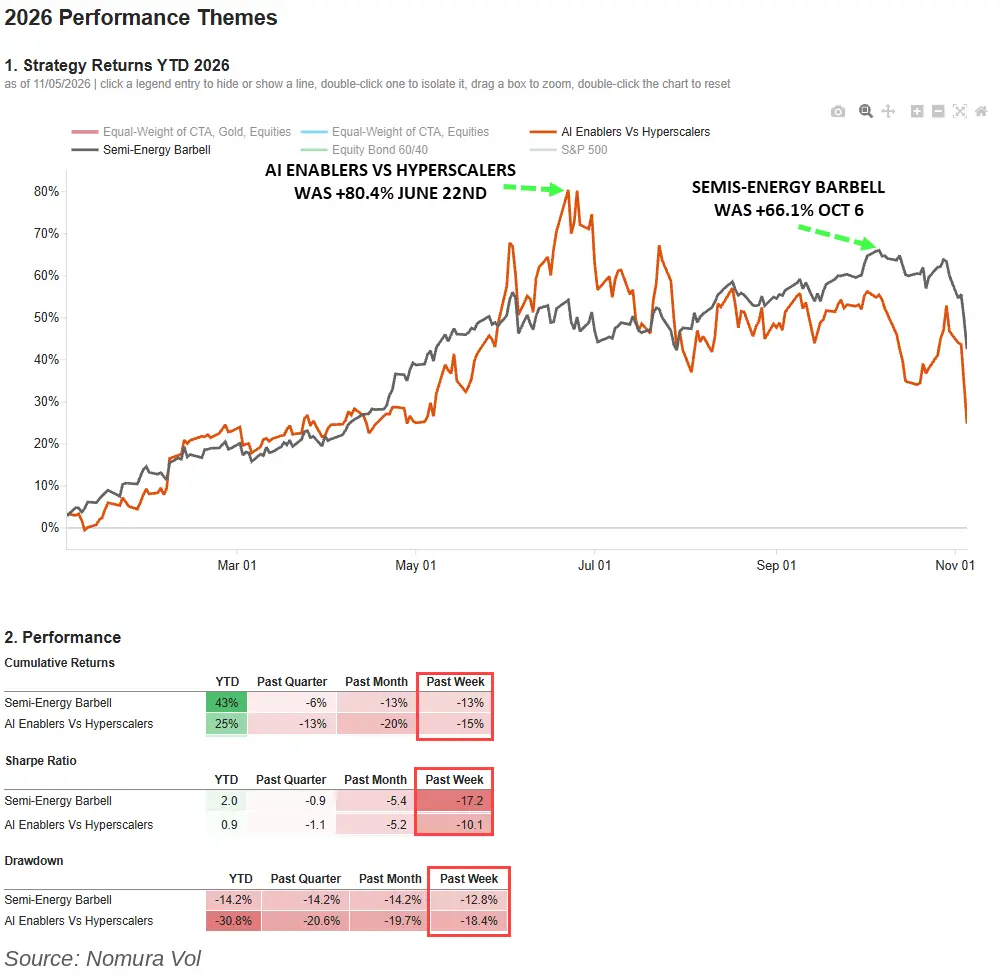
McElligott将今年华尔街的“年度最佳交易”称为“半导体-能源哑铃策略”——做多半导体(AI算力需求受益),同时做多能源(地缘风险溢价+通胀对冲)。这个策略在几周前的累计回报高达66%,夏普比率3.3。
然后,在过去48小时里,两条腿同时被扫倒:
能源:本周下跌10.2%
半导体:本周下跌13.1%
周夏普比率分别为-17.2和-10.1。
· 能源腿的崩塌,来自市场对伊朗局势的重新定价——McElligott观察到白宫释放出可能在伊朗问题上“松口”的信号,战争溢价被迅速抽走,布伦特原油本周跌幅创新冠疫情以来最大。
· 半导体腿的崩塌,来自民主党横扫国会后市场对数据中心监管的担忧。
两个方向同时崩,持有哑铃策略的基金面临的不仅是亏损,而是被迫平仓。McElligott描述的“保住今年收益、活着进入明年”的心态,在这个时刻被彻底击穿。
Walleye资本当天宣布返还客户资金并解雇股票部门负责人,称这是新冠疫情以来最惨的一个月。高盛交易员John Flood描述做多机构“再度陷入僵局”,昨天反弹中买入的超大规模云计算仓位被迅速抛出,“目前尚未看到买家入场接盘”。
ETF层面的异常成交量印证了恐慌程度:SPY成交量较20日均值高出160%,QQQ高出100%,半导体ETF SMH高出150%。
据Vanda Research高级股票策略师Jai Malhi,周四零售投资者的卖出规模“有望成为自去年7月底以来最大的一次散户清仓”。
还有一条被忽视的腿在同时断裂。
CTA趋势基金在今年积累了大量债券空头仓位,这是“做空债券/做多通胀”交易的一部分,也是哑铃策略的隐性配套。
股市崩盘触发了避险买盘涌入债市,美债价格急涨,债券空头被迫平仓。McElligott的测算显示,CTA在债券方向面临“大规模轧空”:若美债价格再涨2%,将触发约2250亿美元的全球债券被迫买入,其中美国2年期债券约485亿美元,欧元区2年期约695亿美元,日本10年期约239亿美元。
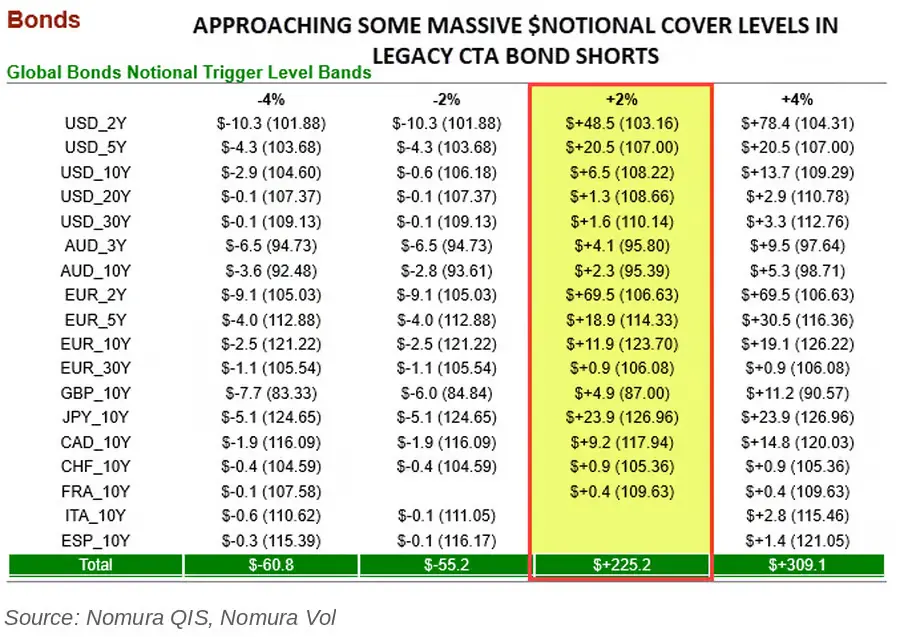
这意味着,债券空头的轧空本身也在成为推动债市上涨、进一步压缩股票多头的力量——又一个反身性循环。
周四收盘,并不意味着这轮机械性卖压的结束。
波动率控制基金的执行存在滞后。McElligott写道,周四的市场跌幅,会在周五继续触发这类基金的卖单——“今天的跌幅正在进一步加载进队列”。
瑞银的估算更为直接:其风险控制再平衡模型显示,若标普500下跌2%,系统性基金的卖出规模将达到950亿至1050亿美元。
亚洲市场已经在回答这个问题了。
周五早盘,韩国综合指数暴跌8.8%,跌破5000点关口并触发熔断机制——这个点位曾被韩国总统李在明视为经济复苏的里程碑,如今迅速跌穿。日经225指数跌近5.8%,盘中跌破6万点,自6月高点回落超过20%,正式进入技术性熊市。
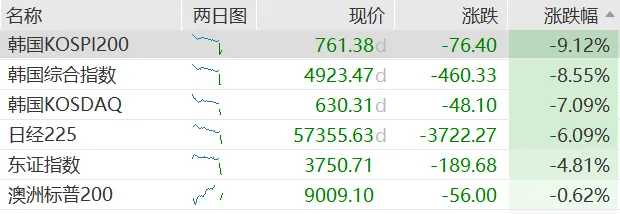
美股期货在亚洲早盘出现小幅反弹,纳斯达克期货一度翻绿,显示部分投资者开始逢低介入。但瑞银警告,系统性卖出的压力尚未完全释放。
周五还有一个变量:美国10月非农就业报告将于当天出炉,市场共识预期为新增就业5.9万人,失业率维持在4.2%。数据的方向,将决定这轮调整能否找到喘息的窗口。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。