

一、AI 交易开始分化:市场不再为所有增长故事买单
上周五的美股,用一轮集中抛售把 AI 行情中的分歧摆到了台面上。纳斯达克综合指数收跌 2.86%,报 25437 点,创 6 月 5 日以来最大单日跌幅,较 10 月 6 日创下的收盘纪录高位回撤 7.8%。标普 500 下跌 1.82%,收报 7580.07 点。道指下跌 572.25 点,跌幅 1.09%,收报 51770.31 点。全周三大指数均收低,纳指 10 月累计下跌 5.3%,创 2025 年 3 月以来最差月度表现。
比指数跌幅更值得关注的,是资金从 AI 产业链撤出的力度。费城半导体指数上周五下跌 7.2%,收报 10688.80 点,10 月累计跌幅超过 15%。英特尔因业绩和指引远逊预期,单日下跌 28.58%,创 1974 年以来最大单日跌幅,年内涨幅仍有 78%。AMD 下跌 10.88%,高通下跌 11.12%,美光下跌 5.3%,英伟达下跌 4.22%,市值降至 4.93 万亿美元。存储和光通信板块也未能幸免,闪迪下跌 13.47%。
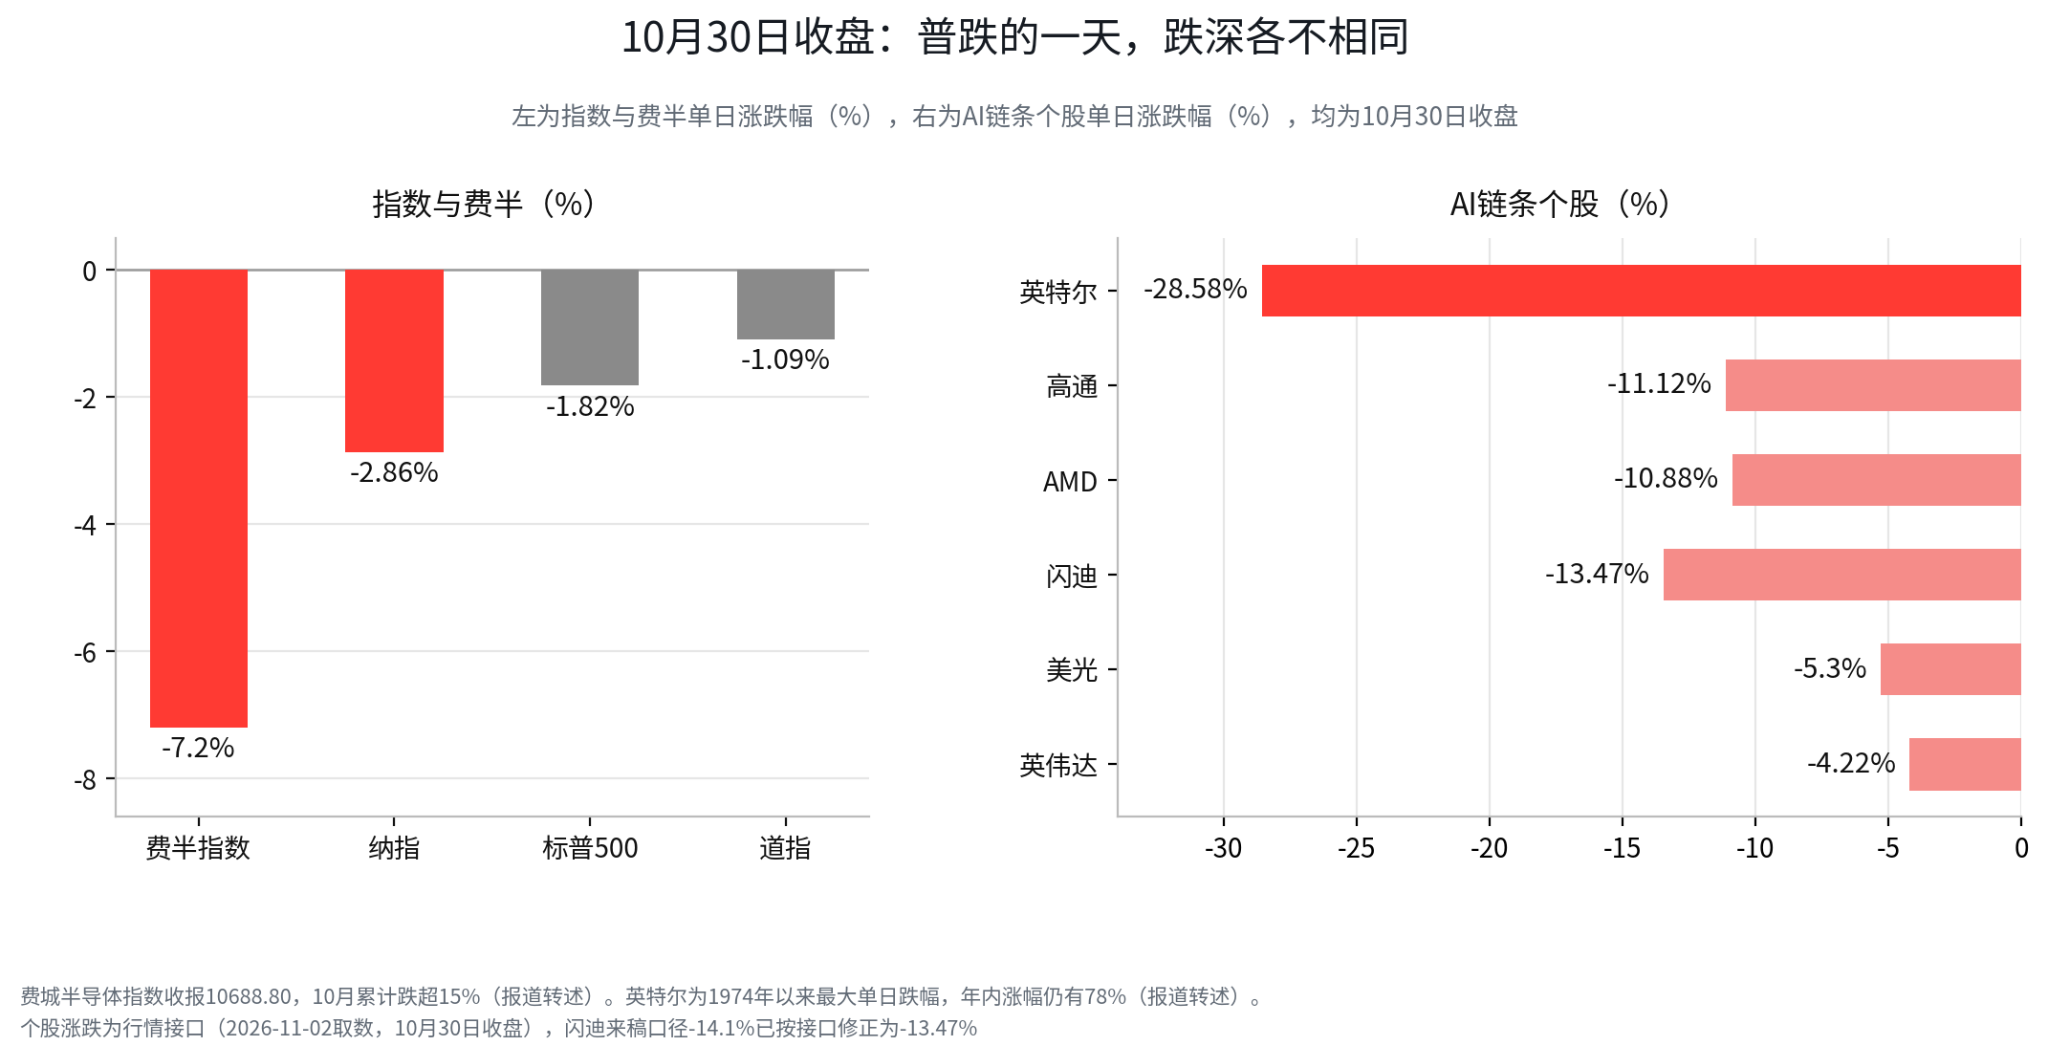
这轮下跌并不意味着市场突然否定 AI 需求,更准确的说法是,投资者开始追问,AI 带来的收入增长究竟能否覆盖持续扩大的资本开支。前期市场愿意为算力需求、订单增长和远期市场空间提前支付估值,但当企业的投资规模越来越大、自由现金流承压,而盈利兑现又需要更长时间时,单纯的增长叙事就不再足以支撑所有公司的估值。英特尔的业绩和指引是直接触发因素之一,半导体板块的普遍回撤则说明,市场正在重新评估整个产业链的预期,而不只是惩罚一家公司的经营失误。
二、苹果反超英伟达:现金流确定性重新获得溢价
就在半导体板块大幅下挫的同一天,全球市值第一的位置也发生了变化。苹果收跌 1.23%,市值约 5.03 万亿美元,反超市值约 4.93 万亿美元的英伟达,重新成为全球市值最高的上市公司。苹果 10 月逆势上涨 3%,年内累计上涨 27%,是七巨头中表现最好的资产之一。
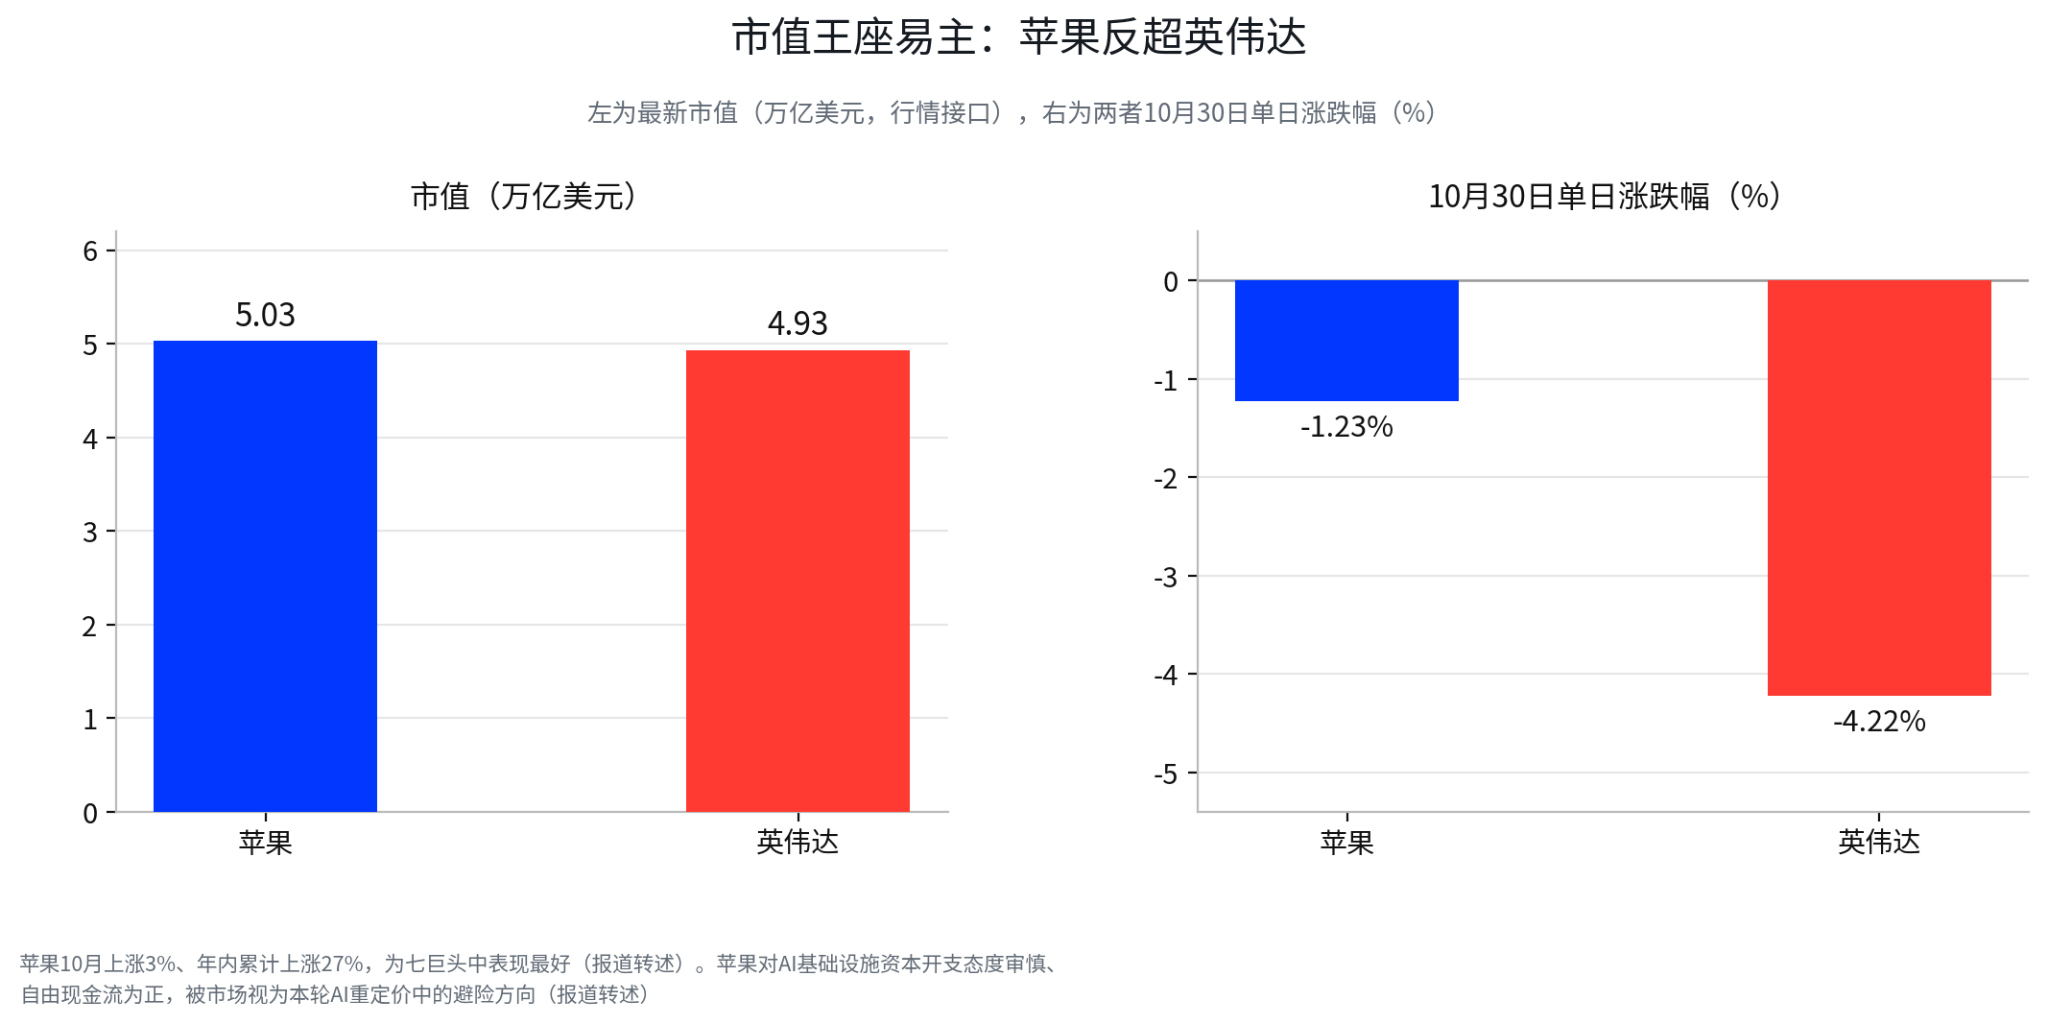
这一变化有象征意义。过去两年,英伟达代表 AI 基础设施投资扩张的核心方向,市场愿意为其算力产品的供不应求和高增长支付溢价。但随着大型科技公司持续扩大数据中心、芯片和能源投入,投资者开始把目光从订单和收入增长转向投入产出比,这些资本开支最终能形成多少收入和利润,需要多长时间才能转化为现金流。
相比之下,苹果的资本开支结构相对谨慎,业务仍主要依靠 iPhone 和服务收入产生现金流。在 AI 巨头因基础设施投入和回报周期面临重新定价时,苹果的吸引力不一定来自更强的 AI 增长预期,而在于其商业模式不需要依赖同等规模的 AI 基础设施投入来维持当期盈利。市值排名的变化本身并不能证明市场已经完成风格切换,但至少说明,在风险偏好下降时,资金开始重新重视现金流的确定性。
黄金也没有在这轮抛售中发挥传统意义上的避险作用。现货黄金上周五下跌 3.63%,收报 3875.44 美元/盎司,盘中触及一年多以来低位,10 月成为其自 2008 年以来表现最差的月份。白银跌破 50 美元,为 2025 年 11 月以来首次。德国商业银行对此的解释是,科技股下跌引发部分投资者的保证金追缴,投资者不得不出售黄金等流动性较好的资产,以补充保证金或应对赎回压力。
这更像是一次流动性冲击,而非市场突然认定黄金失去了避险价值。当投资组合中的高波动资产快速下跌、杠杆仓位面临追加保证金时,投资者可能先出售能够迅速变现的资产,而非等待风险资产企稳。与此同时,美债收益率回落,10 年期美债收益率下跌 6 个基点至 4.934%,2 年期下跌 7 个基点至 4.598%。黄金与科技股同步下跌,并不必然代表市场正在交易更强的经济增长或更高的通胀预期,结合美债收益率变化看,资金更可能是在降低风险敞口、补充流动性,并寻找短期内收益相对确定的资产。
三、今晚两份财报:苹果看指引,Palantir 看增长能否继续超预期
上周五的抛售之后,市场需要新的业绩信息来判断这轮调整究竟是短期仓位出清,还是 AI 资产估值体系正在发生变化。今晚(11 月 2 日)盘后,苹果和 Palantir 将先后公布财报。两家公司处在不同的位置,苹果代表现金流成熟、资本开支相对审慎的大型科技公司,Palantir 则是高增长、高估值的 AI 软件标的。前者需要证明基本盘没有松动,后者需要证明增长仍然配得上市场给予的估值。
苹果:当季数字之外,市场更在意下一季度的增长指引
这是约翰·特纳斯 9 月 1 日接任 CEO 后的首份财报,电话会定于美东时间 11 月 2 日 17:00 举行,即北京时间 11 月 3 日 6:00(公司官网与报道转述)。华尔街对苹果第四财季的营收预期约为 1133 亿美元,不同机构的预测区间约为 1130 亿至 1134 亿美元,每股收益预期为 1.98 至 1.99 美元。
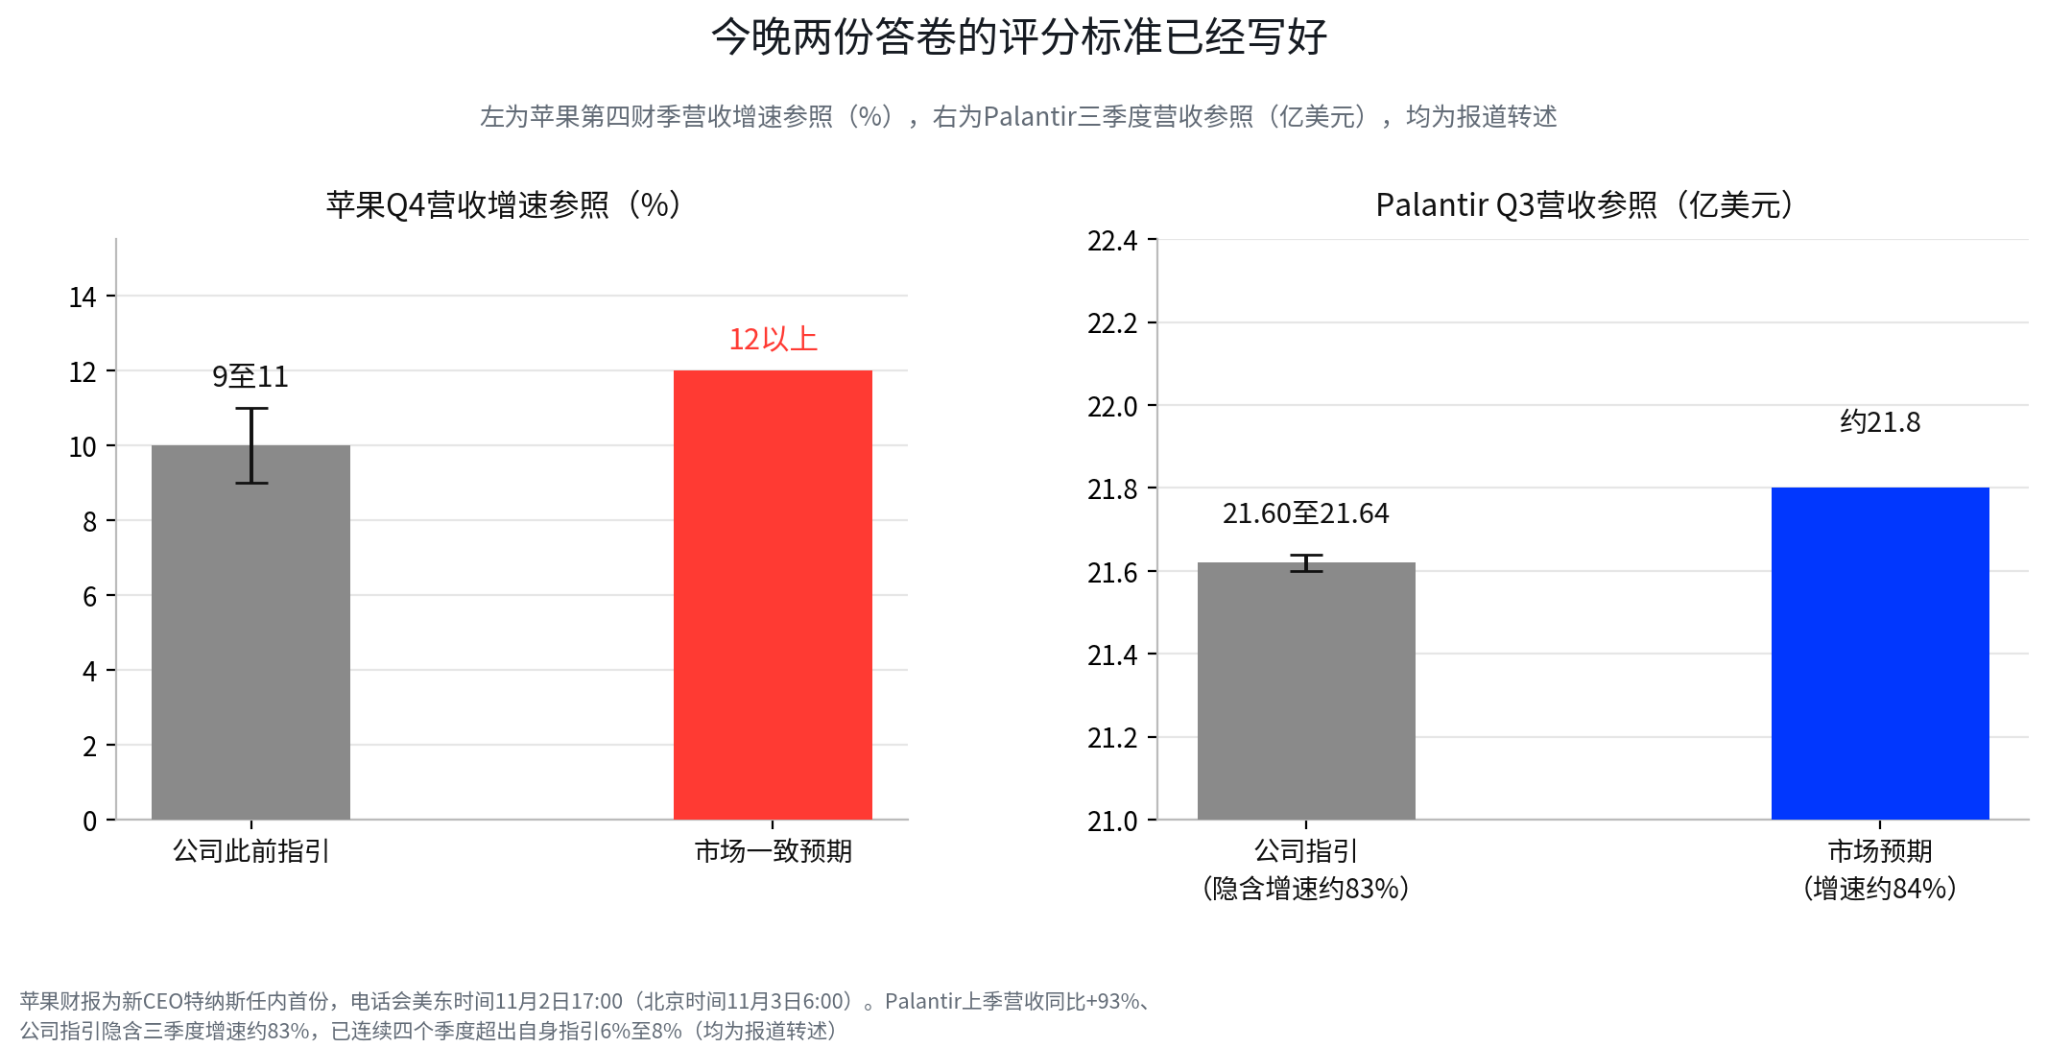
苹果这次财报真正需要回答的,已经超出能否小幅超过市场预期,落脚在未来几个季度的增长能否维持。公司此前预计第四财季营收增长 9%至 11%,市场普遍预期则在 12%以上。与此同时,零部件价格维持高位,存储芯片成本上升,加上汇率波动,都可能对利润率和后续指引形成压力。分析师因此更关注特纳斯在电话会上对存储价格、零部件供应和 iPhone 需求的表述,而不只是当季营收和每股收益是否达到预期。
苹果的防御属性也有边界。如果营收指引和 iPhone 需求保持稳定,市场可能继续将其视为科技巨头中现金流更有确定性的选择。但如果管理层对成本和需求给出更谨慎的展望,苹果也很难完全置身于科技股整体估值调整之外。苹果能否继续获得相对溢价,最终仍要由基本面而非低资本开支这个标签来证明。
Palantir:高增长已经被市场计入,下一步需要更强的指引
Palantir 面对的是另一种压力。上一季度,公司营收同比增长 93%,创下纪录,美国商业收入增长 149%,调整后自由现金流达到 12.2 亿美元。市场对第三季度营收的预期约为 21.8 亿美元,同比增长约 84%,调整后每股收益预期为 0.41 美元,接近上年同期 0.21 美元的两倍。公司此前给出的第三季度营收指引为 21.60 亿至 21.64 亿美元,调整后经营利润指引为 12.92 亿至 12.96 亿美元,按此计算,指引隐含的营收同比增速约为 83%,低于上一季度的 93%。
问题在于,Palantir 的估值已经提前反映了相当高的增长预期。自上一次财报电话会以来,公司股价上涨约 46.5%,但上周五单日下跌 6.27%,全周下跌 7.4%,收报 184.11 美元。公司此前也提示,招聘和产品投入将推动第三季度运营费用上升,国际商业业务的增速则明显慢于美国市场。
过去四个季度,Palantir 的实际业绩连续超过自身指引约 6%至 8%,这也抬高了市场对本次财报的要求。对这类高估值公司而言,达到指引往往只是底线,投资者更希望看到管理层再次上调全年预期,并证明新增投入能够转化为持续的收入和利润增长。如果公司只是完成原有指引,甚至给出偏保守的第四季度展望,即使营收和利润同比仍然高速增长,股价也可能因为预期落差而承压。
苹果和 Palantir 的差异,恰好构成了当前市场重新定价的两个方向,成熟企业需要守住现金流和基本盘,高估值成长企业则必须不断兑现更高的增长预期。AI 投资并没有失去长期逻辑,但市场对不同商业模式的容忍度正在拉开。
四、本周还有两道关卡:AMD 检验算力需求,非农影响估值环境
苹果和 Palantir 的财报只是本周事件链的开始。11 月 3 日是美国中期选举投票日,AMD 也将在同日盘后发布财报。选举结果可能影响市场对财政政策、行业监管和整体风险偏好的判断。AMD 的业绩则会从供应商角度,进一步检验 AI 算力需求能否延续,以及英伟达之外的第二梯队能否兑现增长。
市场预计 AMD 第三季度营收约 130 亿美元,Helios 机柜和 MI450 芯片的上量进度将成为关注重点,公司当前市值约 8240 亿美元。对 AMD 而言,投资者不仅关心数据中心业务的收入增长,也会观察新产品的交付节奏、客户需求和毛利率表现。如果业绩能够证明其在 AI 加速器市场的份额正在扩大,可能缓解市场对算力需求的部分担忧。如果产品进度或指引不及预期,半导体板块则可能继续承受估值压力。
11 月 6 日公布的 10 月非农就业报告,则将从宏观层面影响市场对利率路径的判断。就业数据如果强于预期,可能强化市场对利率维持高位的担忧。如果明显走弱,又可能引发对经济增长和企业盈利的担忧。对于自由现金流承压、资本开支庞大的 AI 巨头,以及估值已经计入高增长预期的 AI 软件公司而言,利率变化会影响远期现金流换算到今天的价值,也会改变投资者愿意为远期增长支付的价格。
因此,本周的市场焦点已经超出几家公司能否交出一份漂亮的财报,落在三类信息能否相互印证上,AI 需求是否真实且持续,企业能否把增长转化为利润和现金流,以及利率环境是否允许市场继续为远期增长支付高溢价。
上周五的下跌已经显示,市场不再满足于笼统的 AI 增长故事。资金开始区分哪些公司能够用经营现金流支撑投入,哪些公司仍需要依靠融资和未来增长预期维持估值。苹果、Palantir 和 AMD 接下来的业绩,将从不同角度检验这条分化路径,而非农数据和利率预期,则决定这场估值调整会以多快的速度继续推进。
数据说明
- 行情(2026-10-30 收盘,11-02 取数):纳指-2.86%报 25,437;标普 500 -1.82%报 7,580.07;道指-1.09%报 51,770.31;费半-7.2%报 10,688.80。英特尔-28.58%、AMD -10.88%、高通-11.12%、美光-5.3%、英伟达-4.22%(市值 4.93 万亿美元)、闪迪-13.47%、苹果-1.23%(市值 5.03 万亿美元)。
- 月度与回撤:纳指较 10 月 6 日纪录高位回撤 7.8%,10 月累跌 5.3%,为 2025 年 3 月以来最差月度;费半 10 月跌超 15%;苹果 10 月+3%、年内+27%;英特尔创 1974 年以来最大单日跌幅,年内仍涨 78%。
- 金银与利率:现货黄金-3.63%报 3,875.44 美元,盘中触及一年多低位,10 月为 2008 年以来最差;白银跌破 50 美元,为 2025 年 11 月以来首次;德商银行提及保证金追缴。10 年期美债收益率-6bp 至 4.934%,2 年期-7bp 至 4.598%。
- 苹果财报:11 月 2 日盘后发布,电话会美东 17:00(北京时间 11 月 3 日 6:00);新 CEO 特纳斯 9 月 1 日接任。预期 EPS 1.98—1.99 美元,营收约 1,133 亿美元(机构区间 1,130—1,134 亿);此前指引增速 9%—11%,一致预期 12%以上。
- Palantir 财报:11 月 2 日盘后发布。预期营收约 21.8 亿美元、调整后 EPS 0.41 美元;公司指引营收 21.60—21.64 亿美元、隐含增速约 83%,调整后经营利润 12.92—12.96 亿美元。上季营收+93%、美国商业+149%、调整后自由现金流 12.2 亿美元;股价自上次电话会涨约 46.5%,上周五-6.27%、全周-7.4%收 184.11 美元。
- 本周日程:11 月 3 日中期选举投票日,AMD 盘后财报(预期营收约 130 亿美元,市值约 8,240 亿美元);11 月 6 日 10 月非农;12 月加息预期处于高位。
免责声明
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。