那斯達克上市的 Datavault AI(DVLT)週二股價收在 0.067 美元、單日崩跌 49.6%,成交量是前一日的八倍。公司 10 月 26 日提交的 8-K 揭露,一筆以比特幣支付的 1.5 億美元股票交易不符數位資產認列條件,四份財報將重編,而存放在第三方錢包的 1,309 枚比特幣自 2026 年 6 月起就領不出來。
(前情提要:
MSCI 敲定新規則!比特幣相關 Strategy、Metaplanet 可能被踢出指數
)
(背景補充:
Coinbase 暗藏比特幣沒下文?Onramp 執行長揭比特幣託管治理的 3 大盲點
)
本文目錄
Toggle
納 斯達克上市的 Datavault AI(代號 DVLT)週二股價收在 0.067 美元,單日重挫 49.6%,成交量放大到近 2.5 億股,是前一交易日的八倍。引爆賣壓的不是幣價,而是公司 10 月 26 日向美國證券交易委員會提交的 8-K 報告 :一筆用比特幣支付的 1.5 億美元股票交易,帳務認列翻盤,而且錢包裡的比特幣領不出來。
1,309 枚比特幣的來龍去脈
這筆交易要回溯到 2025 年 9 月 25 日。Datavault AI 與 Scilex Holding 簽下證券購買協議,Scilex 以 1.5 億美元買下 1,500 萬股普通股,外加可認購 263,914,094 股的 pre-funded warrant,對價以比特幣支付,換算匯率為每枚 112,915.52 美元,約當 1,328.43 枚比特幣。9 月 26 日與 11 月 25 日兩天,Scilex 透過鏈下轉帳把 1,309.04 枚比特幣記入 Datavault AI 開在 BICONOMY PTE. LTD. 的數位錢包,中間扣掉 19.39 枚,用於抵充 Scilex 在簽約到最終交割之間先墊付的現金。
2025 年 9 月 26 日到 2026 年 1 月 30 日之間,Datavault AI 又把帳上 491.431 枚比特幣以鏈下轉帳賣回給 Scilex,換得約 4,050 萬美元現金。真正的問題出在 2026 年 6 月:公司要求把比特幣從 Biconomy 錢包提到外部帳戶,但截至 10 月 26 日都沒能完成,8-K 對原因沒有任何交代。
會計翻盤:比特幣不算公司的數位資產
公司重新檢視交易後認定,這批比特幣不符合認列為公司數位資產的條件,正確做法應列為發行普通股所產生的應收認購款(subscription receivable),並作為股東權益的減項,依據是美國會計準則 ASC 505-10-45-2 與 Regulation S-X 第 5-02.29 條。賣回 Scilex 收到的現金則用來沖減對 Scilex 的應收款。連帶效果是先前認列的加密資產損益必須回沖,公司也強調這項認定仍屬初步、未經審計,不排除後續再找到其他錯誤。
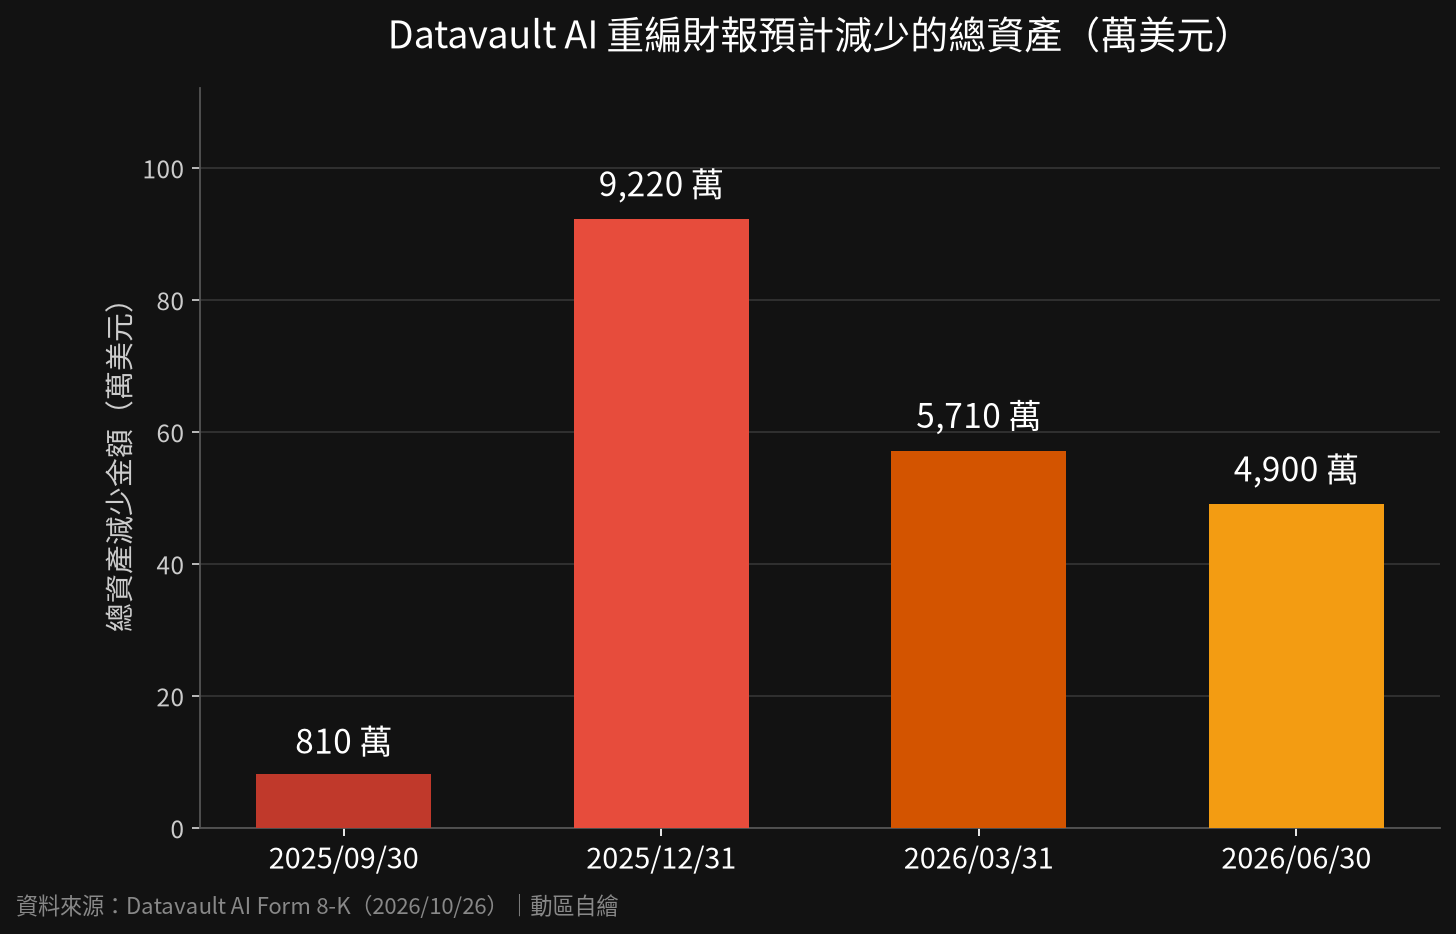
影響範圍不小。審計委員會與管理層在 10 月 20 日認定四份財報不能再被信賴:2025 年第三季 10-Q、2025 年報 10-K、2026 年第一季 10-Q、2026 年第二季 10-Q,當時發布的財報新聞稿與投資人簡報也一併失效。公司預估重編後總資產將分別減少 810 萬(2025/9/30)、9,220 萬(2025/12/31)、5,710 萬(2026/3/31)與 4,900 萬美元(2026/6/30),但重編時程仍未定。
繼續經營假設鬆動,下市風險浮上檯面
更棘手的是流動性論述。管理層過去評估繼續經營(going concern)時,把這批比特幣視為流動性來源;如今比特幣不再列為資產,Scilex 的欠款能否收回又不確定,公司必須回頭重評 2025 年報與 2026 年第一季的繼續經營結論。8-K 自陳的風險清單相當長:重編與 2026 年第三季 10-Q 可能延遲申報、能否維持那斯達克上市條件、能否繼續經營並取得新融資、對第三方託管與 Scilex 信用狀況的依賴、向 Scilex 收款或取得 Biconomy 配合的結果,以及與重編相關的訴訟或監管調查。審計委員會已就此事與現任會計師 CBIZ CPAs、前任會計師 BPM LLP 溝通,報告由財務長 Brett Moyer 簽署。
這不是幣價問題,是交易結構問題
放回 2026 年的脈絡看,這樁案子的教訓不在比特幣漲跌。過去一年多,上市公司靠賣股票換比特幣、把幣放進資產負債表再拿來當融資與流動性題材,已經成為顯學;Datavault AI 甚至不是自己買幣,而是把股票賣給另一家上市公司、以比特幣收款。這種結構讓收款、託管與會計認列全部綁在交易對手與第三方錢包上:一旦會計上不成立、錢包又提不出幣,支撐估值的整條敘事就會同時斷掉。股價一天砍半,反映的正是市場對「帳上有幣」與「真的拿得到幣」之間落差的重新定價。
後續有兩個觀察點。第一,重編時程與 2026 年第三季 10-Q 是否延後,直接牽動那斯達克的申報合規,以及公司是否得靠新一輪融資續命;第二,Scilex 是否付款、Biconomy 是否放幣,將決定這筆應收款最終是認列回資產還是走向減損。對其他同樣把比特幣當流動性來源的上市公司來說,這是一份關於認列條件、託管風險與繼續經營假設的例項教材。
?相關報導?
美超微大限將至!股價單月崩 62% 財報為何難產?步入二度下市深淵
比特幣礦企 Argo Blockchain 股價長期低於 1 美元,納斯達克啟動下市流程
Strive 再砸 3.35 億美元買比特幣!持倉 36,818 枚,超越 MARA 成第四大上市 BTC 財庫
從 Datavault AI 到 SOIL 與 Firelight:「XRP Seoul 2026」公布第 4 批全球講者陣容
Node.js 緊急修 Brotli 高危漏洞!三現行分支齊發安全版,EOL 版本也恐受影響