

原文来自 Galaxy
编译 / Odaily 星球日报 Golem( @web 3_golem )
编者按:Galaxy 最初于 10 月 22 日将这份研究报告发送给了其客户。 报告核心观点为其认为熊市已于 今年 6 月结束,比特币目前正处于“吸筹阶段”,而这一阶段在以往历次上涨行情前均曾出现过。
从技术面来看,200 周移动平均线提供了有效支撑,50 周移动平均线也已连续五周被成功收复;从持仓情况来看,短期卖方力量已基本消退,基差交易者和宏观投机者已将其 ETF 和期货头寸削减了一半以上;比特币基本面逻辑也愈发稳固,考美国正面临 2 万亿美元的财政赤字,且国债收益率处于 5%的水平,货币贬值的可能性正在增加。
此外,市场舆论环境已第三次转向“关注区块链而非比特币”(前两次情绪转向时,市场均处于底部)。因此,Galaxy 认为即现在是买入并持有比特币的好时机。文中同时也说明了足以触发 Galaxy 改变观点的条件。
最简单的指标:当舆论不再关注比特币——买入
上个月底,我参加了韩国区块链大会。这是一场非常精彩的会议,充分展现了韩国在数字资产领域日益浓厚的兴趣与巨大的市场潜力。尽管现场热情高涨,但此次活动的核心议题非常明确,数字资产与传统资本市场之间正在发生一场“大融合”。会议期间举办了数十场专题讨论,内容涵盖代币化、RWA、稳定币以及支付基础设施的升级。我参与了其中一场聚焦于比特币及加密资产市场的讨论。
这让我想起了 2018 年在纽约举办的 Consensus 大会,当时会场里随处可见来自三大咨询公司、西装革履的人士,他们热衷于谈论企业级区块链,例如 R3 的 Corda 和 IBM 的 Hyperledger。在 2017 年比特币价格经历疯狂冲高并随后大幅回落之后,市场风向发生了剧烈转变,人们不再关注比特币和加密货币,转而将注意力投向了更成熟、更安全的区块链技术概念。
2015 年至 2016 年(当时正处于另一个深度熊市低谷期),我就职于富达,也观察到了类似的情绪。当时没人愿意谈论比特币,但银行家们却对区块链趋之若鹜。彼时,受丝绸之路事件以及 ICO 热潮的影响,再加上底层技术本身确实具备实用价值,使得金融机构纷纷远离无记名资产、抗审查性和无需许可等理念,转而投向更“体面”的领域。
当然,比特币和加密货币并未消亡,但正如今天的情况一样,人们的关注点已大幅偏离了去中心化这一核心精神,转而聚焦于一个不那么具有革命性的概念,即升级金融系统的技术架构。
尽管华尔街在 2016 年以及 2018-2019 年间尝试拥抱区块链的努力并未取得显著成果,但这一次的情况很可能会有所不同。如今,机构对数字资产和区块链技术的接纳已是不争的事实,这很可能会促成一个更高效的金融体系。即便如此,我们也不应遗忘“非主权、抗审查的硬通货”这一理念,因为它始终不会消失。
技术面:比特币已触底
在比特币的熊市中,有一项可靠的参考指标,200 周移动平均线构成“底部”支撑,而 50 周移动平均线则构成“顶部”阻力。
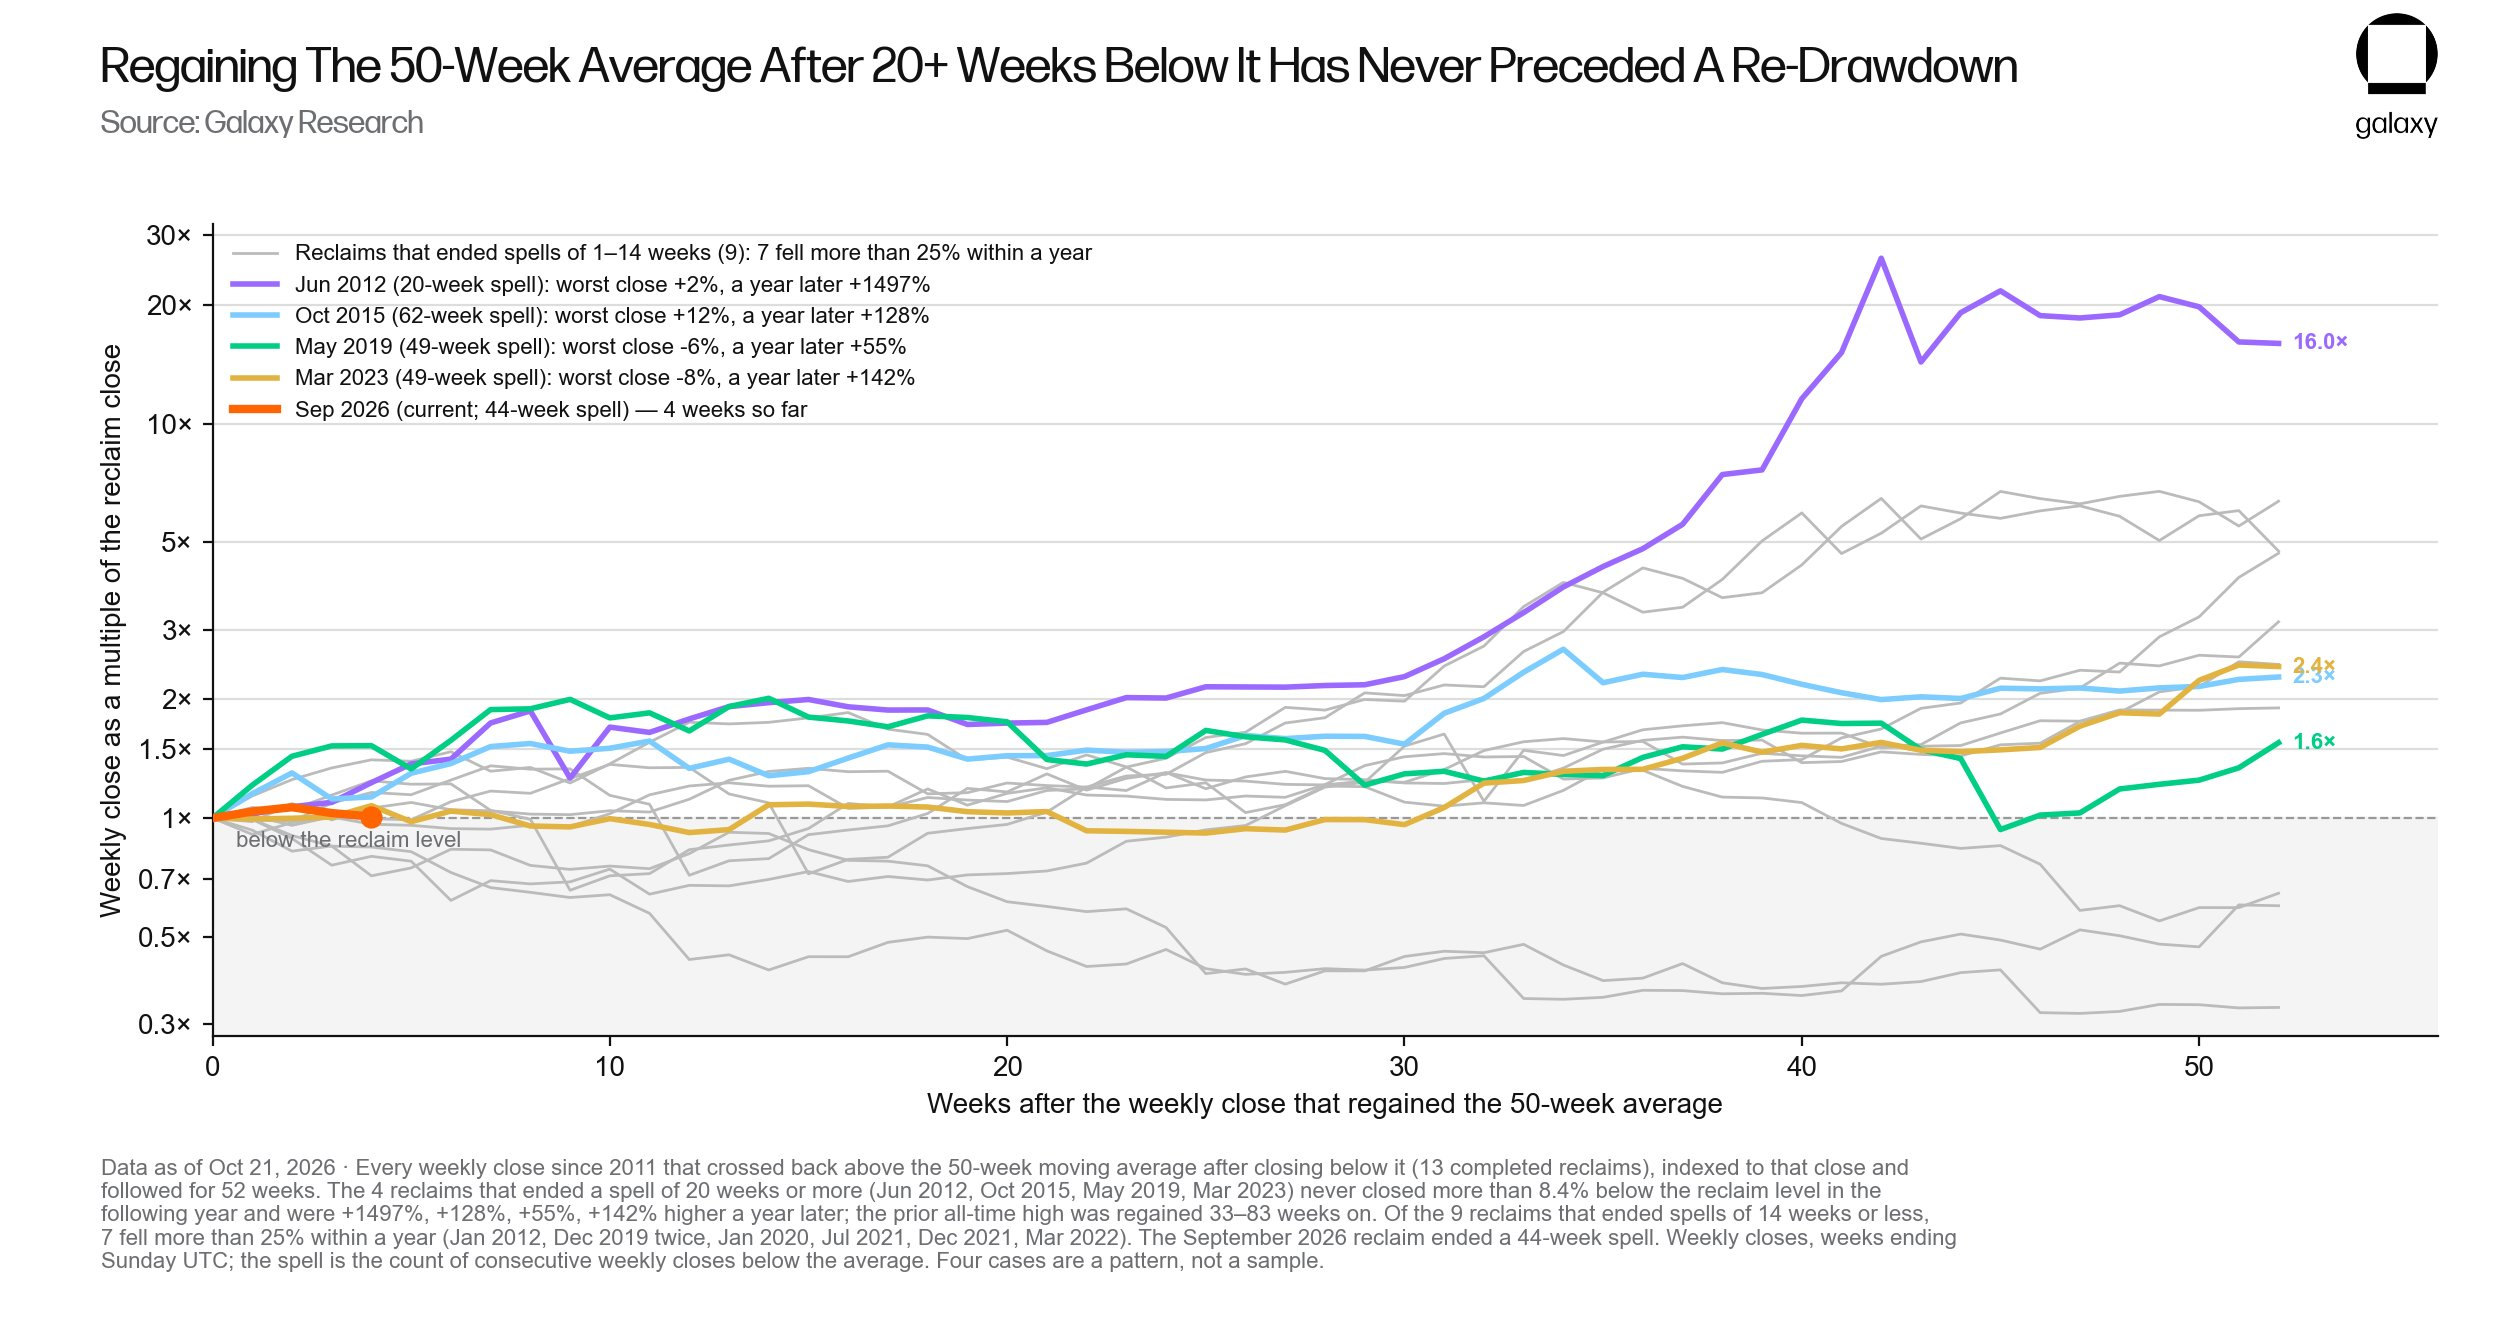
比特币价格在截至 2025 年 11 月 16 日当周跌破了 50 周移动平均线,此后有 44 周的时间处于该均线下方。6 月份的低点曾触及 200 周均线这一支撑位并成功守住,当时最差的周收盘价仅比 200 周均线低 4.7%(作为对比,2015 年、2018 年和 2022 年该数据分别为 1.4%、2.8%和 32%)。
在截至 2026 年 9 月 20 日当周,比特币价格重新收于 50 周均线之上;截至 10 月 18 日当周,已连续五周收于该均线上方。自 2011 年以来的历次完整熊市中,比特币在触及低点后,往往会开启一轮持续重回“顶部”阻力位上方的行情(见下图)。
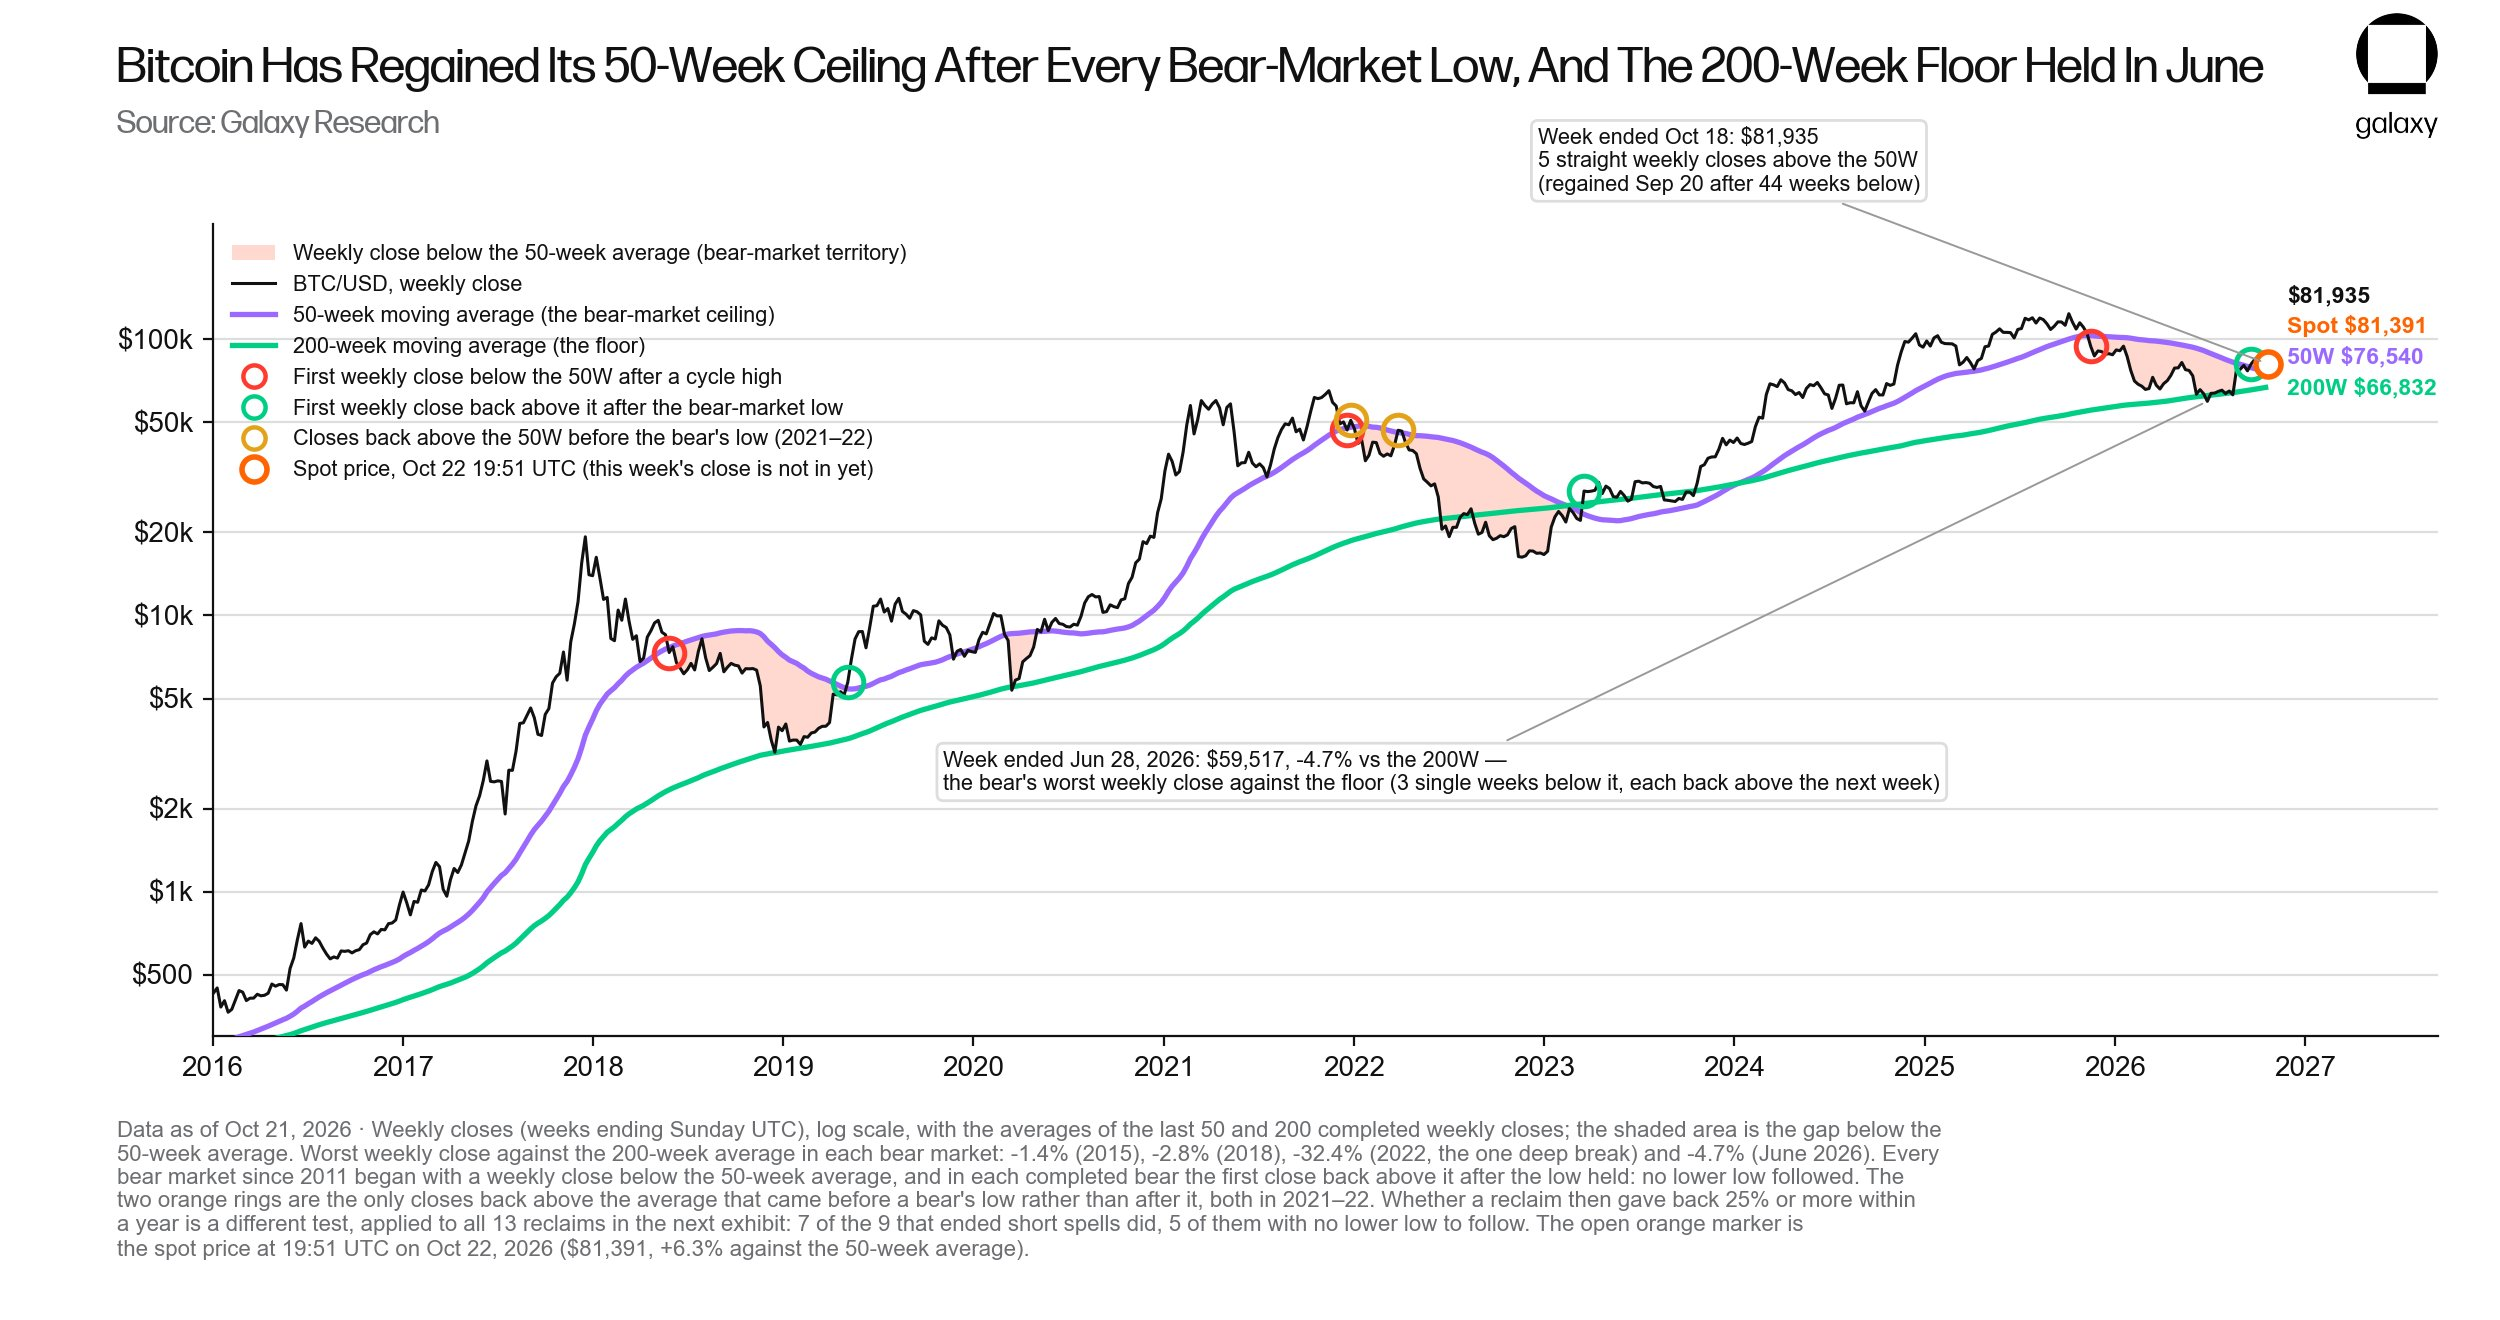
比特币在反弹之后出现新一轮下跌动频率有多高?自 2011 年以来,共有 13 次反弹(即从均线下方回升至上方)的案例,根据价格在均线下方持续时间的长短,这些案例呈现出不同的后续走势。
其中 4 次案例,价格在均线下方持续了超 20 周。这 4 次反弹在随后一年内,价格从未跌至重回点位下方超 8.4%的水平;一年后,比特币分别上涨了 1497%、128%、55%和 142%;在 33 至 83 周内,价格重新触及了此前的历史高点。
而在另外 9 次案例中,比特币价格在均线下方持续的时间不大于 14 周,其中 7 次案例在随后一年内跌幅超过了 25%。9 月份的这次“重回”均线,结束了此前长达 44 周的“低位运行期”(见下图)。这构成了一种规律。
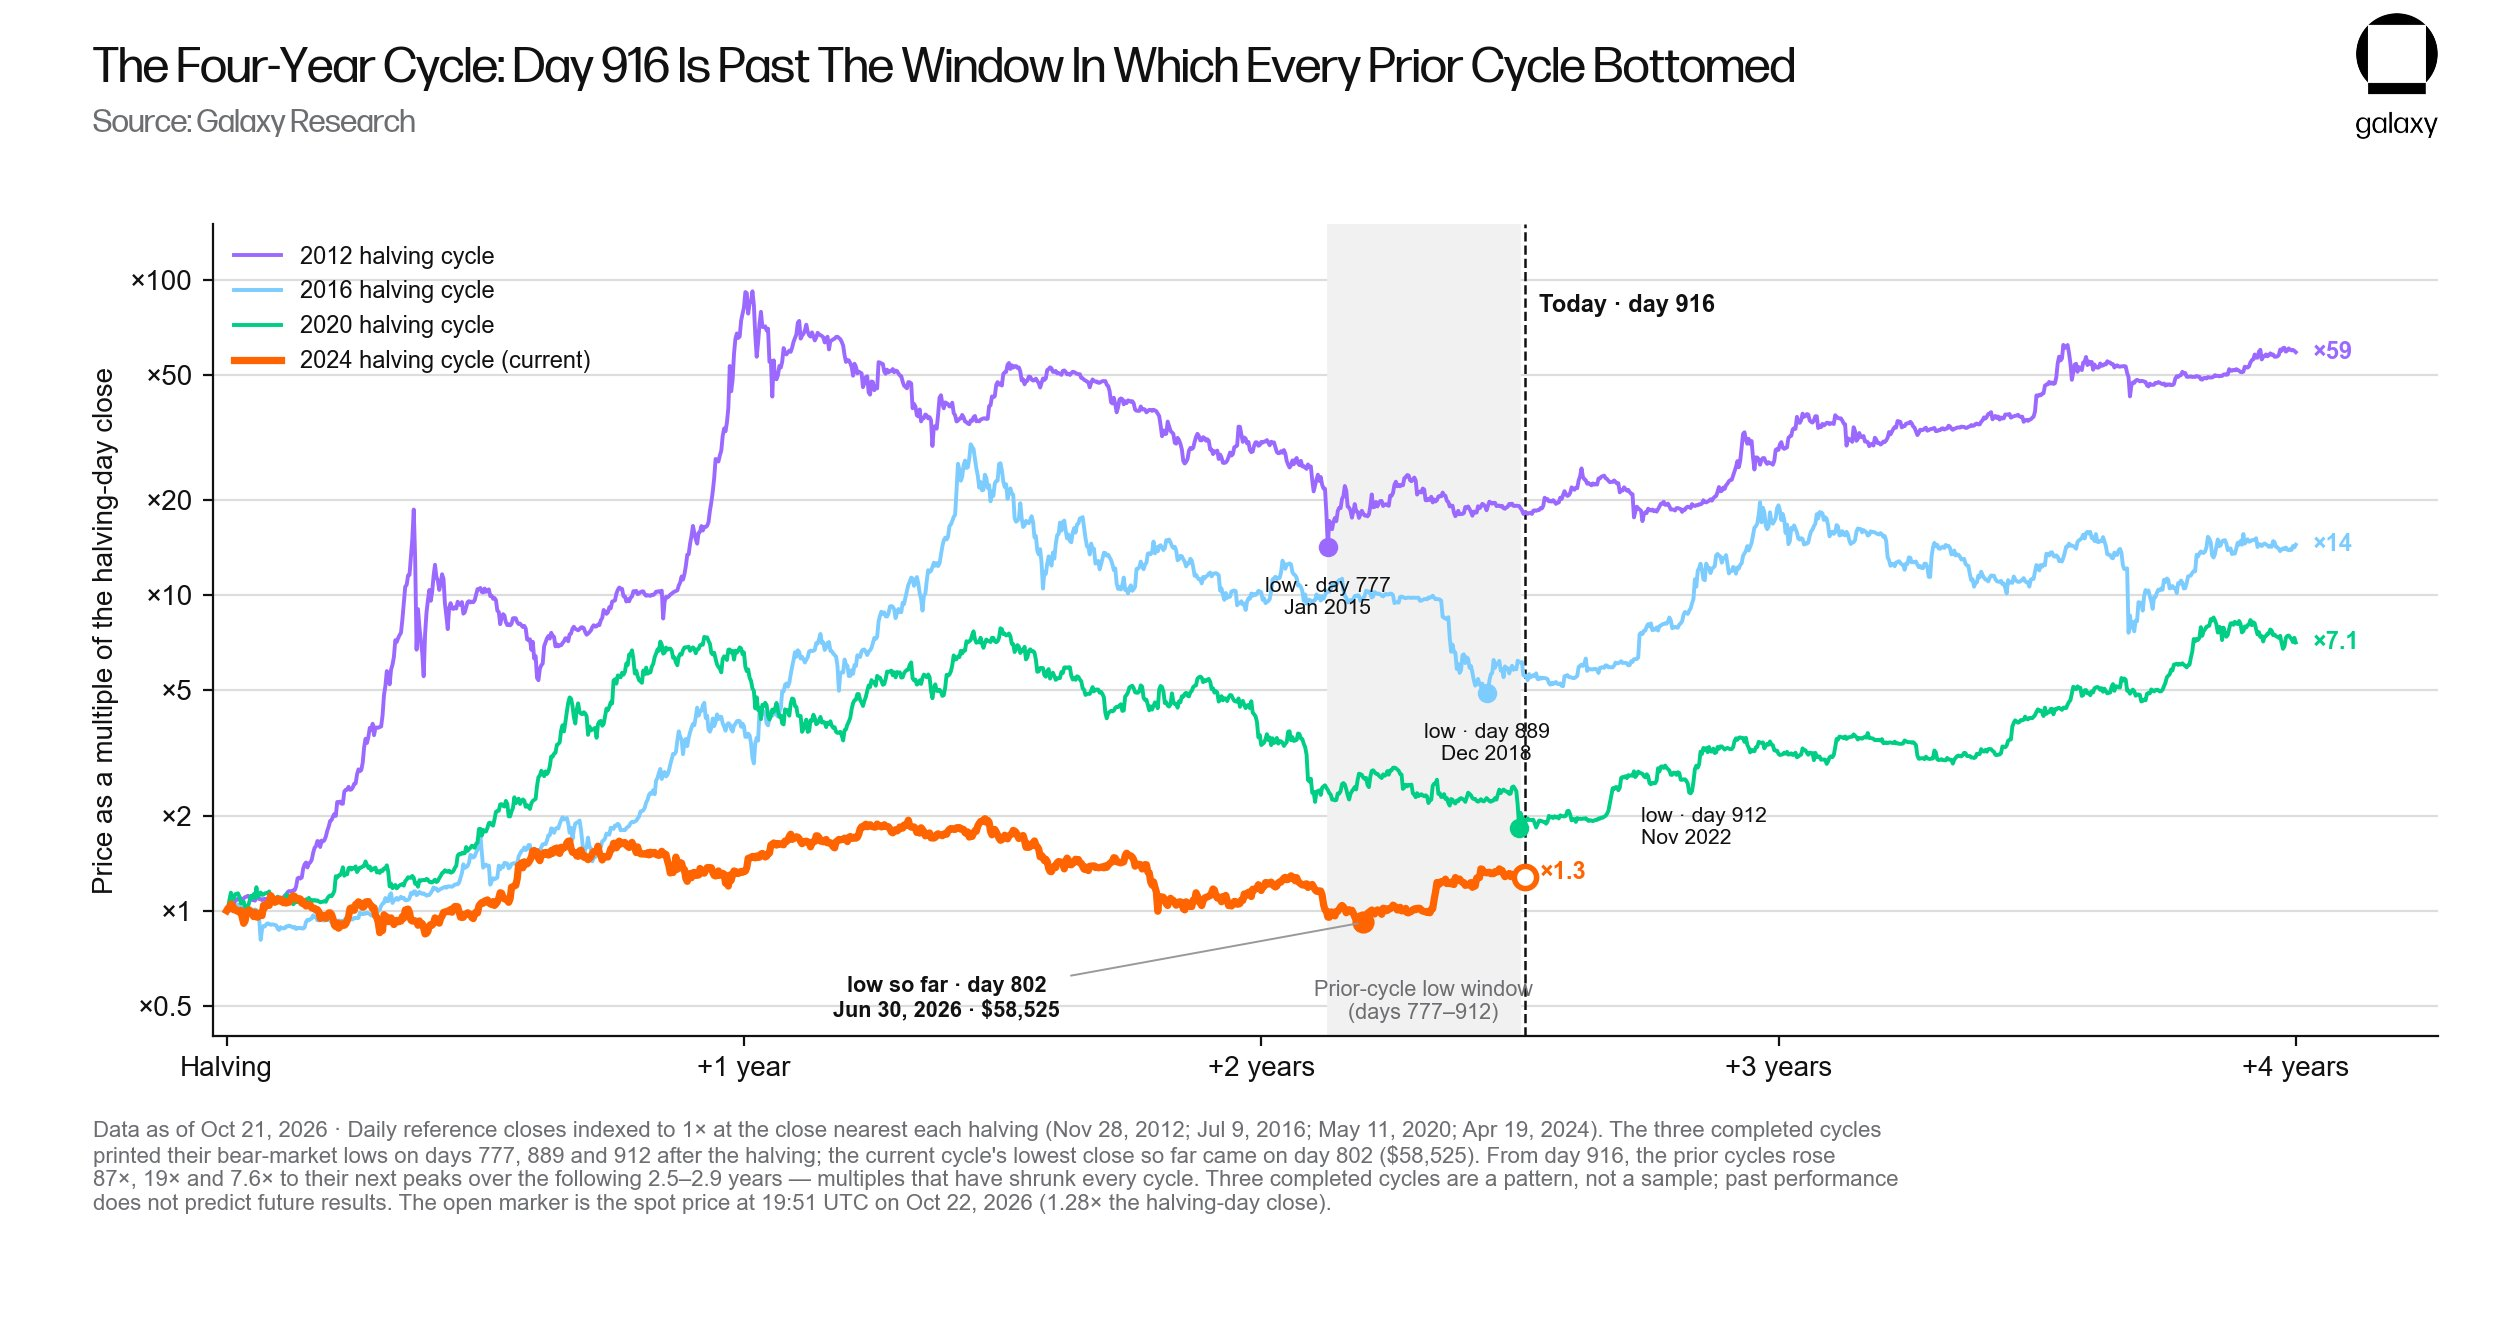
四年周期理论也印证了这一点。前三个周期,比特币分别在减半后的第 777 天、第 889 天和第 912 天触及低点;本周期迄今为止的低点出现在第 802 天。从这一天数统计来看,在之前的周期中,价格从低点到下一个峰值的涨幅分别为 87 倍、19 倍和 7.6 倍,虽然倍数在每个周期中都在递减,但价格变动的方向性规律并未失效。
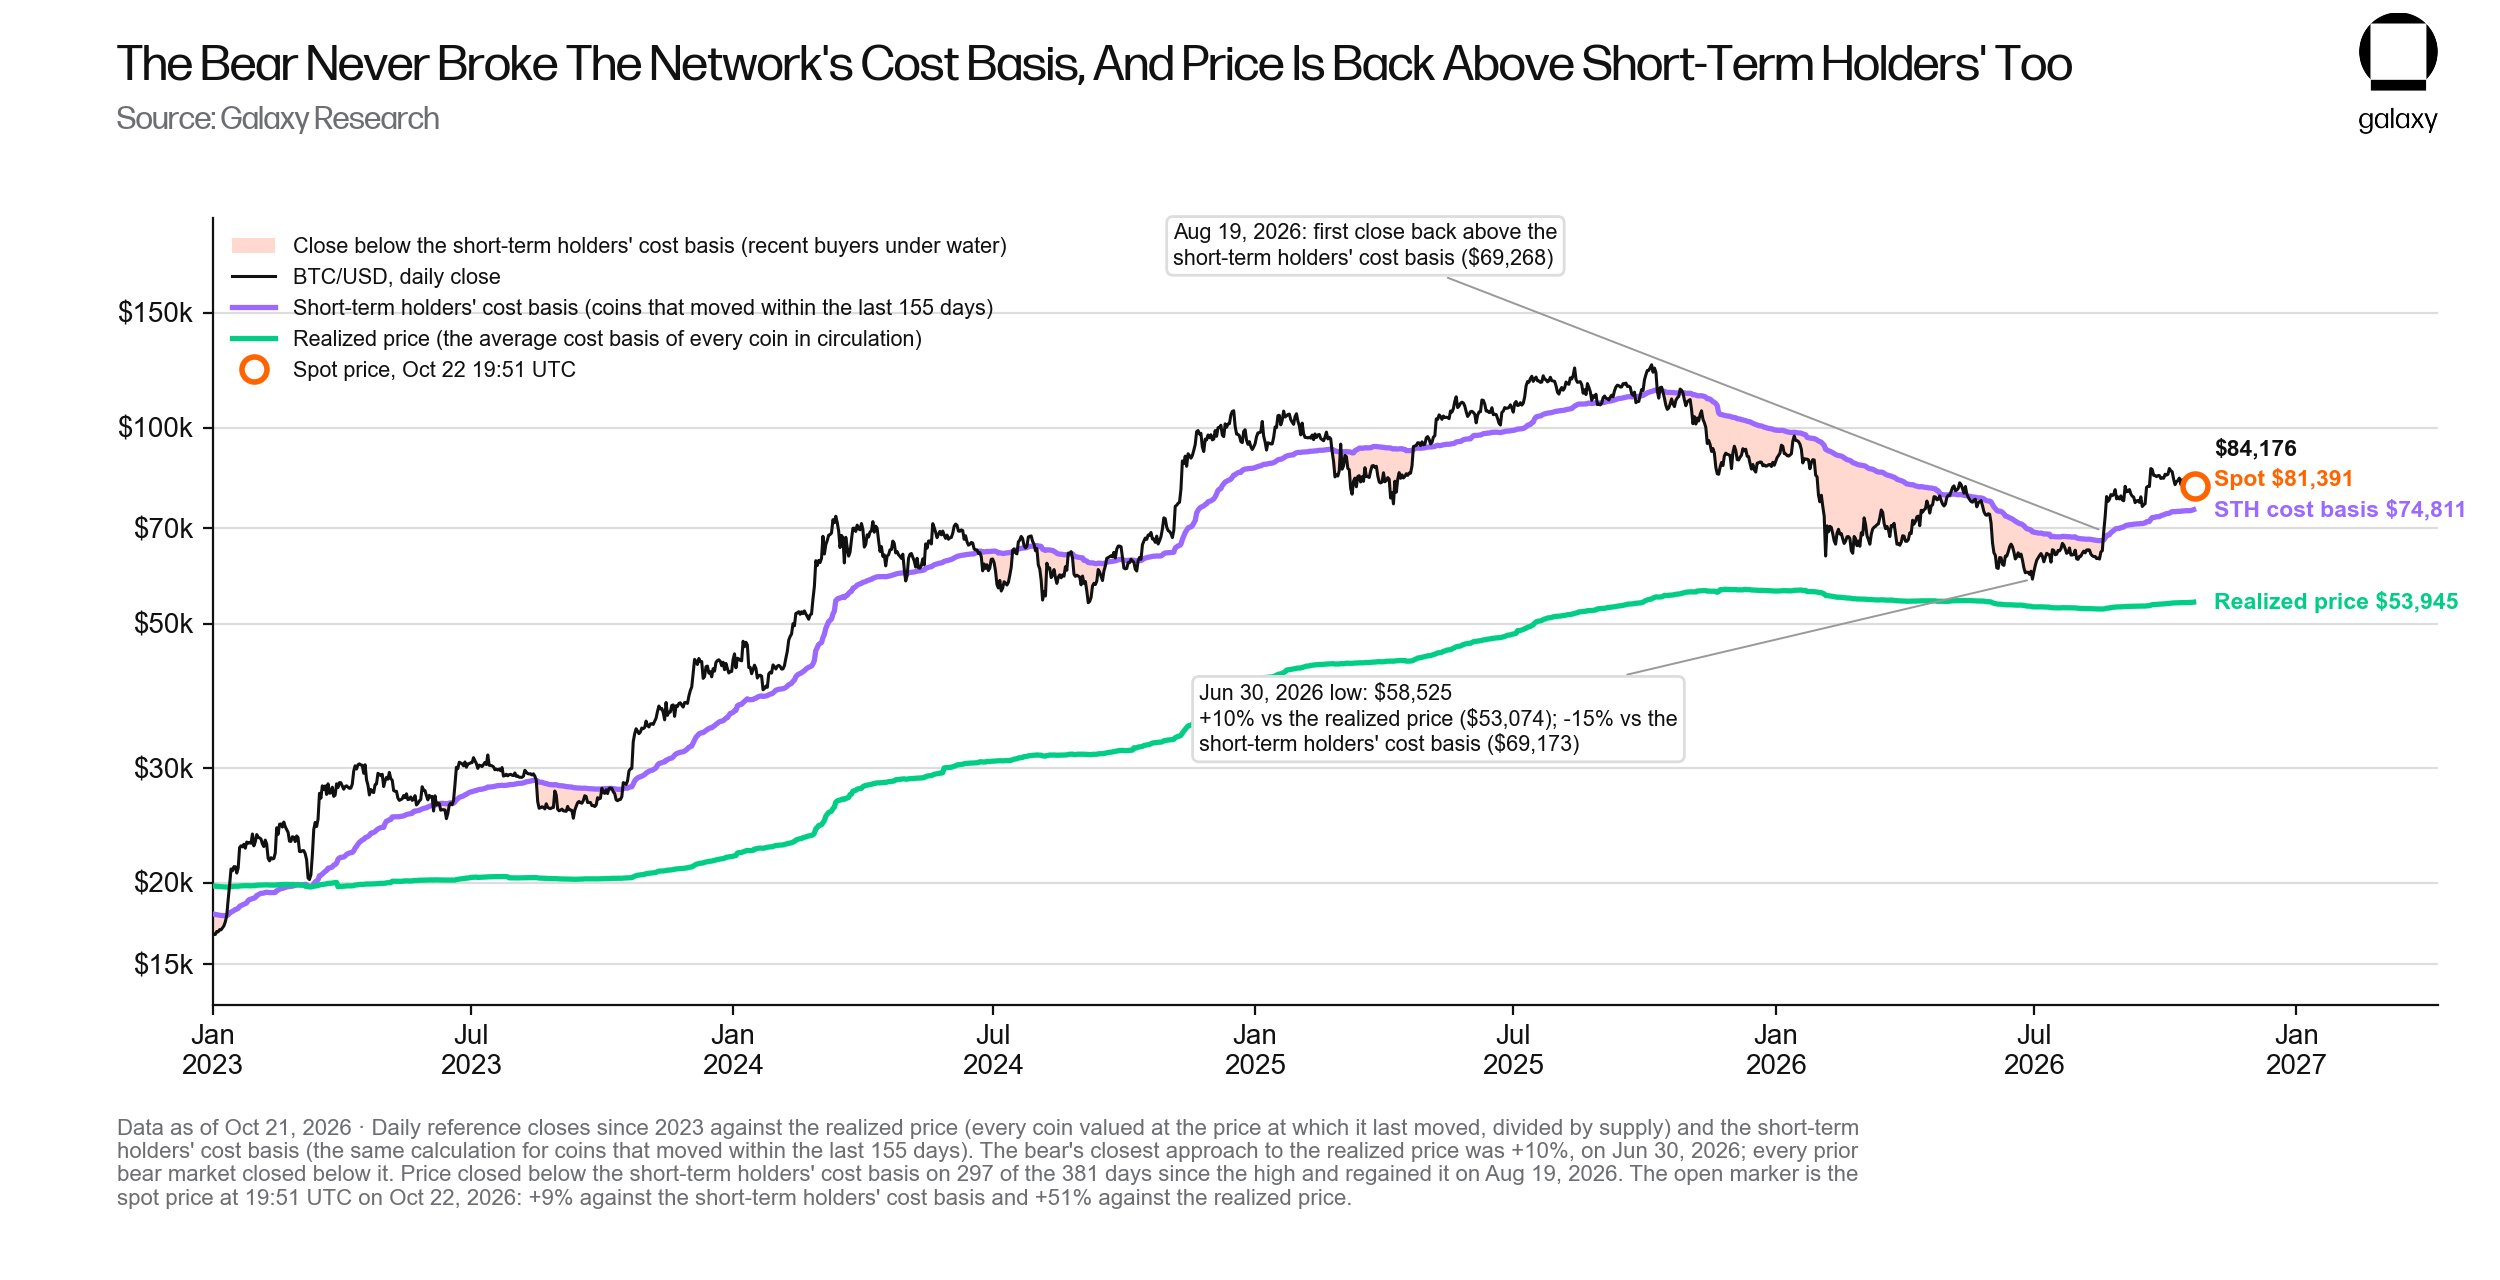
这个周期是有史以来跌幅最小的一次熊市(跌幅为 -53%,而此前几次熊市的跌幅分别为 -93%、-85%、-84% 和 -77%)。 这也是首次在整个过程中价格从未跌破网络成本基础的熊市,市值与已实现价值比率达到 1.10,而前三次周期低点时该比值分别为 0.56、0.69 和 0.75。
推动比特币从 58,525 美元反弹的代币平均成本为 74,811 美元,价格在 8 月 19 日首次回升至该成本基础之上。而截至 10 月 22 日,这些代币的持有者获利 9%,支出产出比为 1.009,没有出现获利回吐,这与典型的吸筹行情相符。
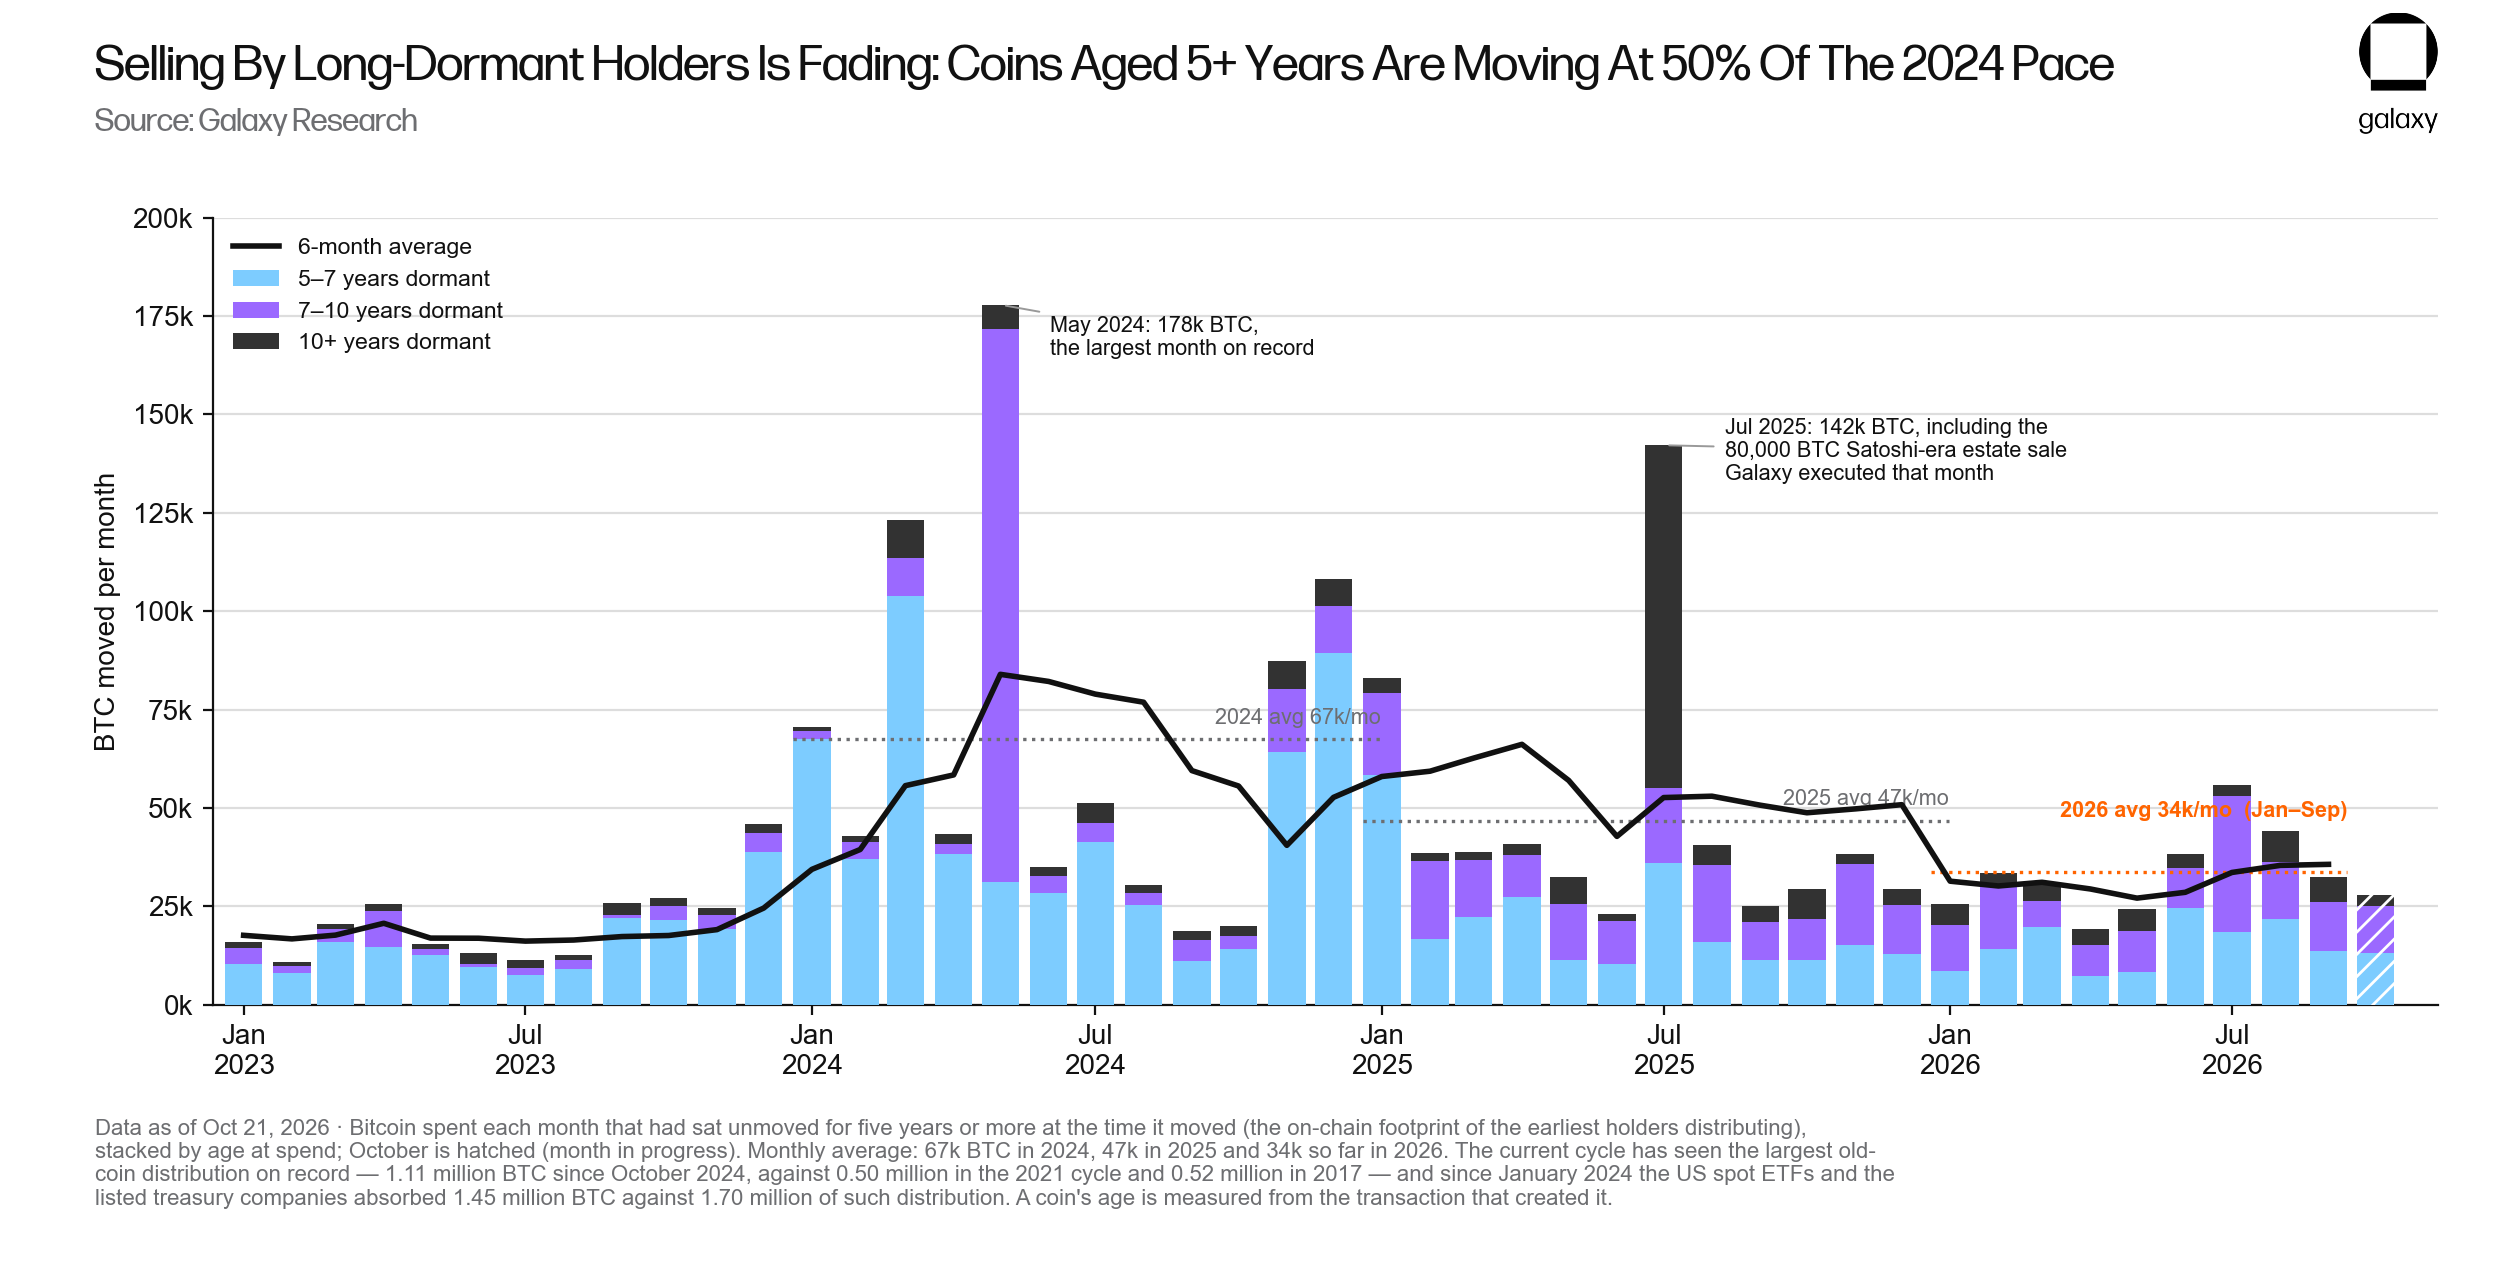
此外,那些在 2025 年高点形成阻力的卖方力量正在减弱。
2024 年,五年或更长时间未发生移动的比特币,其月均流转量为 6.7 万枚,2025 年则为 4.7 万枚。自 2024 年 10 月以来,这类“陈年老币”的总流转量达到 111 万枚,为历次周期中规模最大的一次分发,其中大部分已被现货 ETF 和持有比特币的 DAT 公司所吸纳。2026 年,这一流转速度降至每月 3.4 万枚,仅为 2024 年水平的 50%。
市场持有状况:“快钱”已离场,长期持有者依然留守
期货市场的数据显示,目前宏观投资资金在比特币中的持仓占比极低。
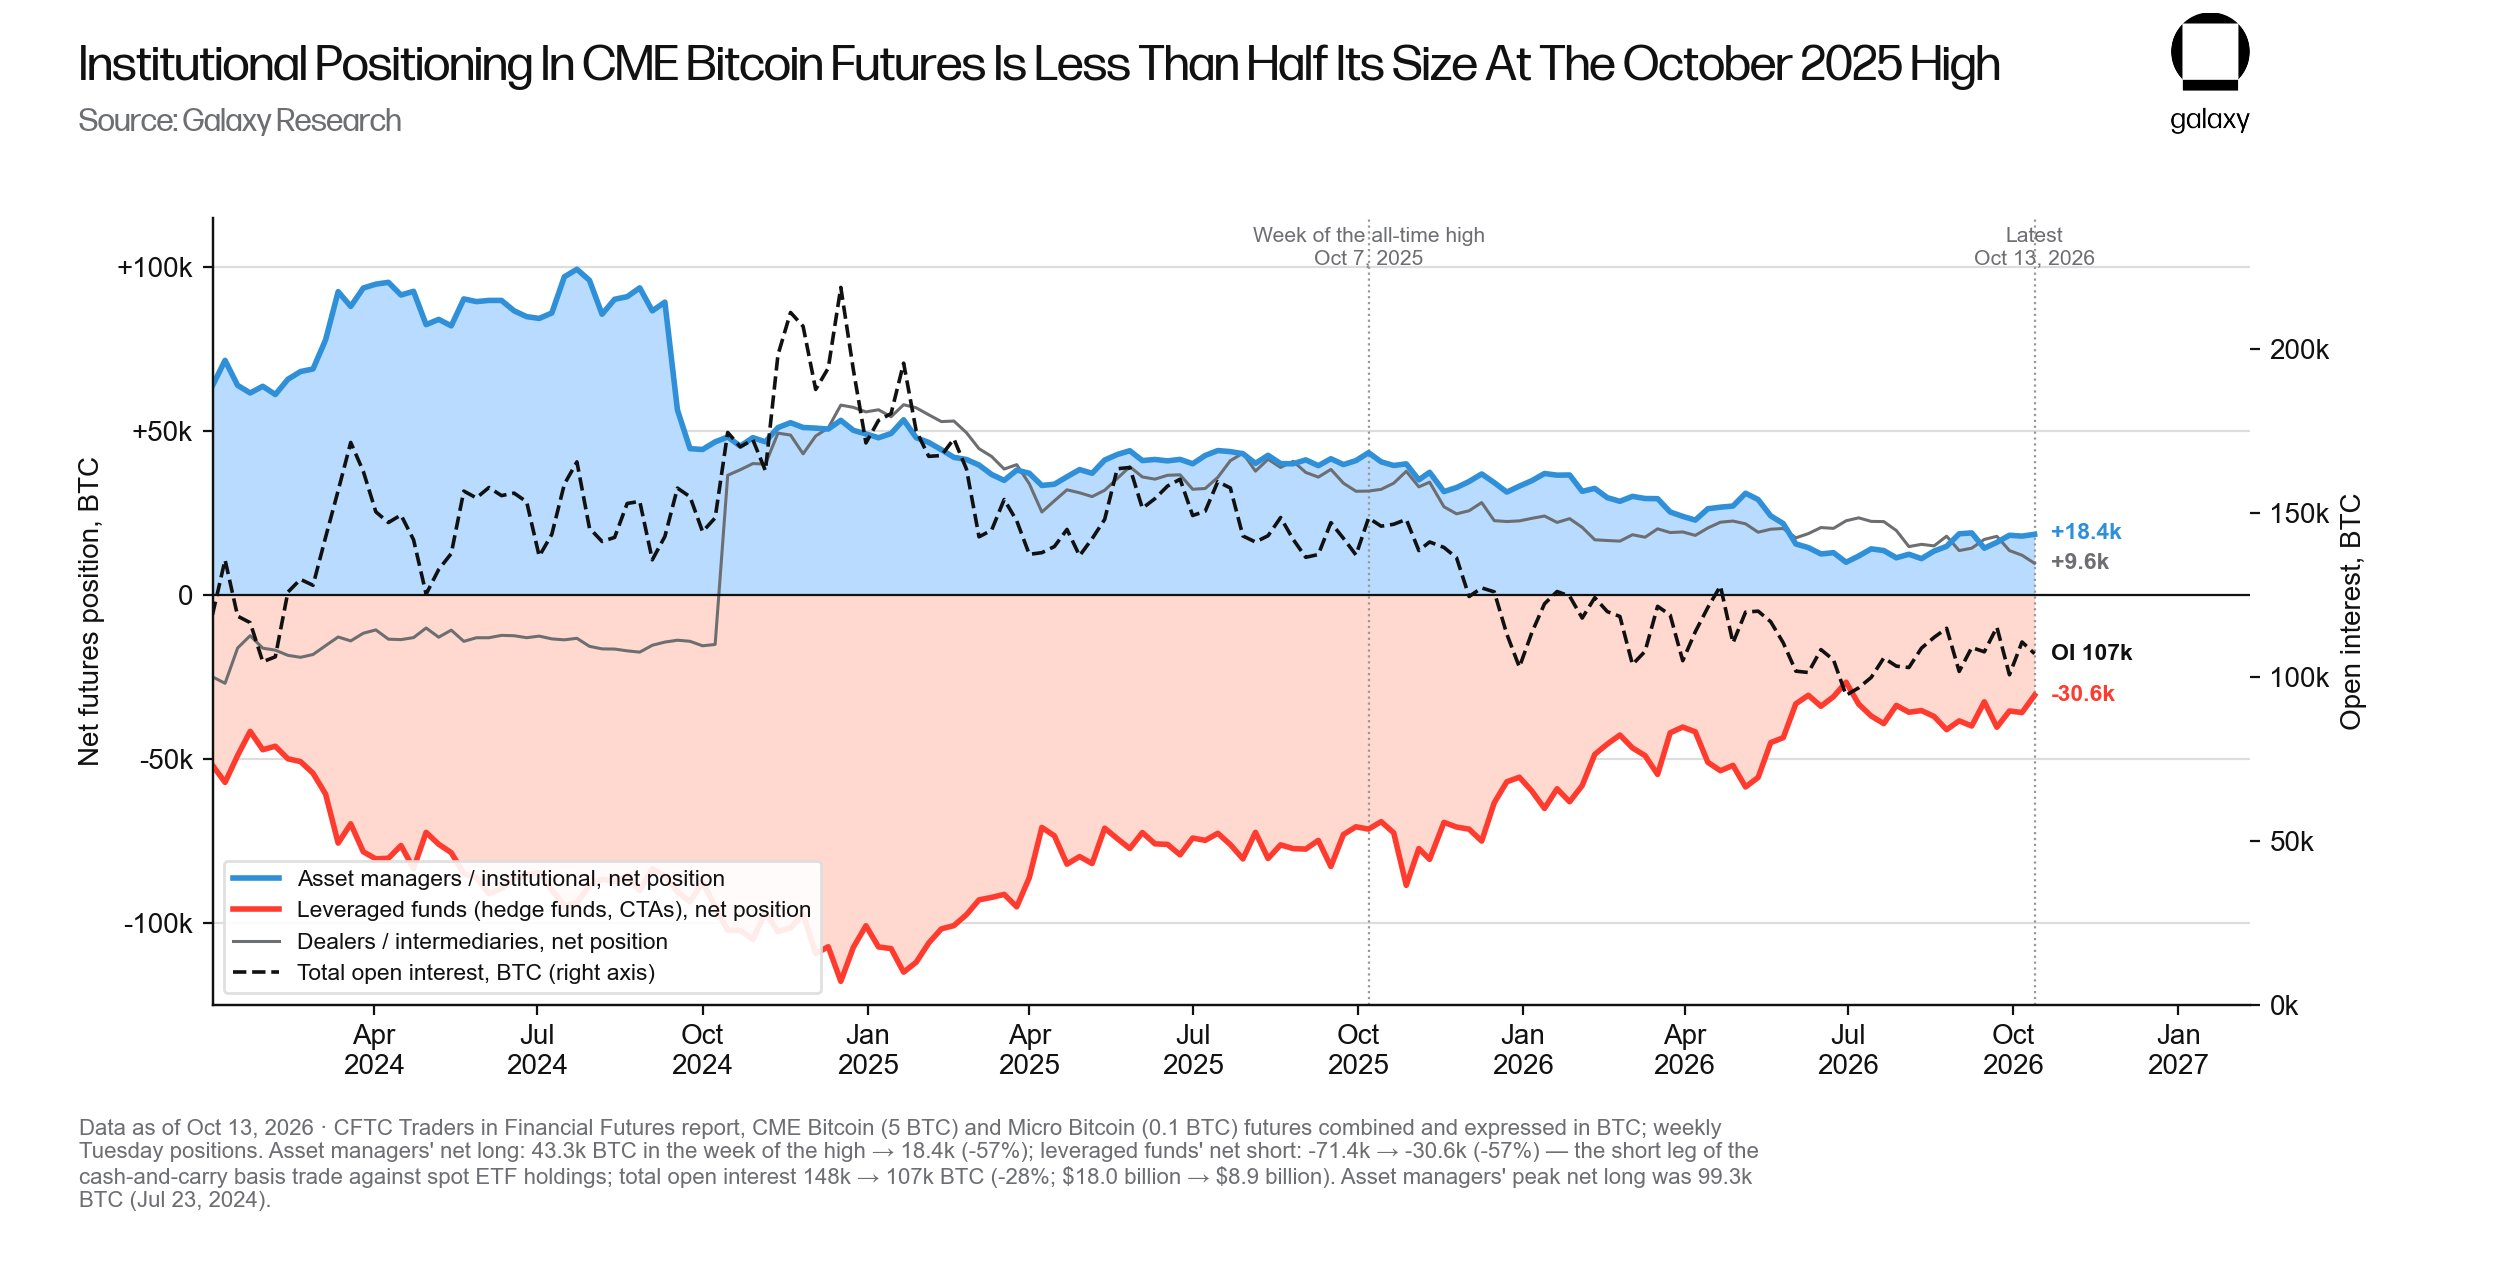
根据美 CFTC 的金融期货交易者数据,在比特币价格创下历史新高当周,资产管理机构在 CME 比特币期货上的净多头头寸为 4.33 万枚,而目前已降至 1.84 万枚(降幅达 57%);杠杆基金的净空头头寸(即现货 ETF 套现交易中的期货部分)也从 7.41 万枚缩减至 3.06 万枚;以美元计价的未平仓合约总额则下降了 51%。
支撑这些空头头寸的套利收益已几乎消失殆尽,在比特币创下历史新高前的 30 天内,近月合约基差的年化平均值为 7.9%,比 3 个月期国债收益率高出 3.9 个百分点;而在截至 10 月 21 日的 30 天内,该基差为 4.8%,仅比国债收益率高出 0.6 个百分点。
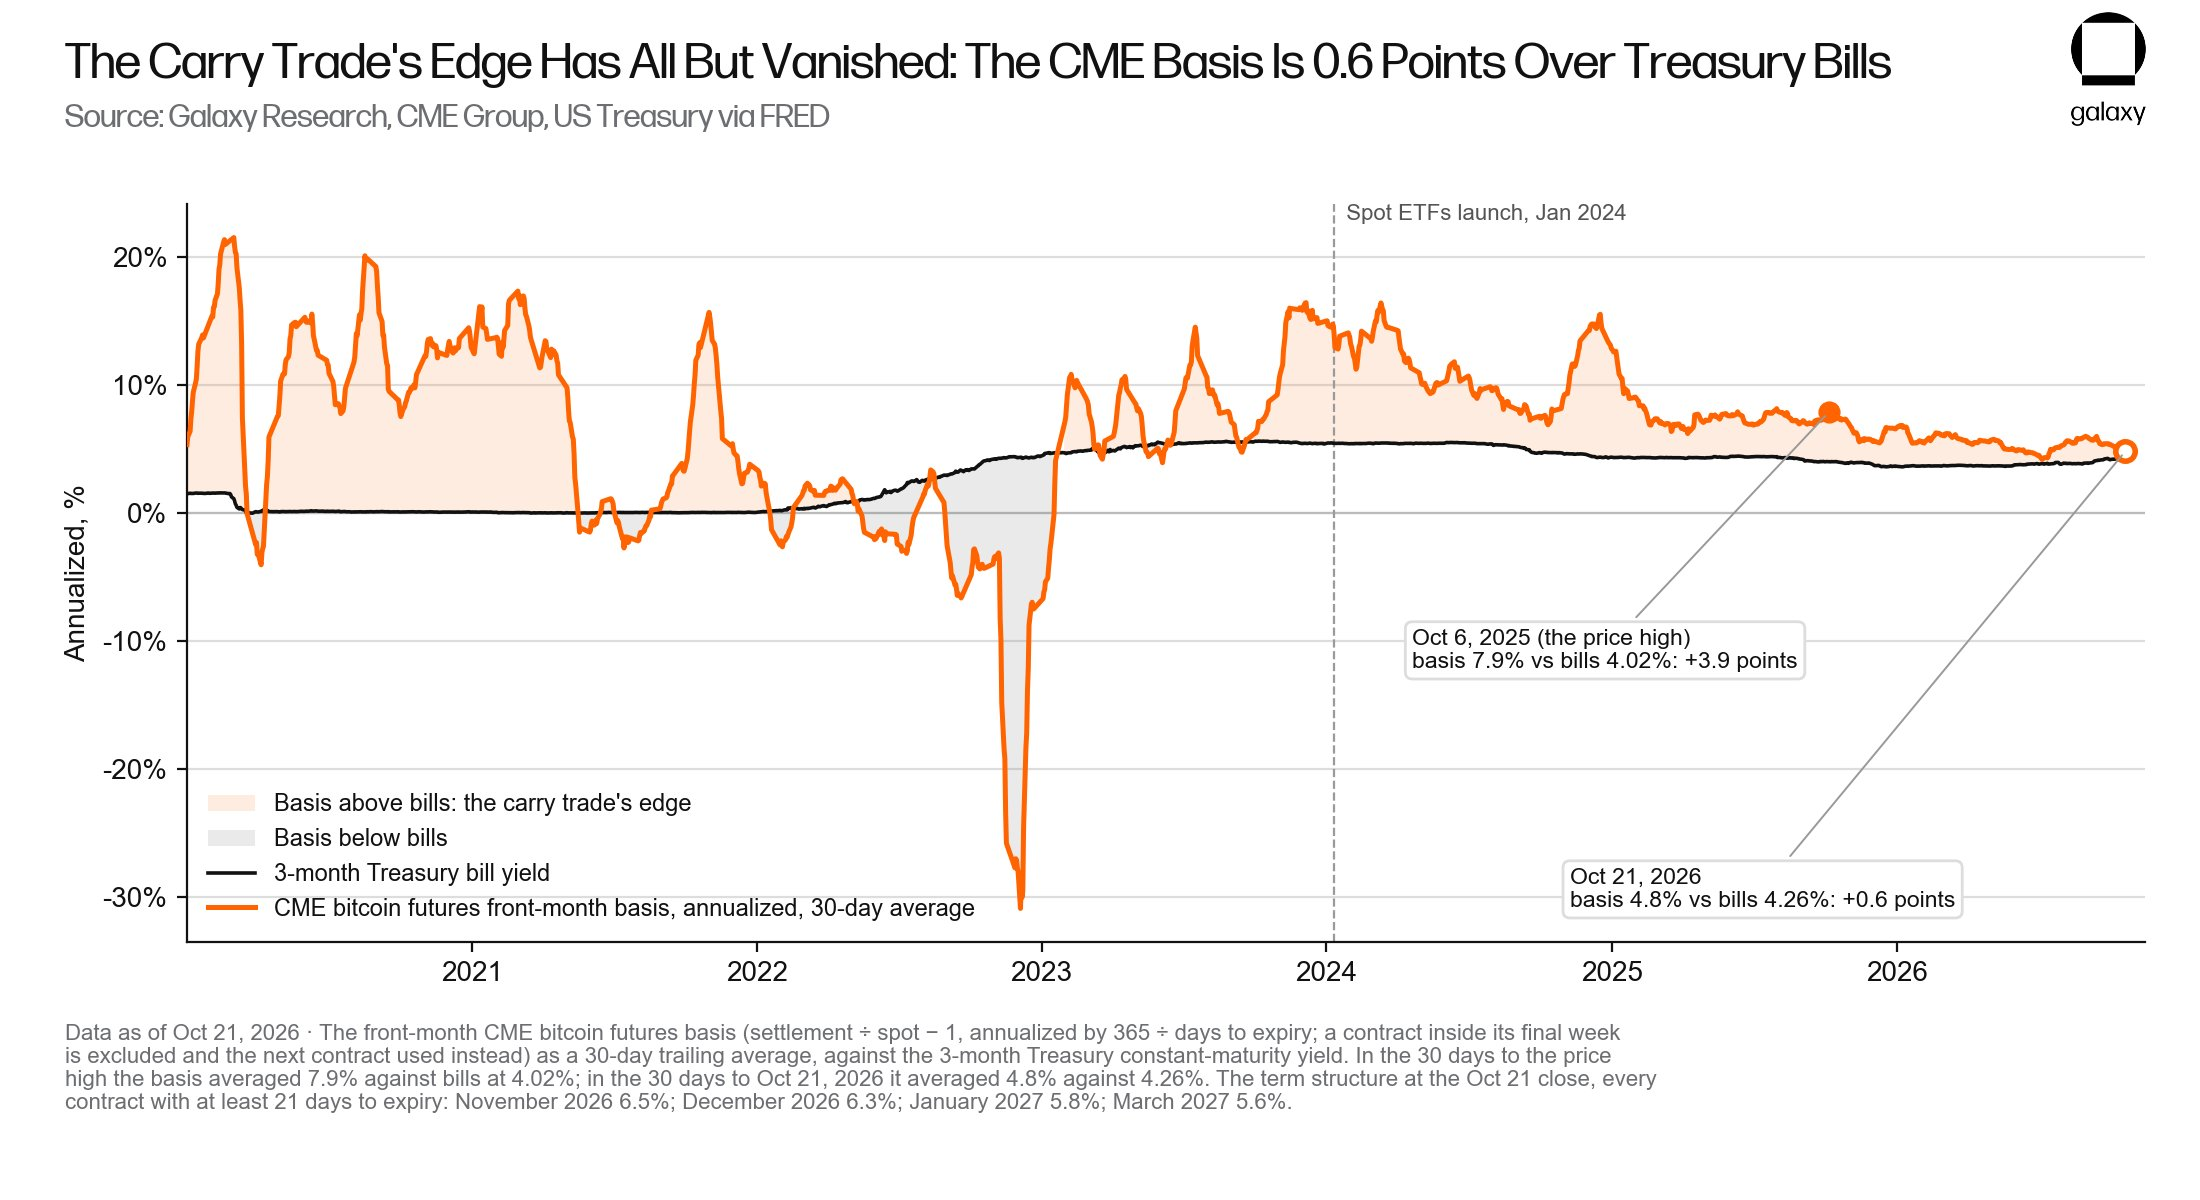
在期货曲线的远端,虽然仍能获得一定收益,但套利交易者无法全额获取这些毛收益。ETF 管理费、每月展期成本以及必须存放在清算所的保证金,会消耗掉约 1 个百分点的收益,最终交易者可能仅剩下约 1.5 个百分点的超额收益(相对于现货)。相比之下,在价格创下历史新高时,同样的计算方式可带来约 3 个百分点的超额收益,若仅看当时近月合约提供的 9.8% 年化收益,回报则更多。
一旦多头头寸的融资成本确定为 SOFR(担保隔夜融资利率)加上利差,杠杆所能带来的额外收益便微乎其微。而扣除融资成本后,剩余收益甚至无法覆盖该交易可能面临的尾部风险,例如 2022 年 12 月基差出现倒挂,年化幅度达到 -31%(如上图)。
正是这种经济账,而非比特币价格本身,导致了多策略交易团队的撤离。
宏观投机者减持,长期基金买入
资金管理机构的 13F 文件揭示了许多机构卖方的情况,其中主要包括从事基差交易的机构和宏观投机者。截至 2025 年 9 月 30 日(即价格高点出现前的最后一个季度末),申报机构持有的现货 ETF 头寸相当于 35.5 万枚比特币,到 2026 年 6 月,这一数字降至 30.7 万枚(降幅为 14%)。
这种减持几乎完全来自多策略基金、宏观基金、基差交易部门以及银行自营交易台,这些机构此前利用 ETF 进行套利或动量交易。
Millennium Management、Brevan Howard、高盛集团、Capula Management、Farallon Capital、D. E. Shaw、Schonfeld Strategic Advisors、Symmetry Investments 和 Tudor Investment Corp 这九家机构的持仓减幅在 29% 到 100% 之间,合计减持了 6.8 万枚比特币。这超过了所有 2200 家申报机构 4.8 万个比特币的减持总量,因此,除上述九家机构外,其他所有申报机构的持仓总量均为增持。
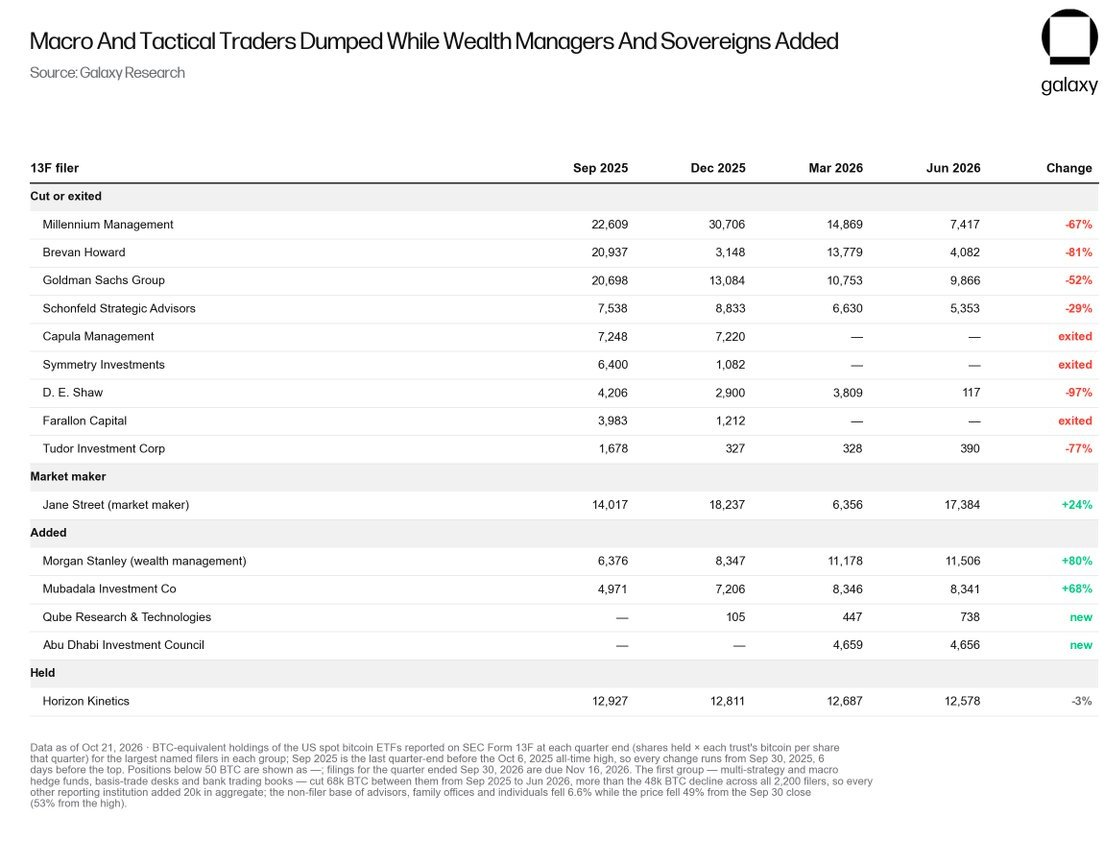
财富管理平台和主权财富基金接手了这些投机者抛售的份额。此外,在无需提交 13F 报告的群体(包括投资顾问、家族办公室和个人投资者)中,持仓仅下降了 6.6%,而比特币同期价格跌幅高达 49%。
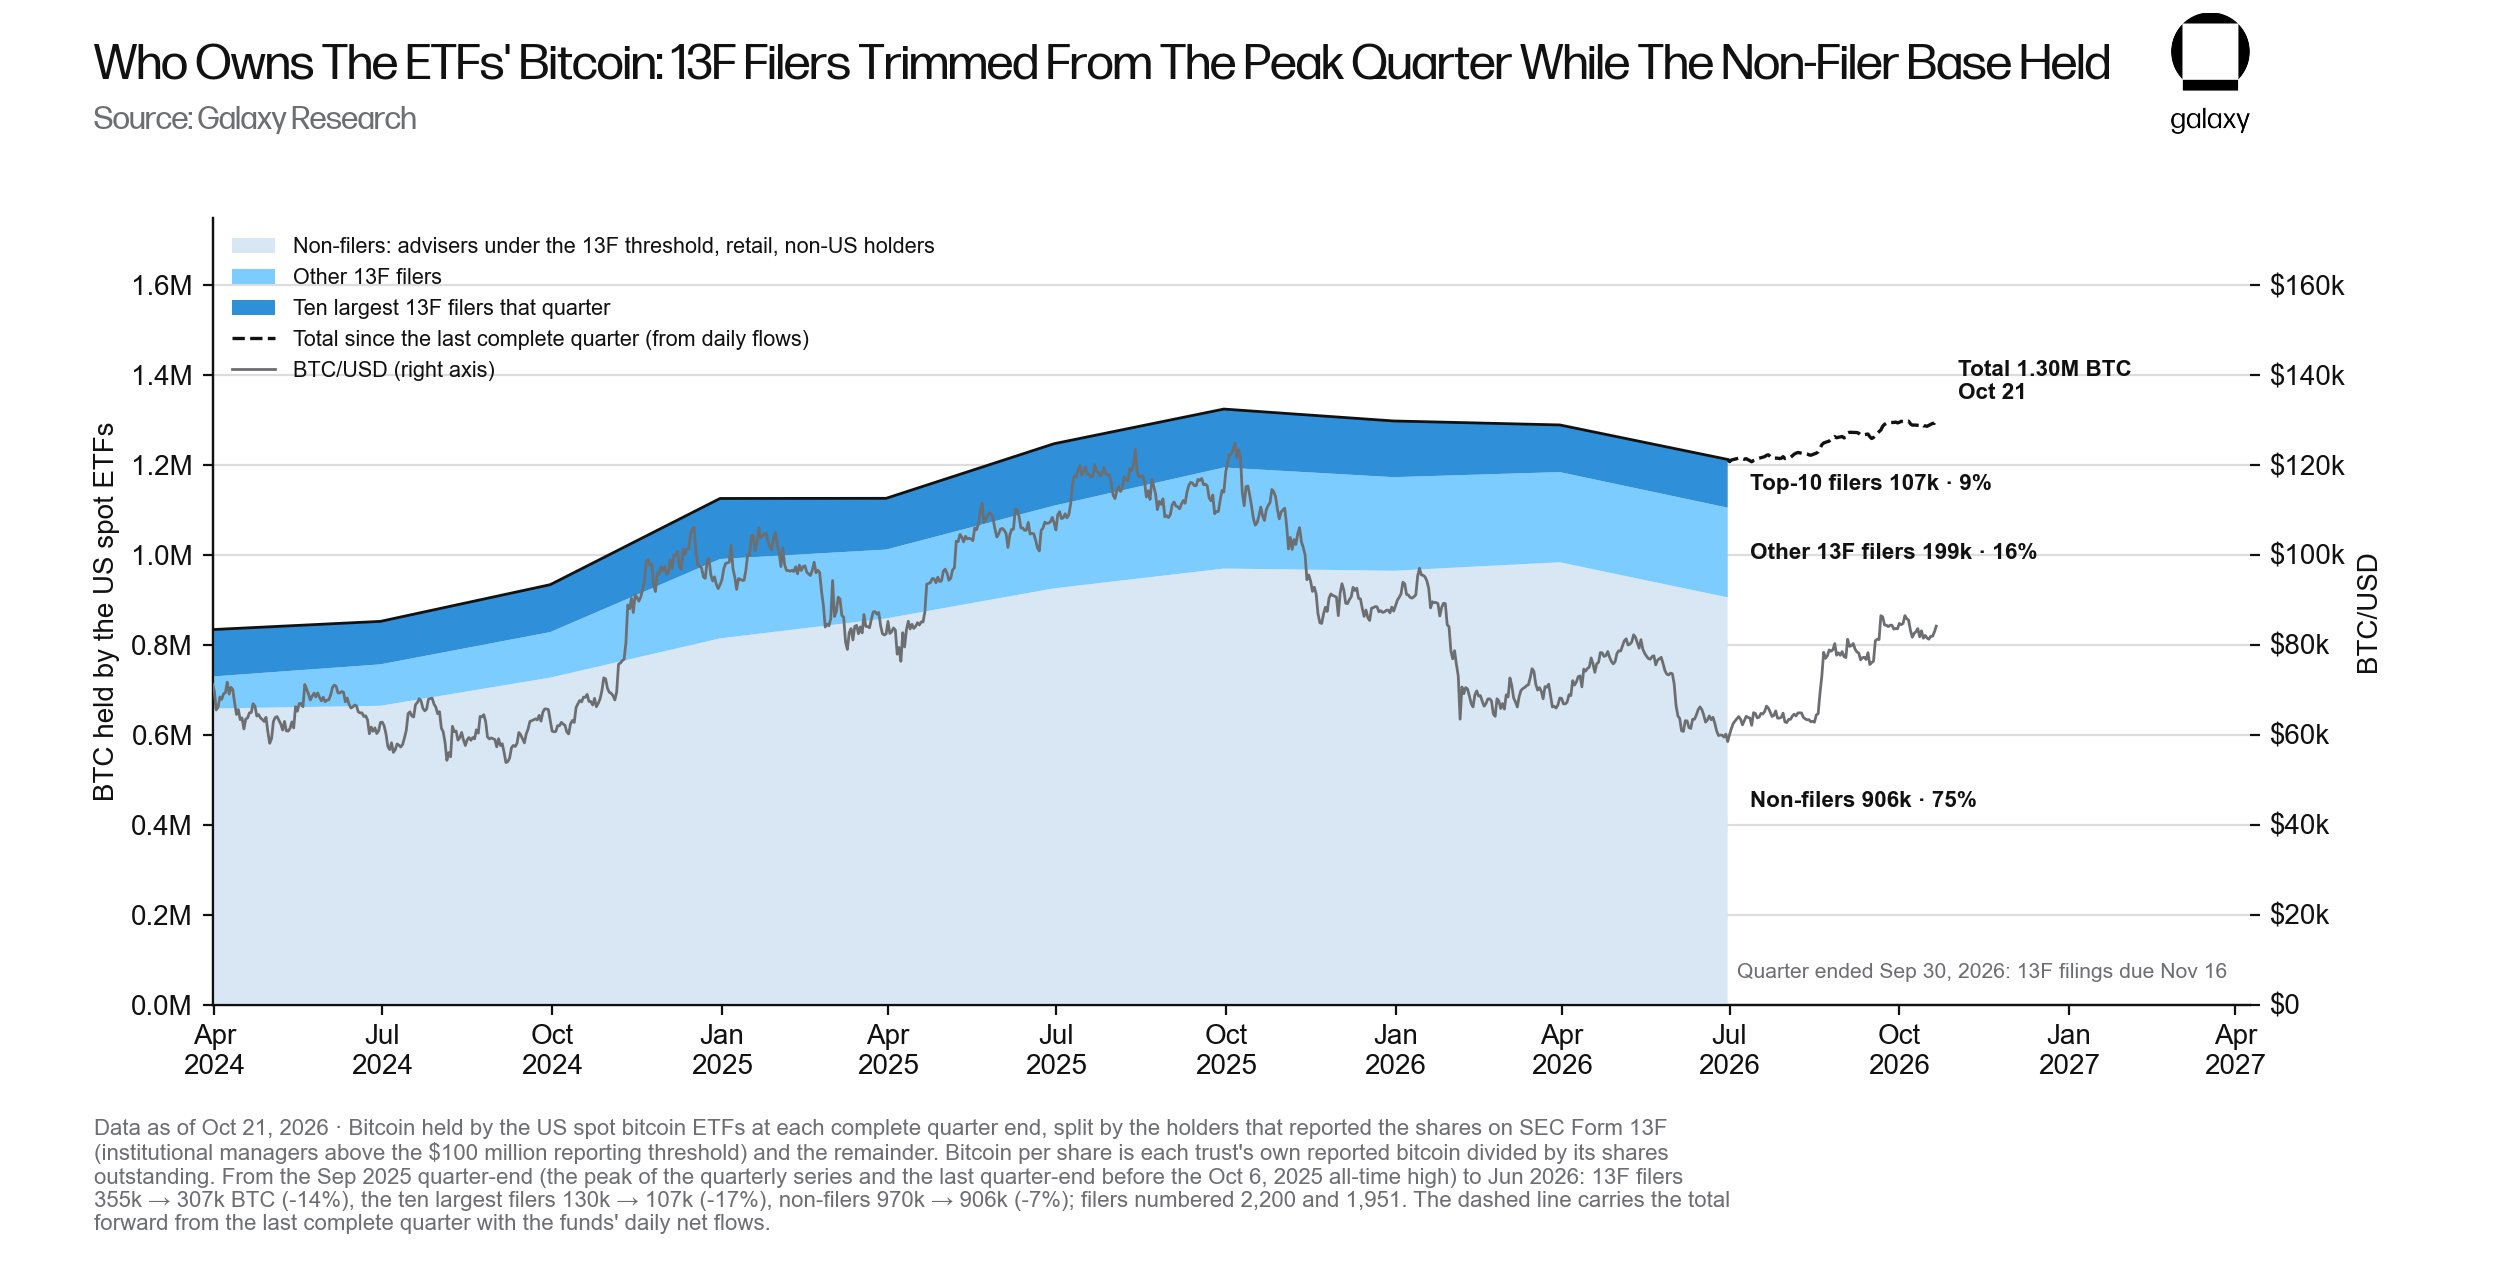
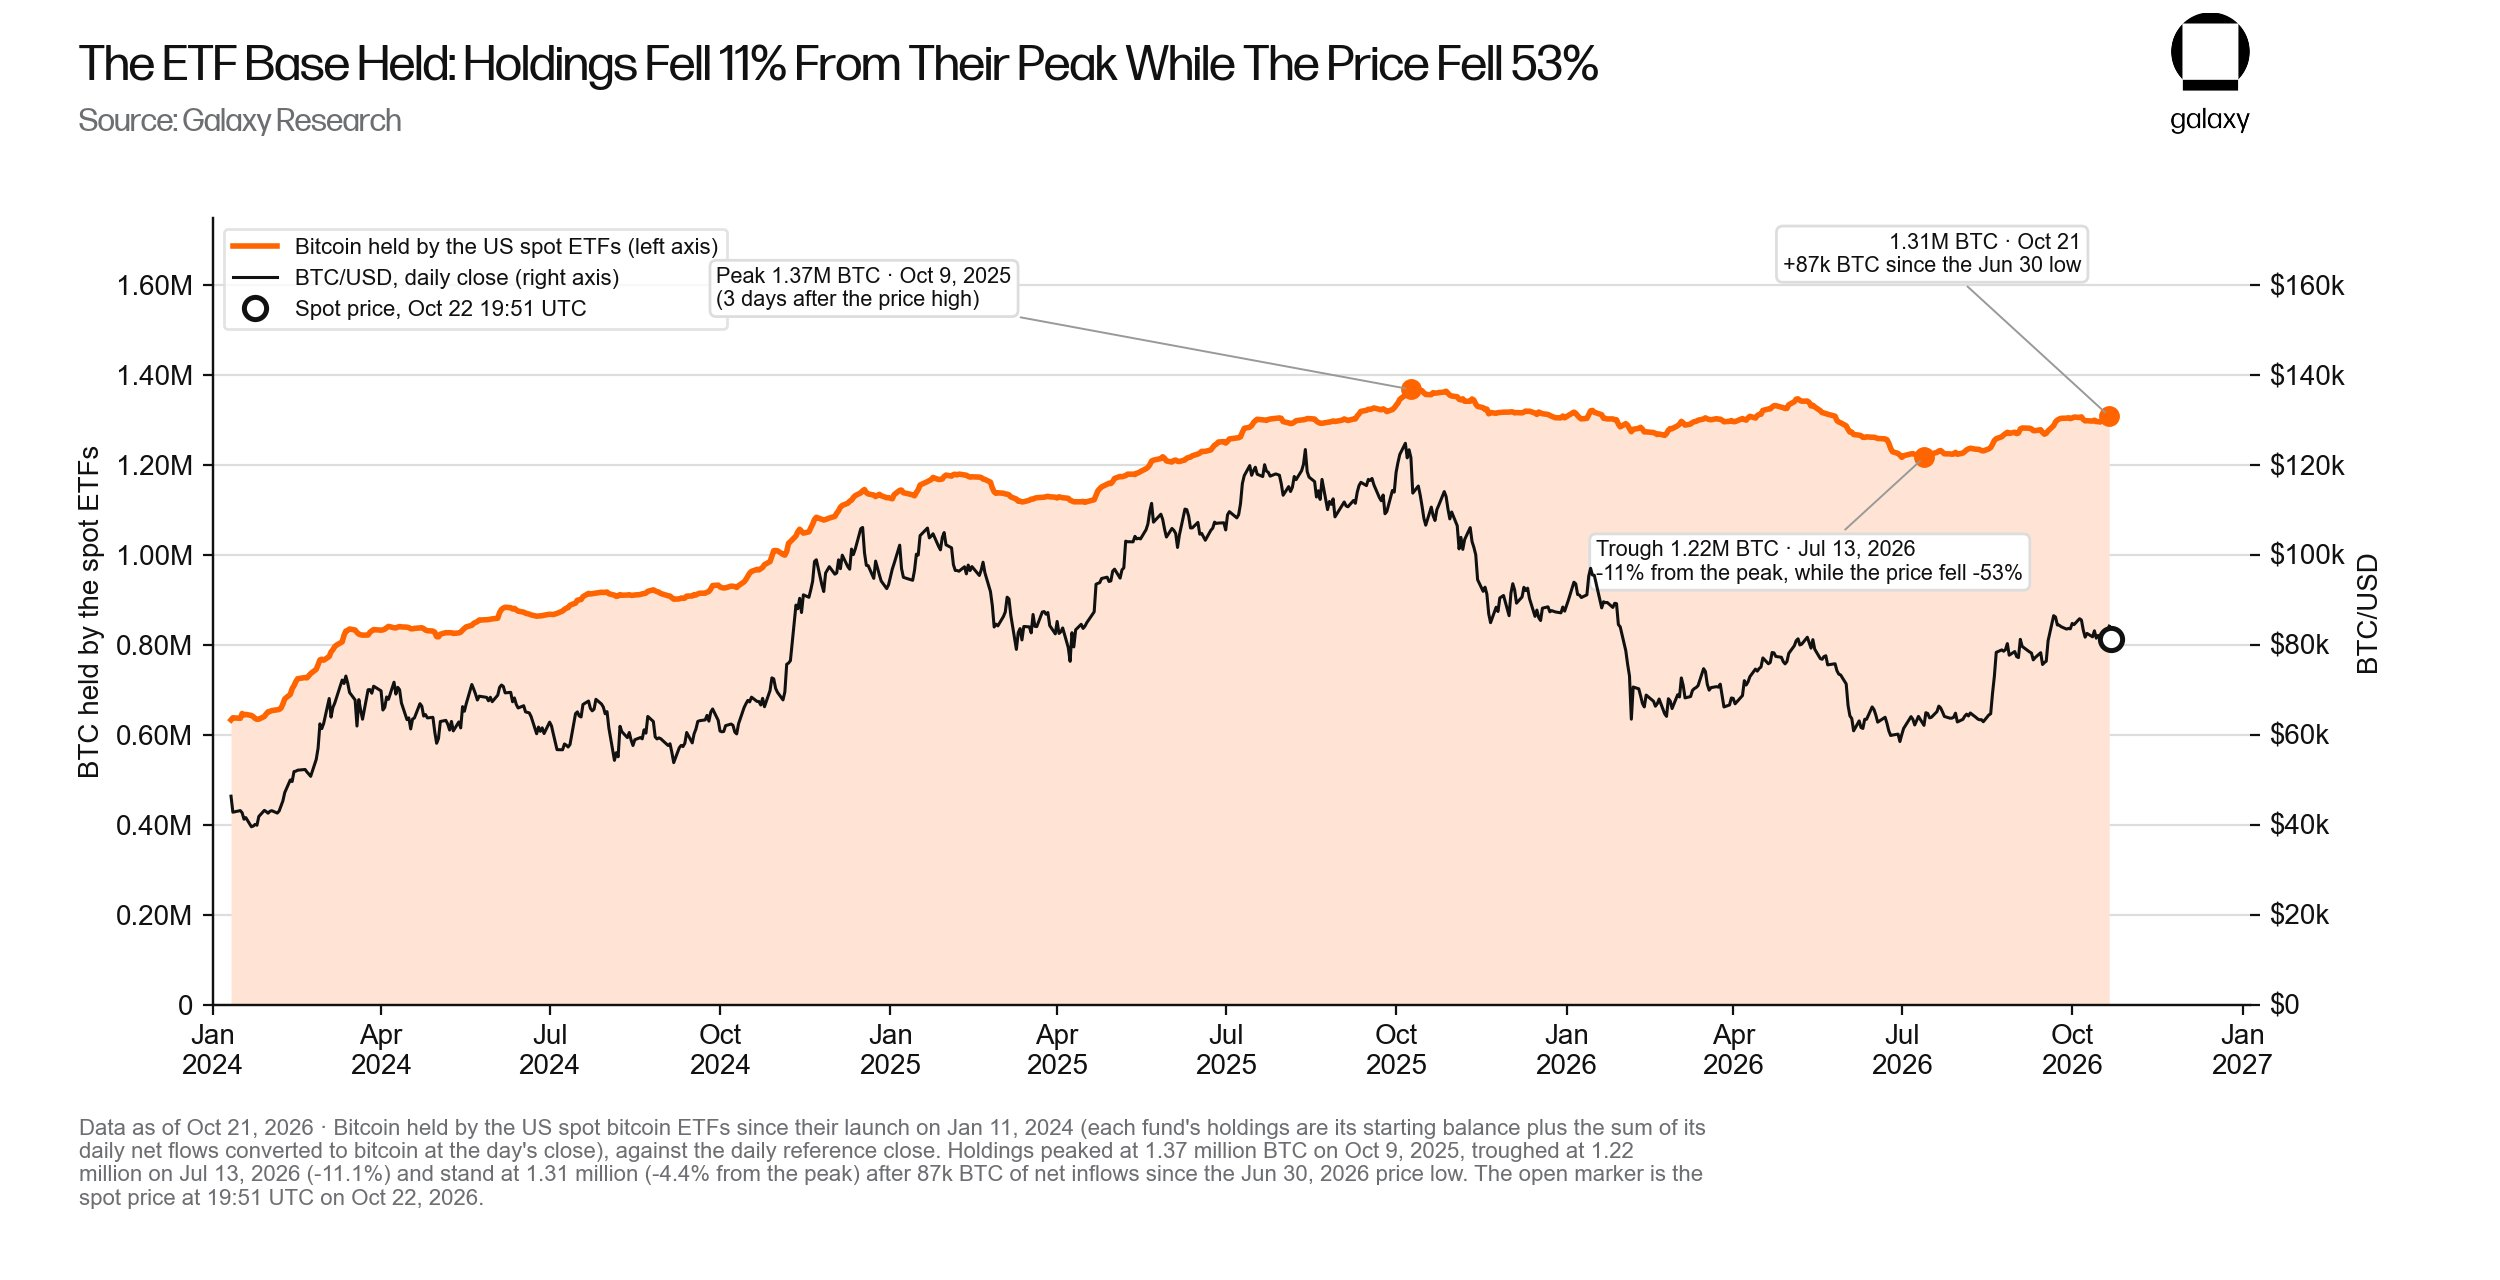
ETF 的持仓量从峰值到谷底下降了 11%,而比特币价格则下跌了 53%。自 6 月低点以来,ETF 持仓增加了 8.7 万枚比特币,与此同时,杠杆基金的空头头寸则有所减少。这表明资金流向更倾向于方向性买入,而非套利交易,这或许也可以解释为何今年市场出现的恐慌情绪并未引发比特币的抛售。
基本面:AI 投资加速货币贬值,比特币终将升值
截至 2026 年 10 月 20 日,美国联邦债务总额已达 40.44 万亿美元,高于 2020 年初的 23.2 万亿美元;2026 财年结束时,财政赤字为 1.99 万亿美元,占 GDP 的 6.2%,政府每年的利息支出高达 1.28 万亿美元。
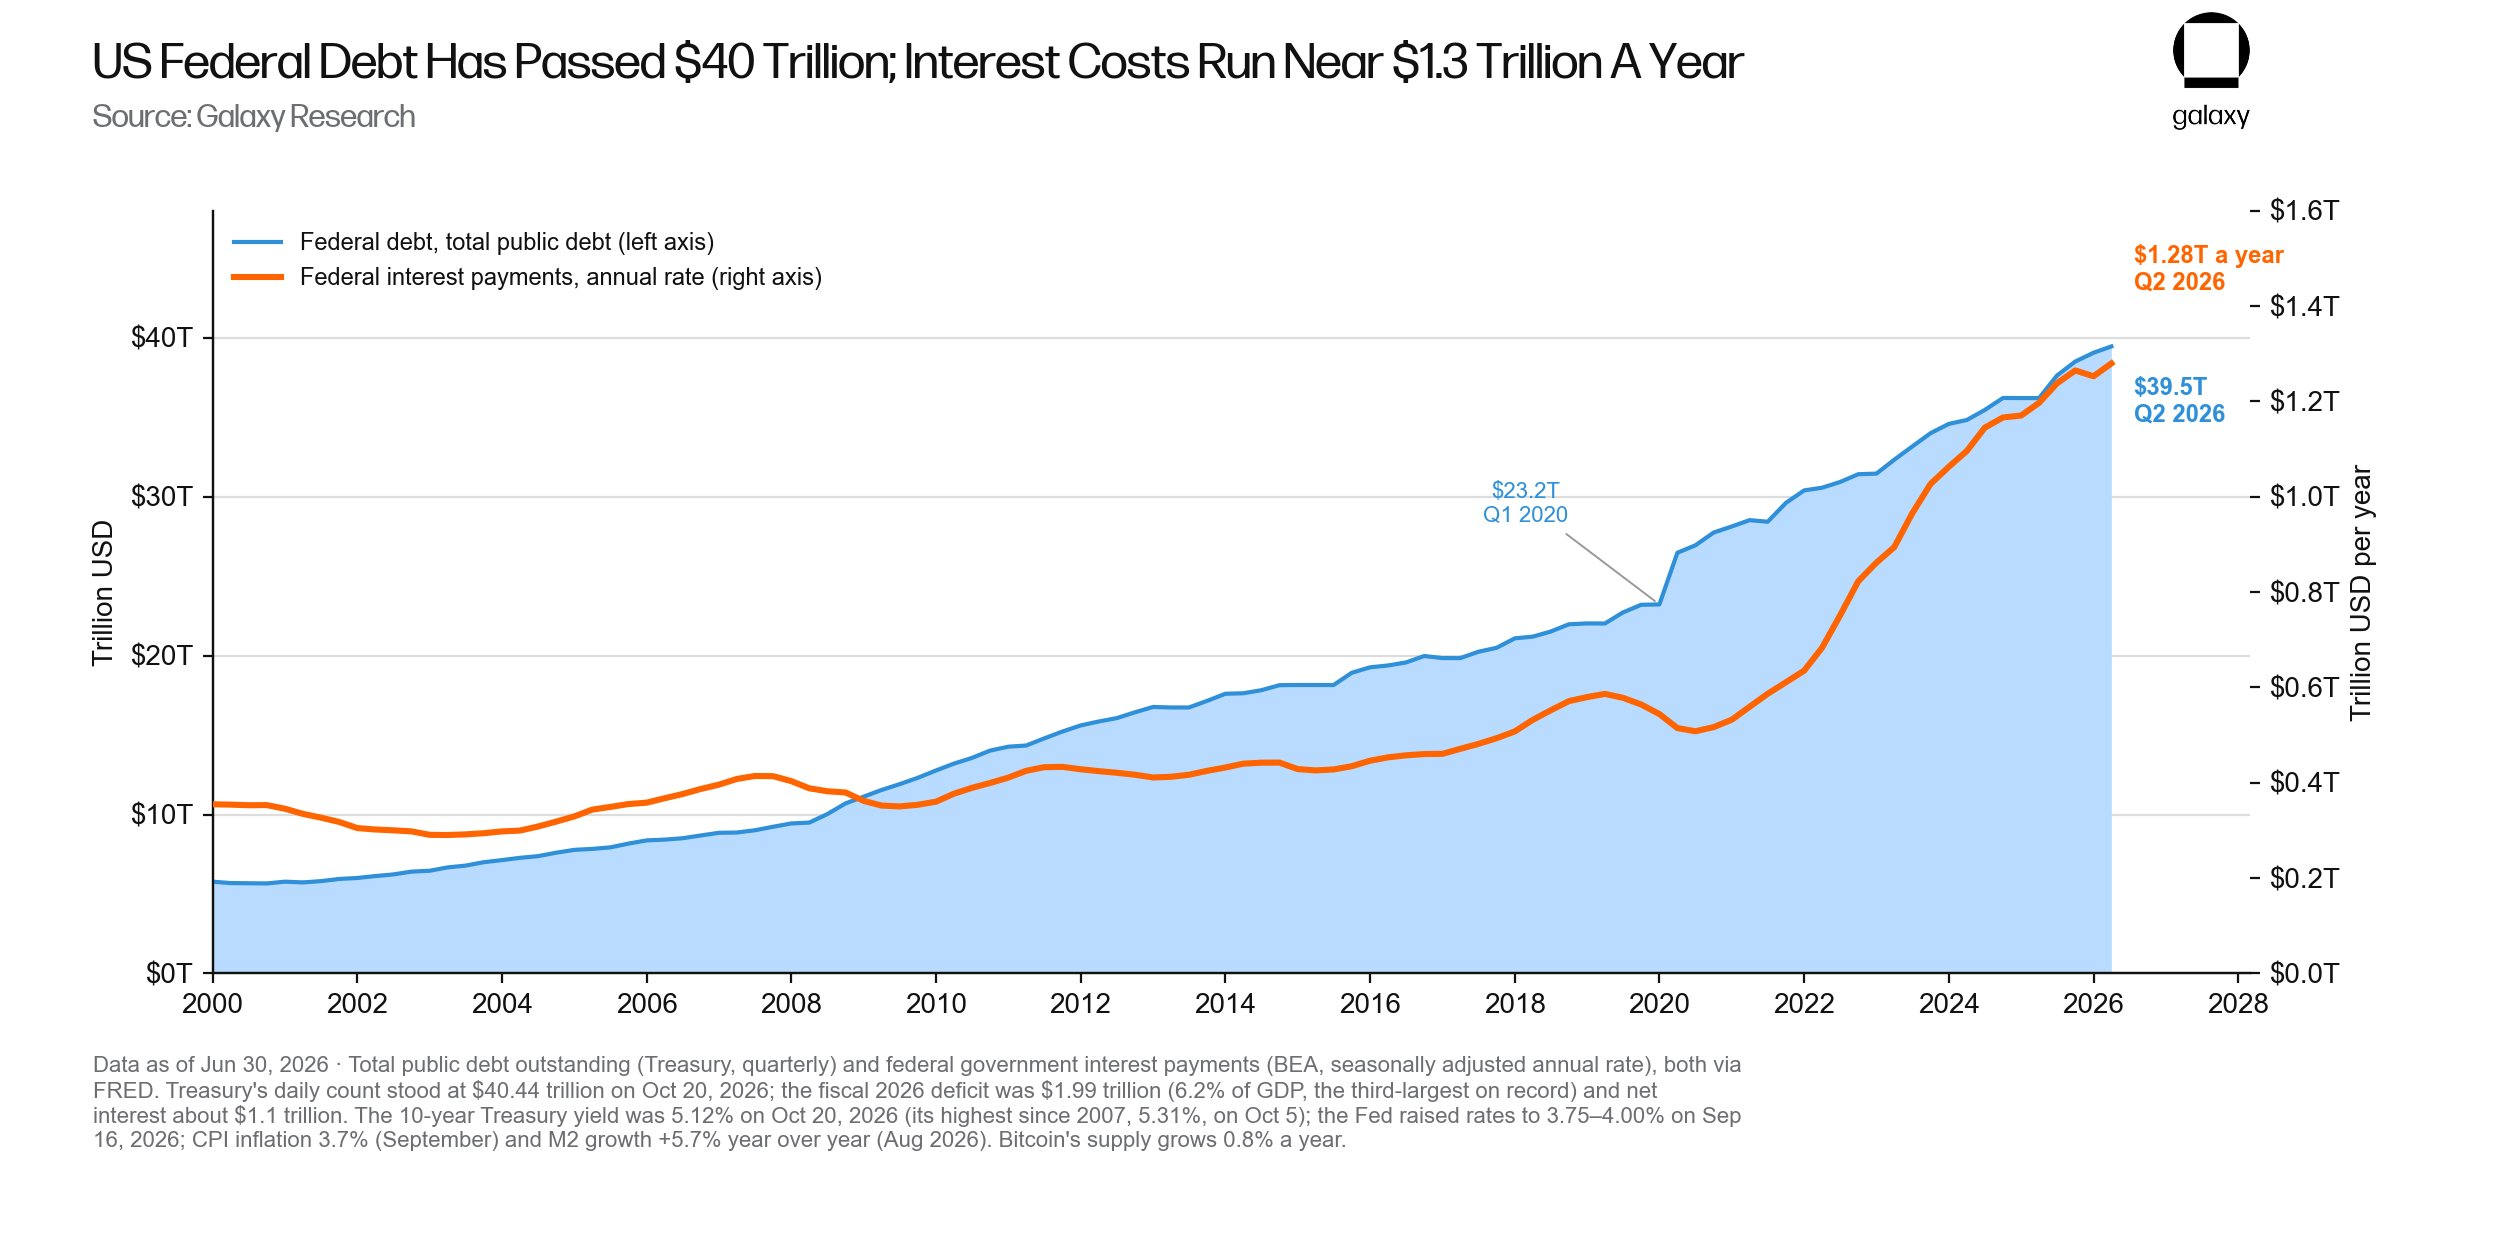
债券市场已开始对此做出反应,2026 年 10 月 5 日,10 年期美国国债收益率达到 5.31%,创下 2007 年以来的新高;2026 年 9 月 16 日,美联储将利率上调至 3.75%–4.00% 区间,当时 CPI 通胀率为 3.7%,M2 货币供应量增速为 5.7%。
当一个主权国家在面临 6% 财政赤字的同时,还需要以 5% 的利率对 40 万亿美元的债务进行再融资,其通过通胀来稀释债务的压力便会与日俱增。历史经验也印证了这一趋势,每当出现压力,央行总会作为“最后买方”重返市场,正如 2020 年和 2023 年 3 月所发生的那样。
AI 基础设施建设常被视为比特币在争夺资本方面的竞争对手,但它本身也是一种“货币贬值机器”。
摩根士丹利预计,2026 年与 AI 相关的债务发行规模将达到 5700 亿美元;到 2028 年,AI 基础设施建设中约有 1.5 万亿美元需要通过外部融资来解决。如果这一投入最终实现,那么它实际上是通过信贷扩张来完成融资的;如果失败,损失则会被社会化,即由全社会共同承担。无论如何,针对未来的债权(或索取权)供给都在增长,那么具有固定发行量的硬通货资产(比特币)的价值肯定也会随之水涨船高。
这个基本逻辑比任何利率周期都要久远,人们对无法被冻结、无法被监控、无法被篡改的货币的需求,会随着实现上述干预手段的能力提升而增长,而 AI 恰恰让这些干预手段变得极其廉价。
代币化存款和稳定币在设计之初就预留了可被冻结的后门,比特币则是唯一一种具备一定规模、且没有发行方的持有人资产。随着金融体系向可编程货币迈进,人们对于这种“逃生出口”的需求也在不断上升。
市场情绪:市场风向第三次转向“只要区块链,不要比特币”
此前,主流金融界接纳了区块链这项技术,却否定了比特币这一资产。
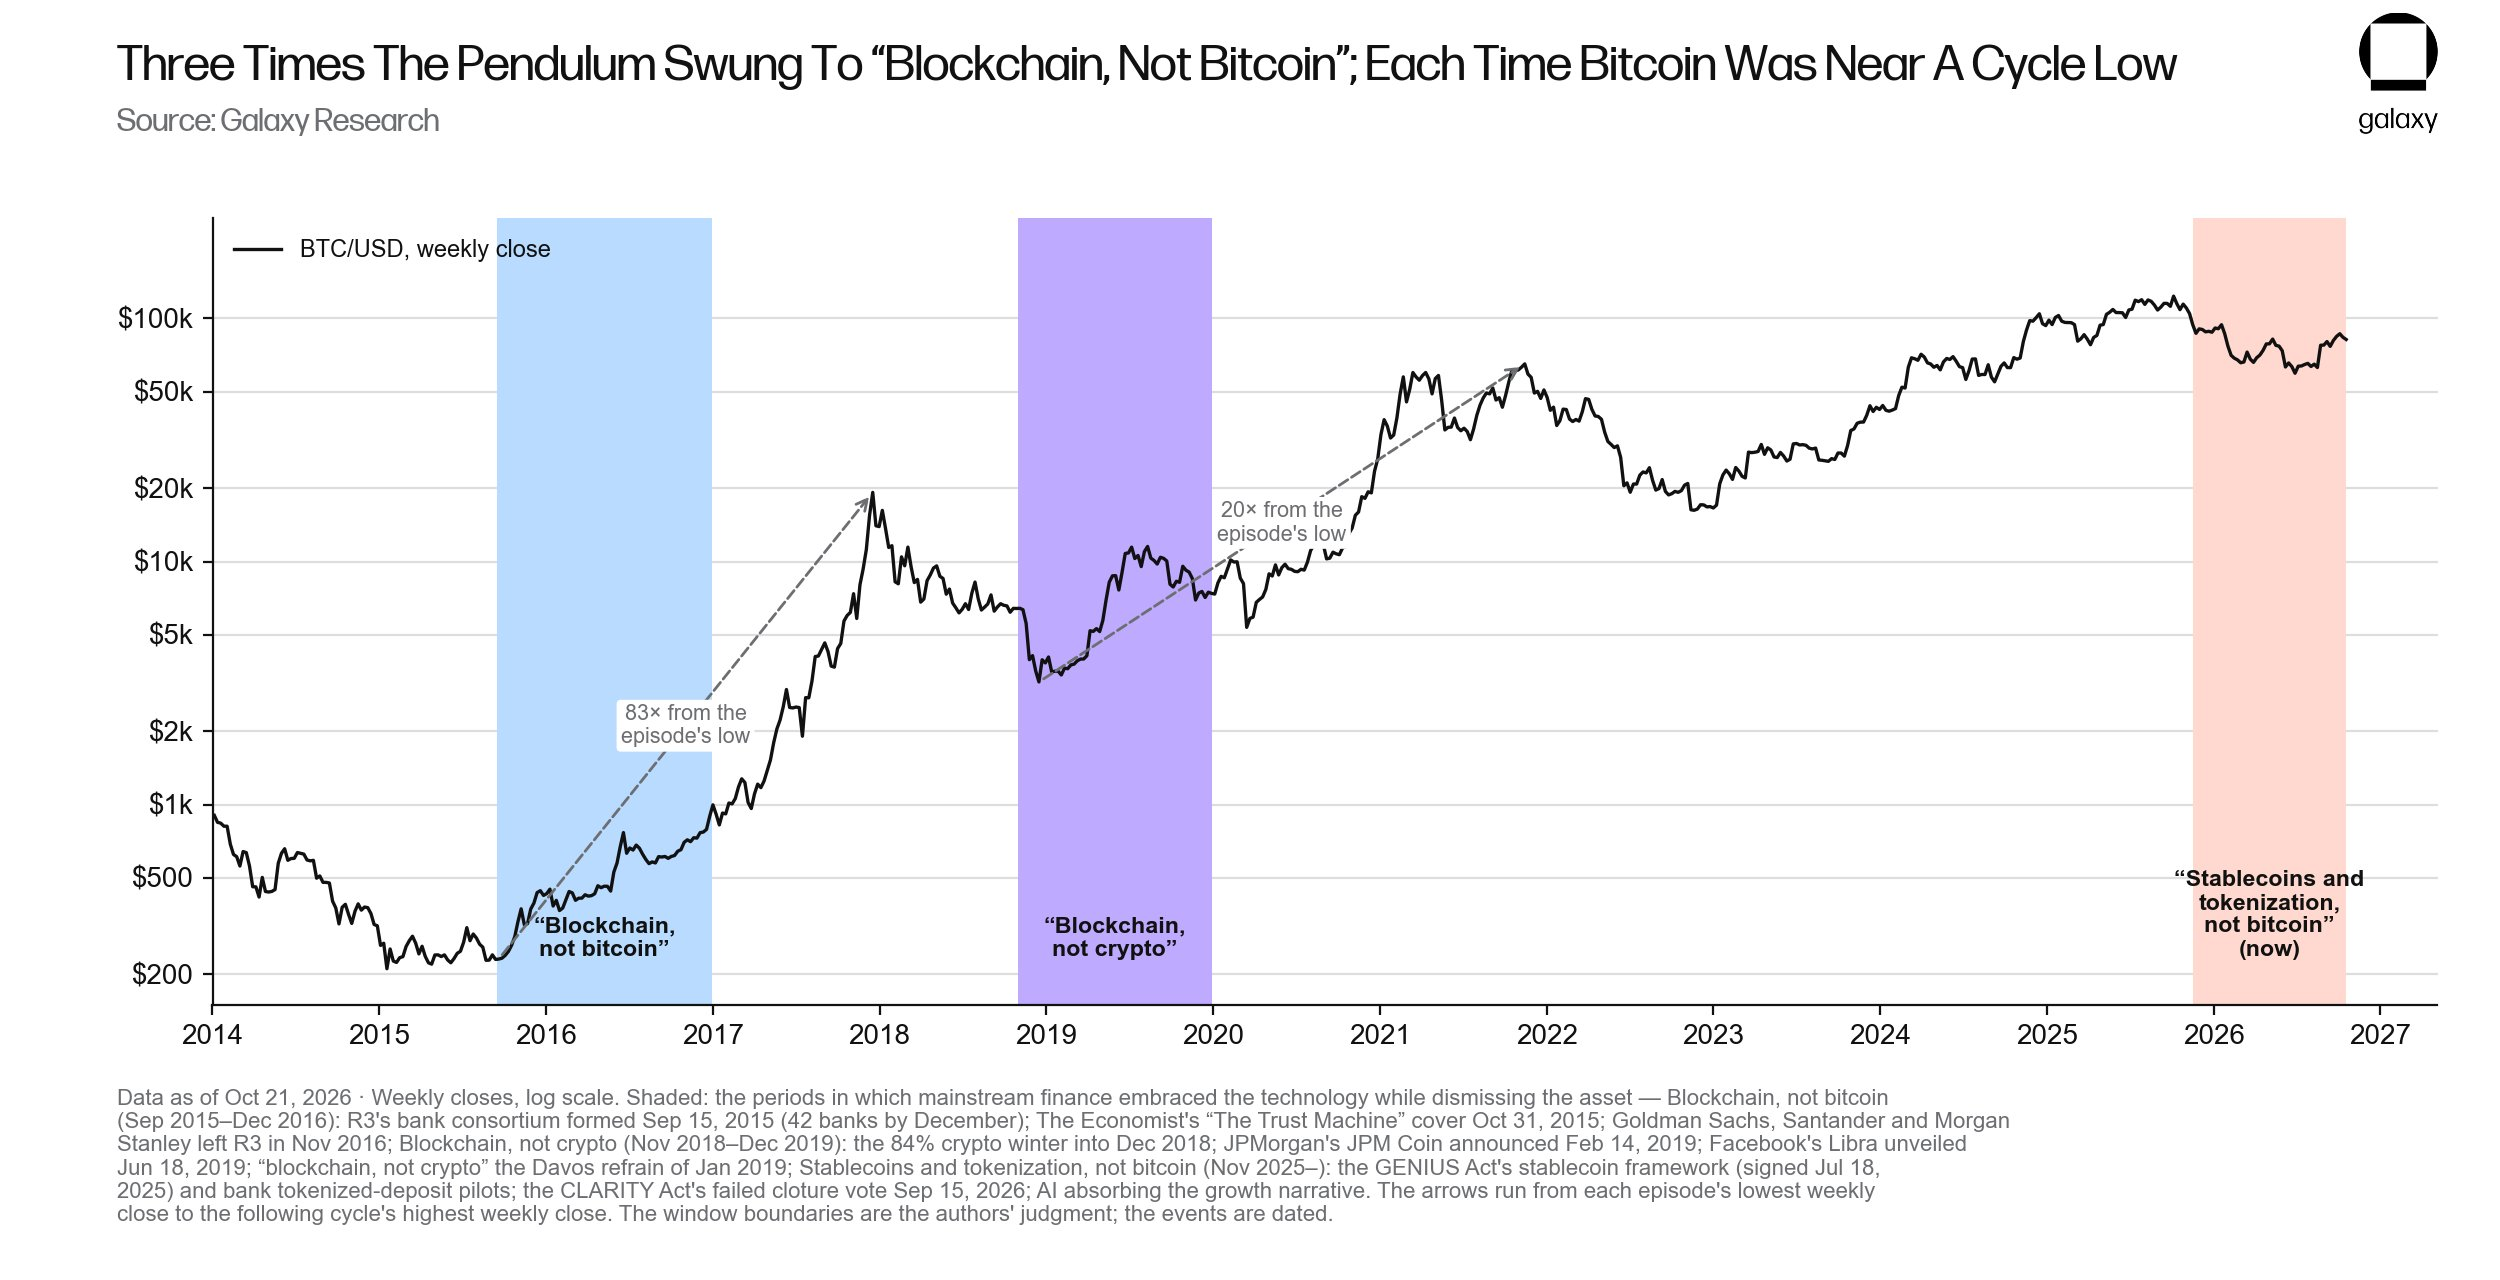
2015 至 2016 年间,随着银行界的 R3 联盟成立,以及《经济学人》杂志刊出题为信任机器(Trust Machine)的封面文章,“要区块链,而非比特币”成为了当时被主流认可的观点。在那一时期,比特币的周收盘价曾跌至 231 美元的低点,而随后的周期高点则较此上涨了 83 倍。
2018 至 2019 年间,主流论调转变为“要区块链,而非加密货币”。摩根大通币(JPM Coin)和 Libra 相继问世,而当时比特币被视为已彻底没落,价格跌至 3195 美元,随后的周期高点较此上涨了 20 倍。
2026 年的市场演变为“要稳定币与代币化,而非比特币”,银行正在试点代币化存款,《CLARITY 法案》未能通过程序性投票,同时 AI 已全面占据了市场增长叙事的主导地位。每当市场情绪摆动到这种程度时,比特币往往距离周期低点已不足一年。
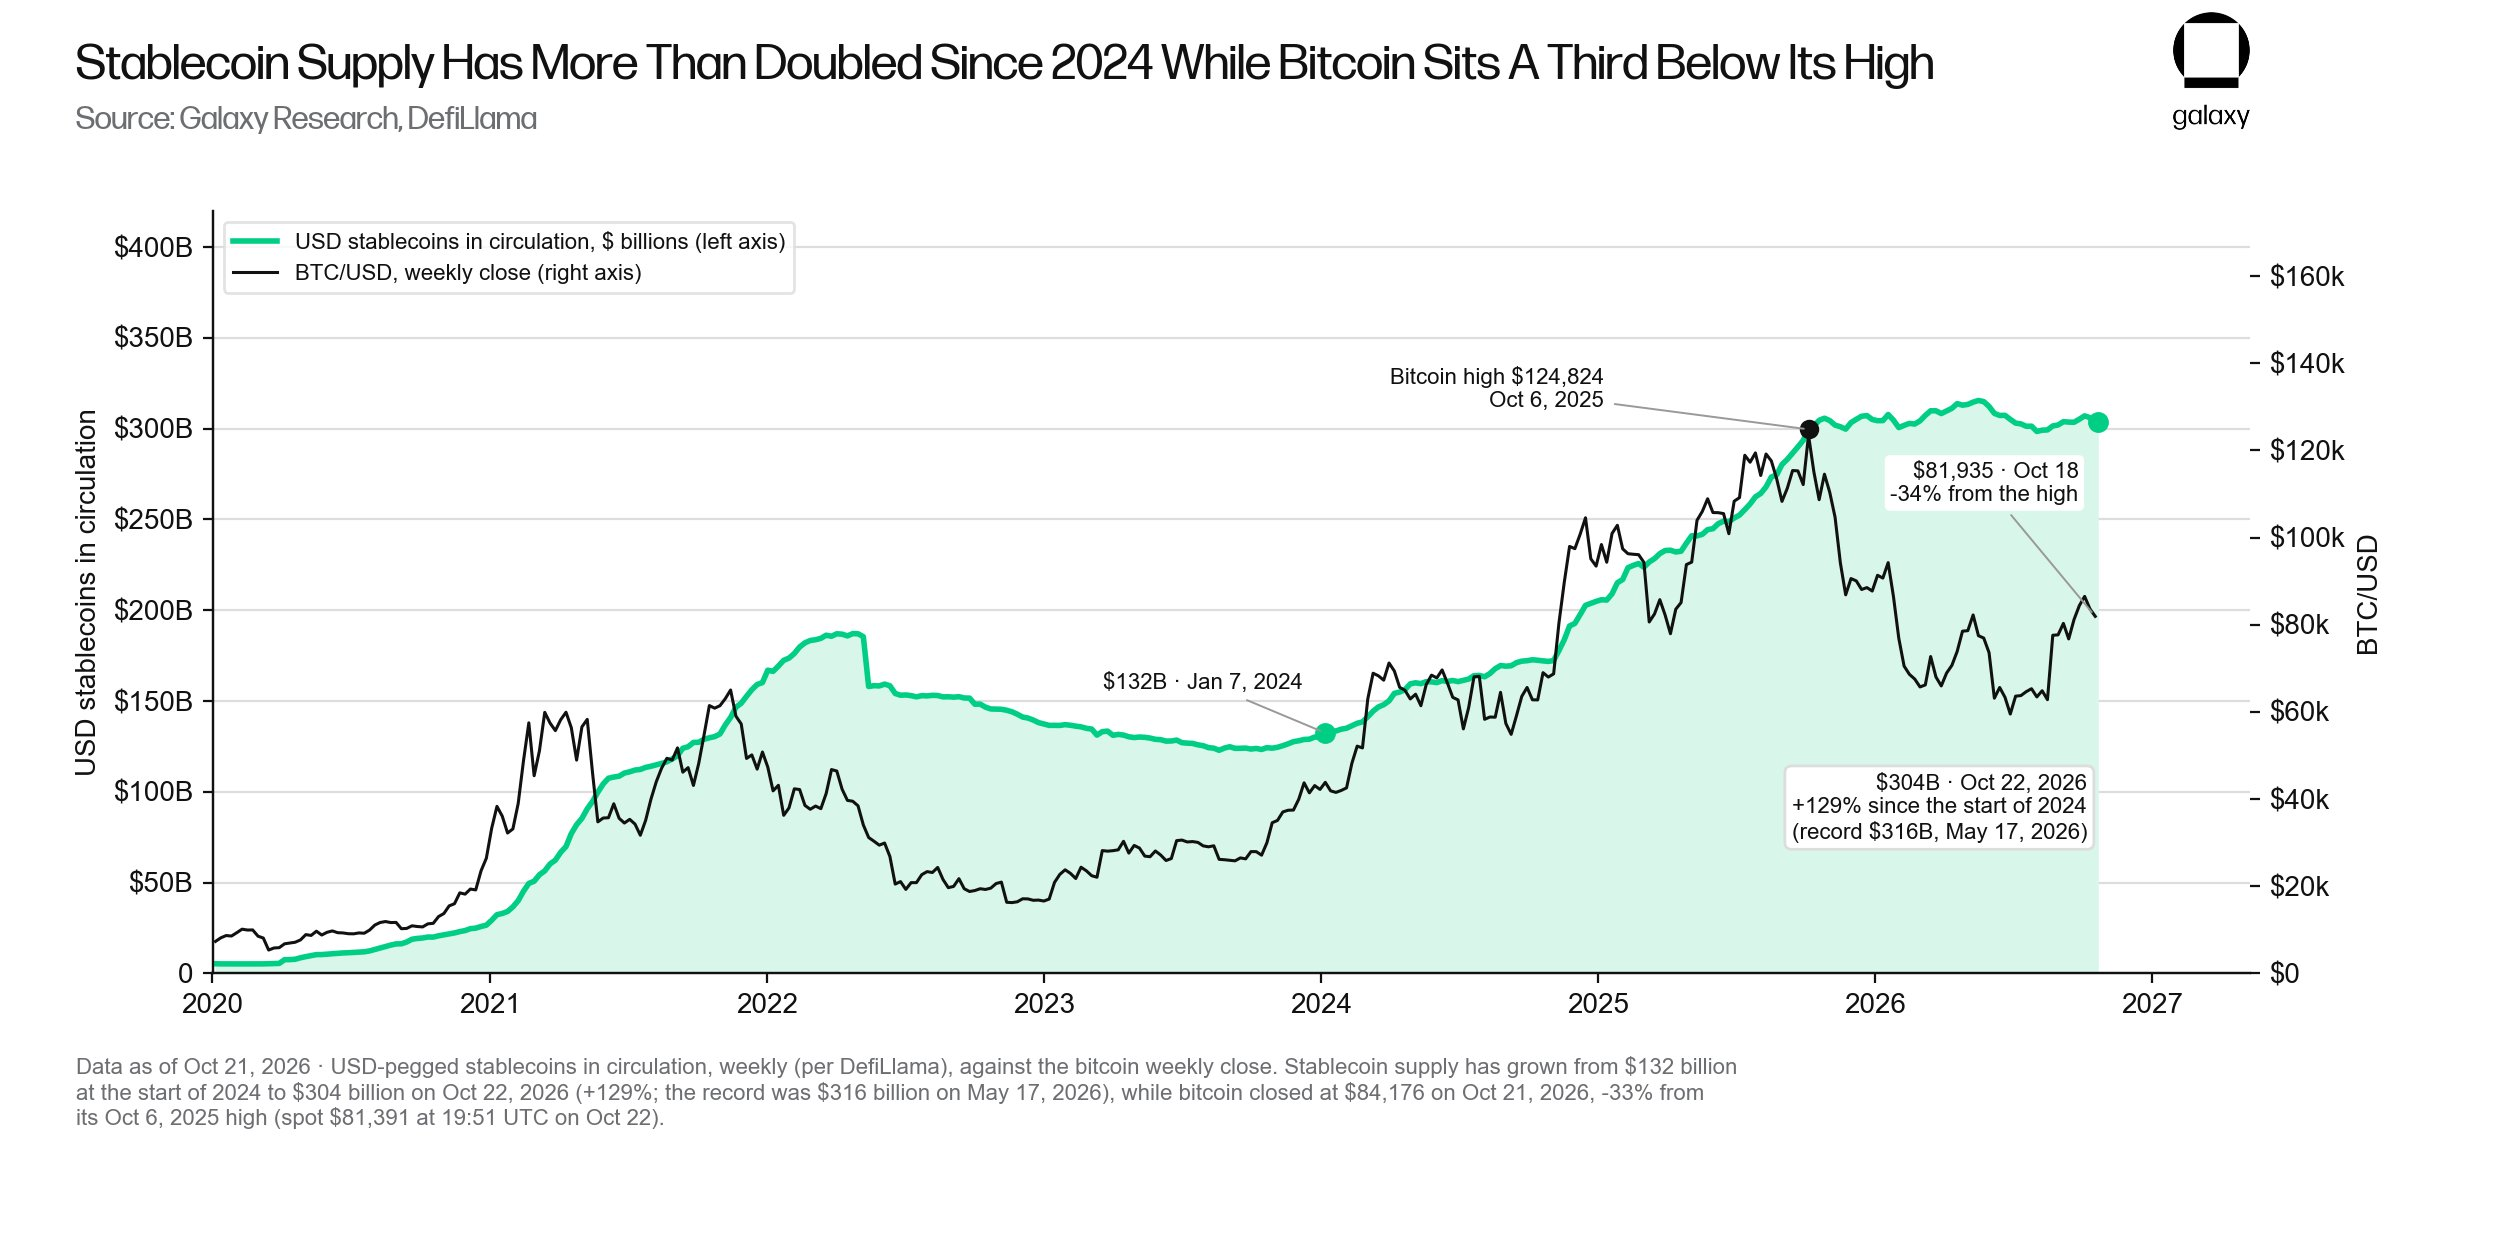
2026 年的这一趋势已在数据中有所体现。美元已进入链上,自 2024 年初以来,流通中的稳定币规模增长了 129%,达到 3040 亿美元。与此同时,比特币作为这些链上基础设施最初旨在结算的资产,其价格仍比高点低了三分之一。这说明资金只是停留在系统内部,而非真正流出了该系统。
搜索指数也印证了这种“被冷落”的状态。2026 年 10 月 13 日,谷歌上比特币一词的搜索量降至数年来的最低水平; 恐惧与贪婪指数在 10 月高点时为 71,2026 年 2 月降至 5,6 月低点时为 15;本月 ETF 资金流向持平。
但在无人关注的情况下,比特币价格已经在上涨,这是一个被市场忽视、持仓比例较低,且正在上涨的市场。
风险
比特币价格仍有可能进一步下跌,原因可能是全球市场出现大幅回撤,例如受“AI 焦虑”或地缘政治事件影响,比特币价格也可能面临压力。
但基于上文的数据,在过去四次比特币长期处于 50 周均线下方并随后重回该均线上方的情况中,后续最差的收盘价较重回均线时的水平下跌了 8.4%,此外每一轮熊市的跌幅都比上一轮更浅。
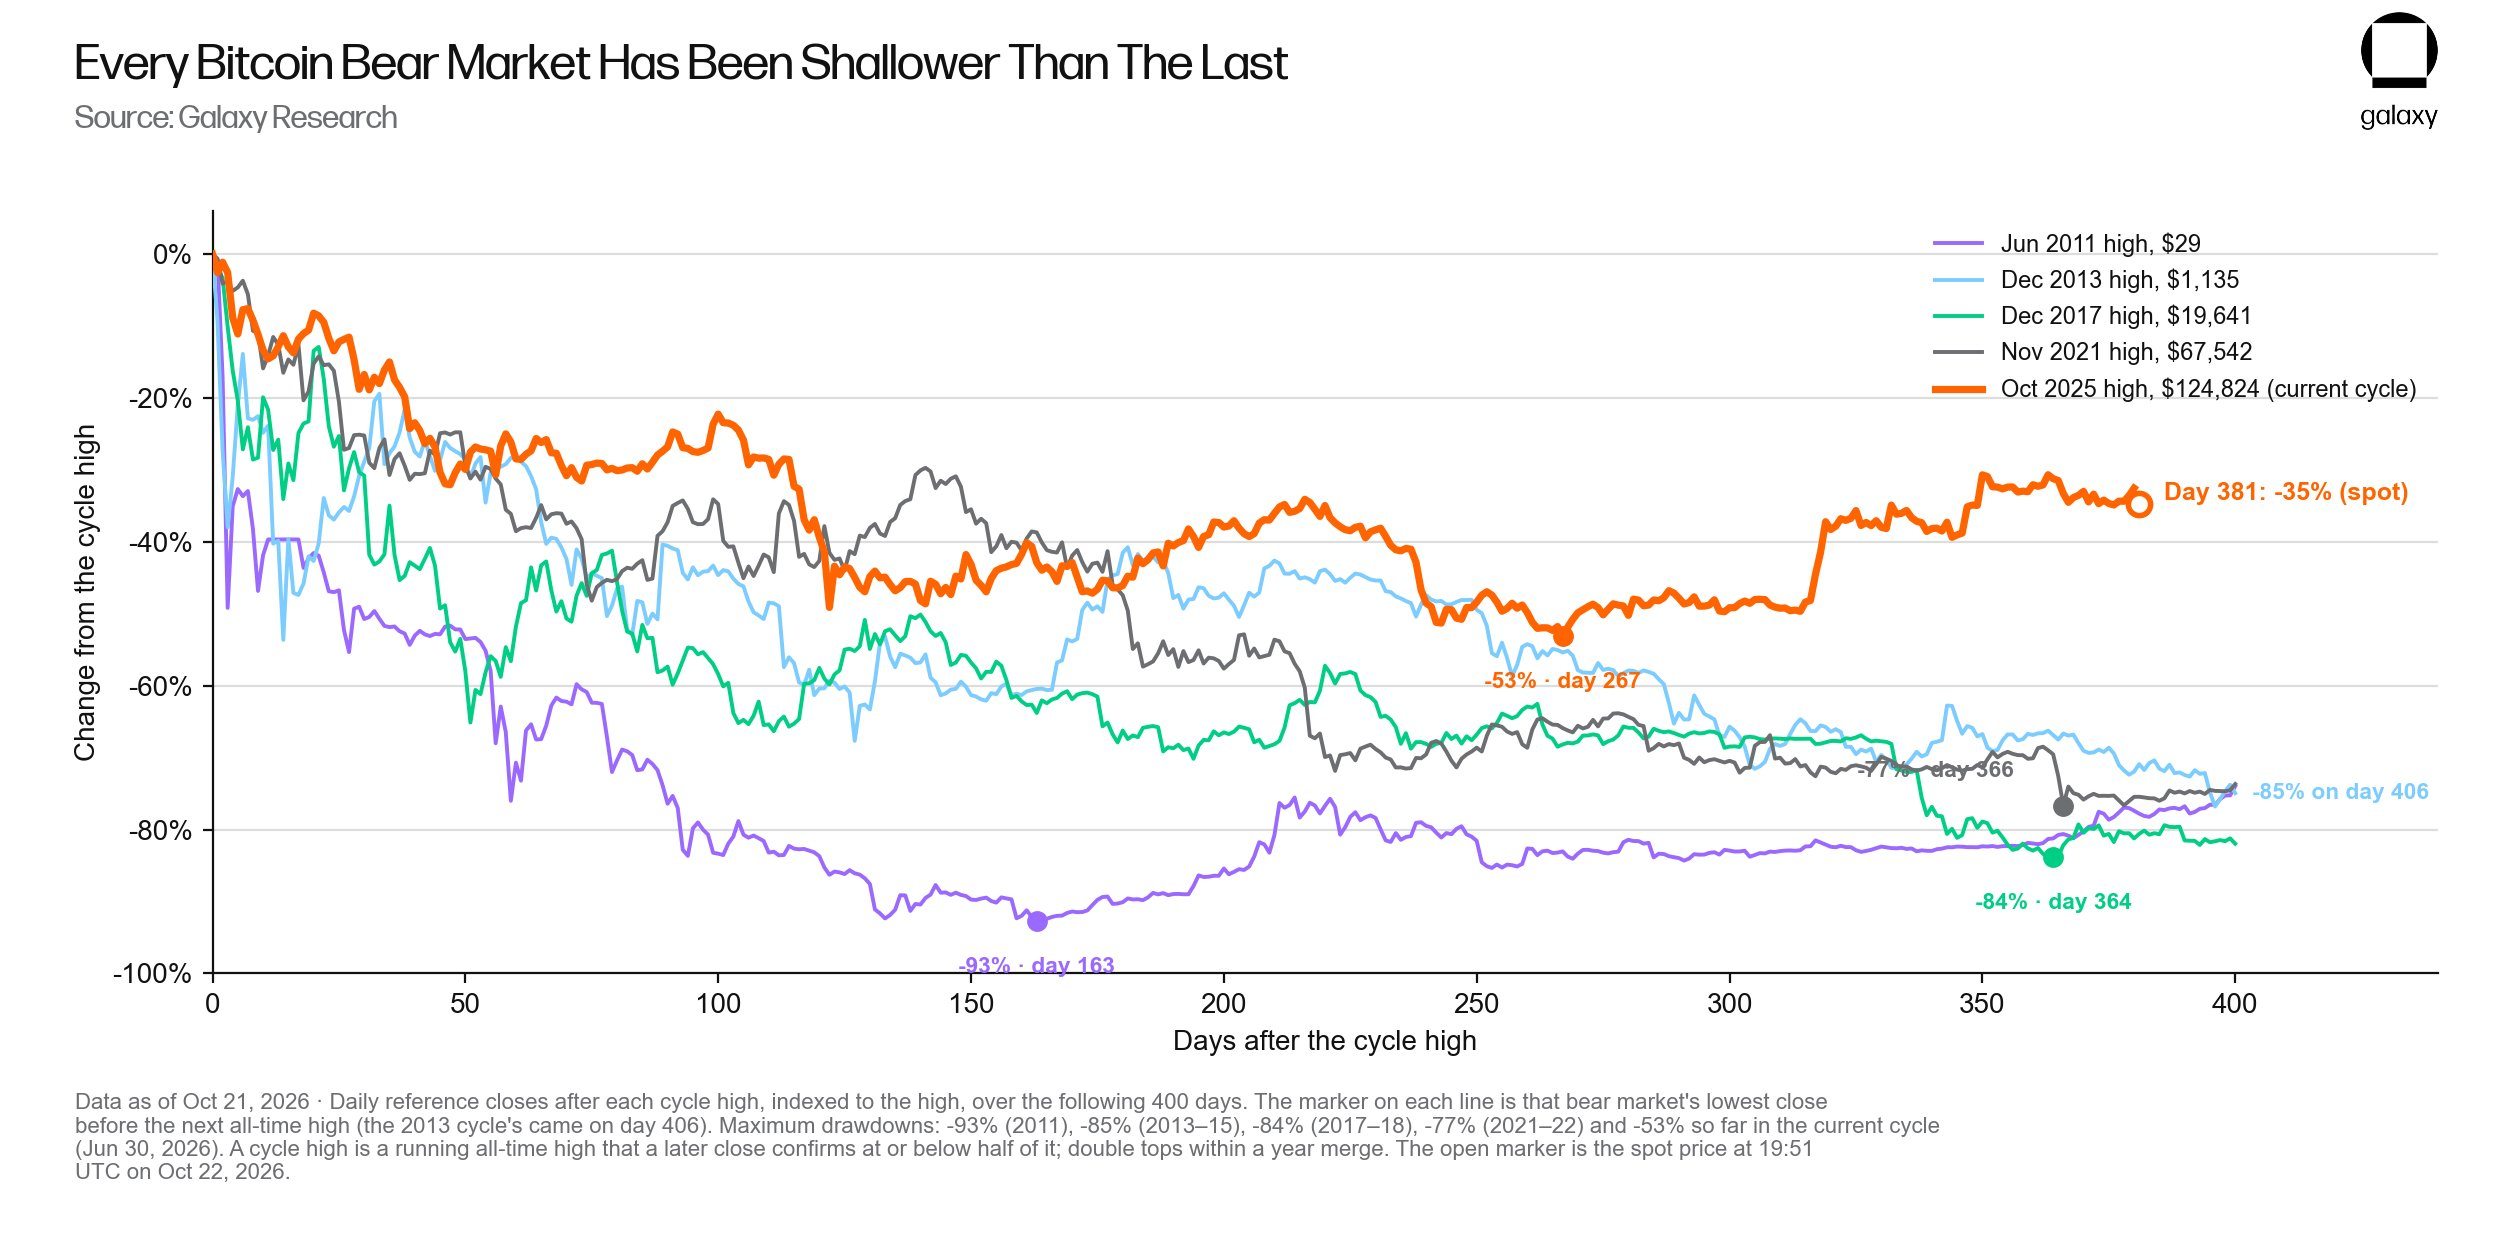
因此,若比特币周收盘价再次跌破 50 周均线(76,540 美元),且在一个月内未能回升至该均线上方,则表明此次反弹失败。 宏观投资者在比特币上的持仓较轻,这也有助于缓解更广泛市场风险带来的冲击,从而减轻因大盘回调而导致比特币出现大幅回撤的风险。
AI 带来的风险主要有三个方面,资本竞争、AI 驱动的黑客攻击与社会工程学以及 AI 泡沫破裂拖累风险资产。
但上述风险损失均未触及比特币协议本身,仅涉及交易所、供应商、硬件设备或用户个人,当前的 AI 基础设施建设依赖债务融资和税收补贴,这进一步扩大了财政赤字,反而凸显了比特币“固定供应量”的价值。此外,AI 并未削弱 SHA-256 算法或现有的签名方案,若 AI 泡沫破裂迫使美联储采取干预措施,这恰恰印证了比特币的基本逻辑,而非对其逻辑的否定。
市场同时存在对量子计算的担忧。目前有 710 万枚比特币(占总供应量的 35%)存储在链上公钥已公开的输出地址中。
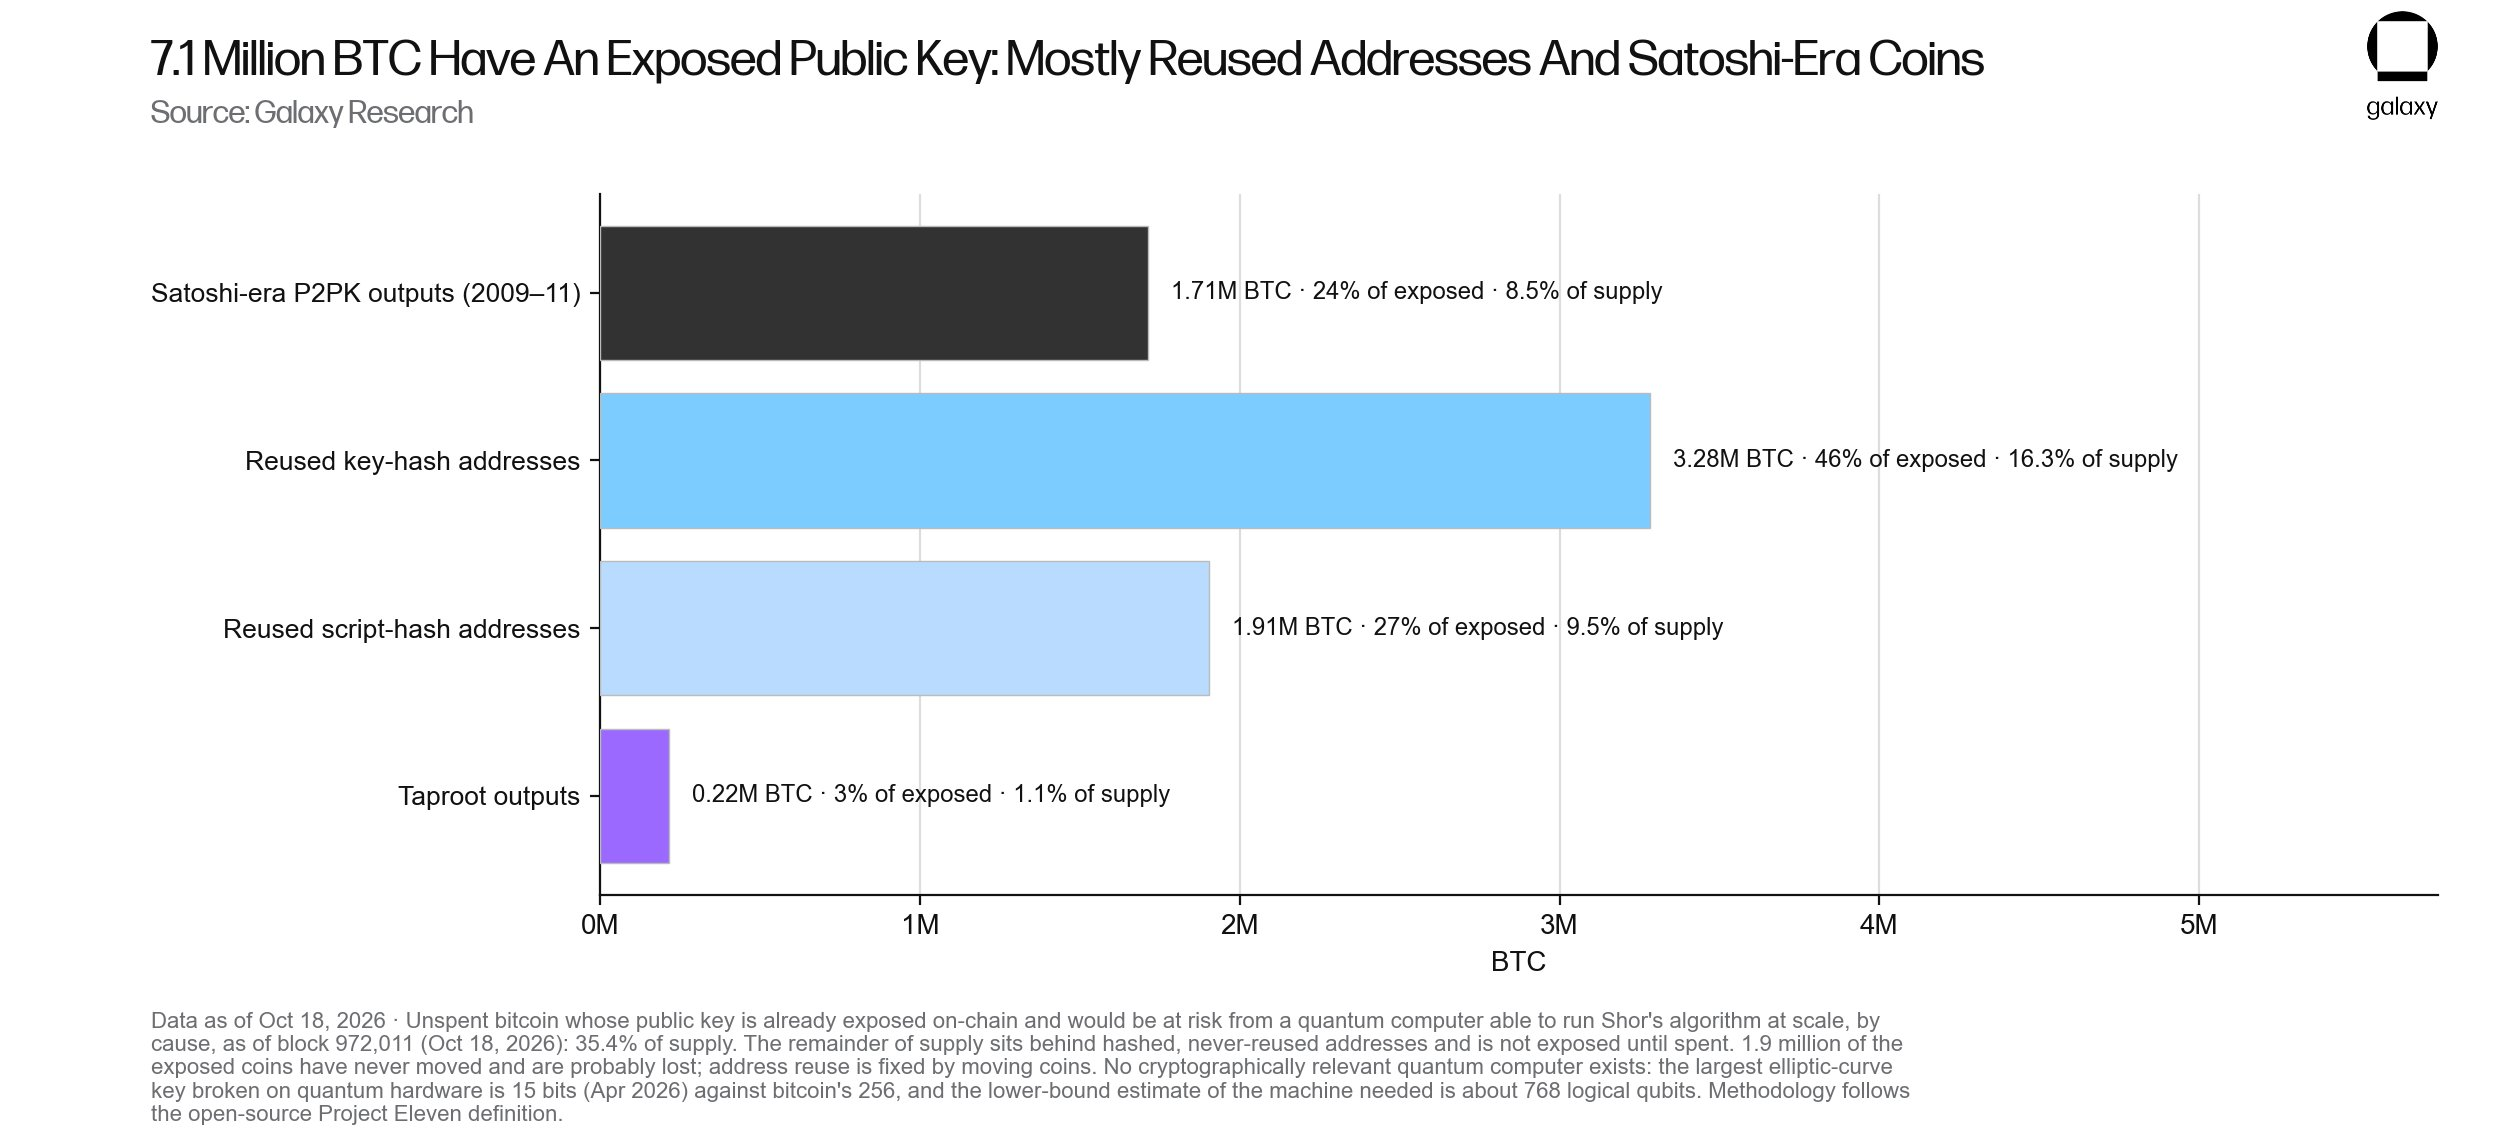
目前尚不存在具备密码学破解能力的量子计算机(CRQC),在量子硬件上被破解的椭圆曲线密钥最大仅为 15 位,而比特币使用的是 256 位密钥。谷歌目前最先进的芯片拥有 105 个物理量子比特,而根据谷歌自身 2026 年 3 月发布的一篇论文,实现破解所需的物理量子比特数量至少要达到 50 万个。
虽然风险确实存在,但已被各方认识到并在开展相关工作。这些工作还获得了资金支持,一种抗量子输出类型(BIP-360)已于 2026 年 2 月被合并入比特币协议;Galaxy 的比特币量子就绪倡议承诺投入最高 500 万美元;由九家机构组成的比特币安全联盟也承诺在三年内投入 1500 万美元。
所有银行所采用的系统都面临着同样的时间紧迫性,而比特币的迁移进程,很可能会成为其中最先进、资金支持最充足的一项。
可能改变看涨观点的因素
如果发生以下情况可能会改变我们的观点:
周线收盘价跌破 50 周均线(76540 美元)且在一个月内未能收复;比特币现货 ETF 持仓量跌破 7 月 13 日 122 万枚的低点;出现明确且有时间节点的路径,指向具备密码学破解能力的量子计算机诞生;或者美国实施财政紧缩政策。
目前尚未出现上述任何迹象,因此我们认为比特币的市场底部已经形成,抛压有所减弱,货币贬值逻辑进一步强化,且投机群体已离场,这些都是我们继续看好比特币的理由。
比特币此前已证明其具备涨至至少 12.5 万美元的能力,它完全有理由重回这一价格水平,且目前的市场格局也相当有利。