

每周一、周三、周五,聚焦加密市场、日本、韩国、A股和港股,用数据复盘市场、用趋势把握先机,由PANews出品。
BTC失守关键均线回测8万关口,筹码博弈暗涌与宏观共振下的“降维试炼”
中东高油价带来的加息预期与美股AI算力板块的“缺钱”焦虑,正把寒气传导至加密市场,比特币多日失守8万美元心理大关。技术层面上,行情已连续4日跌破50日均线(81,781美元),并跌穿了此前4小时级别的上升平行通道。衍生品期权与挂单结构显示,上方81,500至82,000美元已由支撑转为密集反弹阻力,而下方78,000至79,000美元区间则集聚了超过8,000万美元的密集买单与多头流动性防线。
独立交易员CrypNuevo与Lennaert Snyder指出,BTC短线极可能向下试探周线50EMA(约78,600美元)以扫清下方流动性;Ali Charts与Liquid Capital创始人易理华则警告,若82,000美元阻力压制有效且79,000美元彻底失守,下行强支撑将下移至75,000美元乃至72,500至71,000美元深水区。
不过,长线买盘依然坚韧,Bitwise研究主管Ryan Rasmussen直言ETF与机构的战略配置需求未改,年底仍具重返10万美元潜力;链上分析师Murphy通过实体调整后的URPD筹码结构分析指出,8万美元关口堆积了超87万枚长期持有者筹码,这类经历过上一轮深熊洗礼的底仓在下跌中表现高度收敛,并不构成实质性溃败抛压。
市场接下来需高度聚焦美联储FOMC决议对终端利率的指引,以及中东地缘局势对美元流动性的挤压。一旦沃什释放偏鹰信号推升美债收益率,或伊朗局势引爆二次通胀,BTC或将加速向下试探7.5万美元防线;反之,若宏观压力边际缓和且ETF买盘回流,8万美元底部的构筑将成为新一轮上攻的跳板。
今日要点:
-
本周预告 | Blast、Ebisu等项目停运;美联储公布决议;谷歌、三星等多家科技巨头发布财报
-
数据:FF、CARDS等代币本周将迎来大额解锁,其中FF解锁价值约2070万美元
-
Blast停运,用户需在本日前将资产提现到以太坊主网
-
Upbit 24 小时交易量排行:AXIS、BABY、IRYS、SOPH、DOOD
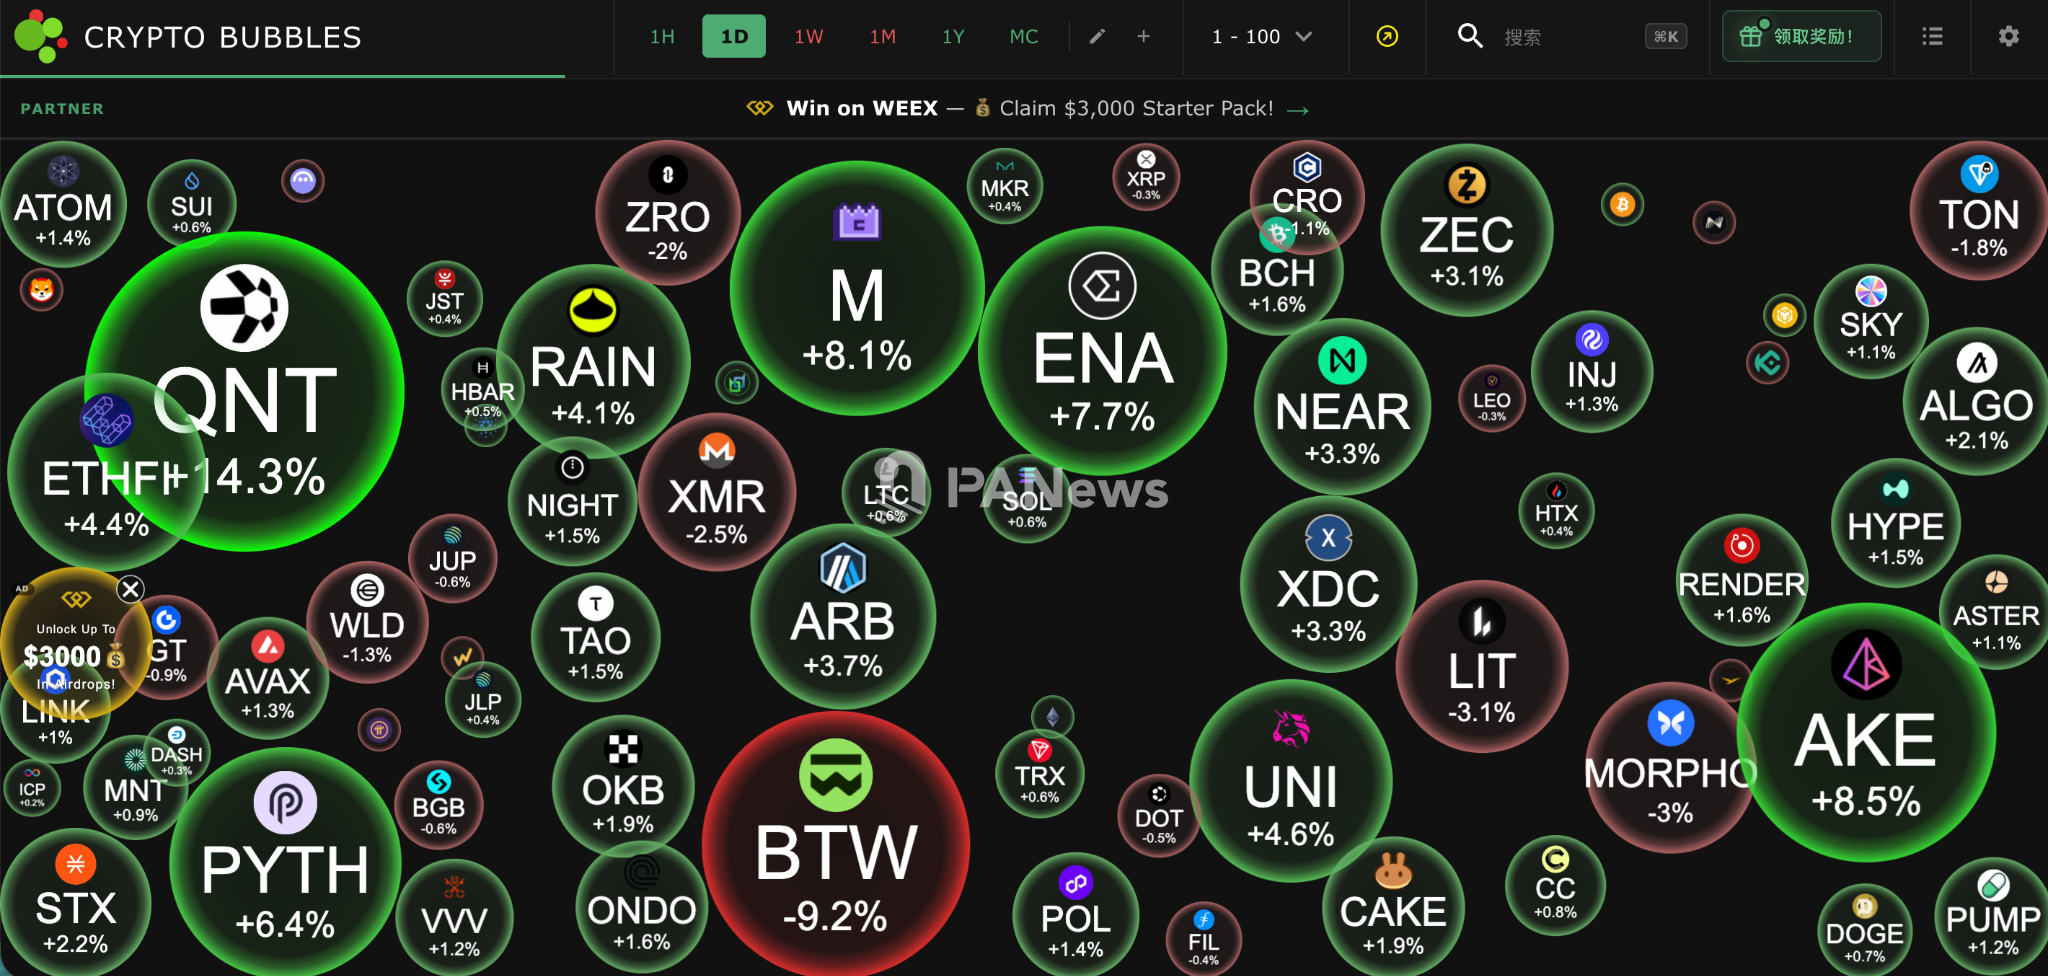
今日市值前100币种最大涨幅:QNT涨14.3%、AKE涨8.5%、M涨8.1%、ENA涨7.7%、PYTH涨6.4%。
静待巨头放榜,AI融资焦虑与拉美黑天鹅搅动夜盘风云
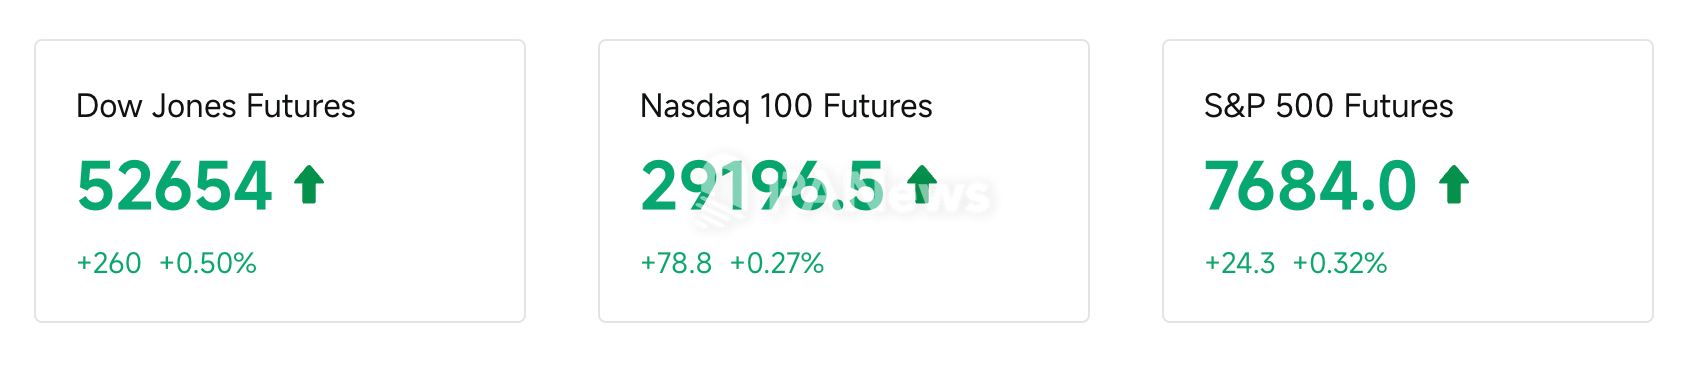
美股三大股指期货在盘前小幅回暖,道指期货小幅上涨0.5%,标普500期货微涨0.32%,纳斯达克100期货则上涨0.27%。市场谨慎情绪的根源,在于油价虽阶段性自高位回落至114.95美元,但投资者对AI巨头即将密集出炉的三季报产生严重焦虑,市场已不再盲目奖励“巨额资本开支”,转而苛刻拷问“自由现金流与变现周期”。
夜盘中,巴西大选爆出惊天冷门,80岁老将卢拉逆转胜选引发“博索纳罗交易”踩踏溃败,巴西石油夜盘重挫逾17%、盘前跌超20%,伊塔乌联合银行夜盘暴跌超17%、盘前暴跌27%,iShares巴西ETF(EWZ)夜盘大跌超18%。与此同时,新兴云基础设施与加密概念股遭遇重创,CoreWeave跌4.62%,IREN跌4.68%,Coinbase跌2.23%,Strategy跌超3%。
华尔街投行对AI硬件链的态度正走向极端分化,网红芯片研究机构Citrini Research透露已大幅减仓半导体,甚至转为做多Meta、做空谷歌,其认为AI融资结构已从巨头自有现金流恶化为股权与债务融资,市场情绪逆转足以引发负向反身性;摩根士丹利策略师威尔逊虽维持标普年底8000点目标,但也警告半导体板块处于融资担忧震中,11月中旬前恐再跌10%-15%。不过统计显示,1950年以来美国中期选举前后的“黄金8日”美股上涨概率高达94.7%,为多头保留了一线生机。
日韩半导体承压,A股港股借“人形机器人”与石油崛起
美股的AI焦虑跨洋重创韩国股市,令其陷入“业绩创纪录、股价跌成白菜”的怪圈。今日韩国KOSPI指数收跌1.46%,较6月高点累跌超35%,现代重工等权重股跌超4%。目前韩股市盈率仅约4倍,跌至全球最低(不到印尼股市一半),迫使高盛将KOSPI目标价下调25%至9000点,但高盛与宝盛集团均警告,当前估值隐含了2027年半导体盈利暴跌65%的荒谬预期,严重背离基本面。
个股方面,尽管三星电子(今日跌0.93%)与SK海力士三季度合计营业利润预计将突破创纪录的184万亿韩元(约1390亿美元),但两只股票近一月仍暴跌三成,市盈率仅3倍,套牢超1100万散户。好在SK海力士受121亿美元特别分红传闻提振,今日逆势微涨0.23%;KB证券指出两巨头明年八成产能已被长协锁定,HBM芯片均价料再涨121%,本周财报的股东回报方案将成为股价翻身的关键。
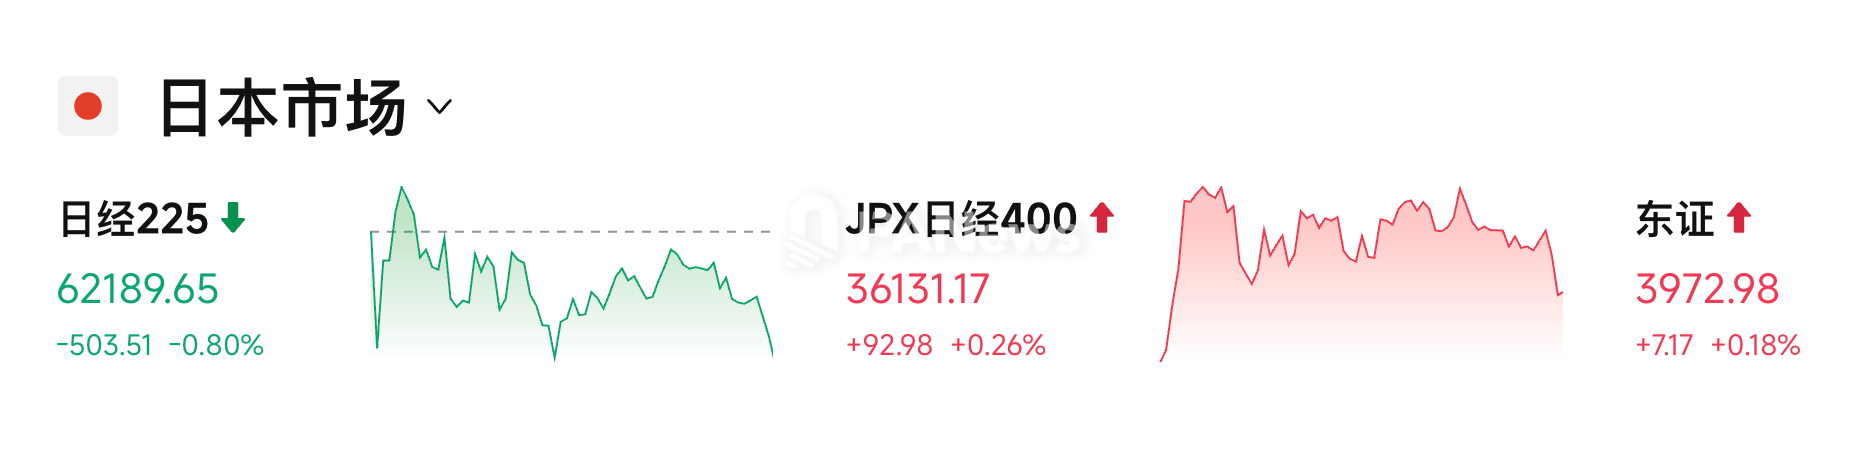
日本股市同样受芯片股与周五日本央行加息担忧拖累,日经225指数收跌0.80%。受30年期日债收益率升至3.835%及卢拉胜选冲击,日本上市的巴西ETF盘中暴跌16%。半导体与高端制造核心权重成为砸盘主力,爱德万测试大跌3.93%,东京电子下挫3.68%,三菱重工跌3.15%,优衣库母公司迅销跌2.50%;但商社板块在商品通胀预期下表现强劲,三菱商事逆势大涨4.14%,伊藤忠商事涨3.02%,推动东证指数逆势收涨0.20%。
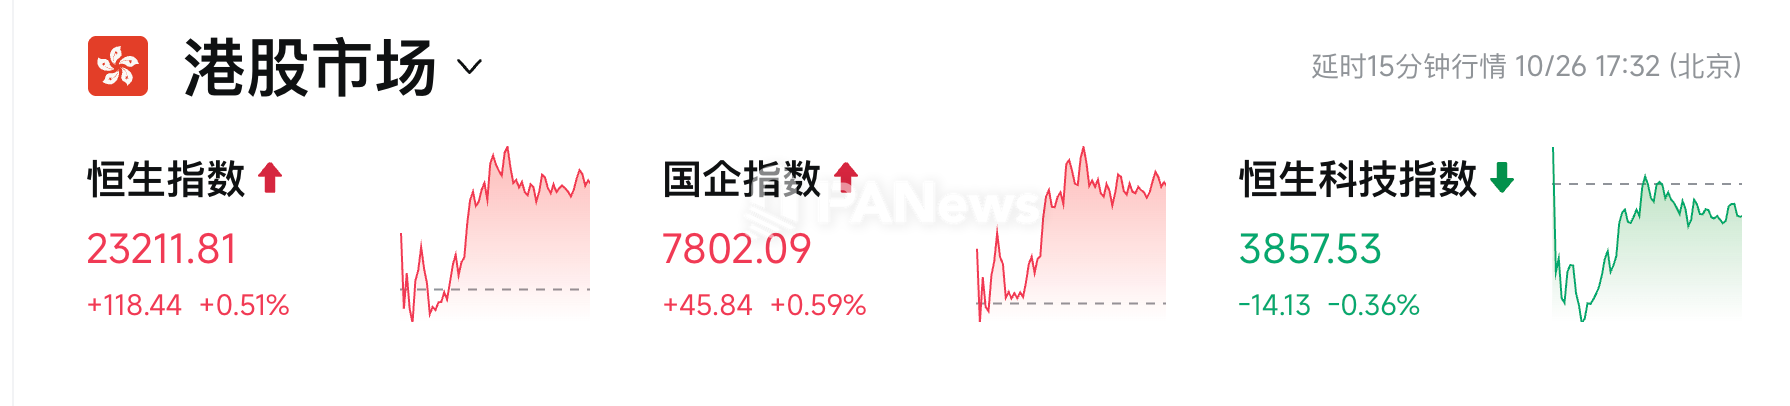
港股方面,恒生指数在旧经济护盘下收涨0.51%,恒生科技指数则下挫0.36%。能源溢价推升石油巨头狂飙,中国石油股份大涨5.78%,中海油服暴涨7.77%,中国石化涨4.04%;然而半导体板块遭遇无差别抛售,兆易创新重挫5.98%,英诺赛科跌超5%,中芯国际跌2.42%,消费电子与光伏板块亦全线受挫,蓝思科技大跌7.38%。
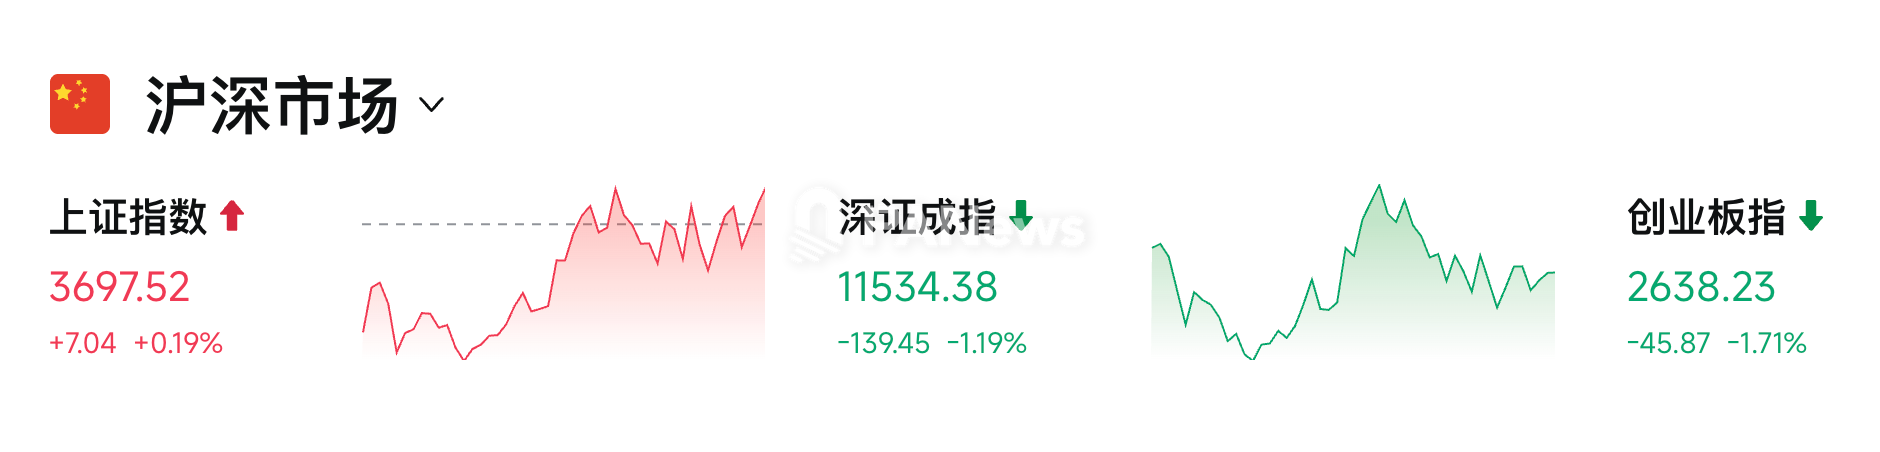
五中全会开幕首日A股探底回升,沪指微涨0.19%,创业板指跌1.71%,全市场超3100只个股下跌。高股息与大周期板块表现稳健,中国石油大涨超5%,创下2008年5月以来的18年新高。人形机器人板块午后掀起涨停潮,上纬新材涨停(20%),宇树科技盘中大涨超18%,股价突破700元大关。东吴证券与摩根大通研报观点高度共振,摩根大通将宇树科技评级上调至“增持”,目标价大幅上调至995元,并指出物理AI突破窗口已从10年缩短至1至3年。
接下来需要关注:
10月26日(周一)
- 10:00 中国二十届五中全会开幕(持续至29日):重点观察会议公报是否释放关于“十五五”开局、扩内需或产业政策的增量信号,以及A股沪市成交额能否维持在9000亿元上方,以判断A股是超跌反弹还是趋势反转。
- AI产业动态:Anthropic拟于26日或月底公开提交IPO S-1招股书(预计11月9日路演、11月中旬上市),有望成年内最大AI IPO,直接检验一级市场对大模型高估值与烧钱模式的承接力;Oracle AI World大会举行(持续至28日),聚焦AI算力与Agent应用。
10月27日(周二)
- 以色列举行立法大选:中东局势最核心变量,民调显示内塔尼亚胡阵营(预计50席)与反对派艾森科特(52-56席)均难获议会多数(61席),恐再陷政治僵局;由于美以被曝筹划选后打击伊朗,选情将直接决定军事行动时点及布伦特原油能否守住110美元大关。
- 重磅财报:美股盘后SK海力士(市场预期Q3营收96.66万亿-98.2万亿韩元、营业利润约76万亿-77万亿韩元,关注HBM4供货、LTA长期协议占比及出售铠侠股权派发16万亿韩元特别分红方案,决定全球存储链能否止跌)、希捷科技、Robinhood、Visa、恩智浦放榜;美股盘前波音、康宁、可口可乐、诺华制药发业绩。
10月28日(周三)
- 08:00 SK海力士三季报电话会:重点听取管理层对2027-2028年HBM供需格局、价格谈判及停止推进Solidigm上市后的追加股东回报(韩亚证券预计至少30万亿韩元)表态。
- 科技巨头财报:中国机器人新锐宇树科技(首份公开财报),美股盘后微软(关注单季超500亿美元及全年1750亿美元资本开支重压下,Azure云营收能否维持44%-45%的高增速)与谷歌(关注全年1950亿-2050亿美元资本开支对自由现金流的侵蚀、DeepMind算力挤占问题,以及Google Cloud增速能否达美银预期的93%和TPU外销进展)同台放榜,ServiceNow、科磊、福特汽车同步披露。