

撰文:Saurabh Deshpande
编译:Saoirse,Foresight News
我一直在思考一个问题:既然永续合约已经如此成熟强大,加密市场为什么还需要期权?反复思索后,我找到的答案是 时间 。你可能预判比特币在三个月后上涨,但加了杠杆的永续合约,可能明天就直接爆仓。买入看涨期权,可以给你的交易观点留出充足的时间等待行情兑现。你依旧有可能亏光全部权利金,但单日极端行情不会直接把你的仓位强制清退。
这一点促使我去研究:为什么链上期权的市场规模至今依旧很小。我们实际操作过不少期权交易,调研过市场流动性,也复盘了大量过往项目失败的根源。核心问题很大程度上归结于一件事 —— 卖出期权到底值不值得做。而永续合约平台有机会改变这个局面:它们能为期权卖方提供对冲工具,还可以复用平台已有的存量交易者。本文将分析这套模式可行的底层逻辑、现存待解决的难题,以及谁将从中受益。文中我们还探讨了多种能够激励期权卖方的协议设计方案。
过去几周,我体验了 Papertrade。这个平台会充当每一笔交易的对手方。交易者每亏损 1 美元,平台就铸造等额的 PAPER 代币;持有该代币可以瓜分平台的手续费收益。这套「亏损铸币、代币分手续费」的机制,让我开始设想:如果把这套逻辑移植到期权上会是什么样 —— 毕竟期权赛道到现在,还没有诞生真正取得巨大成功的产品。
永续合约允许你设定价格反向波动的承受范围,却无法容忍你的判断长时间出错;期权则可以做到。早在 2025 年 7 月,我们就提出观点:链上期权会伴随永续合约一同成长,三年内交易量有望实现百倍增长。但 15 个月过去了,链上期权交易量依旧不足去中心化永续合约交易量的 1%。反观传统金融市场,期权交易量大约是期货的三倍。
本文中,我们将量化一类交易者的代价: 方向看对,但入场时机过早 ,在永续合约上要付出多大成本;阐释下一代链上期权为什么会搭建在 Hyperliquid 这类永续合约基础设施之上;梳理各项目的发展路线;分析交易量爆发后,哪些协议将收获最大红利。简短结论: 掌握对冲渠道的一方,将成为最大赢家 。值得重点关注的标的:作为对冲市场「地主」的 Hyperliquid、作为期权底层引擎的 Derive、作为大宗交易柜台的 Paradex。文末,我们还构思了两套方案来补齐卖方供给缺口:一套是将期权嵌入 Metric 的流动性池;另一套就是期权版 Papertrade。
判断正确,却选错交易工具
永续合约会毁掉多少本来可以盈利的交易?我们提取 2018 年 1 月至 2026 年 10 月比特币的每日收盘价,将每一天都作为做多开仓时点。只保留开仓后 7–180 天收盘价高于开仓价(也就是交易者方向判断正确)的样本,统计行情中途回撤,是否足以打爆 5 倍、10 倍、20 倍杠杆的永续合约。
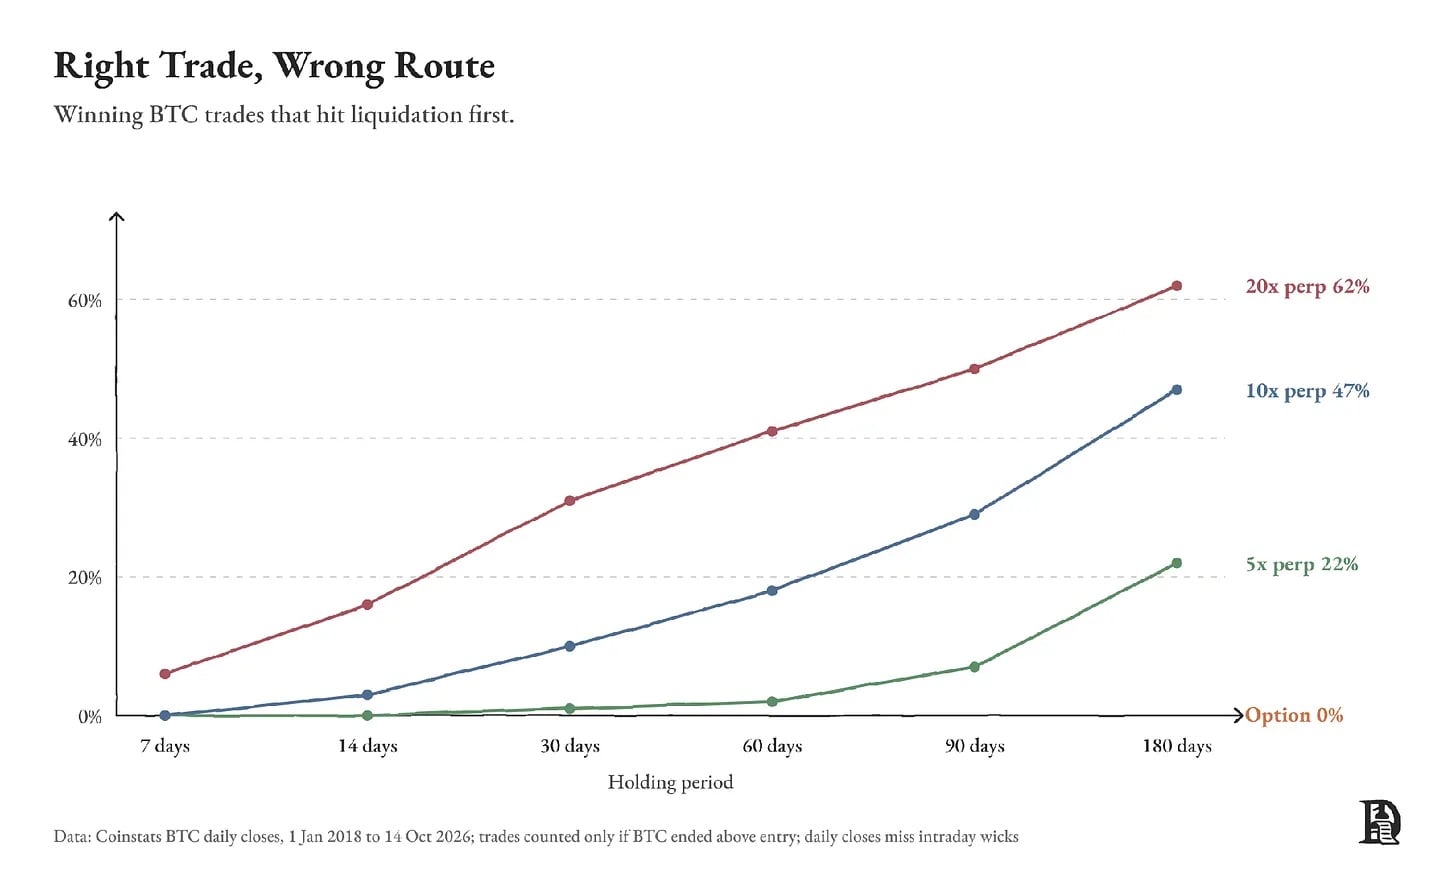
统计方向看对的 BTC 多头,使用不同杠杆永续合约,在持仓周期内的爆仓概率
使用 10 倍杠杆永续合约,持仓 180 天爆仓概率 47%,90 天为 29%,60 天为 18%。在同样时间窗口买入期权,持仓到期前不会被强平。以上测算仅采用每日收盘价, 并未纳入盘中插针行情,真实爆仓概率只会更高 。
今年 3 月,在之前的文中我们提到,短线交易几乎全部流向永续合约。这个结论在小时级别的交易场景下依旧成立;但一笔交易逻辑兑现需要的时间越长,永续合约触发止损或爆仓的概率就越高。
我们复盘 2025 年 10 月 10 日的行情:世界协调时 12 点,同时开立三笔本金 1000 美元的比特币多头仓位:第一笔为 10 倍永续合约;第二笔用全部 1000 美元买入 30 天看涨期权;第三笔是 10 倍永续合约,额外买入一份行权价低于开仓价 5% 的 7 天看跌期权做保护,期权费用直接从 1000 美元本金里扣除。
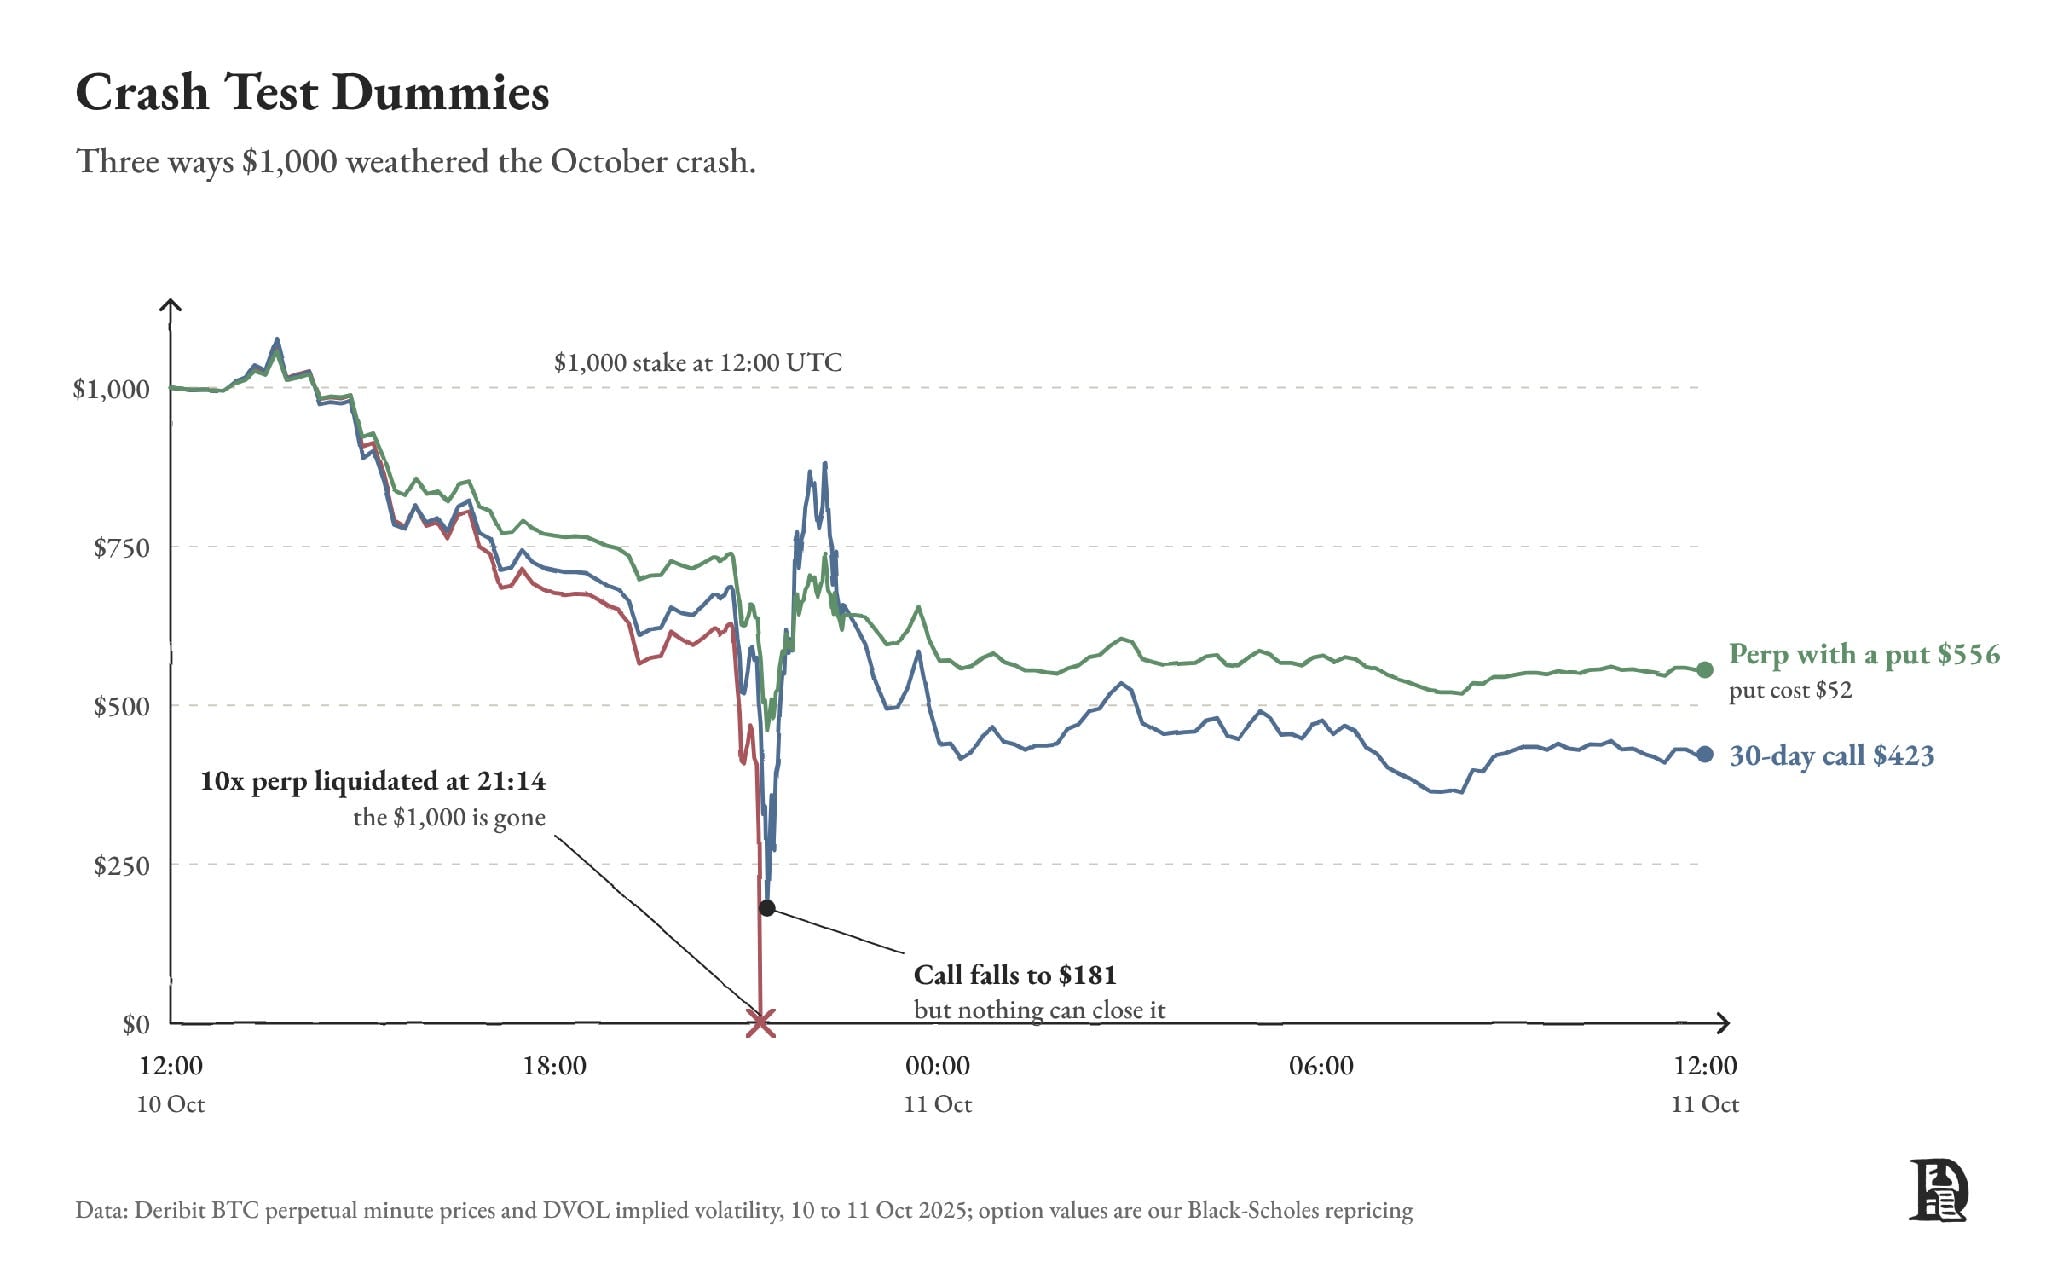
对比永续合约、看涨期权、搭配保护期权的永续合约,在暴跌行情下的表现
永续合约仓位在 21 点 14 分被爆仓;看涨期权最低跌至 181 美元,但一小时内反弹至 800 美元以上;那笔成本 52 美元的看跌期权,则帮助这笔 10 倍多头扛住了本次暴跌。我们用 Deribit 报价,在 8 个不同资产上重复这个测试,得到一致规律。
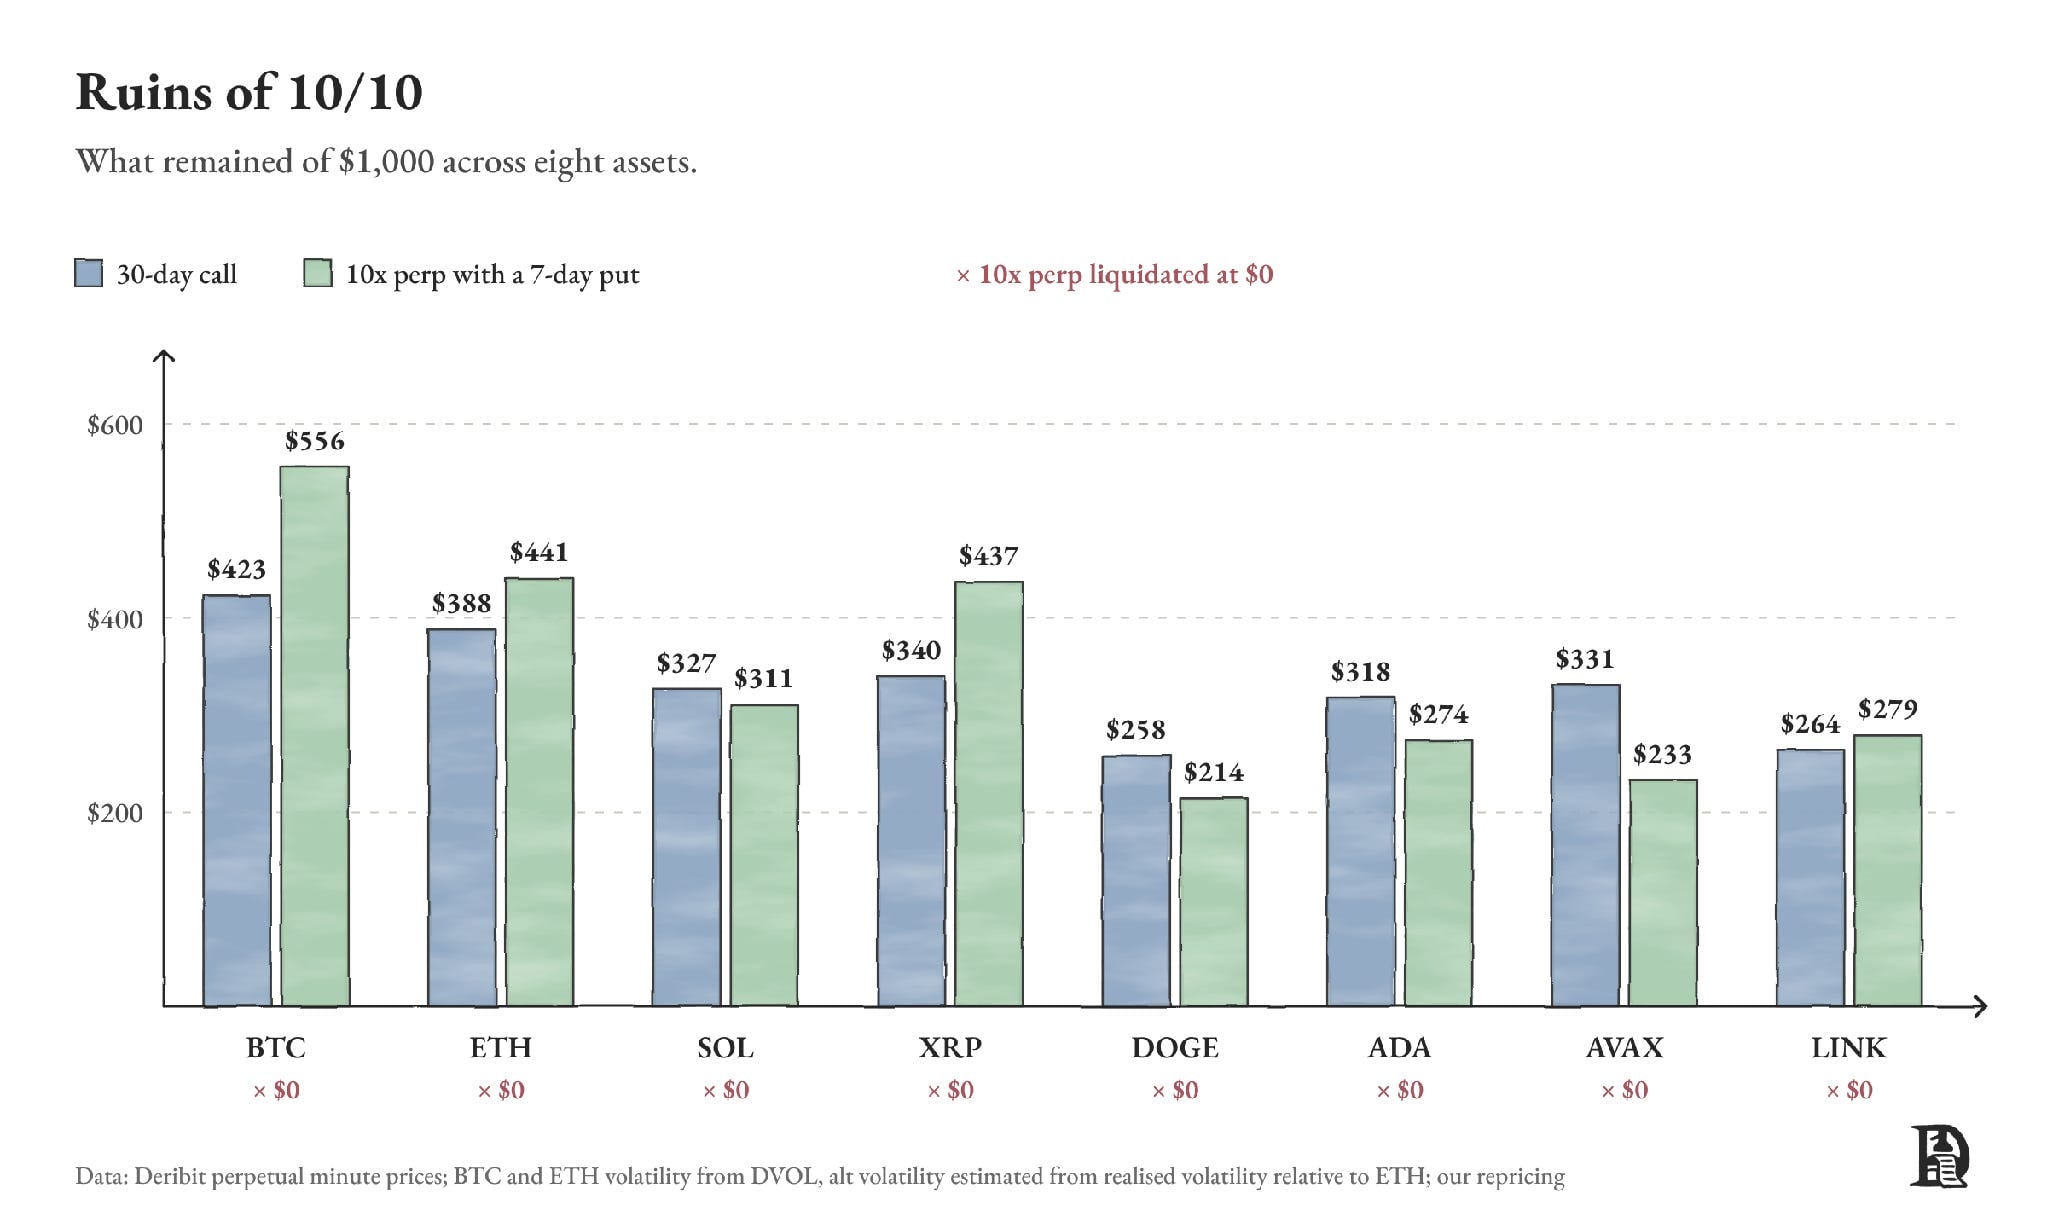
展示山寨币期权保护策略的成本差异
在山寨币上,同等保护效果需要消耗 250–340 美元本金,因为山寨币期权定价已经计入极高的波动率溢价。
万物皆可交易标的
传统金融市场与加密市场正在从三个维度互相融合借鉴:
1、传统金融引入加密金融工具 。CME 现已支持全天候交易加密货币期货与期权;Hyperliquid 永续合约行情接入彭博终端;Hyperliquid 政策部门与 Trade.xyz 正在向 SEC 申请 IPO 前永续合约监管规则;Polymarket 已于 9 月面向美国境外用户上线永续合约。
2、加密市场引入传统金融资产 。在 Hyperliquid,你可以全天候交易标普 500、英伟达、黄金、原油永续合约。我们在之前的文中提出观点:国债、股票、算力、注意力这类资产,未来都可以上链交易,永续合约就是实现这一切的载体。3 月 23 日,Trade.xyz 的 WTI 原油与布伦特原油永续合约单日成交额达到 23 亿美元。如今市场甚至出现了英伟达 H100 显卡小时租金永续合约、宝可梦卡牌指数永续合约。CME 与 ICE 正在等待 CFTC 批准算力期货上市。
可交易标的越多,用户对多样化交易工具的需求就越强。有人交易 GPU 永续合约押注算力紧缺;AI 企业则希望对冲未来算力涨价的风险。企业可以支付固定权利金买入期权进行风险防护:如果算力租金超过约定价格,期权赔付差价;若租金下跌,企业则享受低价算力,最大亏损仅为当初付出的权利金。与此同时,永续合约可以作为期权卖方的对冲工具; 每诞生一个全新永续合约市场,就会催生配套的期权市场 。
3、传统金融工具服务加密原生资产 。4 月贝莱德比特币 ETF 期权名义未平仓规模达到 276 亿美元,规模超过 Deribit 比特币期权;Coinbase 斥资 29 亿美元收购 Deribit。
未来同一个交易平台,有望同时提供现货、永续合约、期权、二元合约,覆盖比特币、股票、大宗商品。谁率先落地这套体系,就能攫取绝大部分交易量。加密赛道拥有两大先天优势:
- 上新标的仅由软件决策 。IBIT 在 2024 年 1 月上线,但它对应的期权直到同年 11 月,才走完交易所、清算所、SEC 全部审批流程。Hypercall 在 SpaceX 纳斯达克上市前 9 天(2026‑06‑03)就上线了 SpaceX 期权,直接以 Pre‑IPO 永续合约作为价格基准。
- 市场全天候不间断交易 。依托永续合约,周日也可交易;Hypercall 支持周日交易英伟达、SpaceX 期权。非美股交易时段,买卖价差会扩大 1.5–2 倍,但传统平台根本无法在这些时段提供期权交易。
永续合约赛道的蓬勃发展,对链上期权而言是重大利好,因为永续合约正是期权卖方的对冲载体。永续合约市场流动性越深,在其上卖出期权的对冲成本就越低。每一个新永续合约市场,都潜在对应一个期权市场。
链上期权为何屡败屡战
自 2019 年起,数十个协议尝试搭建链上期权,绝大多数最终关停、转型,或是交易量趋近于零。我们在之前的文中梳理了各代项目,这里简要复盘。期权相比永续合约更难落地,根源有三点:
1、单一资产会衍生数百个订单簿,流动性被严重割裂 。BTC 永续合约只需要 1 个订单簿;而仅在 Deribit,BTC 就有 11 个到期日,合计 884 个期权合约,做市商需要持续为全部合约报价。
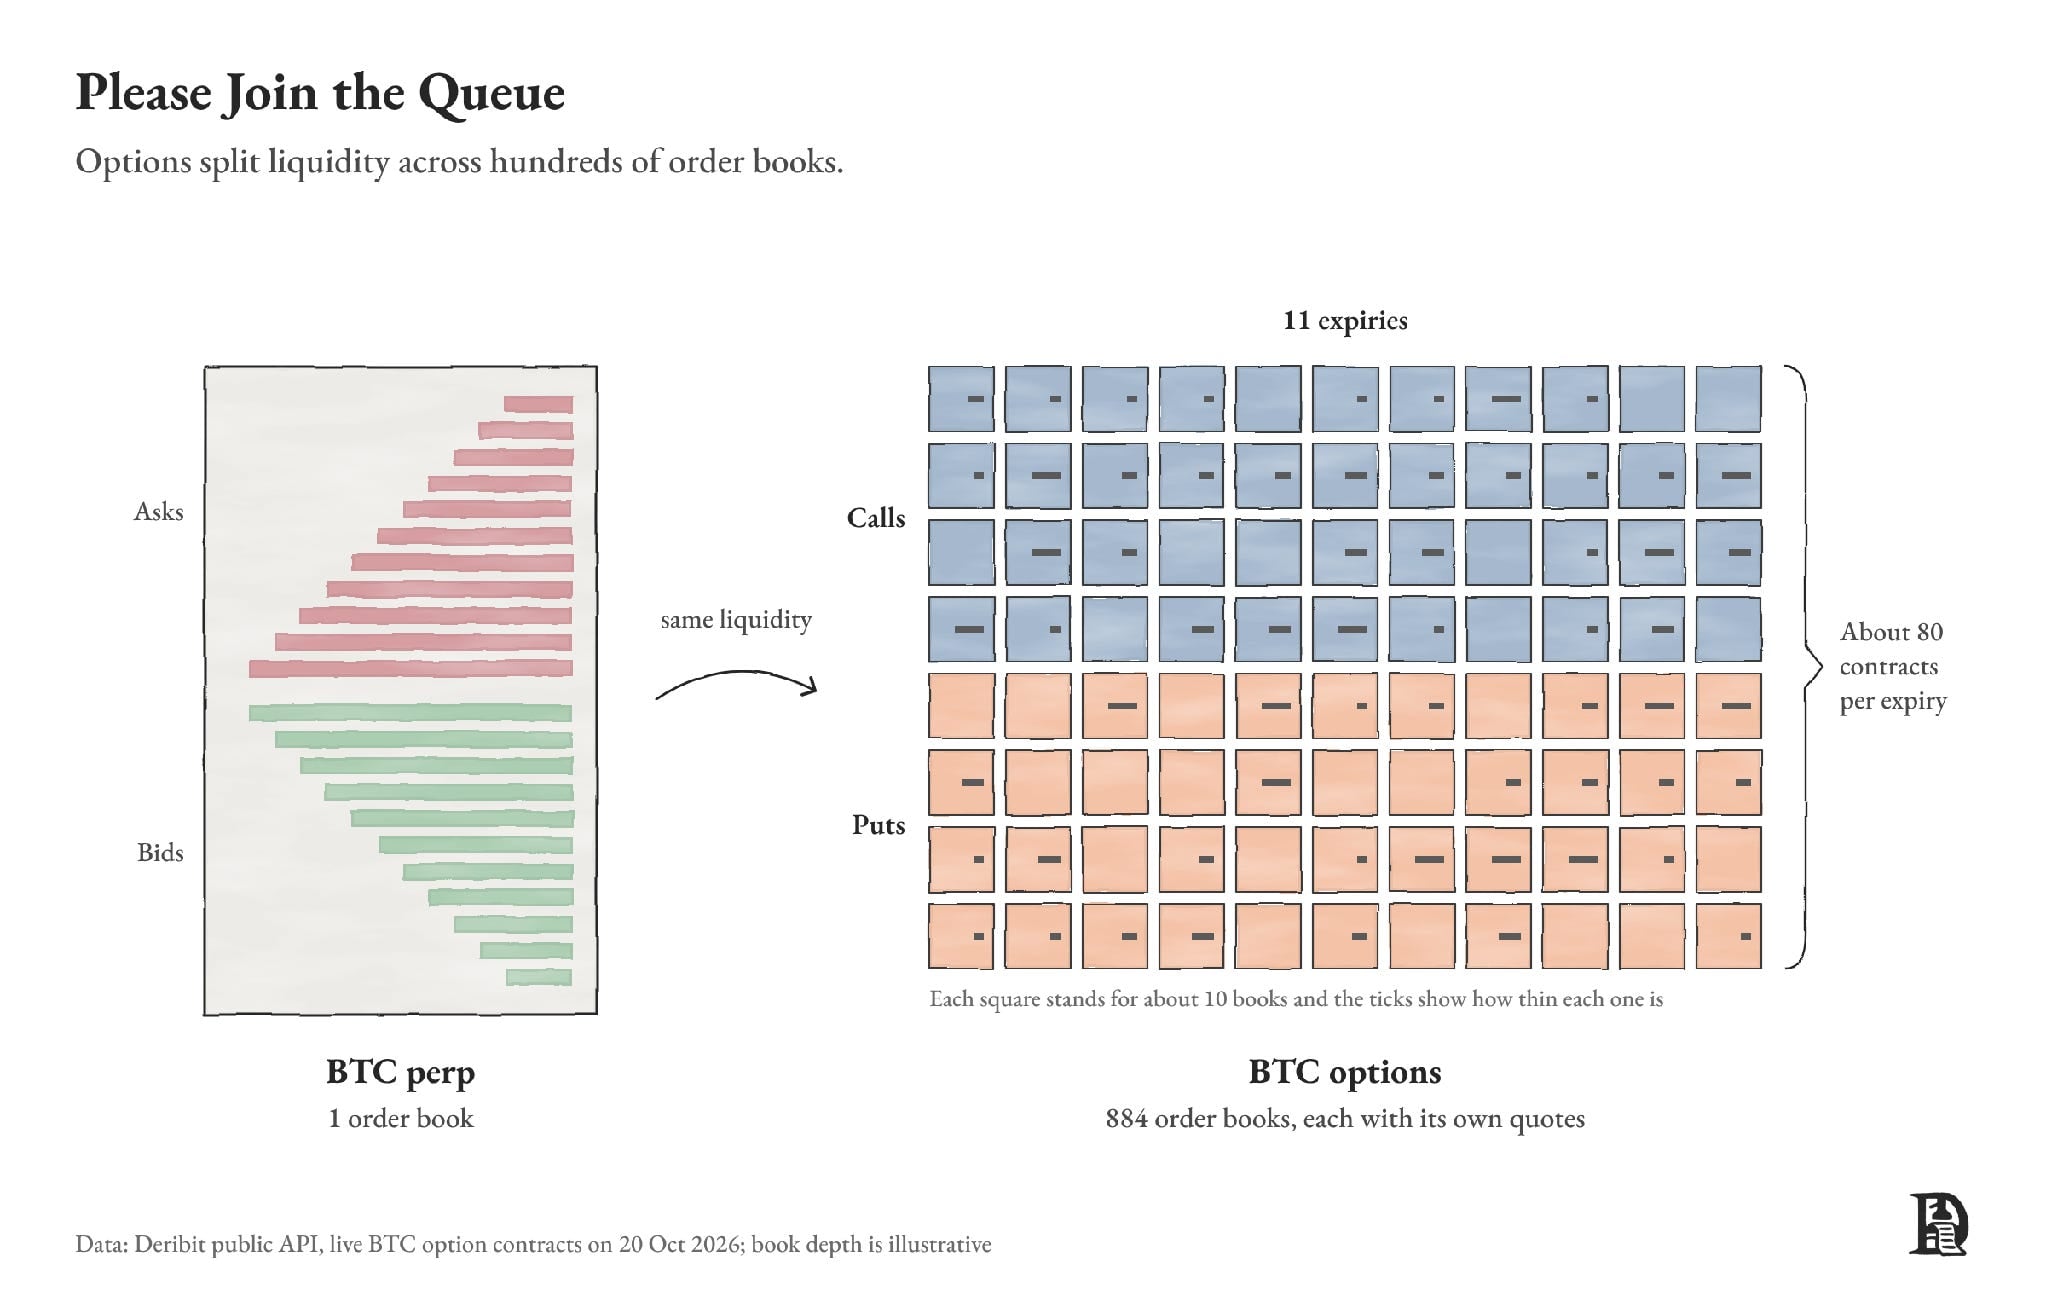
订单簿碎片化示意图,对比永续合约与期权订单簿数量差异
2、卖方难以低成本对冲 。卖方需要持续交易标的资产,维持 Delta 中性,周边必须有深度充足的交易市场。
3、卖出期权会大量占用资本金 。早期协议要求卖方锁定对应最大潜在亏损的全额保证金。举例:卖出一笔行权价 110000 美元的 BTC 看涨期权,权利金收入仅 1800 美元,却需要锁定 10 万美元保证金,月收益仅 1.8%,专业做市商不会接受这样的条件。
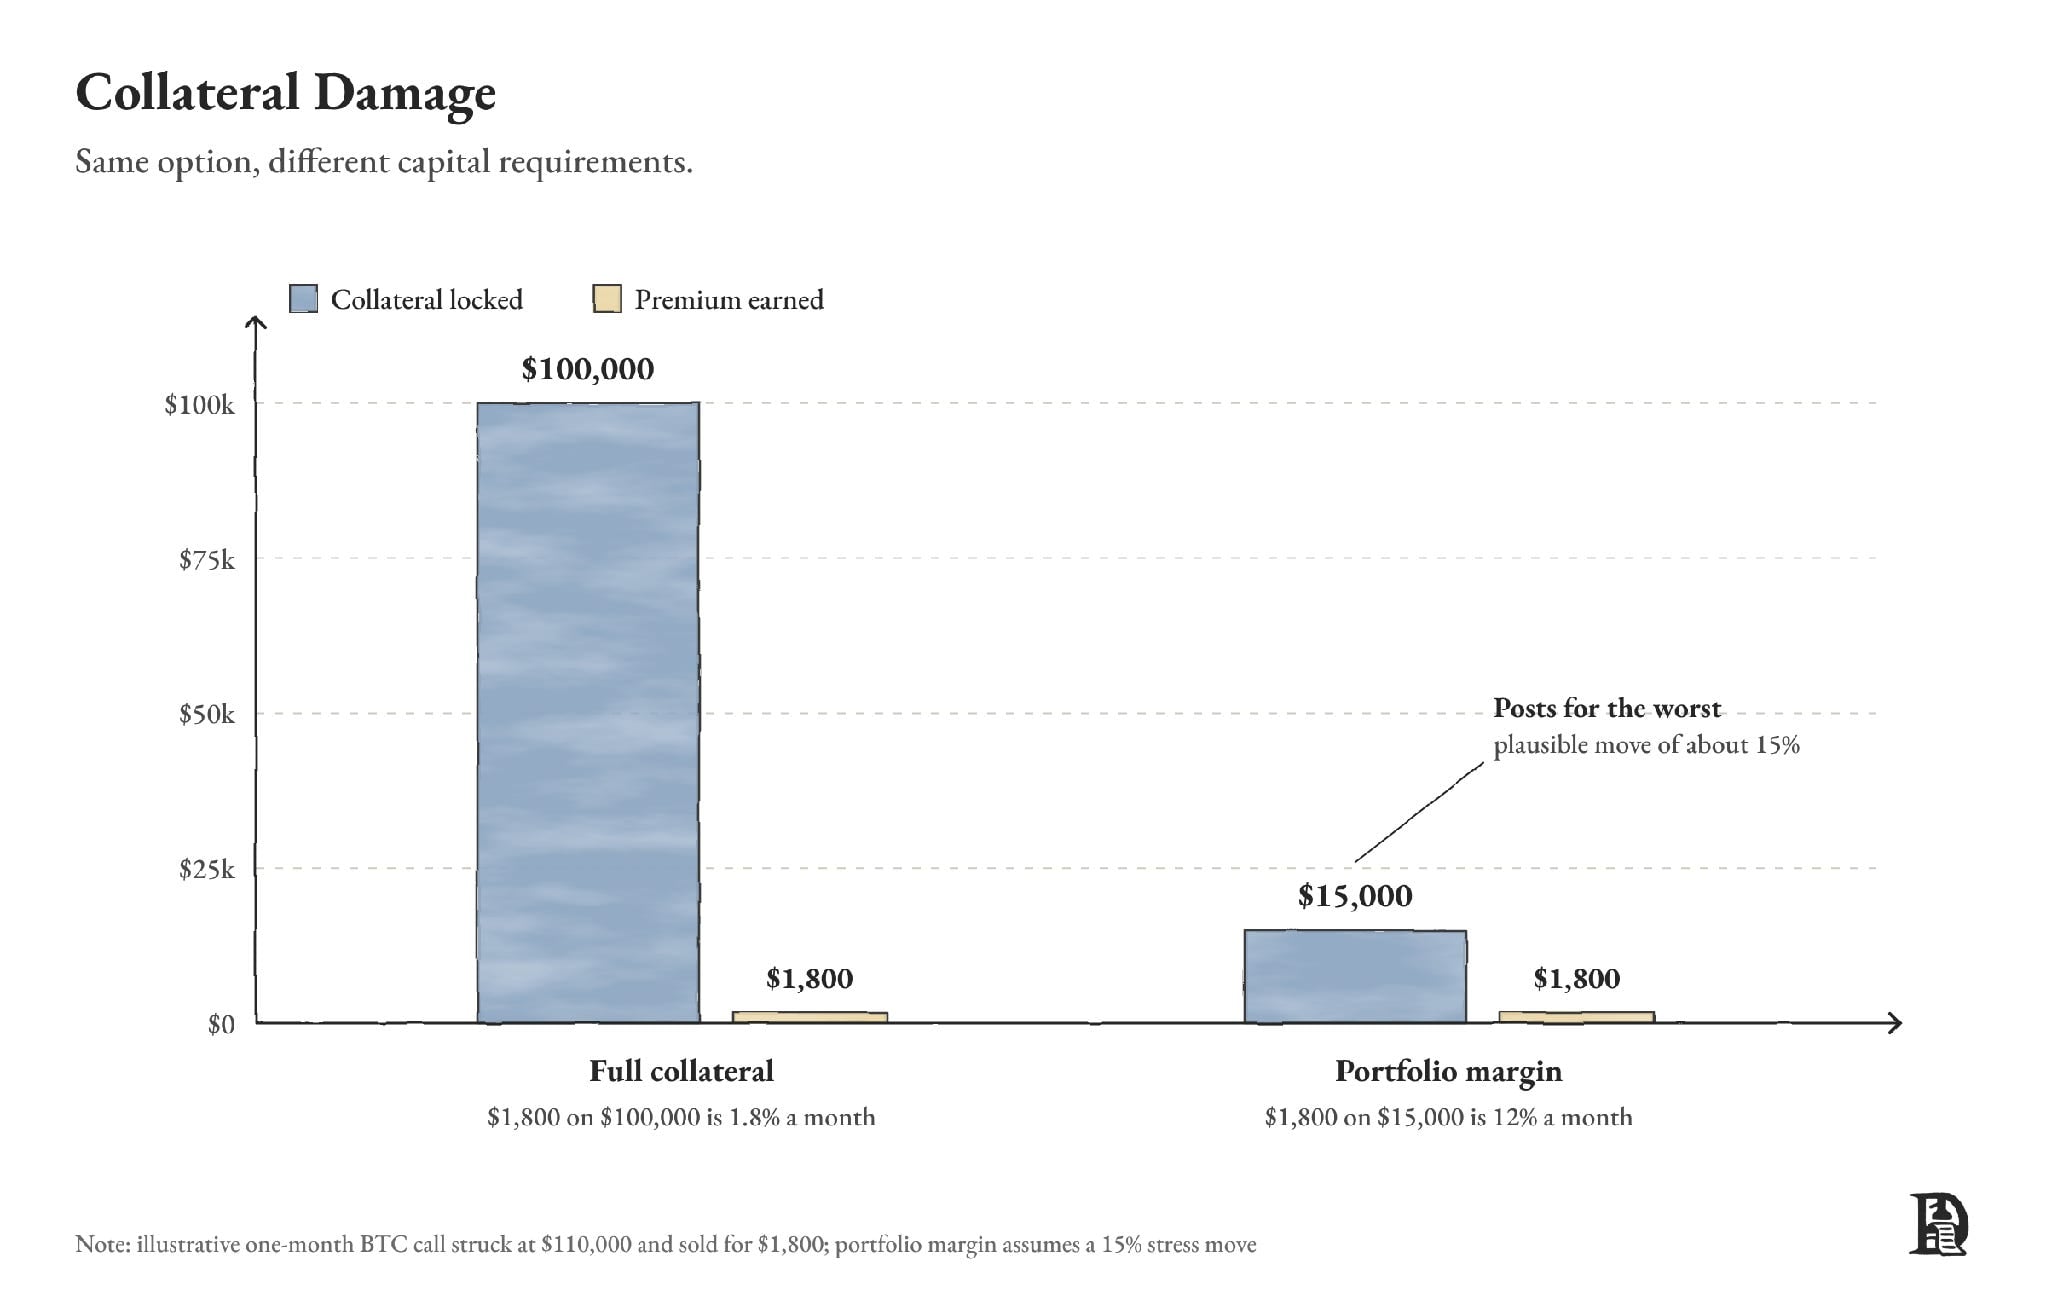
资本占用对比示意图,展示早期期权协议极高的保证金门槛
一代又一代协议解决了其中某一项难题,却栽在另一项上。Hegic 储户在 2021 年 5 月损失约 8000 万美元本金;Lyra 早期版本上线 7 个月内,BTC 资金池亏损 4.9%,ETH 资金池亏损 17.6%;PsyOptions 于 2024 年 6 月关停产品。
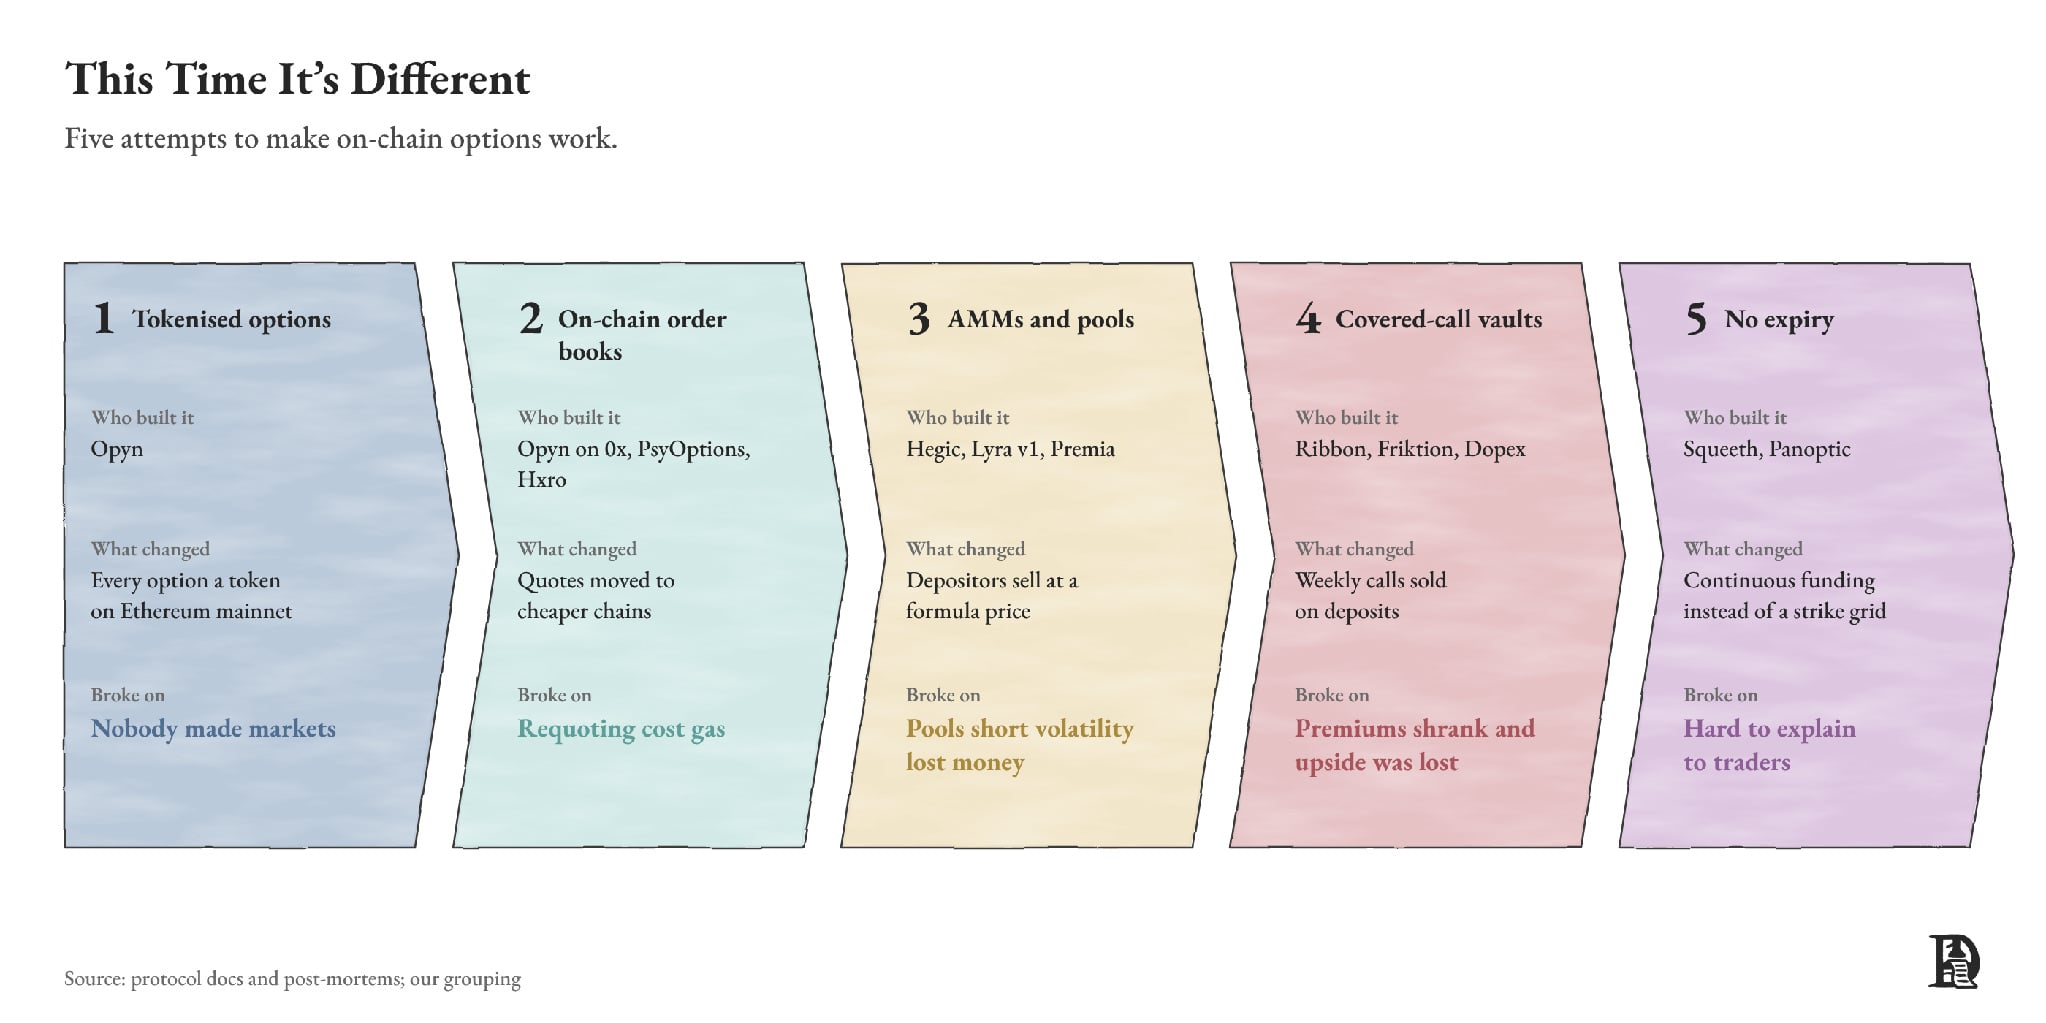
历史链上期权项目亏损与关停情况汇总
为什么做市商不愿入驻?散户流量到来之前,新平台收到的绝大多数报价请求,都是套利者跨平台和 Deribit 做套利。套利者只会在平台报价出现偏差时成交,做市商几乎每一笔成交都会亏损。平台只有两条出路:补贴做市商承担亏损,或是获取原本不存在的散户订单流。
当下平台如何破解困局
如今跑通的平台架构大同小异: 链下完成订单撮合,链上负责保管抵押品、保证金,执行清算结算,用户保留资产控制权 。
但再好的架构,也必须给卖方充足激励;最有效的激励,就是允许卖方在同一账户内完成低成本对冲。回到前面的例子:卖出 BTC 看涨期权需要锁定 10 万美元保证金。
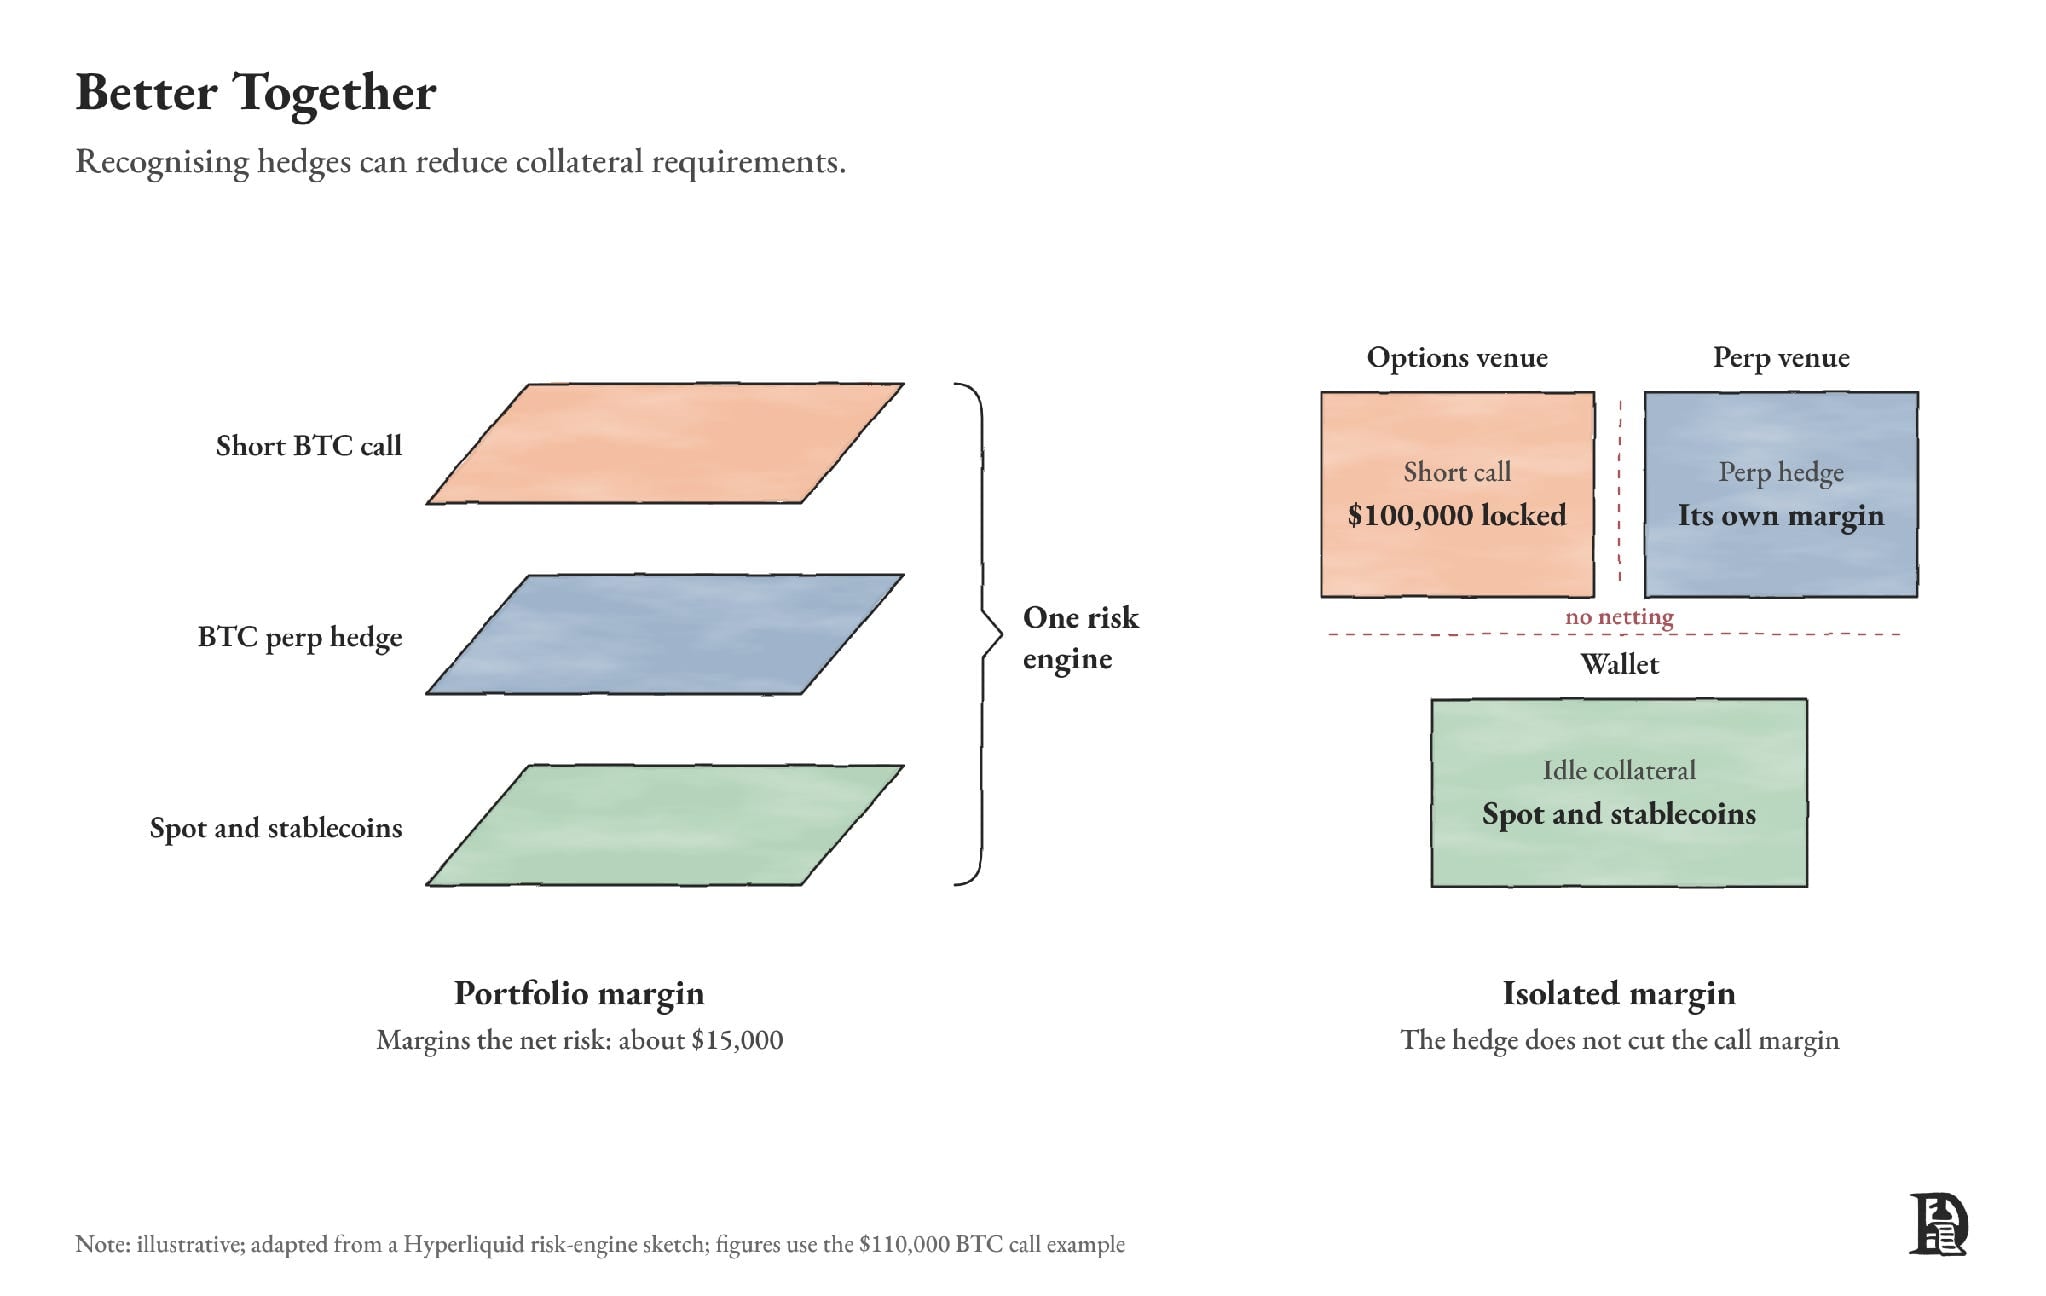
组合保证金机制原理示意图,展示保证金占用大幅下降
投资组合保证金引擎 ,会基于全部持仓的最大潜在风险,统一计算保证金。假设合理最大波动为 15%,卖方仅需质押约 15000 美元,权利金收入依旧是 1800 美元,质押资金月回报率从 1.8% 提升至约 12%。
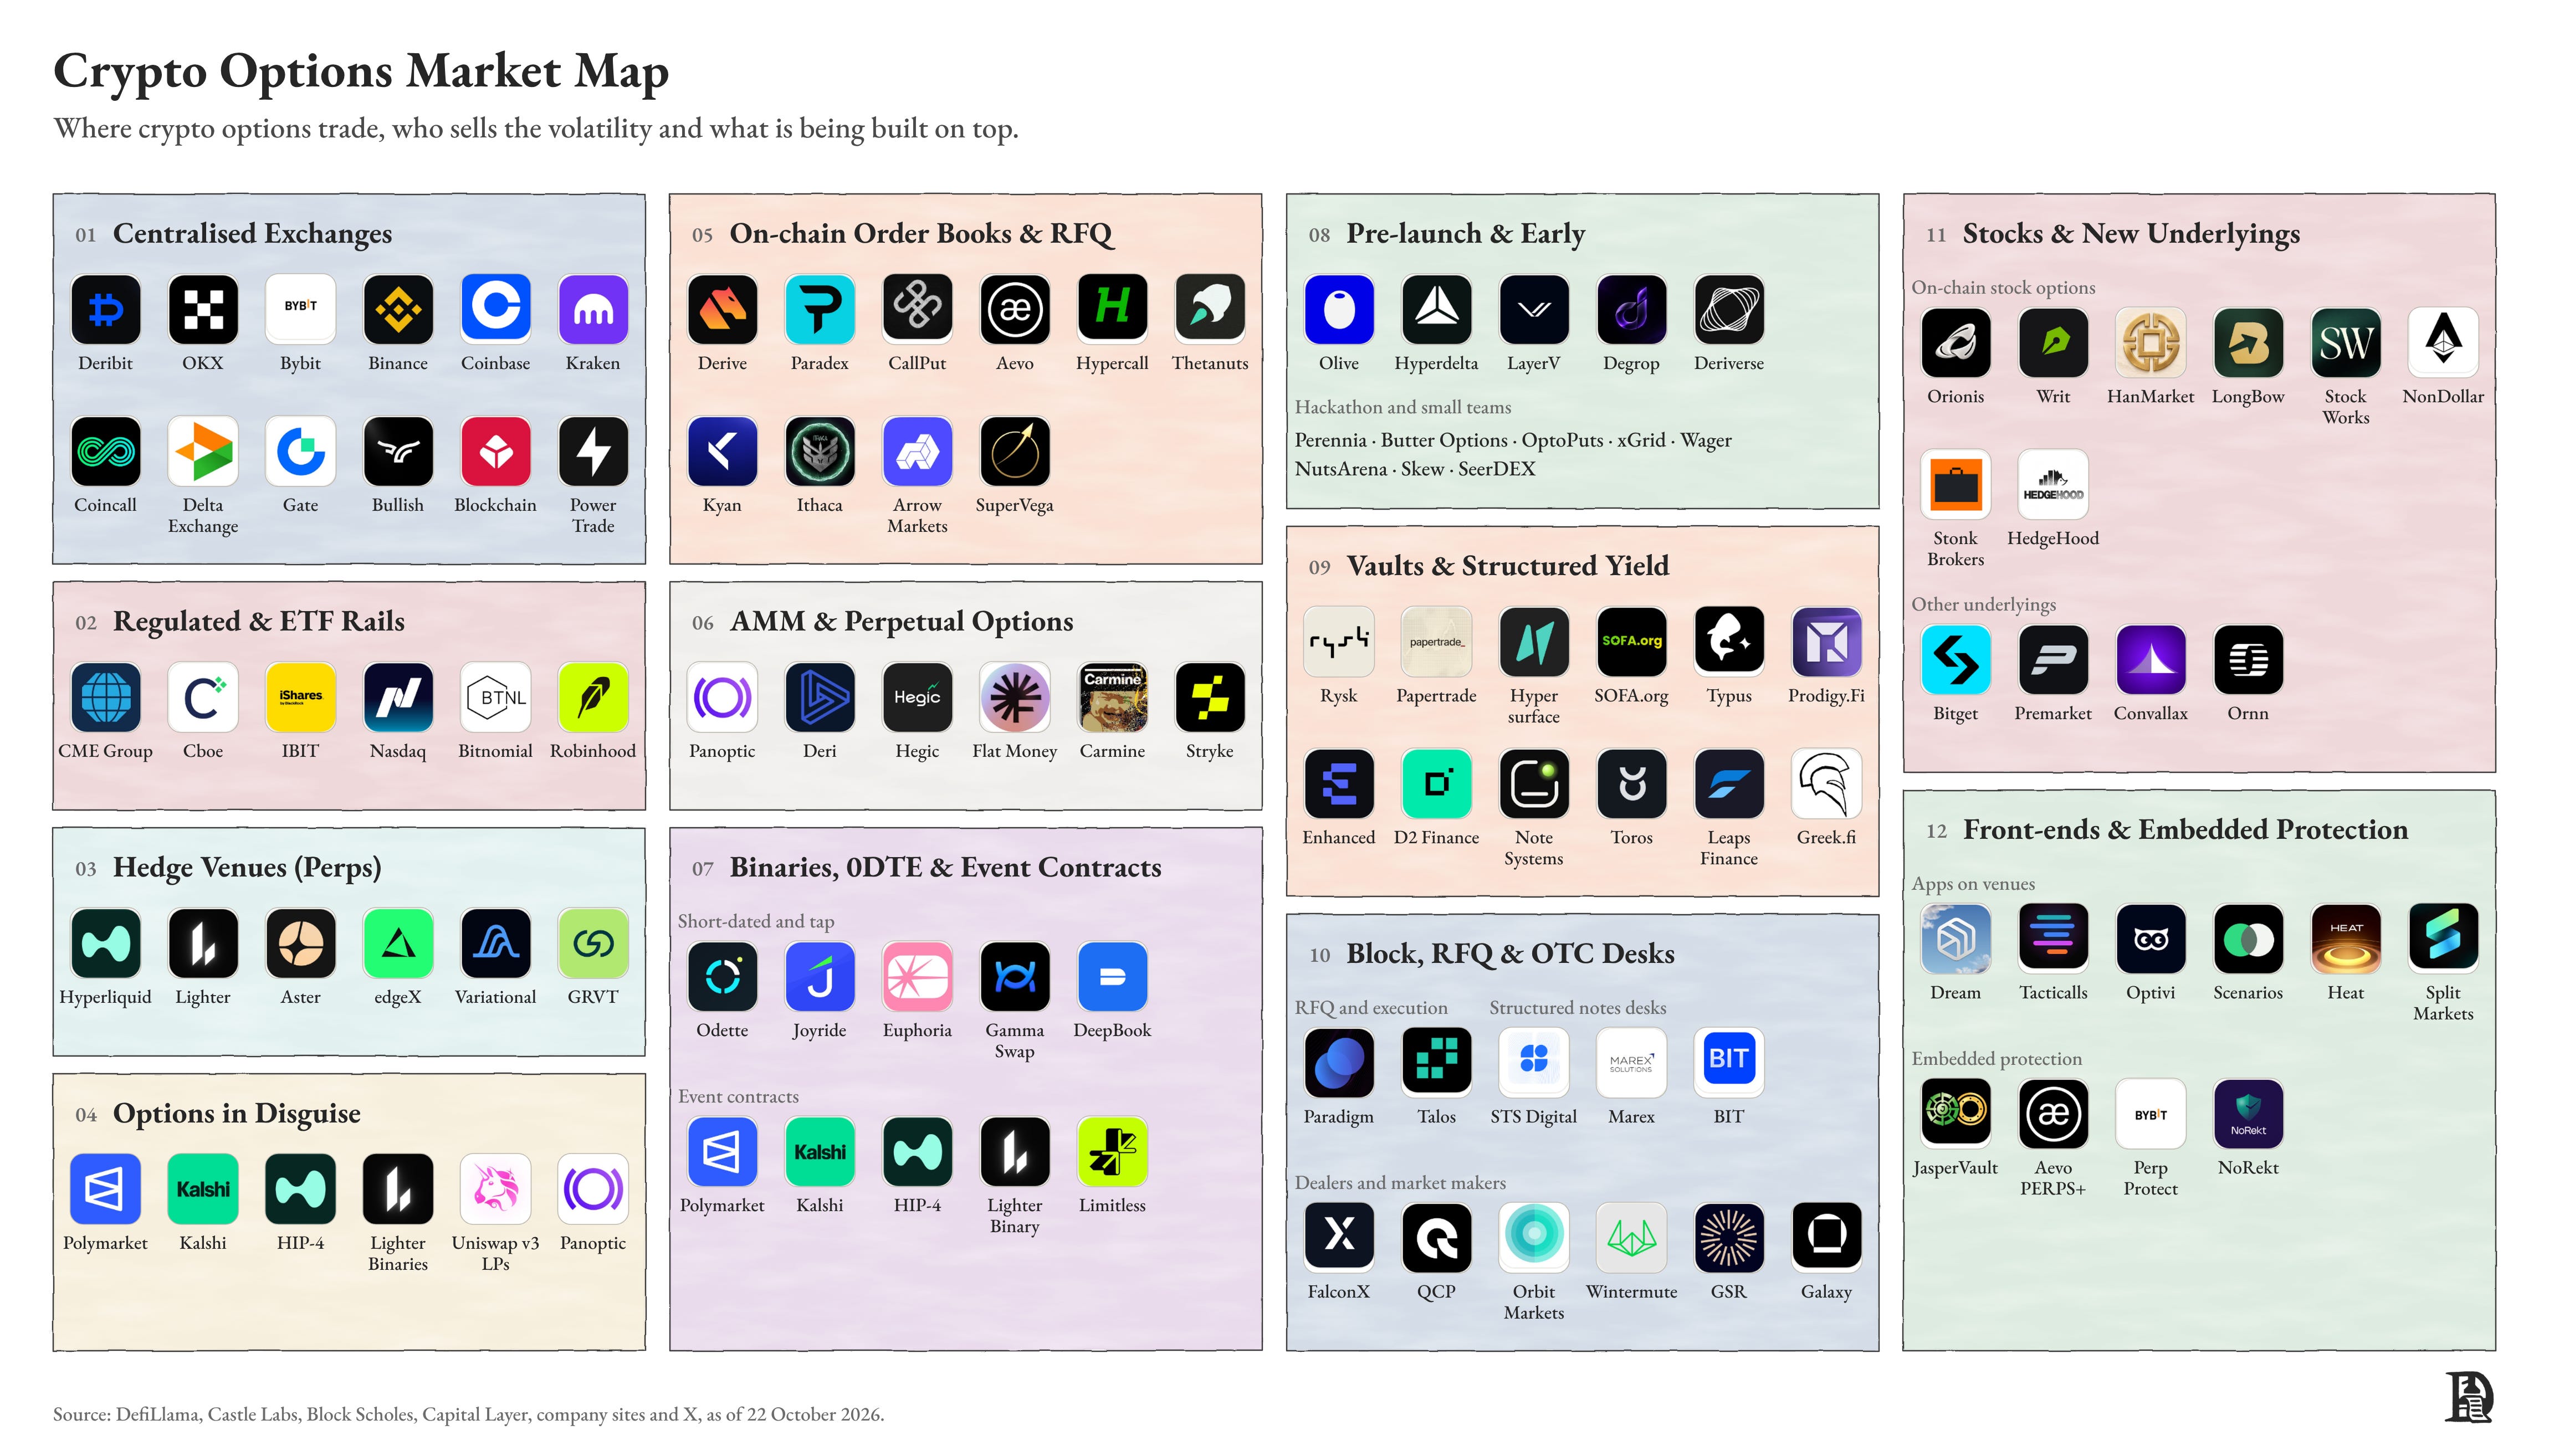
所以期权业务会在已有永续合约流动性的地方爆发,典型代表就是 Hyperliquid、Lighter。Hyperliquid 上的期权卖家,拥有别家难以同时提供的三项核心条件:
- 深度流动性:拥有链上最深的永续订单簿,并对外开放开发者 API;
- 统一账户体系:卖出看跌期权的抵押金,可以复用在永续做多仓位。现货、永续、事件合约共用同一套风险引擎,这是相比前代产品最关键的改进;
- 用户流量:掌握流动性与分发渠道的平台,更容易留存业务带来的价值。
Hypercall 就是搭建在这套体系之上的首个期权平台。做市商卖出英伟达看涨期权,可以在 同一个账户 买入英伟达永续合约对冲;对冲操作会直接降低期权所需保证金。其创始人估算,永续合约做市商的数量,是期权做市商的 10–100 倍;Hypercall 就是要把这批永续做市商转化成期权报价方。
其他平台各自寻找不同的卖方供给方案:
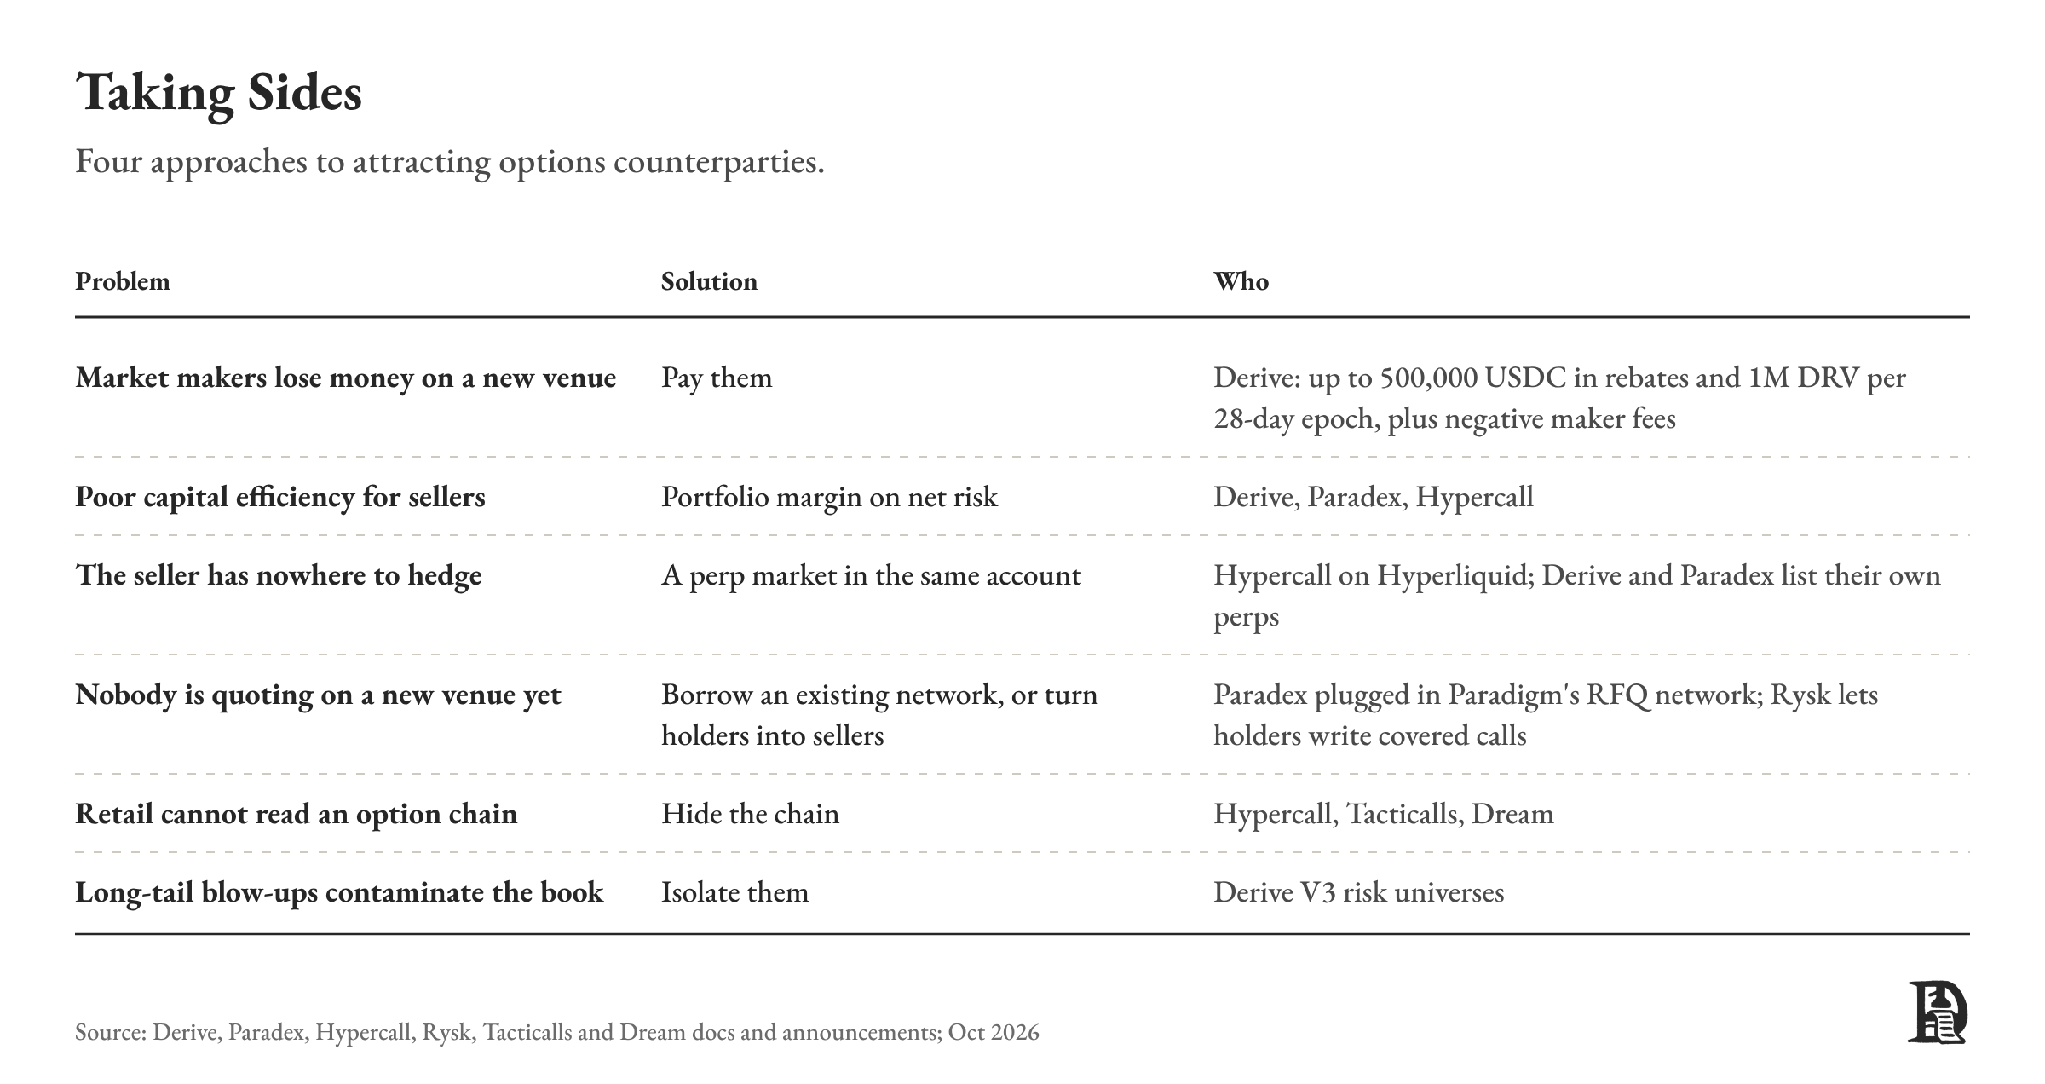
各链上期权平台模式对比概览
Derive(前身为 Lyra)选择直接补贴卖方。截至 10 月 19 日的过去一年,名义清算规模约 180 亿美元;公开合作的做市商仅有 FalconX。FalconX 的资金保留在自身托管机构,Derive 在链上映射其余额,机构无需把资金迁移上链就可以报价。
Paradex「引入外部卖方」。9 月 15 日接入 Paradigm 网络(承担 Deribit 四分之一的大宗交易),单日期权成交量一周内从不足 300 万飙升至 5870 万;但到 10 月 14 日,未平仓规模从 2.5 亿回落至 0.96 亿。大宗交易者完成交易后就离场,很难沉淀长期持仓。
Rysk 将普通持币用户转变为卖方。用户存入 HYPE、BTC、ETH,向白名单做市商卖出备兑看涨期权,即刻收到权利金。截至 10 月 14 日前 30 天,名义成交规模 1.48 亿美元;但一旦看涨期权买方的 HYPE 风险敞口触达上限,交易量就会陷入停滞。
上层前端产品可以完全隐藏复杂的行权价网格。Dream 支持 Apple Pay 入金,用户只需选择交易方向与规模,平台自动帮用户买入期权;基于 Derive 搭建的 Tacticalls 支持三步下单、跟单交易。优秀前端可以吸引新用户,但底层订单簿如果没有卖方,前端无法凭空创造流动性。
合约虽已上线,流动性真的充足吗?
2026 年 9 月是链上期权历史表现最好的月份:名义成交规模几乎翻倍,达到 50 亿美元,权利金规模上涨三分之一至 8500 万美元;未平仓规模峰值接近 25 亿美元。但这仅相当于 Deribit 当月成交量的 7%,绝大部分交易都发生在 Derive。
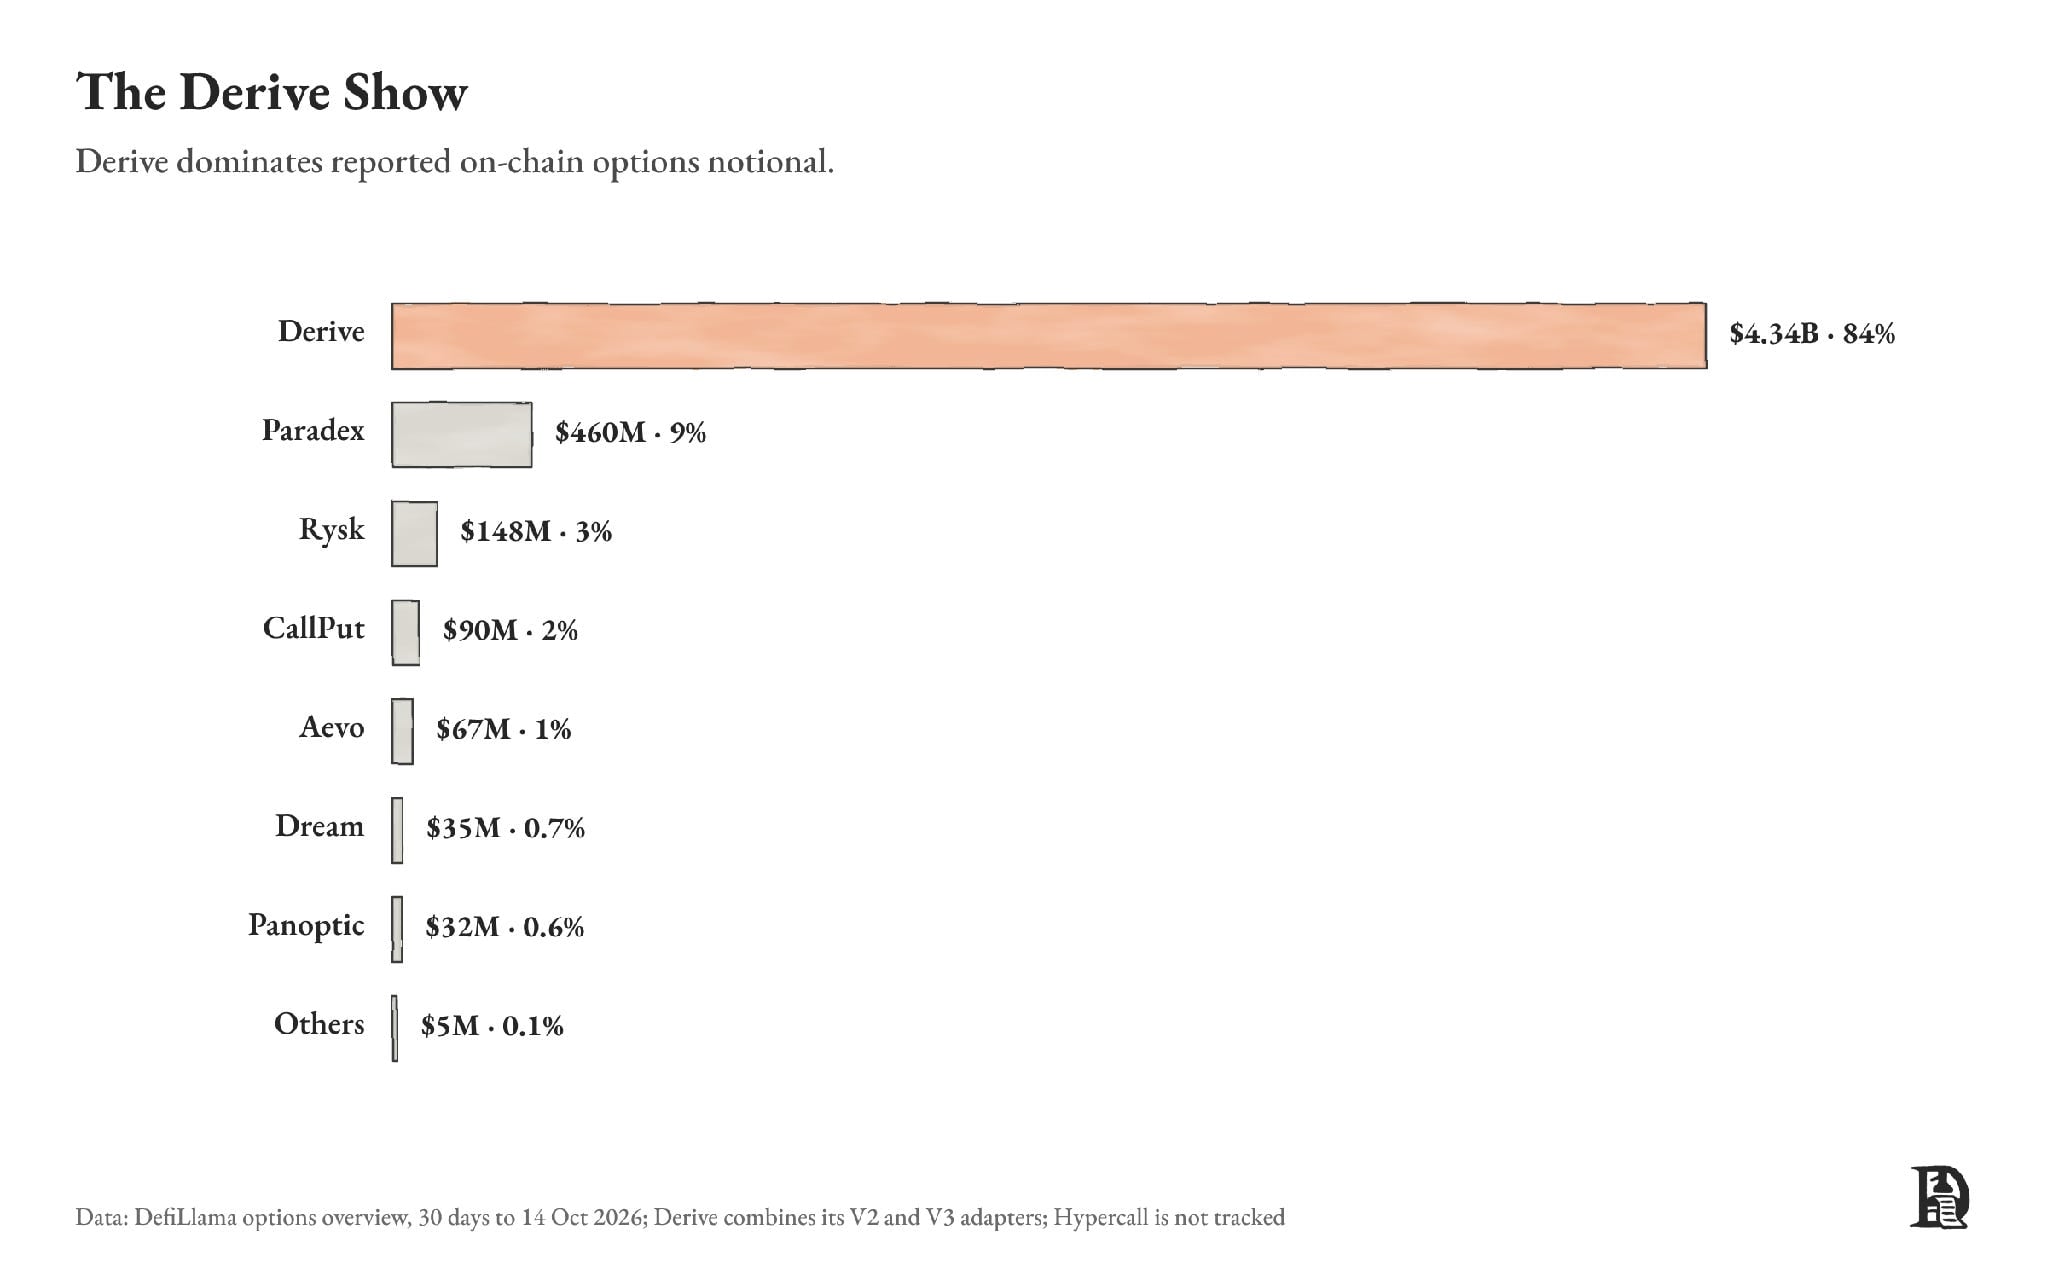
链上期权月度核心指标统计图表,名义规模、权利金、未平仓规模对比
需要留意:平台上架大量深度虚值廉价合约,可以推高名义成交额, 实际换手现金(权利金)才是更客观的衡量指标 ;按权利金口径统计,Derive 市场份额超过 90%。
Derive 在权利金口径下的市场占比统计
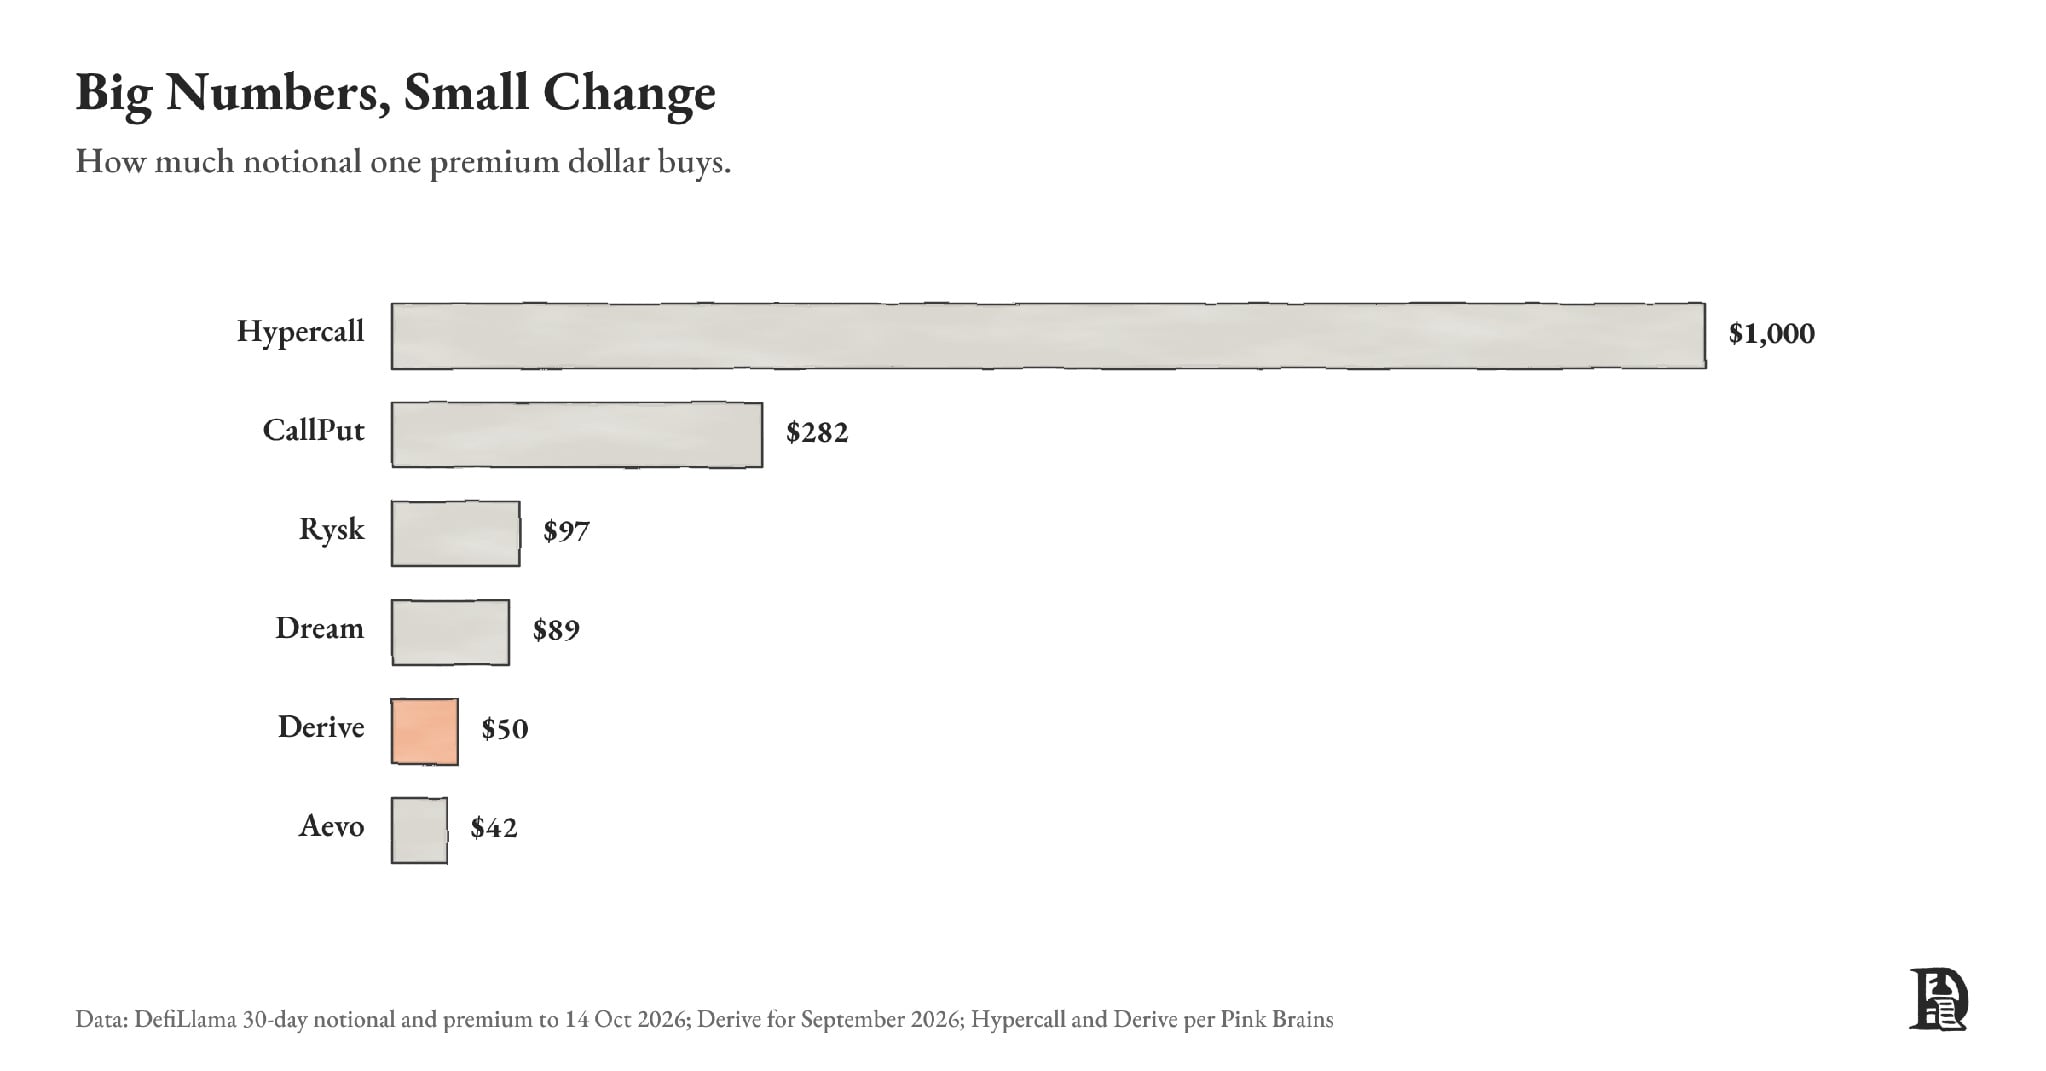
Hypercall 的名义成交额大多来自标普 500 的深度虚值短周期期权,用户买入类似买彩票。Pink Brains 测算:Hypercall 每 1 美元权利金,可以撬动约 1000 美元名义面值;而 Derive 1 美元权利金仅对应约 50 美元名义面值。巨大差距来自三点:
- 波动率差异:标普 500 年化波动率约 16%,BTC 为 43%,股指期权本身定价更便宜;
- 合约特性:短周期、深度虚值看涨期权,权利金占名义面值的比例极低;
- 平台奖励:Hypercall 每日发放 1000 美元 HYPE 奖励期间,名义规模暴涨 50 倍,但权利金几乎没有增长;交易者买入最便宜的合约,目的只是获取奖励;真正需要期权风险敞口的交易者,主要使用 Derive。
Derive 订单簿质量如何?10 月 19 日晚间,我们提取 Derive、Deribit 同时上线的 BTC、ETH 期权,剔除深度虚值、3 天内到期合约;Deribit 全部 346 个行权价均同时存在买卖双边报价;Derive 仅有 206 个行权价支持双边交易。Derive 有报价的合约,卖价和 Deribit 偏差不超过 0.2%;买卖价差占期权价格 3.8%,Deribit 为 2.6%。对比 2025 年 7 月《Trading Optionality》的数据,当时 Derive 价差是 Deribit 的 2–5 倍,差距已经明显收窄。
BTC、ETH 之外的资产则完全是另一番景象。Derive 一共上线 12 个资产期权;提取 12 月 25 日到期的全部行权价。
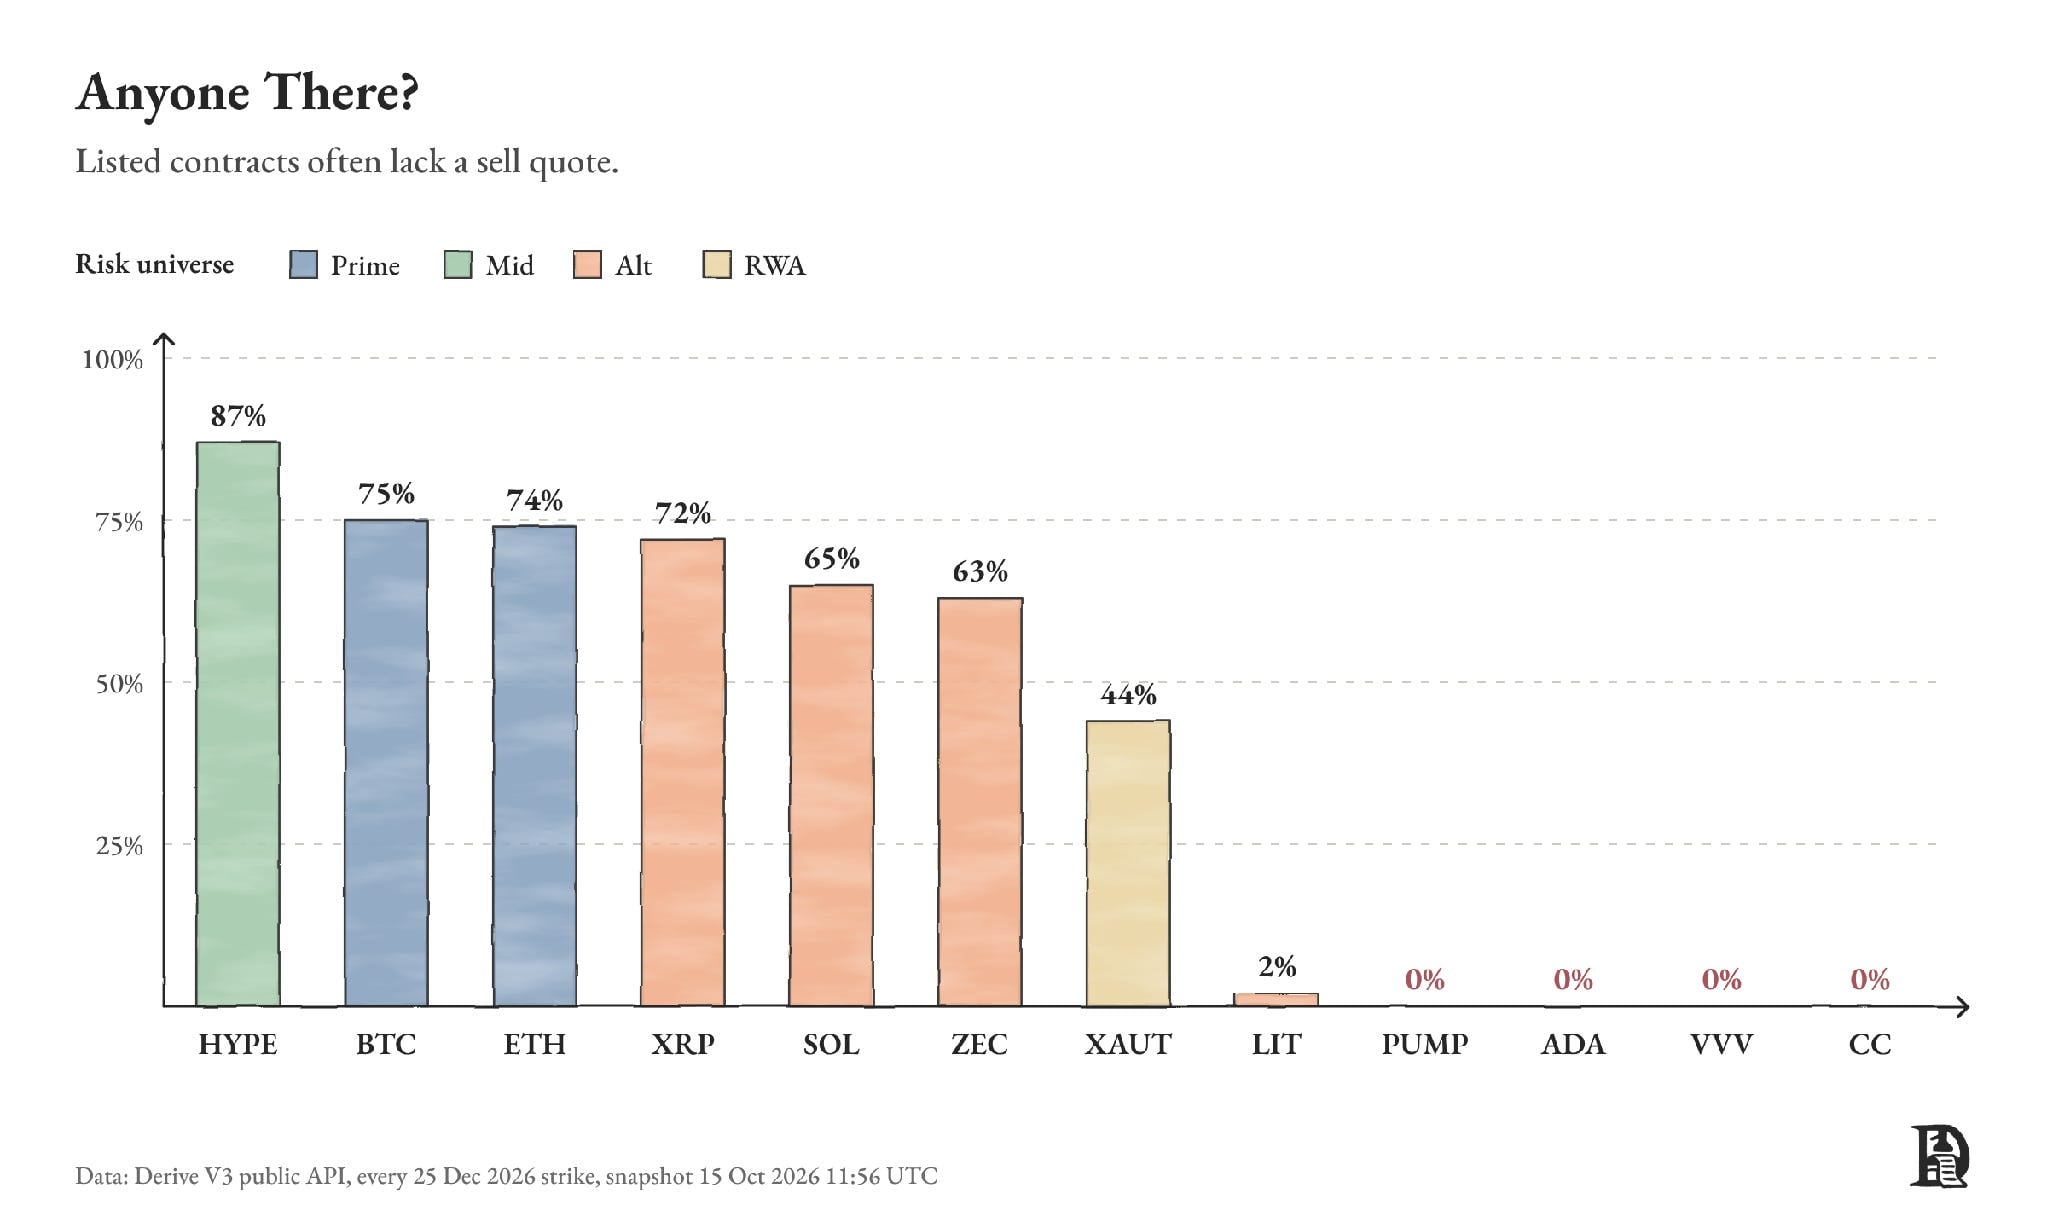
Derive 平台各币种期权无卖单报价的合约占比,HYPE、BTC、ETH 等主流标的尚且有卖盘,LIT 及后面的山寨币几乎没有卖价。
PUMP、LIT、ADA、VVV、CC 合计 220 个行权价,仅存在 1 条卖单。我尝试买入 12 月到期 PUMP 看涨期权,订单成交耗时极长。就算存在报价,一旦行权价偏离现价,价差会快速扩大。就连 Derive 流动性最好的中盘标的 HYPE,也存在这个问题。
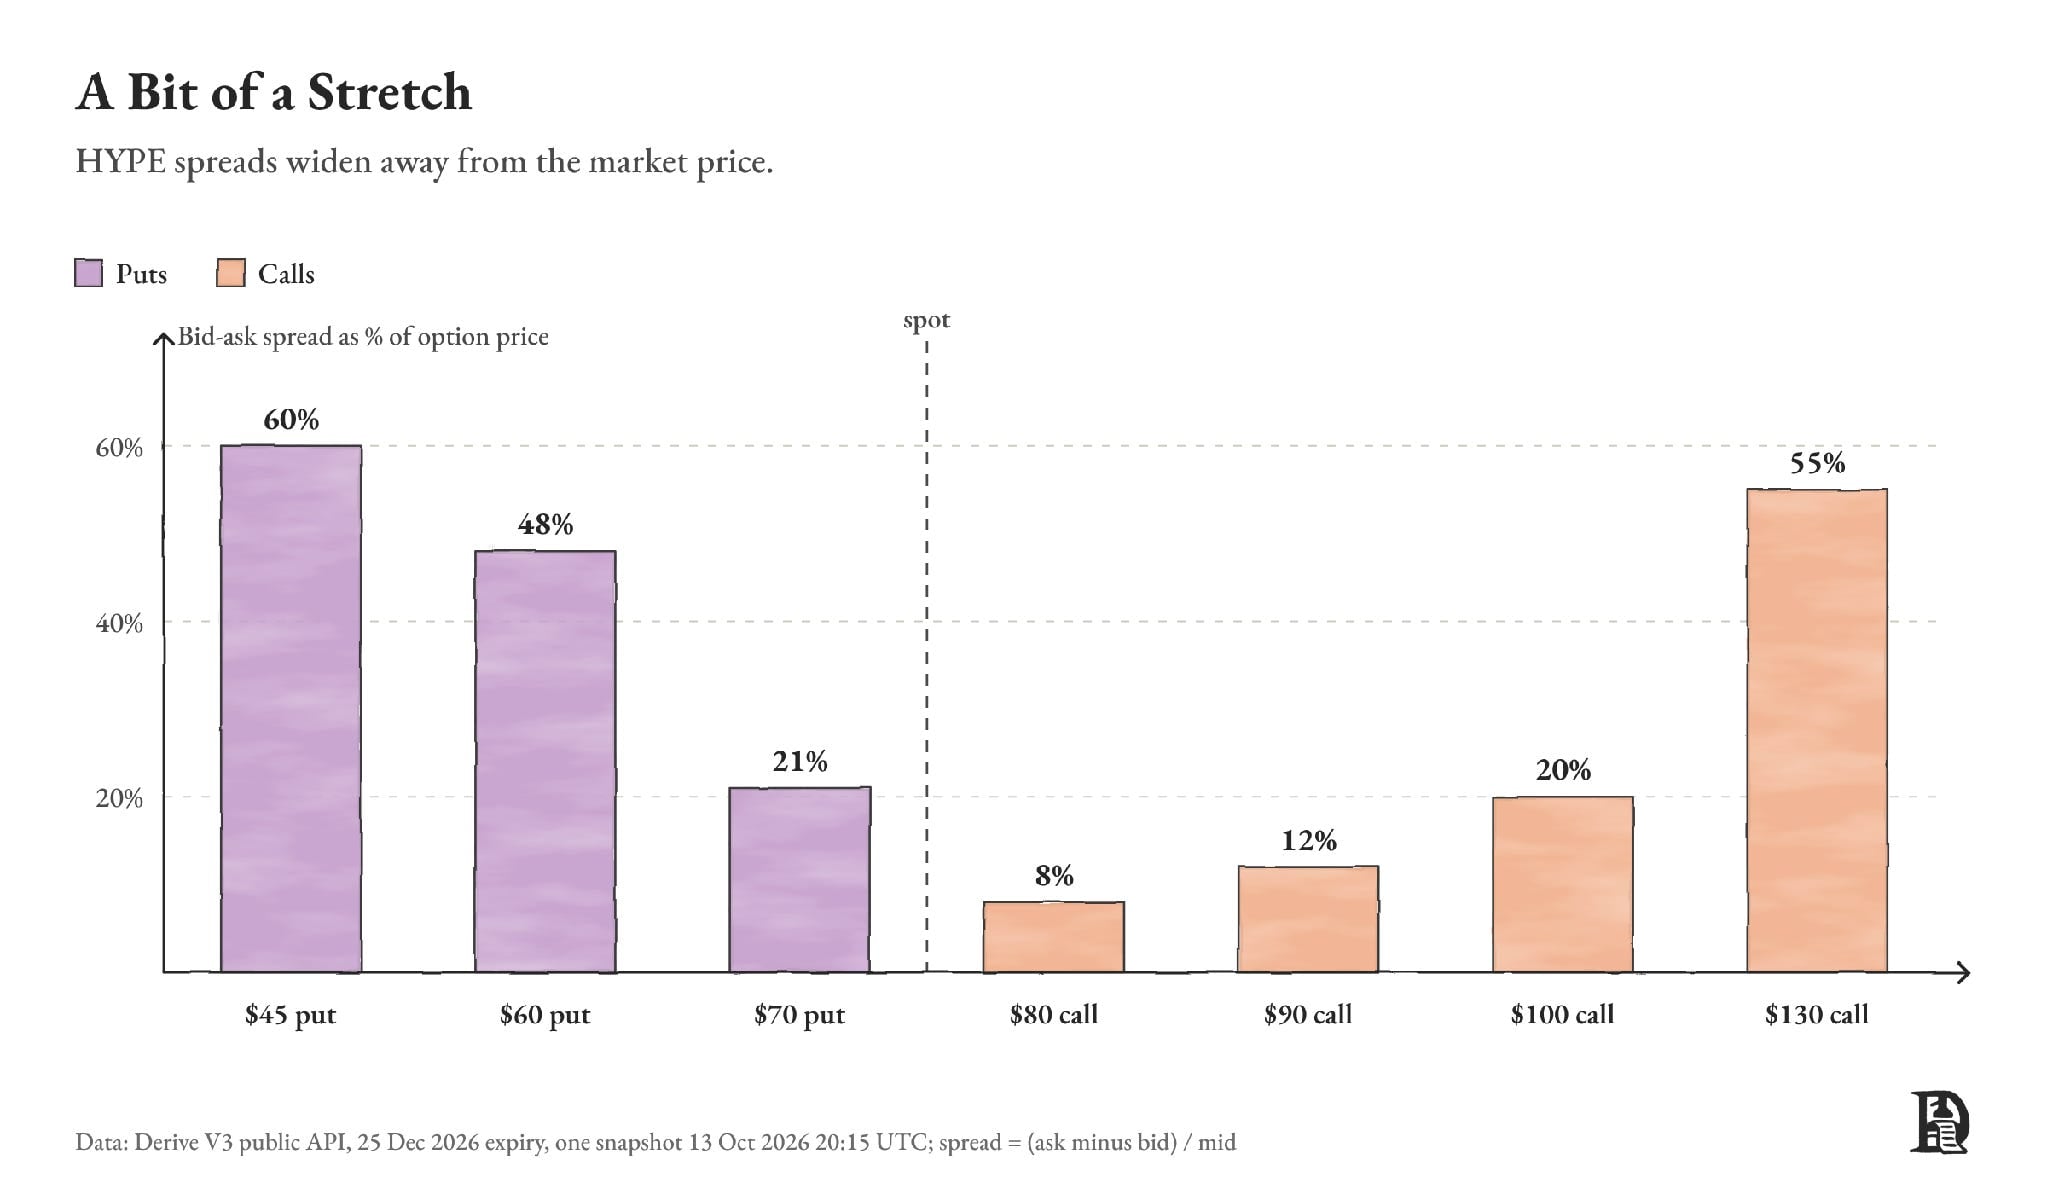
中小币种期权流动性衰减示意图,行权价偏离现价后价差快速拉大
我们测试所有平台,都观察到同样现象。Aevo 的 MEME 币种期权只能走场外 OTC 柜台;Dream 把 PUMP、LIT 的交易迁移至单一 OTC 对手方。 上线期权合约几乎零成本,但做市、卖出期权成本高昂且风险巨大 。
期权赛道的发展空间
2025 年传统市场期权成交 886.5 亿张,期货 306.4 亿张。链上市场截至 2026‑10‑19 过去 30 天,期权名义成交 49 亿美元;同期去中心化永续合约成交额 6270 亿美元,期权占比仅约 0.8%。
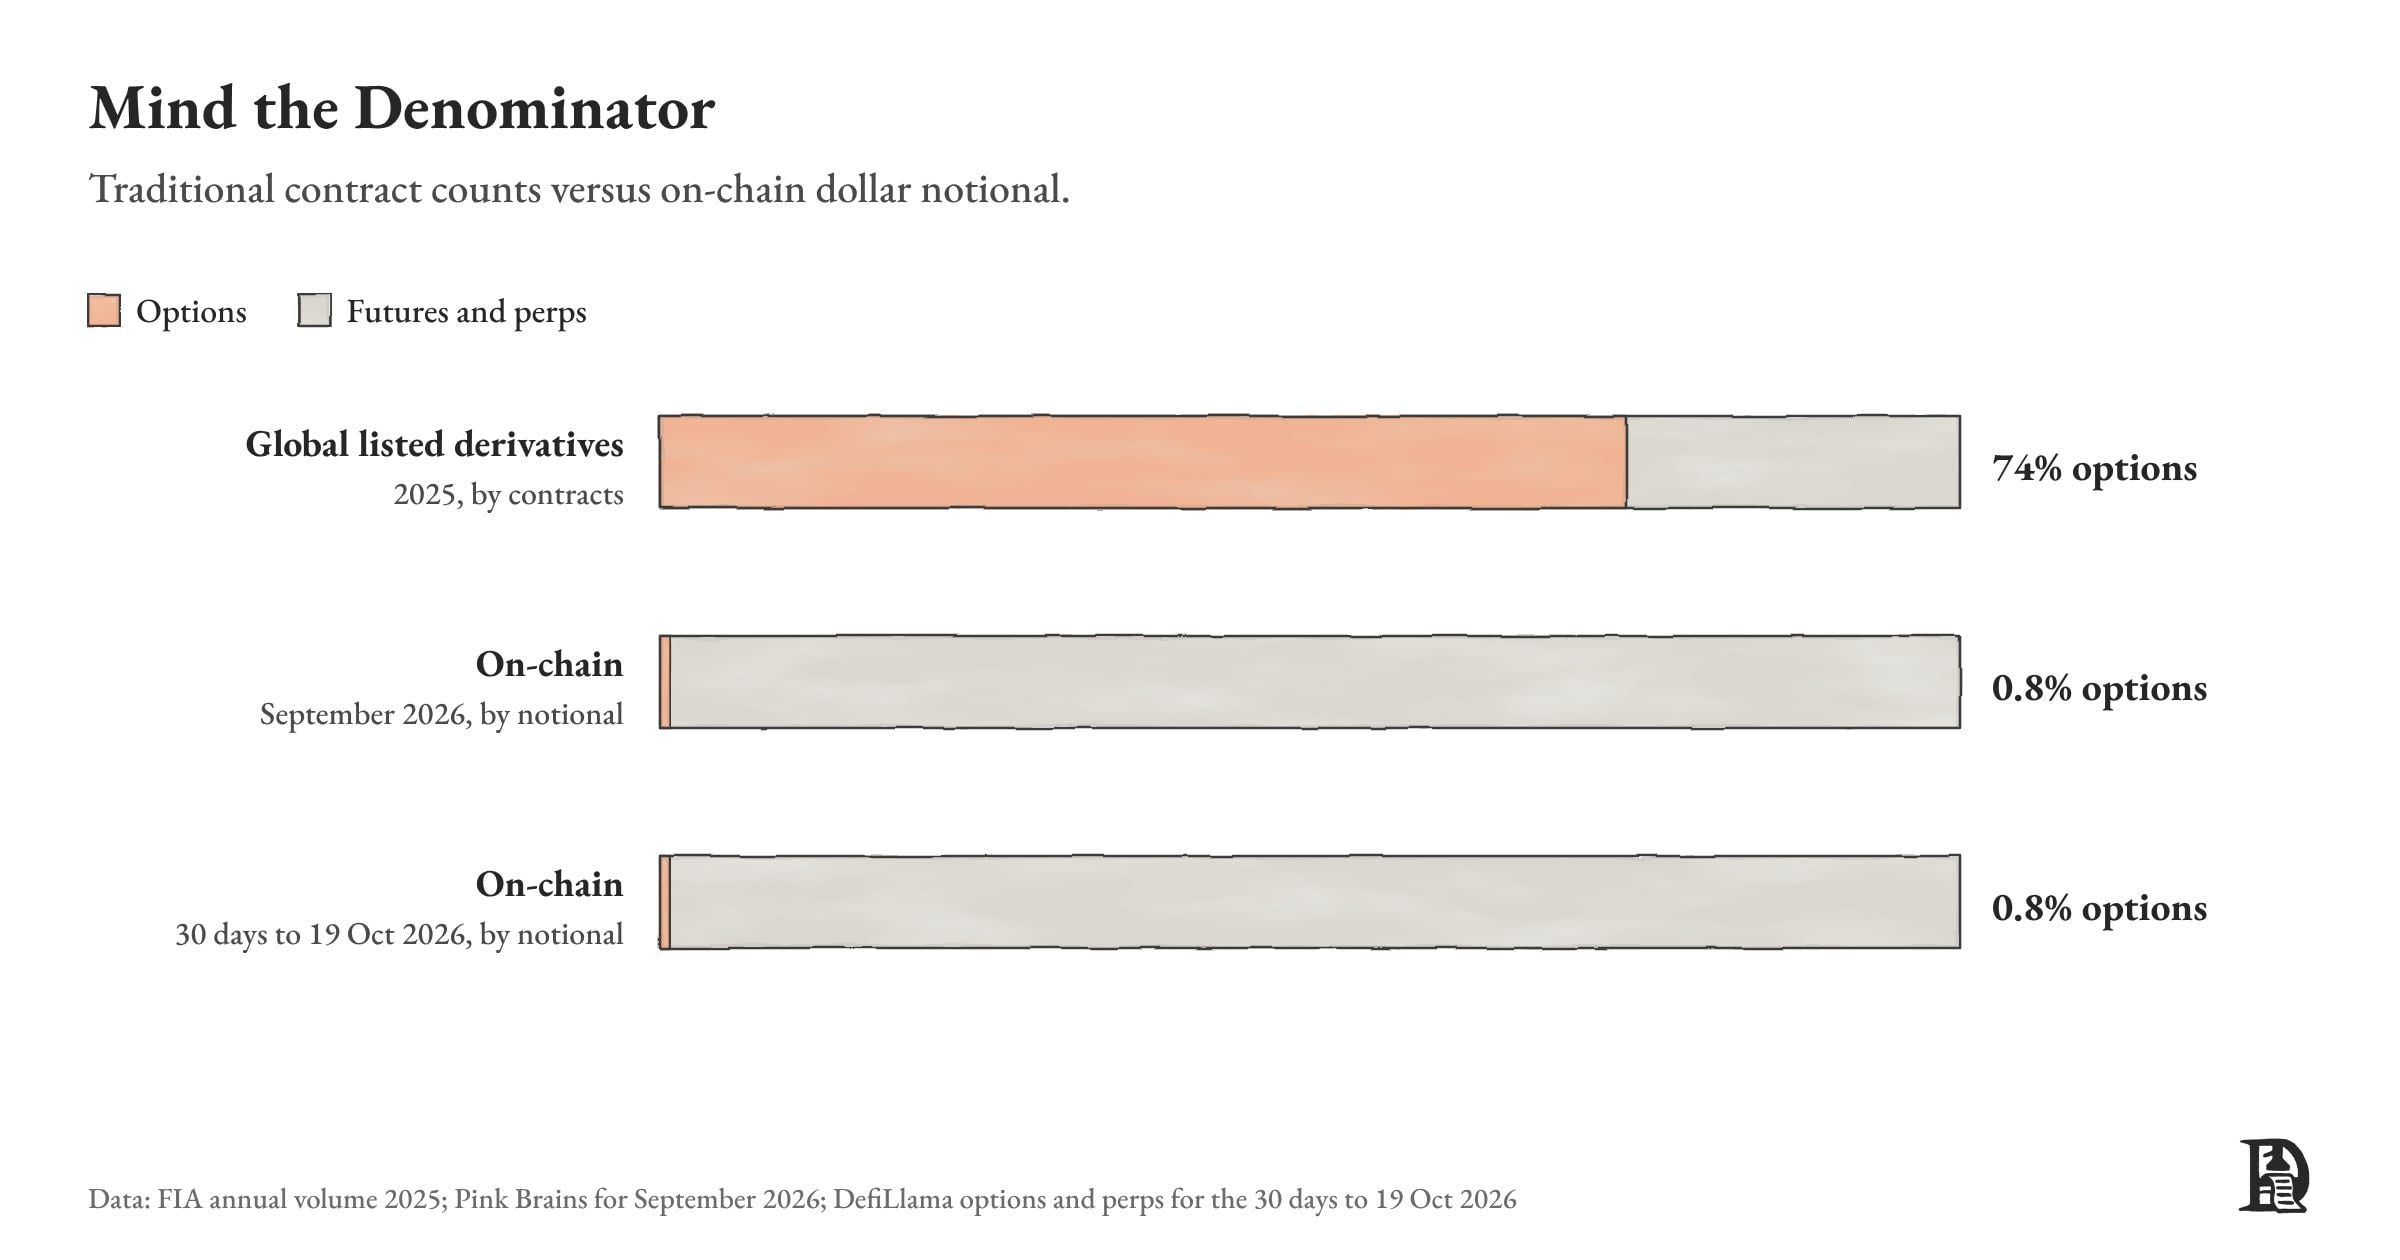
传统市场与链上衍生品规模对比,凸显两者体量差距巨大
很多产品本质上就是期权,只是名字不叫期权:允许提前还款的房贷,相当于你向银行买入看涨期权;保险本质就是看跌期权;员工股权激励,就是以薪酬形式发放的看涨期权。现实世界里的这些需求,在加密市场同样存在。
我们并不认为链上期权能达到传统金融期、期权的成交比例;二元合约、预测市场以及平台原生二元产品,会分流一部分期权需求。Lighter 已于 10 月 19 日上线 BTC、ETH 二元期权。
即便如此,链上期权依旧有三大需求来源:
- 传统金融无法快速上新的资产 :HYPE、IPO 前标的、GPU 算力租金;周末交易股票、原油。
- 传统金融覆盖不到的用户 :美国以外用户、没有券商账户、只想用 1 美元参与的散户。印度散户期权文化就是典型例子,NSE 周度期权占总成交 95%。
- 内嵌在其他产品中的期权能力 :永续合约附加下跌保护、国债备兑看涨、借贷清算保险;通过 API 将期权能力嵌入任意 DApp。
新市场,旧赢家
跟踪一笔期权交易的手续费流向,就能看清市场格局:期权平台仅在成交时收取少量手续费; 卖方每次调整对冲仓位,都会给永续合约平台创造手续费。 这就是期权交易会带动永续合约交易量。Deribit 有超过 20 亿美元期货未平仓,主要用来对冲平台期权头寸。三类核心角色:
- 对冲市场地主(Hyperliquid) :掌控对冲市场、保证金账户、用户群体;HIP‑4 二元合约与期权共用账户。HIP‑4 本身就是类期权工具,甚至会分流 Hypercall 的业务;但无论如何,对冲产生的全部成交量都留在 Hyperliquid。
- 期权底层引擎(Derive) :订单簿深度、风险引擎、机构用户,对外开放 V3 API。如果钱包、金库、AI 代理都把期权订单路由到这里,Derive 就会成为链上期权后端;否则,它只会是一个依赖补贴、少数做市商支撑的交易场所。
- 大宗交易柜台(Paradex) :接入 Paradigm 机构订单流,大额交易价值突出;机构做市商同时也会增厚普通用户的订单簿深度。
无法给卖方提供对冲渠道的平台正在节节败退:赛道整体规模翻四倍,Aevo 期权业务萎缩超 90%。孤立的期权产品,很难对抗能和现货、永续组合使用的产品。未来会形成:底层平台托管流动性,大量前端应用接入调用,类似现在 DeFi 的 Builder Code 模式。
市场已经在定价这套预期。Citrini Research 的「Breaking The Wall」组合配置 10% DRV;DRV 年内涨幅超 1000%。10 月 22 日市值 3.9 亿美元;过去 30 天净收入 48.6 万美元,对应 66 倍年化收入估值。
推演 Derive 的增长可能性:假设链上期权交易量达到永续合约成交量的 5%。10 月永续合约预期总成交 6600 亿;5% 即为 330 亿期权名义规模。若 Derive 维持 80% 市场份额,手续费 1.1 个基点,对应年化手续费 3500 万美元。对比当前市值,存在 11 倍的收入上涨空间。DRV 当前价格隐含市场预期:赛道规模扩大 6 倍,Derive 守住市场份额,同时还要面对 Hyperliquid、Lighter、Paradex 的竞争。
嵌入资金池的期权
期权卖方不一定全部来自期权交易平台。Metric 是一家 DEX,其主动流动性池类似 Uniswap 集中流动性。LP 在不同价格档位挂单提供流动性,订单成交吃单时赚取手续费。二者区别在于价格区间设置:Uniswap 的 LP 区间固定,行情变动后需要 LP 手动重置;Metric 引入预言机,价格档位会跟随预言机报价自动平移。截至 10 月 21 日前 30 天,存款规模约 1200 万美元,总成交量 44 亿美元。
如果让这些流动性池直接为期权报价,会发生什么?Metric 文档中提到,布莱克‑斯科尔斯(Black‑Scholes)模型(输入波动率参数)就是备选预言机定价模型。资金池管理人可以基于实时波动率,给代币化 ETH 看涨期权定价。
举例:ETH 价格约 2430 美元,隐含波动率 50%;10 月 30 日到期、行权价 2600 美元看涨期权,BS 模型定价 18 美元。当 ETH 上涨至 2500 美元,这份期权价值来到 35 美元,全部流动性档位同步向上平移。Metric 池子对接 0x、1inch、CoW Swap、PancakeSwap 聚合器,用户可以像兑换普通代币一样购买期权代币。
缺点:分发能力很强,但资本效率很差。
每一个行权价、每一个到期日,都需要独立代币与独立资金池。比如这份 2600 行权价 ETH 看涨期权,到期兑付 ETH 价格超出 2600 美元的收益;下一个到期日,又需要生成全新代币。Deribit 做市商可在单一保证金账户报价数百份合约;Derive 卖出这份看涨期权,扣除对冲前保证金仅需约 330 美元。而 Metric 如果采用全额抵押模式卖出,要锁定 1 枚 ETH(2430 美元),才能赚取 18 美元权利金。5 个行权价搭配 2 个到期日,就需要 10 组互相独立、资金无法通用的资金池。
可行的改良方案: 由 Derive 负责发行期权代币 。Derive 已经支持卖方保证金、永续合约对冲;卖出该看涨期权仅需质押 330 美元。Metric 只负责定价,面向终端用户分发流量。
期权版 Papertrade
回到 Papertrade 的思路:代币激励可以快速吸引资金与交易者,而这正是链上期权卖方目前缺失的动力。
期权版 Papertrade 构想:金库作为交易对手,卖出看涨、看跌期权。期权到期作废,则按买方损失权利金的比例铸造平台代币;质押代币的用户,可以分享金库产生的盈余收益。
期权买方亏损是常态:2018‑01 至 2026‑10 回测数据显示,买入 BTC 周度、行权价高于现价 10% 的看涨期权,87% 的周度都会亏光权利金。Papertrade 这套框架非常适合搭建这类产品。但和永续合约不同:高杠杆永续遇到小幅波动就爆仓;期权买方会一直持仓至到期,金库不能单纯依靠爆仓获利,权利金定价必须公允。
风险:卖出期权的金库,多数月份小幅盈利;一旦市场出现单边大幅波动,就会产生巨额兑付。我们基于 BTC 历史行情做冷启动模拟:金库从零起步,持续卖出行权价高于现价 10% 的周度看涨期权。每 10 万美元 BTC 名义仓位,平均收取权利金 1300 美元,相比理论公允价格上浮 50%。12% 的周(458 周里共 57 周)BTC 收盘价落在行权价之上,平均兑付 6900 美元。综合测算,每一笔期权平均收取 1300 美元,兑付 860 美元,金库净赚 440 美元。
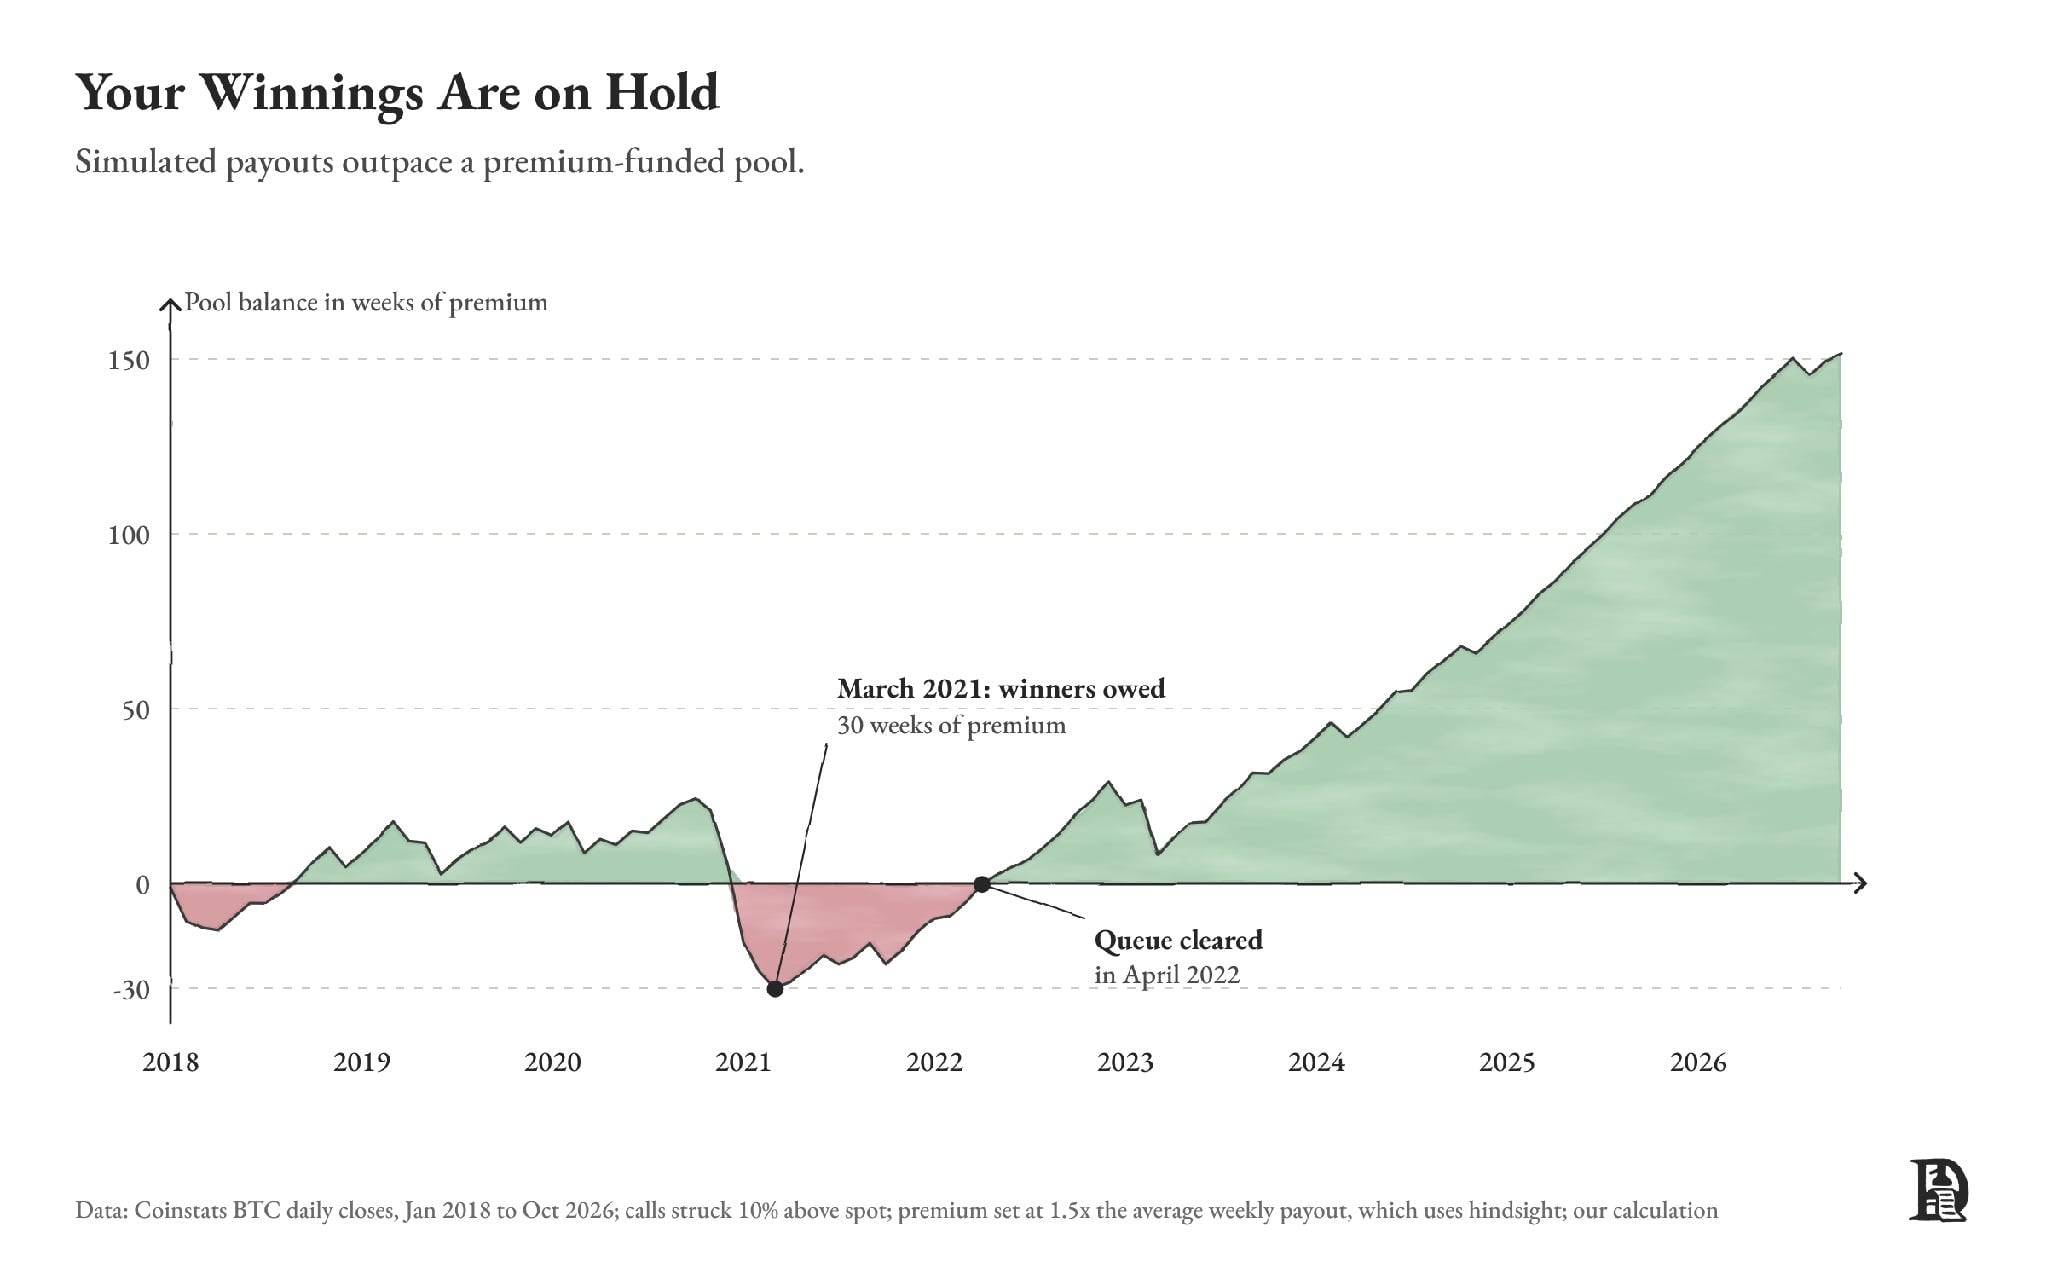
期权金库历史回测结果,展示金库盈利与极端行情兑付压力
8 年周期下金库整体盈利。但在 2021 年 3 月极端行情,金库需要兑付的金额,相当于 30 周权利金总收入;直到 2022 年 4 月,才完成全部兑付排队。单周最大兑付规模,相当于 20 周权利金收入。
产品设计必须解决兑付排队问题:行情好的时候赚取盈余的质押用户,在极端行情下要共同承担亏损,保证盈利的用户可以即时兑付,无需排队。金库同时要在外部永续合约市场做动态对冲。当 BTC 价格逼近行权价,就在 Hyperliquid 买入 BTC 永续合约对冲风险。
给模拟模型加上每日对冲逻辑之后:最坏单周兑付压力,从 20 周收入下降至 10 周;在 2021 年那轮暴涨行情中,金库不再出现债务。预测市场相关文章《parlays piece》也得出相同结论:必须有中心化主体统一管理流动性。
第二种改良思路:金库不只单纯卖出期权、承接全部对手盘;同时向用户买入、卖出期权。买卖头寸互相匹配时,金库不承担敞口,只赚取手续费价差;仅针对未对冲的净敞口做风险管理。
代币机制存在漏洞:如果任意一方亏损就铸造代币,用户可以开两个账户,同时买入、卖出同一份期权,必然会有一端产生亏损,从而刷取代币。解决方案: 按照每个账户、每个到期日的净亏损铸造代币 ,同时保证买卖价差高于代币套利收益,逻辑和 Papertrade 现有机制类似。
有理由相信,本轮链上期权赛道的探索有望走得更远。卖方如今可在流动性更好的市场完成对冲,资金利用效率更高,触达买方的渠道也更加多元。激励机制能够助推项目冷启动。但一旦奖励缩减、行情转向,卖方能否赚取足够收益以持续挂单报价,仍是未知数。
但这一轮的底层基础,远强于过去的几次尝试。倘若这套基础设施能够稳住,更多交易者就可以为自己的观点 定价时间成本 —— 也就是押注行情兑现所需的等待周期。加密行业早已实现杠杆的便捷交易,而「时间」,或将成为下一个可交易标的。