

方舟投資創辦人 Cathie Wood 在香港表示不買傳統記憶體股,理由是價格起落太劇烈,中國新產能還會放大波動。
(前情提要:
中國長鑫喊年底推 4F² 伺服器記憶體,真領先三星、海力士兩年?
)
(背景補充:
記憶體大廠用長約鎖定最高七成產能給大客戶,代價是你的電腦更貴了
)
本文目錄
Toggle
木 頭姐(方舟投資創辦人 Cathie Wood)13 日在香港對投資人說,ARK 避開傳統記憶體晶片公司,原因是供給一旦超過需求,價格可能很快會下跌。她認為記憶體的價格漲跌太劇烈,中國廠商的新產能加入後,起落還會更大。
她用兩句話說明這個立場:「趨勢是向上的,但週期很殘酷。」「如果再多出幾個新的競爭者,尤其是來自中國的,波動就會升高。」儘管她同時承認,專門配給 AI 晶片的高頻寬記憶體(HBM)目前仍然供不應求。
記憶體股跌了多少
先講結論:SK 海力士從今年高點近乎腰斬,但三家主要記憶體廠的股價,仍比去年底高出一大截。
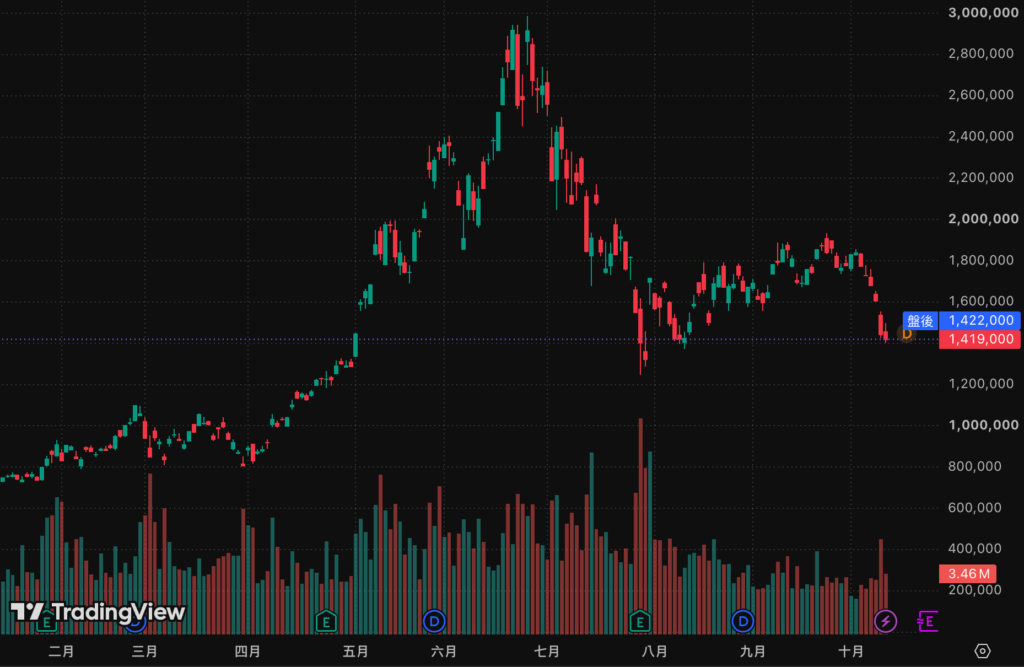
SK 海力士 10 月 13 日單日下跌約 9%,比 6 月的收盤高點低了約 50%,但股價仍是去年底的 2.2 倍左右。三星電子同日下跌近 7%,比高點低約 35%,也仍比去年底高出約 95%,接近翻倍。
腰斬之後仍是去年底的 2.2 倍左右,這正是木頭姐說的趨勢向上、週期殘酷:漲得兇,回得也兇。
中國產能的威脅有多實際
馬斯克 10 月 12 日 在 X 上表示 ,中國一旦學會製造某樣產品,擴產能力往往超過世界其他地方的總和,鋰電池與太陽能是前例。
不過他說記憶體也許會是例外。大約三年前記憶體還是低毛利的大宗商品,LP5、LP6 這類低功耗記憶體又是照共通標準設計,「中國看來追得很快;可是新的 HBM 架構則難追得多」
重點就在這個區分:一般 DRAM 規格統一,多一家廠商就多一份供給,價格最容易劇烈起落;HBM 目前還缺貨,技術也比較難追。長鑫預告的 DDR5 伺服器記憶體屬於前者,不是 HBM。
反方的說法是,威脅沒有來得那麼快。Counterpoint Research 研究總監 MS Hwang 認為,三大廠都在擴產,但供給要明顯紓解,最快也要到 2028 年。美光則表示已簽下 16 份長期供貨協議,其中 14 份的保底營收合計約 1,000 億美元。
不買記憶體,她買了什麼
ARK 的持股確實沒有記憶體廠。依 ARK 官網截至 10 月 13 日的持股清單,旗艦基金 ARKK 買了輝達(權重 3.03%)、Cerebras(2.03%)、博通(1.90%)、超微(1.86%)與 TSMC 的美國存託憑證(1.00%)。
ARKK、ARKW、ARKQ 三檔 ETF 的清單裡,都找不到美光、SK 海力士與三星。
木頭姐 8 月在 Podcast《The Insightful Investor》上就講過同一套看法:記憶體是半導體供應鏈裡最容易跟著景氣起落、產品差異也最小的一環,價格漲三倍、四倍甚至十倍,在她看來並非常態。她當時點名 Cerebras、Groq 這類不需要 HBM 的 AI 晶片,並說晶片業正設法從設計上繞開 HBM。
據彭博報導,她在香港也不同意陳福陽對 AI 投資變得投機的警告。她不認為有泡沫,預期 AI 會帶來巨大的生產力提升。
不過避開記憶體的代價也看得見。以 10 月 13 日收盤價計算,ARKK 今年以來上漲 13.3%,同期追蹤那斯達克 100 的 QQQ 上漲 21.0%,半導體 ETF SOXX 上漲 80.6%,而美光已漲到去年底的約 3.3 倍。
總的來說,她賭的是 AI 需求繼續成長,但記憶體廠的獲利會被價格週期吃掉。如果中國新產能追上一般記憶體,價格起落會比現在更劇烈,她避開記憶體就是對的。可如果中國遲遲追不上,加上 HBM 缺貨持續、美光的長約逐份兌現,她錯過的就將是整段行情。
?相關報導?
長鑫科技市值超車騰訊,掛牌半個月暴漲 500% 成中國新股王
SK海力士正與主要客戶敲定 2027 年 HBM 供應與定價:不是單純看 DRAM 價格
伯恩斯坦:DRAM 2027將持續暴漲,每晶圓 HBM 多賺一倍,記憶體暴利時代才剛開始
通縮風險高於通膨!Cathie Wood:AI 資本開支非泡沫,比特幣與穩定幣將最受惠
韓股反彈失敗再崩 7.5%,SK 海力士狂瀉近 13%、三星電子重摔 8%