

作者: 0xjacobzhao ,IOSF
代码的成本正在被 AI 快速压低,但“把代码送上生产环境”依然是一道昂贵的工程题。
每日约 600 万次部署,超过一半由 AI Agent 触发,AI SDK 每周下载约 1,600 万次——Vercel 看起来已经抓住了 AI 时代的下一张船票。然而,93 亿美元的融资估值、约 27.4 倍的股权价值/收入,是否已经把这场“AI 部署层”的胜利计入价格?
Cloudflare 从侧面进攻,AWS 定义了它下方的成本地板与上方的企业天花板,成长中的客户又在把技术栈逐层拆走。Vercel 变现的究竟是一条护城河,还是一层可以被压价的抽象?本文从商业模式、AI 分发、竞争结构与成长后的经济性四个角度,给出这个问题的证据与边界。
核心观点
-
商业本质:掌握“抽象关系”,而非“基础设施”:Vercel 免费开源 Next.js 以获取开发者心智,再对由此产生的计算、内存与交付消耗变现。它不拥有底层云、数据库或模型,掌控的是开发者(或 Agent)与基础设施之间的那层连接,变现的是“降低代码落地复杂度”的抽象价值。
-
AI 的结构性变化:方向正确,转化经济性未证:AI 压低软件生产成本,Vercel 日部署量约 600 万次,其中 Agent 触发占比在半年内从不足 3% 升至 50% 以上。但这是 Vercel 自己的分母,不等于行业份额;Agent 项目能否存活、付费并沉淀毛利,尚无公开证据。
-
防御力分层:先发领先,而非绝对壁垒:十年积累的 Web 框架与部署工作流是收入的内核。面向 Agent 的新工具可被复制,而数据库、模型与底层云均属合作方,客户黏性最高的数据资产留在平台之外。
-
竞争的真实机制:替代品无需赢下迁移,只需封顶定价权:Cloudflare、AWS 只需在续约时提供可信替代,就能压缩 Vercel 的抽象溢价;客户成长后又倾向把常驻计算与数据迁向 PaaS 或超大规模云,这为单客户价值扩张设了上限。
Vercel 是什么:一层被变现的抽象
业务定位
Vercel 是现代 Web 应用的部署与交付平台。开发者仅需连接 Git 仓库,Vercel 即可自动解析代码并推导出对应的基础设施拓扑,生成预览 URL,并通过其边缘网络承载生产流量。公司主要通过席位费、计算与内存资源、函数调用次数、构建时长及交付流量收费。
Vercel 的战略叙事是打造“AI 生成软件的控制面”,掌控“从 Prompt 到 Production”的全流程路径。但本质上,Vercel 卖的不是基础设施,而是开发者与基础设施之间的契约关系。
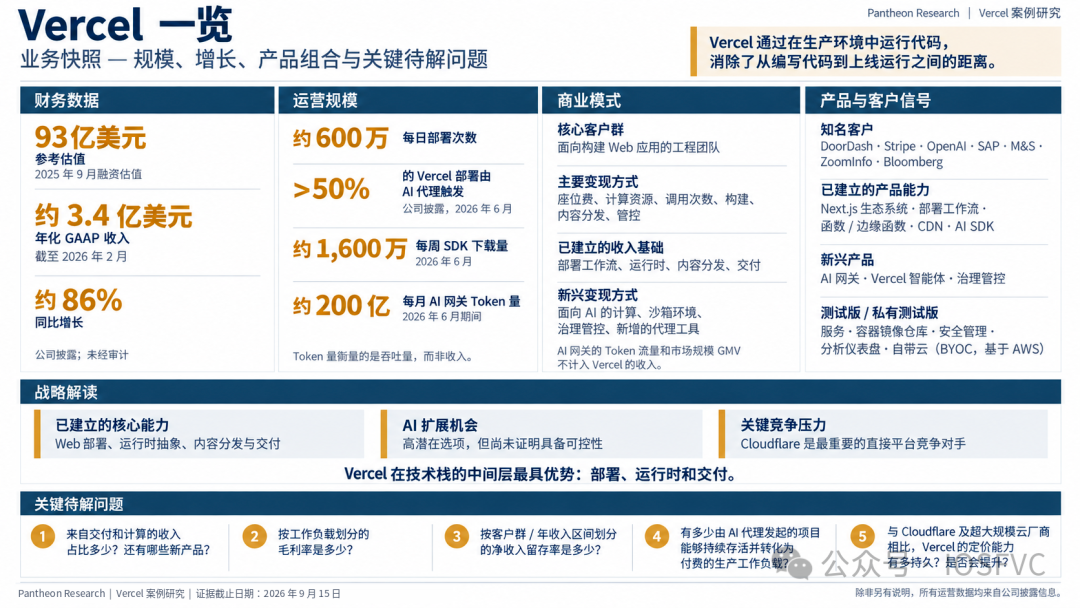
▲ 图 1 业务快照:除另行标注外均为公司自报;估值为历史融资参考,不是当前可成交价格
这层抽象为什么有价值
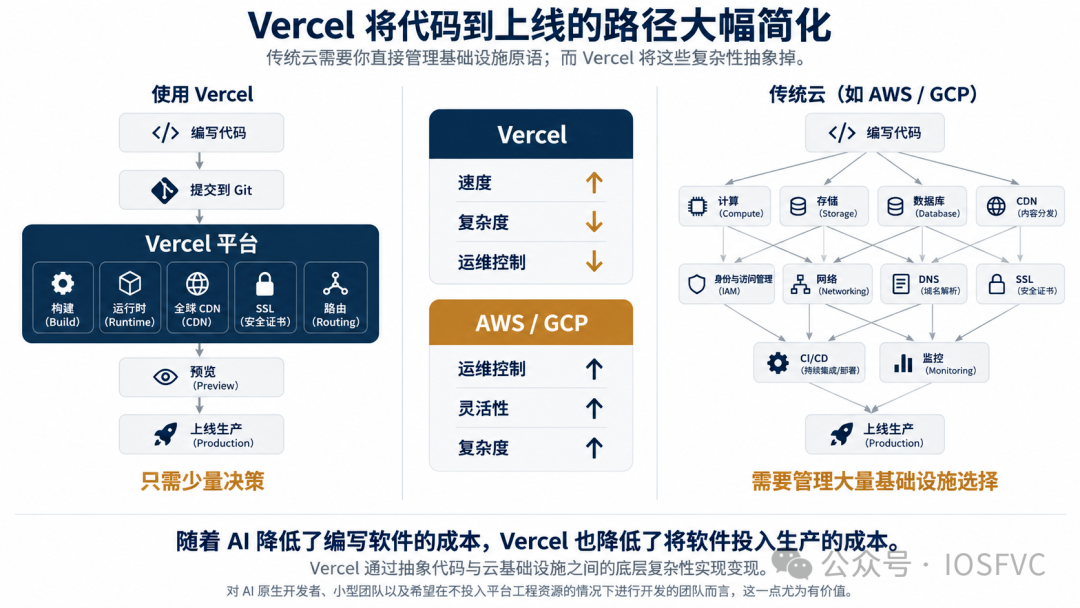
▲ 图 2 传统云暴露基础设施原语;Vercel 把常见的 Web 基础设施打包在有主张的默认值之后
Vercel 不只是“更简单的云”,而是一层有主张的应用部署抽象:它拿掉构建、运行时、CDN、TLS、路由等一组具体的组合决策,用从应用代码推导出的默认值替代。交换是双向的——更少的决策、更快的上线路径,换取更少的基础设施控制与灵活性。传统云做相反的取舍,对确实需要那种控制力的团队才是正确答案。
这层抽象对“拥有应用代码、却没有平台工程职能来消化这些决策”的团队价值最大。也正因如此,AI 在商业上而不只是叙事上重要:当 AI 降低写软件的成本,Vercel 降低把软件送上生产环境的成本,而“能写出可用代码、却无意拼装基础设施”的人群,增长快于平台工程师的人群。
钱怎么赚,什么不是收入
Vercel 是一门带席位成分的用量生意,而不是附带用量的席位生意。
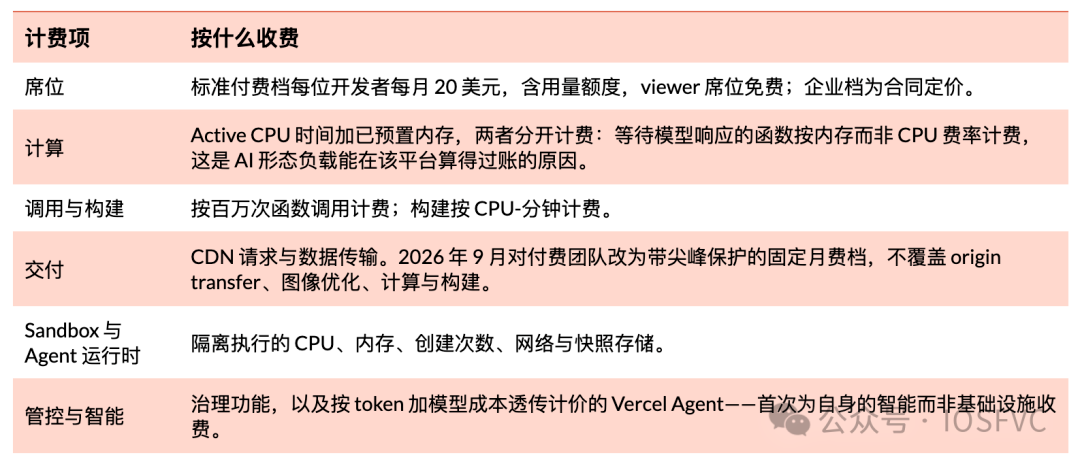
AI Gateway 的每月 20 万亿 Token 流量与 Marketplace 转售的第三方数据库均属于代收代付的交易流水,其绝大部分价值归属于底层供应商,Vercel 对 token 不加价;将这两项算作自身营业额或寻址市场会虚增一个数量级,其真实战略价值在于增强客户附着力与可观测性,而非贡献直接收入。
成长路径:四次“免费送出摩擦”
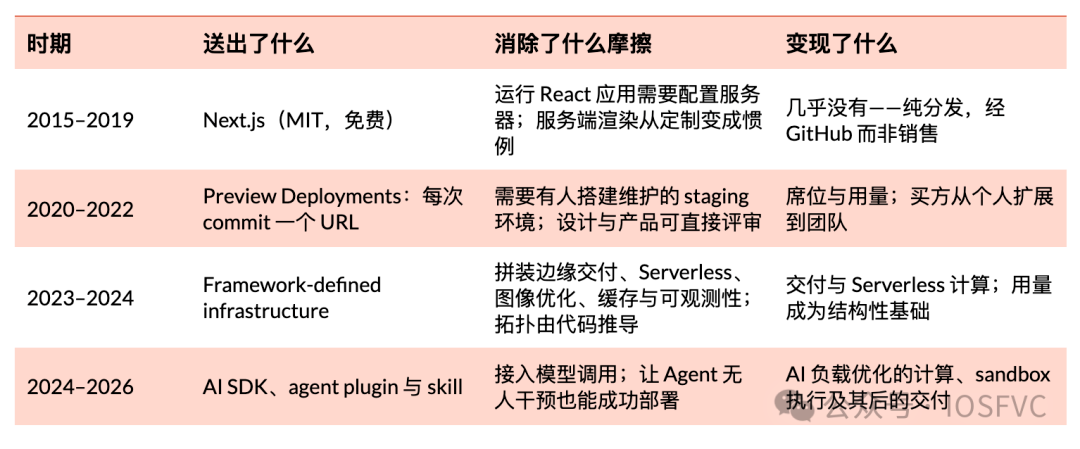
Vercel 的商业演进史本质上是通过“免费提供产品以消除摩擦”,进而锚定用量变现的过程。Next.js 从不是付费产品,也一直可自托管。它带来的是 Web 开发领域最大的公开部署示例语料、一个“这该怎么搭”的默认答案,以及让 Vercel 同时设计框架原语与基础设施的反馈回路。
AI 改变了什么:分发层的迁移
到底是谁在选
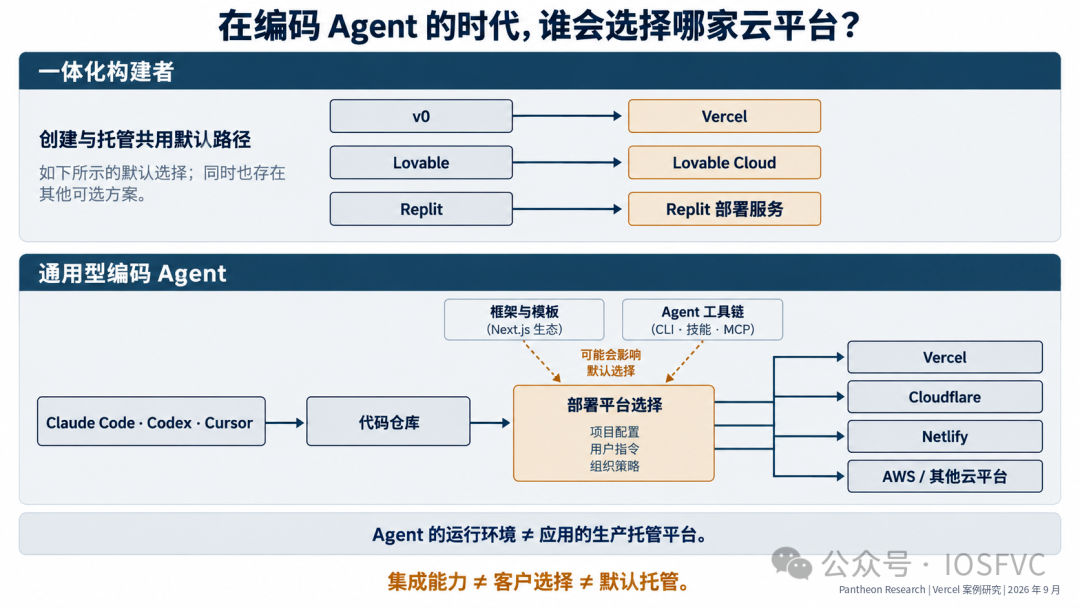
▲ 图 3 Agent 正在成为分发渠道——但“能集成”“被选择”“成为默认托管”是三件事
在 AI 编写代码的时代,决定部署目标的权力正在发生转移:
-
整合型构建平台(如 Lovable、Replit、Bolt):面向非技术用户,将创作与托管高度绑定。Vercel 在此非默认选项,但自有的 v0 构成了其专属入口。
-
通用 Coding Agents(如 Claude Code、Cursor、Codex):面向专业开发者,保持托管中立。开发者与其背后的 Agent 工具链形成了选择权,Vercel 集中资源在此类生态中将自身的 CLI、MCP Server 及技能绑定为首选部署选项。
Vercel 凭借植入 Claude Code 与 Cursor 的获客漏斗、MCP/API 等机器接口以及不可变预览闭环,以极高的 Agent 首次成功率奠定了先发优势;但此类工程工具极易被 Cloudflare 等对手跟进复制,只能提升被默认选择的概率,并不构成绝对护城河。
从活动到经济性
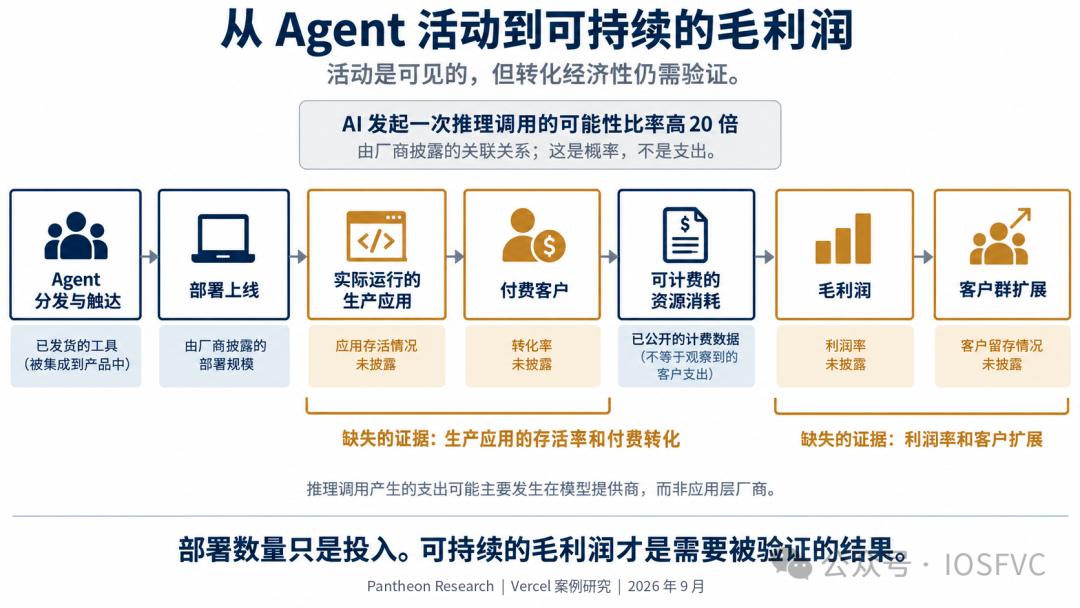
▲ 图 4 活动是可见且厂商自报的;转化的经济性才是尽调问题
从 Agent 工具分发和高频部署到转化为持久的经济收益,中间存在巨大的数据缺口:一方面,部署项目能否存活为在线生产应用、能否转化为付费客户缺乏公开证据;另一方面,最终可计费资源能否沉淀为高毛利与长效客户扩张也未经证实。
简而言之,部署量的暴涨只是前置投入,能否转化为持久毛利才是仍需证明的最终结果。
客户与控制力:赢在哪里,扩向哪里
谁在真正使用 Vercel
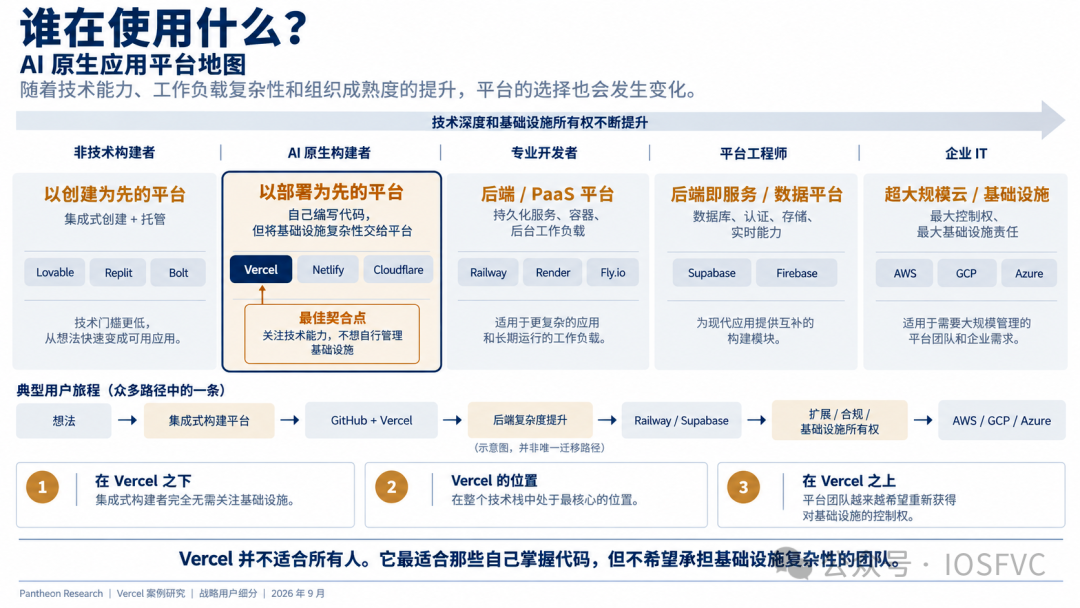
▲ 图 5 分析性分层,不是市场份额数据:平台选择随技术深度、负载复杂度与组织成熟度变化
-
非技术构建者:追求零运维决策与极速上线,偏好 Lovable、Replit 等完全隐藏基础设施的一体化平台;Vercel 在此并非默认托管,但通过自有的 v0 锁定上游入口。
-
AI 原生构建者:自己持有代码但选择外包基建复杂度,聚集于部署优先型平台;这是 Vercel 最核心的甜蜜点,也是用户漏斗中增速最快的客群。
-
专业开发者:看重 Git 工作流、预览闭环与部署确定性,主要落地于 Vercel 及其直接同类;作为商业基本盘,持续贡献稳定的经常性用量收入。
-
平台工程师:诉求在于常驻进程、状态控制与高利用率计算,倾向选用 Railway、Supabase 等后端 PaaS/BaaS;此类平台通常与 Vercel 互补并存而非全量替代。
-
企业 IT:核心诉求为 VPC 隔离、安全合规与云预算抵扣,以超大规模云和专职 SRE 团队为主导;这构成了 Vercel 的上限天花板,但企业仍可保留 Vercel 用于前端 Web 层。
在 Vercel 之下,整合型构建平台把基础设施决策整个拿掉;在它之上,平台团队越来越想把这个决策拿回来。Vercel 最强的位置在中间——技术上足以拥有代码,但无意拥有基础设施复杂度。
三层控制力
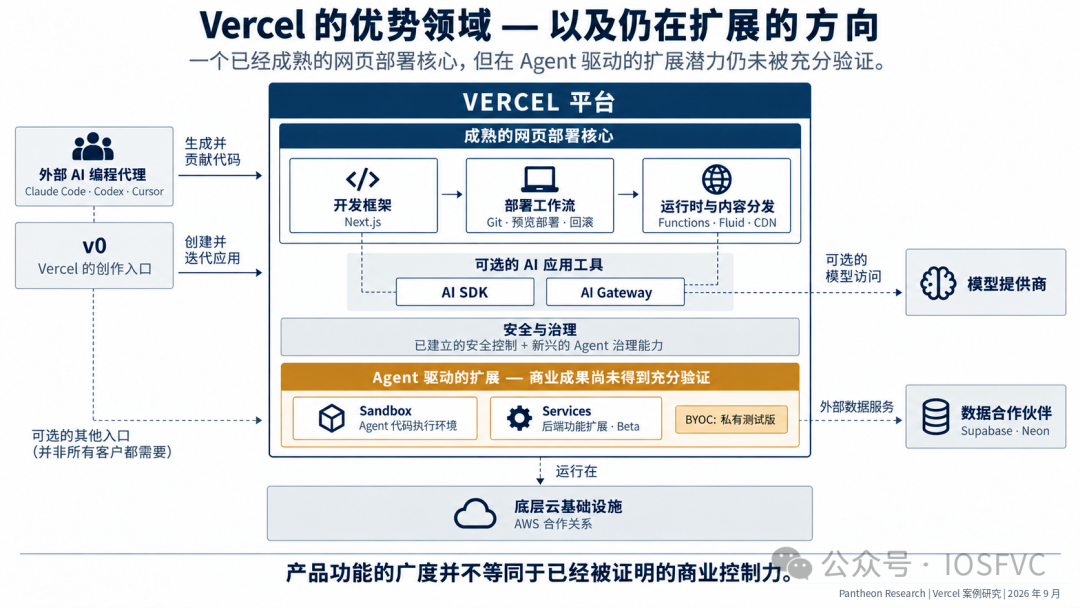
▲ 图 6 一个已确立的 Web 部署内核,加上一项商业结果尚未被证明的 Agent 扩张
Vercel 拥有极其巩固的 Web 部署内核(Next.js 框架、Git 部署工作流与边缘交付网络),这是其目前商业成功的立足之本。面向 AI 时代,虽然它通过 AI SDK、AI Gateway 以及全新的 Agent 扩展层(Sandbox、Services、BYOC 等)迅速拓宽了产品线,并借由 v0 或外部 Coding Agents 接入流量,但产品线拓宽并不等同于已被证明的商业掌控力——其 Agent 扩张层的商业化成果仍有待市场验证,且底层模型与数据资产依然高度依赖外部合作伙伴。
同样,Vercel 通过自家控制台转售 AWS 数据库,变现的是“连接关系”而非基础设施;同时支持经 AWS Marketplace 交易以抵扣既有云承诺,并对模型 token 不加价,以换取可观测性与生态黏性。
竞争与生态:替代品如何封顶定价权
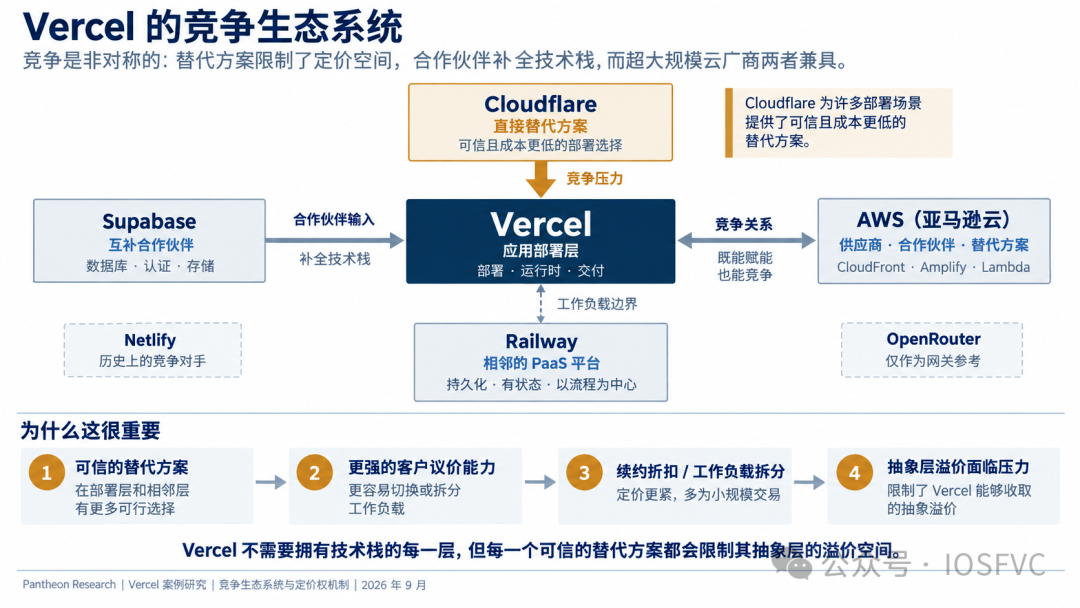
▲ 图 7 Vercel 的竞争生态:谁是替代品,谁是伙伴,谁两者兼具
Cloudflare 施加直接的产品竞争;AWS 是更大的结构性约束,因为它同时是底座、企业采购通道、替代性服务的所有者,以及成熟客户想要更直接控制的那个平台。一个简洁的(分析性)框定:Cloudflare 从侧面进攻 Vercel;AWS 定义了它下方的基础设施地板与上方的企业天花板。
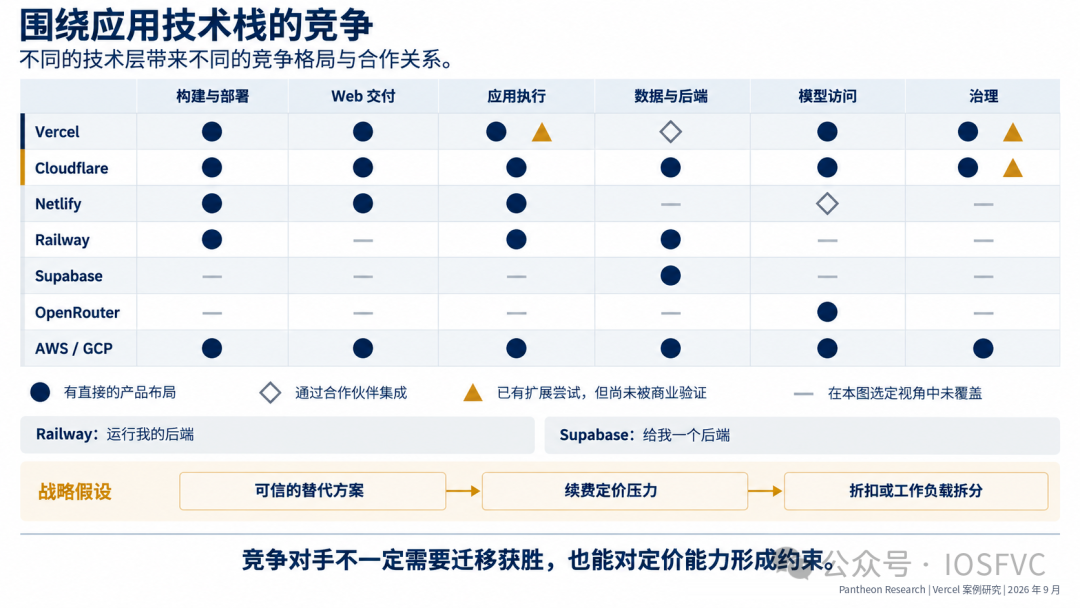
▲ 图 8 直接产品、伙伴集成与未被证明的扩张并列对照:没有任何参与者覆盖所有层
没有任何参与者同时拥有创作、部署、数据、AI 支出与企业采购。“AI 应用控制面”作为一个可被单独赢得的奖品似乎并不存在,也同样适用于任何宣称要拿下它的竞争者。
Cloudflare 凭借自有网络与 Workers 不收 egress 费,在边缘交付等场景具备成本优势,无需全量迁走客户,仅凭续约时的可信替代能力即可封顶 Vercel 的定价溢价;尽管其 Workers 在计算与部署体验上仍存短板,但与 CloudFront、Railway、Supabase 等对手形成合力,共同构成了限制 Vercel 定价权与扩张空间的天花板。
经济性:溢价是否值得,成长后如何拆解
客户为什么愿意为抽象付溢价
Vercel 的原始资源成本通常并非最低,但其核心卖点是降低“工程时间、运维复杂度与可靠性风险”的总拥有成本。对于缺乏平台运维团队的小型组织,用每月几百美元的溢价换取省下的运维工时,账更容易算得过来(盈亏平衡点仅需每月少花不到 7 小时运维)。
然而对已具备成熟云运维能力的大型团队,这种溢价的性价比会大幅降低,促使其在规模扩大后剥离基础负载。
从抽象到基础设施所有权
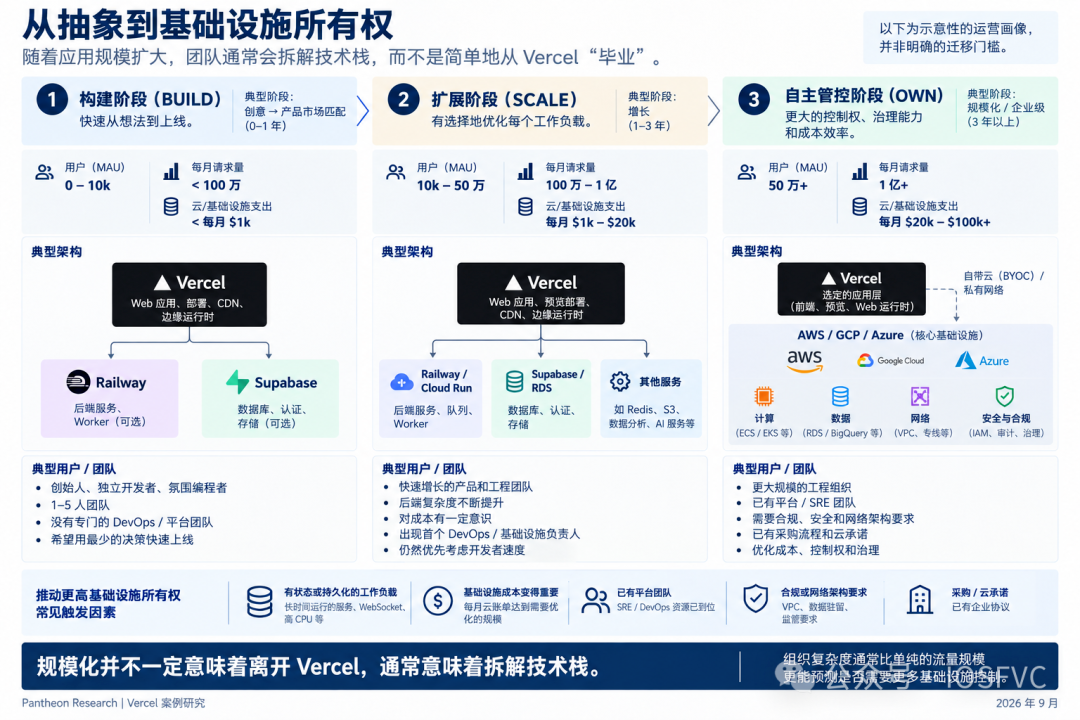
▲ 图 9 示意性运营画像——不是硬性迁移门槛
-
BUILD 阶段(极致求快):追求极速上线与零运维决策,应用及数据全量托管于 Vercel。
-
SCALE 阶段(混合优化):Web 与预览保留在 Vercel,将后端服务、队列与数据逐步分流至 PaaS/托管数据库。
-
OWN 阶段(自主控制):以超大规模云为主,Vercel 仅保留 Web 应用层。
“小公司用 Vercel、大公司毕业到 AWS”的说法过于简化;真实情况是技术栈的拆解与负载重构:团队随着 Build(极致求快)、Scale(混合优化)到 Own(自主控制)的阶段演进,会将常驻计算、数据与有状态服务移至 PaaS 或超大规模云,但依然将 Web 应用、预览环境与部署工作流留在 Vercel。
风险与市场空间
主要风险
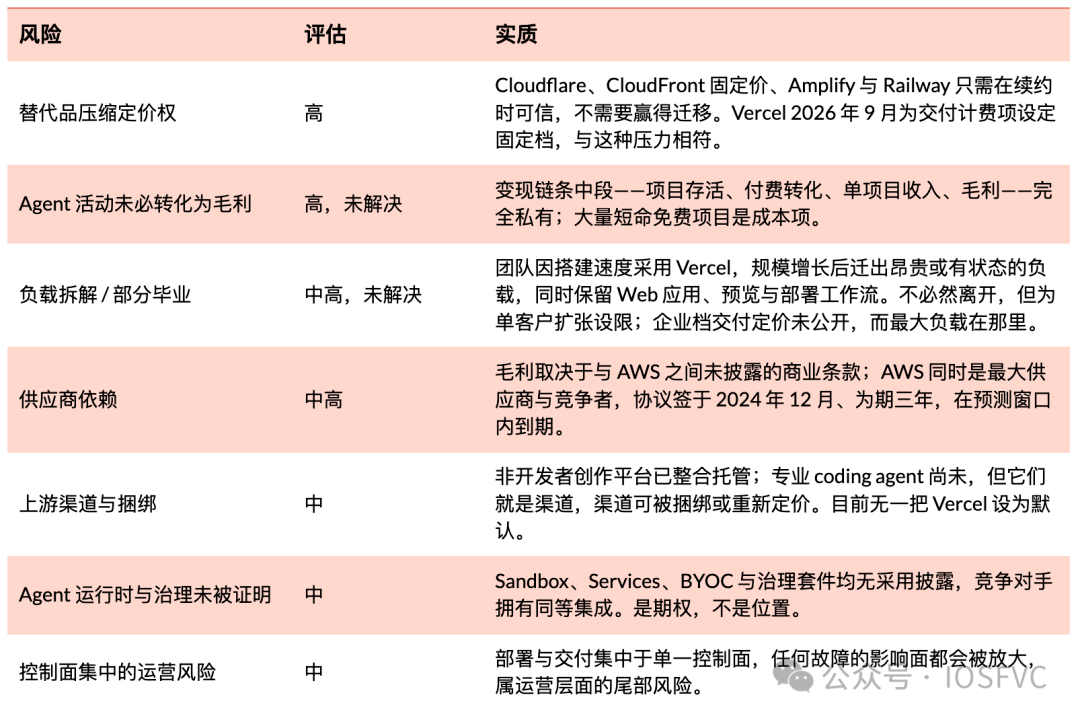
Vercel 的原始资源成本通常并非最低,但其核心卖点是降低“工程时间、运维复杂度与可靠性风险”的总拥有成本。对于缺乏平台运维团队的小型组织,用每月几百美元的溢价换取省下的运维工时,账更容易算得过来(盈亏平衡点仅需每月少花不到 7 小时运维)。
然而对已具备成熟云运维能力的大型团队,这种溢价的性价比会大幅降低,促使其在规模扩大后剥离基础负载。
市场空间
万亿级的云市场数字具有误导性,需逐层收窄:
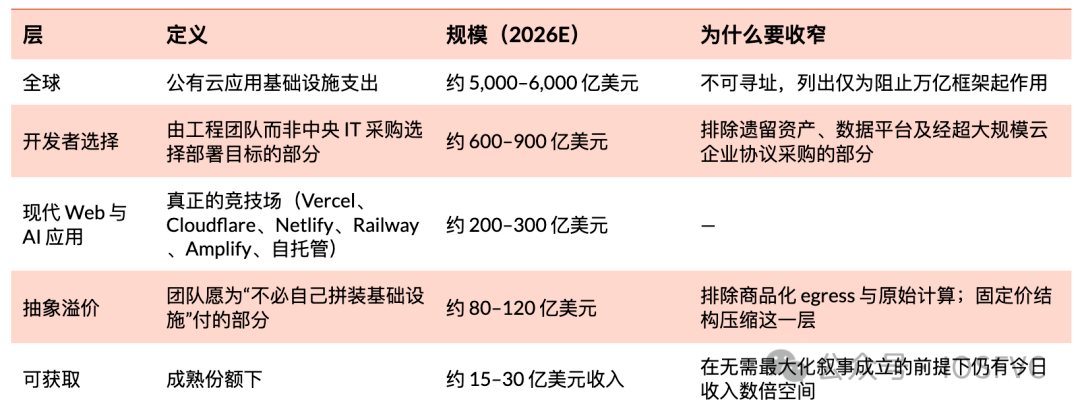
3.4 亿美元的年化收入约为可寻址抽象层的 3–4%,增长空间充足。真正决定结果的是留存、毛利、定价权与入场估值,而不是机会的大小。
? 总结
Vercel 的商业本质在于变现代码与云之间的抽象关系,而非拥有底层基础设施,其目前绝大部分收入依然来自已确立的 Web 部署内核。AI 确实为其带来了正确的暴露方向,且 Agent 触发的部署占比超 50%(这仅代表 Vercel 内部的流量结构),但高频部署活动能否最终转化为持久毛利尚无证据支撑。
在防御壁垒方面,公司虽具备先发优势,但面向 Agent 的工具极易被跟进复制,且数据、模型与底层云等核心资产均留在平台之外。
面对竞争,Cloudflare 与 AWS 等替代品无需彻底迁走客户,只需在续约谈判时提供可信选择即可有效封顶其定价权,同时规模化的成长客户也更倾向于拆解技术栈以回收底层控制权。