

作者:谷昱,ChainCatcher
9 月 22 日晚,Circle 向 SEC 提交的 8-K 文件揭开了一桩大额交易:币安以每股 80.84 美元的价格,购买 Circle 1,237,011 股 A 类普通股,总金额 1 亿美元,交易已于 9 月 17 日完成交割。同一份文件还披露,双方签署了一份为期五年的新商业协议,用以取代 2024 年 11 月与 2025 年 8 月的旧协议——币安在平台上推广 USDC,Circle 则按 USDC 持有量向币安支付月度激励费。
但市场给出的第一反应并不积极。消息披露当天,CRCL 在短时冲高后跌至 93 美元,较前一日收盘价下跌约 1%。
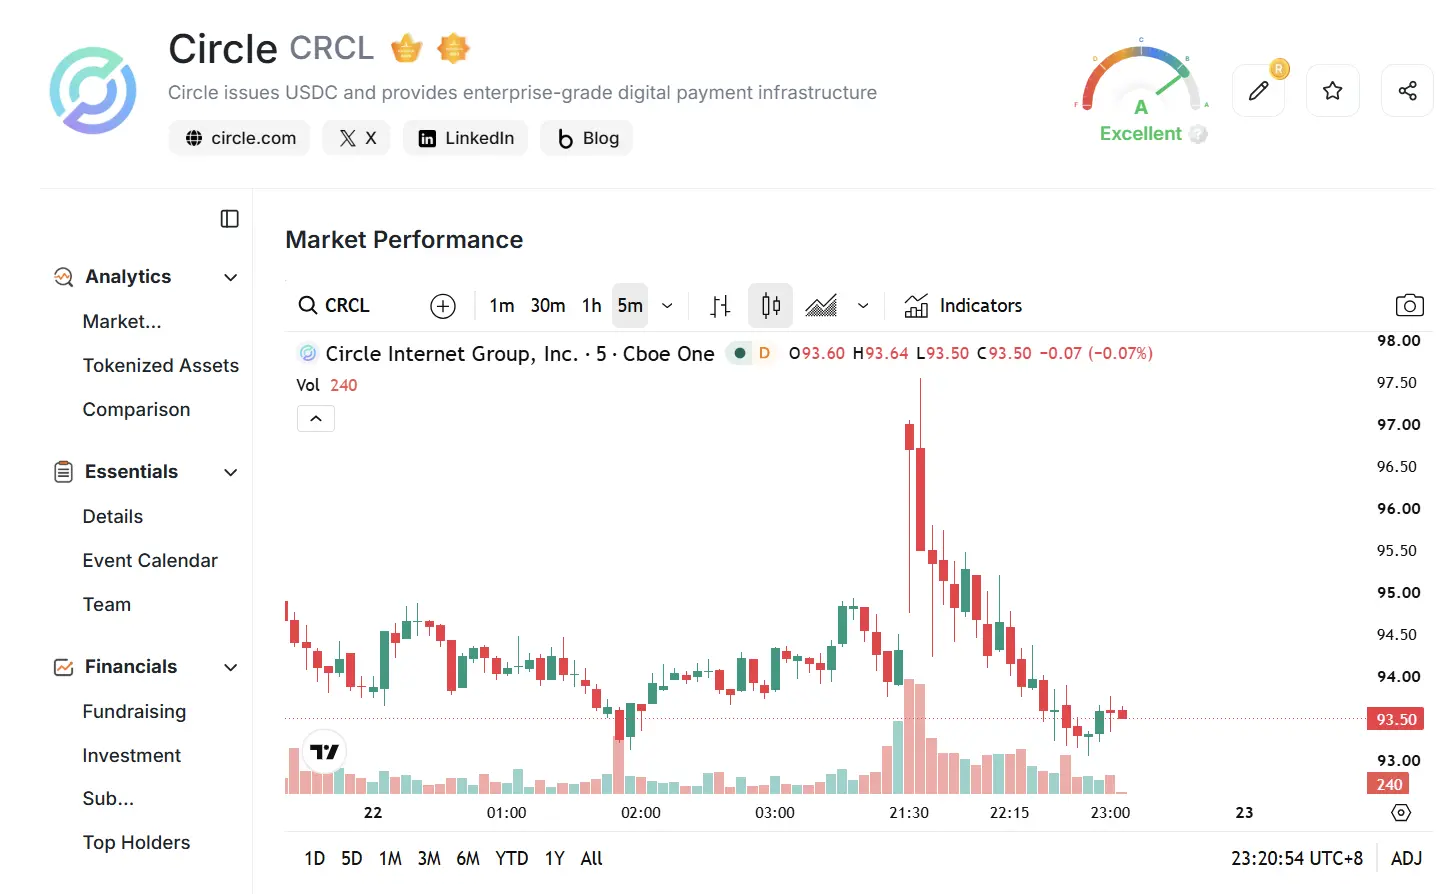
冷淡是有道理的。因为 这不是一笔关于 1 亿美元的交易,这是一笔关于"货架"的交易。
这笔投资的条款,几乎每一条都在强调"长期"。
按 9 月 17 日 CRCL 收盘价 85.09 美元计算,80.84 美元的价格相当于约 5% 的折价;若以 9 月 21 日 94.49 美元的收盘价衡量,折价幅度扩大到约 14%。币安承诺在交割后最长两年内不出售、转让、质押或对冲这批股份,仅在关联方转让、董事会批准的收购或法律强制处置等情形下例外;锁定期内,投票权归币安所有。
换句话说,币安拿到的是一份"只要合作还在,就不能走"的股权——若相关商业安排依约提前终止,转让限制也随之解除。股权是商业协议的抵押品,不是独立投资。
真正的重点在协议本身。根据 8-K,Circle 向币安支付的月度激励费,计费基准是"通过 Circle 模块化智能合约钱包基础设施服务持有的 USDC 数量",费率未披露。这与 2025 年 8 月那版协议结构一致;而 2024 年 11 月的首版协议中,Circle 曾向币安支付约 6,030 万美元一次性前期费用。Circle 2025 年年报披露,当年与币安相关的分销成本增加了 1.521 亿美元。
22 个月内,同一对合作方的协议被重写了三次。 稳定币的分销价格,正在被反复重新定价。
公开叙事把币安的投资放在前面,但资金流的方向是反的。
从会计上看,币安是股东;从现金流上看,币安是收款方。Circle 一边向币安支付推广费,一边让币安成了自己的股东。这种结构在 Coinbase 身上已有先例——作为 USDC 的联合创始方,Coinbase 一直拿走 USDC 储备利息的一半。
数字更能说明分销成本的重量。Circle 二季度总营收与储备收入 7.01 亿美元,同比增长 7%;分销与交易成本 4.104 亿美元,其中 3.246 亿美元流向 Coinbase。扣除分销成本后的收入(RLDC)为 2.89 亿美元,利润率 41.2%。同期储备回报率降至 3.5%,同比下降 66 个基点。
这意味着 Circle 的利润公式极其脆弱:收入=流通量×储备收益率−分销成本。 流通量增长可以被利率下行抵消,也可以被渠道分成吃掉。Compass Point 在 2025 年 6 月首次覆盖 Circle 时给出中性评级,理由正是其分销伙伴高度集中于加密原生机构——如今这个名单上又多了一个交易所,而且是一个同时坐在股东席上的交易所。
币安这边也有自己的账。这家交易所曾与 Paxos 在 2019 年推出 BUSD,一度将其推上 200 亿美元市值,却在 2023 年 2 月被纽约州金融服务局叫停发行,此后转向香港 First Digital 的 FDUSD——后者流通量如今已萎缩至约 3.5 亿美元。自有稳定币路线的失败,让"推广别人的美元"成为现实选择。
从规模上看,USDC 仍是老二:USDT 流通量约 1,830 亿美元,USDC 约 750 亿美元,两者合计占据约 3,000 亿美元稳定币市场的 85% 左右。但结构在变化——ARK Invest 数字资产研究总监 Lorenzo Valente 9 月 9 日发布的分组图表显示,市值超 100 亿美元的稳定币一度有四家,如今只剩 Tether 与 Circle,第三名停留在 60 亿美元量级。
在以太坊上,USDC 与 USDT 的份额差已从 2024 年 11 月的 34.2 个百分点收窄至 2026 年 9 月的 17.8 个百分点——USDT 同期增长 22%,USDC 增长 83%。2025 年,USDC 调整后链上交易量首次超过 USDT,18.3 万亿美元对 13.3 万亿美元;二季度这一数字达 14.8 万亿美元,同比增长 151%。
更关键的是留存。截至二季度末,停留在 Circle 自有平台上的 USDC 达 124 亿美元,同比增长 106%,日均加权占比从去年同期的 7.4% 升至 19.5%。 USDC 越多留在 Circle 自己控制的场景里,分销议价权就越往 Circle 倾斜。 这也是为什么币安这份协议要按"Circle 钱包基础设施中的 USDC 余额"计费——Circle 在用费率设计,把增量引导到自己的地盘上。
而新的增量正从另一侧涌来。股票代币化是今年最陡的一条曲线:9 月 10 日,纳斯达克宣布拟向 Kraken 母公司 Payward 投资 1 亿美元共推代币化股票基础设施;9 月 21 日,欧洲央行推出 Pontes,支持以央行货币结算批发型代币化资产交易。
对 USDC 而言,这是一条被规则锁死的新需求。加密 KOL Kuai Dong 评论称:"当前币安美股业务,因为合规下,必须用 USDC 才能交易和兑换,所以这激发了人们,需要先获得稳定币 USDC,再去买卖美股的需求。虽然币安提供一键撮合,比如你可以用稳定币 USDT、平台币 BNB 下单,但最终的交易路径,都是要换成稳定币 USDC 后,与平台上的美股股票撮合。"
也就是说,代币化股票每成交一笔,就给 USDC 创造一次强制性兑换需求。USDT 与 BNB 在这条路径上都只是入口货币,最终都得过 USDC 这道闸门。当股票开始上链,USDC 就不再只是交易媒介,而是这条新管道的默认计价层。
产品侧也在加码。9 月 16 日,Circle 的 Layer 1 公链 Arc 上线公开主网,以 USDC 支付 gas 费,创始验证者包括贝莱德、Visa、万事达卡、DTCC、洲际交易所与渣打银行;7 月 10 日,美国货币监理署(OCC)最终批准了 Circle 的国家信托银行牌照。
"依托 USDC、Arc 以及重塑跨境价值流转的基础设施,Circle 已经跻身全球最具公信力的发行方行列。"币安联席 CEO Richard Teng 表示,"我们这 1 亿美元投资和五年承诺,代表的是长周期的信念。"而 Jeremy Allaire 的措辞更直白:"我们看到了巨大机遇——依托 USDC 扩大美元准入,触达全球新兴市场。"
新兴市场,才是这份协议的真正标的。USDT 的护城河恰恰在那里:低费率网络上的跨境转账、合约保证金、本币贬值国家的美元储蓄。Circle 付钱给拥有最多新兴市场用户的交易所,等于直接向 Tether 的主场发起进攻。
这笔投资被反复解读,还因为 Circle 的股东名单在过去半年里极具话题性。
段永平 是最具反差的一位。2025 年 7 月 29 日,他在雪球上明确表示:"没有现金流的东西我看不懂,对稳定币也没兴趣。"九个月后,其管理的 H&H International Investment 在一季度 13F 文件中首次披露建仓 Circle:20 万股,均价 95.41 美元,约 1,908 万美元,占其约 200 亿美元组合的 0.095%。同一季度,但斌旗下东方港湾海外基金也首次建仓约 3.17 万股;5 月 5 日但斌在微博写下"因研究员力荐,布局了一点 Circle",当天 CRCL 盘中一度涨超 16%。
ARK Invest 的节奏更连贯。其 ARK Venture Fund 早在 2024 年 5 月就已入股 Circle,IPO 后持续加仓,持仓一度约 451 万股;3 月 24 日 CRCL 单日暴跌约 20%,ARK 三只 ETF 合计买入 161,513 股;7 月 23 日股价跌破 64 美元、跌穿所有主要均线时,再买入 220,012 股。当然 ARK 也会减仓——9 月 14 日,其从 ARKK 与 ARKW 合计卖出 142,350 股。
分歧始终存在。 软银集团 一季度 13F 中一次性清仓 Circle 全部 95,659 股(约 1,080 万美元),公开表示要把资金集中到 AI;另一边,加州教师退休基金 CalSTRS 二季度增持 Circle 达 3,456.8%。截至 5 月中旬,申报持有 Circle 的机构已达 485 家,当季 353 家加仓、192 家减仓;而 9 月 8 日,Jeremy Allaire 按 10b5-1 计划减持 56,200 股,套现约 550 万美元。
筹码分歧写进了股价:2025 年 6 月 IPO 定价 31 美元,首日开盘 69 美元,峰值 298.99 美元,2026 年 2 月 5 日低点 49.90 美元,9 月 21 日回到 94.49 美元——过去 12 个月仍跌约 34%,同期标普 500 上涨 16.5%。26 家机构给出的目标均价 104.31 美元,最高 243 美元、最低 37 美元, 分歧大到近乎荒诞。
币安恰恰是在分歧最深的位置进场。9 月 15 日,参议院以 49 票对 50 票未能就 CLARITY 法案通过终结辩论动议,CRCL 当日下跌约 11%;次日 Arc 主网上线,市场以"卖事实"回应,再跌逾 7%;9 月 17 日交易完成交割—— 用 5% 折价买下了一个五年期的入口 ,截至 9 月 21 日浮盈约 1,690 万美元,但锁定期内无法兑现。同一天,SEC 还发布了五年期、有条件的股票代币化"创新豁免"。
动机也不难读。这家交易所今年 7 月公布注册用户已达 3.23 亿;2026 年 1 月储备报告显示其总储备约 1,556.4 亿美元,其中稳定币 474.7 亿美元;但到 8 月,CryptoQuant 分析师 Darkfost 指出其稳定币储备已跌破 420 亿美元,创 2025 年 10 月以来新低。 平台上的美元在流失,而美元流动性是一家交易所的血。
过去几年,稳定币的竞争被理解为一场关于储备透明度与监管牌照的战争。Circle 靠这套叙事拿到了 OCC 牌照、纽交所席位和 BlackRock 的背书。但当 USDC 流通量在 730 亿至 770 亿美元区间徘徊了一年多,当美联储每一次降息都直接压低储备收益率,Circle 不得不承认一件事: 合规能让你进场,但不能替你把货卖出去。
1 亿美元不是估值锚,是渠道费。它买不到 USDC 的流通量增长,只能买到币安货架上的一个优先位置——而这个位置每个月都要续费。
真正的检验标准只有一个:Circle 的净 take rate。如果未来几个季度里,币安带来的 USDC 余额确实上升,扣除分销成本后的利润率却继续走平甚至下滑,这笔交易就是 Circle 用股权换了一次昂贵的曝光。反过来说,如果 USDC 真正沉淀为保证金、储蓄、结算余额与代币化资产的计价层,而不是交易所里快速周转的库存,那么币安将成为 Circle 从"利息收入工具"走向"网络"的第一块拼图。
而对币安,账要好算得多:无论 USDC 最终能否撼动 USDT,推广费按月到账,股权还有两年时间。
在稳定币这场战争里,发行方在赌未来,渠道方已经先收了钱。