

加拿大放款機構 APX Lending 宣布 2027 年初推出比特幣抵押房貸,買房不必先賣幣。房貸利率、成數上限與清算條件都還沒公布,這也正是這個產品最需要被檢視的部分。
(前情提要:
比特幣成頭期款!Better聯手Coinbase推自選抵押房貸,免賣幣先買房
)
(背景補充:
美國低收入戶「靠炒幣貸款買房」比例大增,財政部警告:恐成金融危機導火線
)
本文目錄
Toggle
加 拿大的比特幣持有者,明年起或許不必先賣幣就能買房。 APX Lending 週三宣布 ,規劃在 2027 年初推出以比特幣作抵押的房屋貸款,同一天開放排隊名單,並稱這會是加拿大第一個由受監管放款機構提供的比特幣房貸產品。
這家總部設在多倫多的公司原本就做加密資產擔保貸款,上個月才宣布推出五年期的比特幣與以太幣抵押信用額度,房貸等於是把同一套擔保邏輯往不動產交易延伸。依 APX 說明的架構,借款人可以直接把手上的比特幣質押給放款方、換取購屋資金,不必先把幣賣成加元。
以一間 47.5 萬加元(約 34 萬美元)的房子為例,買方若只缺兩成頭期款、即 9.5 萬加元(約 6.8 萬美元),大約要質押 19 萬美元等值的比特幣;若整筆屋款都走這條路,質押的比特幣市值約 47.5 萬美元,房子本身同時被設定為擔保品。
APX 尚未公布房貸的利率、還款年期、貸款成數上限,以及追繳與清算條件,只說會在正式開辦前把條款揭露清楚。可以對照的是它現行的加密抵押貸款:年利率 9.99% 至 11.49%,成數上限 60%,抵押品交由 BitGo 託管且不轉借出去,當成數觸及 90% 時,系統會自動賣掉一部分比特幣、把成數壓回 85%。
公司強調房貸方案會另外訂一套擔保品與違約處理條款,包含通知期與補救機會。
市場量級差了三萬倍
加拿大房貸與住房公司(CMHC)的統計顯示,全國住宅房貸餘額在 6 月已達 1.75 兆加元。相較之下,APX 執行長 Andrei Poliakov 估計,加拿大以比特幣抵押的不動產融資市場規模大約落在 4,400 萬至 7,300 萬美元之間,佔整體房貸市場不到千分之一。
他也透露,APX 目前的加密抵押貸款餘額裡已有 15.8% 與房地產相關,需求確實存在,只是還停留在極小眾的階段。
美國的步子明顯快一些。邁阿密的 Milo 在 2 月表示,累計已承作超過 1 億美元的加密抵押房貸,其中包含單筆 1,200 萬美元的案件,接受比特幣或以太幣作抵押、年期最長可拉到 30 年。
另一邊,Coinbase 與 Better 合作的方案只解決頭期款那段資金缺口,加密資產是拿來借款的抵押品,不是整筆房貸的擔保。加拿大這一版把整筆房貸與房子綁在一起,架構上更接近傳統房貸,只是多疊了一層幣價變數。
幣價跌四成,成數就跳到 83%
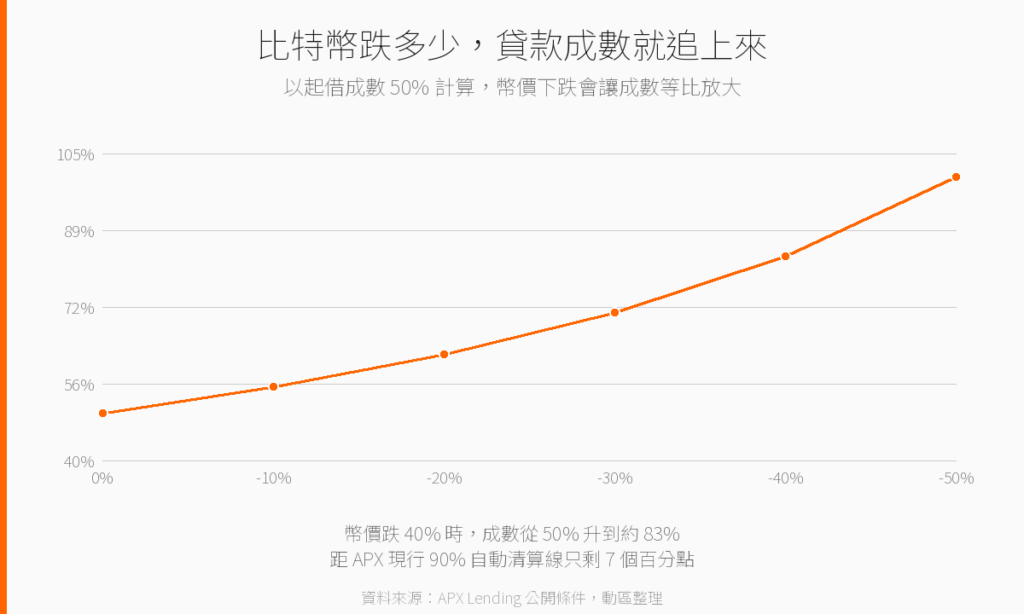
加密抵押貸款最怕的是追繳。APX 自己算過,一筆從 50% 成數起借的貸款,若比特幣價格下跌 40%,成數會膨脹到約 83%,距離現行 90% 的自動清算線只剩 7 個百分點。房貸把房子也押進來之後,同一個違約事件會同時啟動兩種處分:先賣幣,再對房子行使抵押權。
這也是為什麼 APX 在條款設計上先留了空間。Poliakov 的說法是,賣掉比特幣擔保品與對房屋行使抵押權是兩件不同的事,兩者該分開處理。他並認為,把房子加進擔保結構之後,放款方的風險下降,有機會把借款成本壓低,這也是市場在 9.99% 起跳的信用額度之外,另一個值得觀察的定價變數。
「受監管」三個字要打個問號
另外要注意的是,APX 所稱的受監管,指的是公司本身受安大略省借貸與房貸仲介法規約束,並不是這項產品已經取得監管核准。加拿大目前沒有專法處理加密資產擔保房貸,聯邦金融機構監理處(OSFI)的資本與流動性規則也還管不到這類非銀行放款人。
對借款人來說,真正決定風險的不是公司有沒有牌照,而是合約裡那幾行追繳門檻、清算順序與補救期的條款怎麼寫。且這種商品在低波動時期看起來很划算,急跌時才是真正的壓力測試。
?相關報導?
Strike 推出「比特幣抵押信用額度」,不用賣幣也能花錢、1 美元起借
屠殺!比特幣狂瀉跌破 6.1 萬美元、以太坊下探 $1600!全網 24 小時爆倉逾 12 億美元
貓總訪談:我在日本,收加密貨幣賣房子